

Não existe uma única melhor moeda para todo tipo de poupança. Nossa pesquisa identificou três ativos com funções distintas: o dólar para liquidez, o ouro como proteção de longo prazo e o Bitcoin para potencial de alta com risco elevado.
O franco suíço foi a moeda estatal mais forte do estudo. Ainda assim, nem mesmo o franco conseguiu superar a inflação dos Estados Unidos na maioria dos períodos longos de aplicação. O ouro preservou o poder de compra com mais frequência, enquanto o Bitcoin apresentou rentabilidade muito superior em sua curta trajetória, mas expôs o investidor a sucessivas quedas expressivas.
A principal lição é objetiva. O poupador precisa, antes de tudo, definir qual será a finalidade do dinheiro. O caixa para despesas no mês seguinte tem uma função diferente de recursos destinados a resistir por décadas.
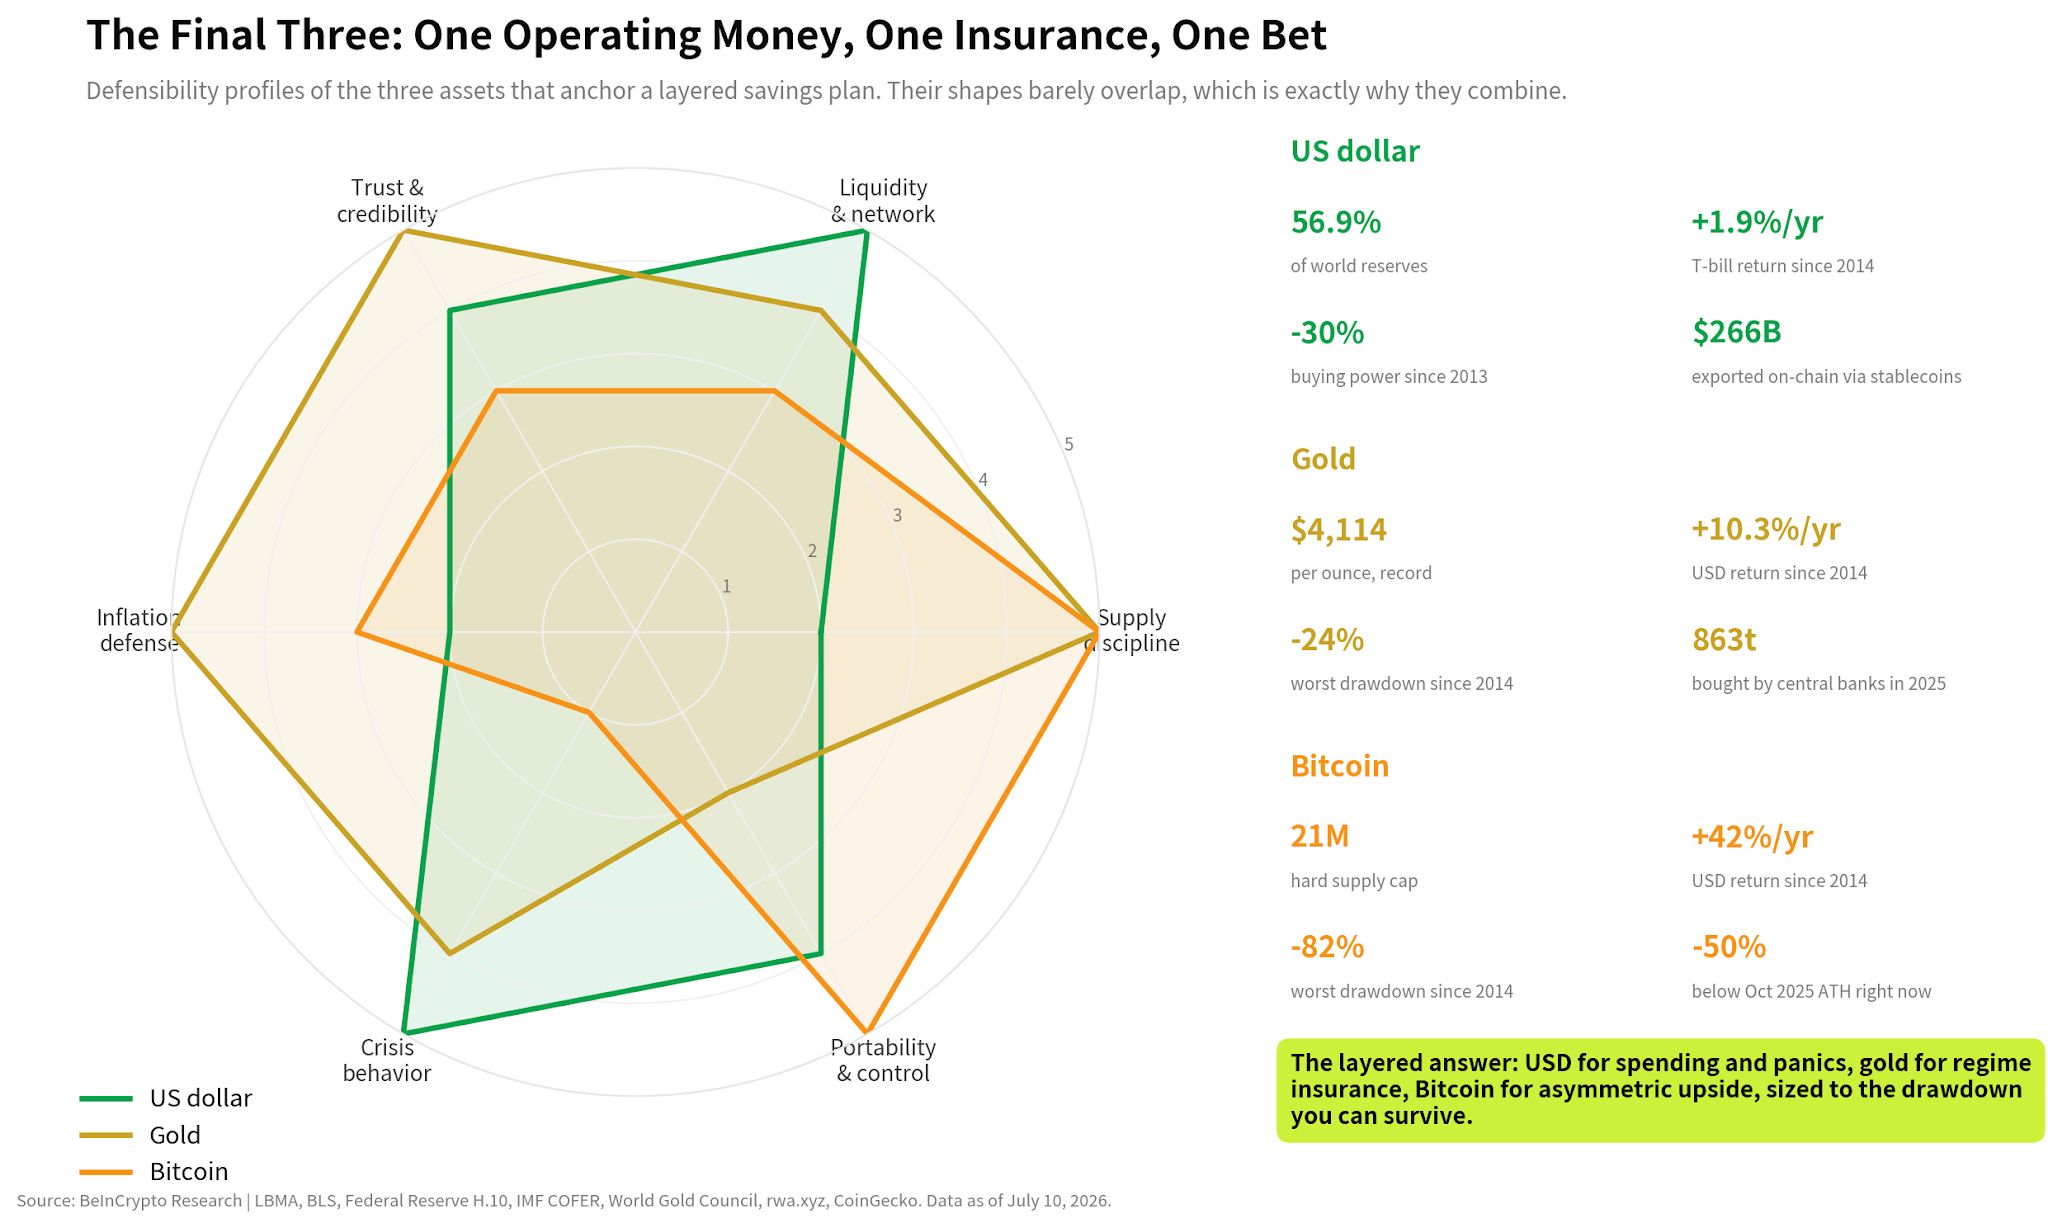 Figura 1. Os três finais reúnem forças diferentes: o dólar para liquidez, o ouro como proteção e o Bitcoin para potencial de valorização arriscada.
O que significa "Melhor Moeda" nesta pesquisa
Muitas pessoas usam moeda , dinheiro em espécie e poupança como sinônimos. Não são.
Nesta análise, "dinheiro" abrange sete moedas fiduciárias, ouro e Bitcoin. As moedas consideradas foram: dólar, euro, libra esterlina, franco suíço, dólar de Singapura, iene japonês e yuan chinês.
Ouro e Bitcoin não são meios de pagamento cotidianos para a maioria dos cidadãos. Eles foram incluídos por serem usados como alternativas à moeda estatal por poupadores, assim como por não possuírem um emissor central capaz de aumentar a oferta à vontade.
O estudo analisou cada tipo de dinheiro segundo quatro questões práticas. Ele manteve valor ao longo do tempo? Permite venda ou uso numa crise? Houve períodos de perda relevantes no caminho? O investidor pode transferi-lo e gerenciá-lo sem depender totalmente de uma instituição?
O resultado vai além de uma simples tabela de câmbio. Uma moeda pode ser estável e ainda assim perder poder de compra. Um ativo pode ter alta rentabilidade, mas não servir para formar reserva de emergência.
Como a pesquisa foi feita?
Foram realizados três testes de rentabilidade e estruturado um quadro comparativo de sete itens. Todas as informações utilizam dados disponíveis até 10 de julho de 2026. Os gráficos utilizam cálculos da equipe de Pesquisa do BeInCrypto, com dados da London Bullion Market Association, Bureau de Estatísticas Trabalhistas dos EUA, série de câmbio H.10 do Federal Reserve, dados de reservas do FMI, World Gold Council, RWA.xyz e CoinGecko. As fontes de cada argumento estão indicadas nos links do texto.
Teste 1: o que aconteceu com US$ 100 a partir de 1971?
O primeiro teste começa em 1971, quando os Estados Unidos acabaram com a conversibilidade do dólar em ouro. Esse marco definiu o início do sistema moderno de moedas fiduciárias com câmbio flutuante.
A análise se propôs a investigar o que ocorreria se o poupador trocasse US$ 100 por cada tipo de dinheiro disponível em 1971 e mantivesse esse valor até o final do recorte histórico. Depois, o saldo foi convertido novamente para dólar.
Paralelamente às rentabilidades, foi traçada uma linha da inflação usando o Índice de Preços ao Consumidor dos EUA, indicando o quanto os US$ 100 teriam de se transformar para adquirir a mesma cesta de produtos e serviços. Em julho de 2026, o valor era de cerca de US$ 815.
O teste considera apenas o comportamento da moeda. Não foram incluídos juros de banco, rendimento de títulos públicos, custos de custódia do ouro, taxas de negociação, tributos ou outras receitas e despesas. Por isso, o dólar aparece no gráfico sempre como US$ 100 nominais, mesmo que o poder de compra caia.
Esse critério faz diferença. Poupadores que mantiveram letras do Tesouro ou conta remunerada saíram-se melhor que quem guardou notas em espécie. O mesmo princípio vale para depósitos em outras moedas com rendimento.
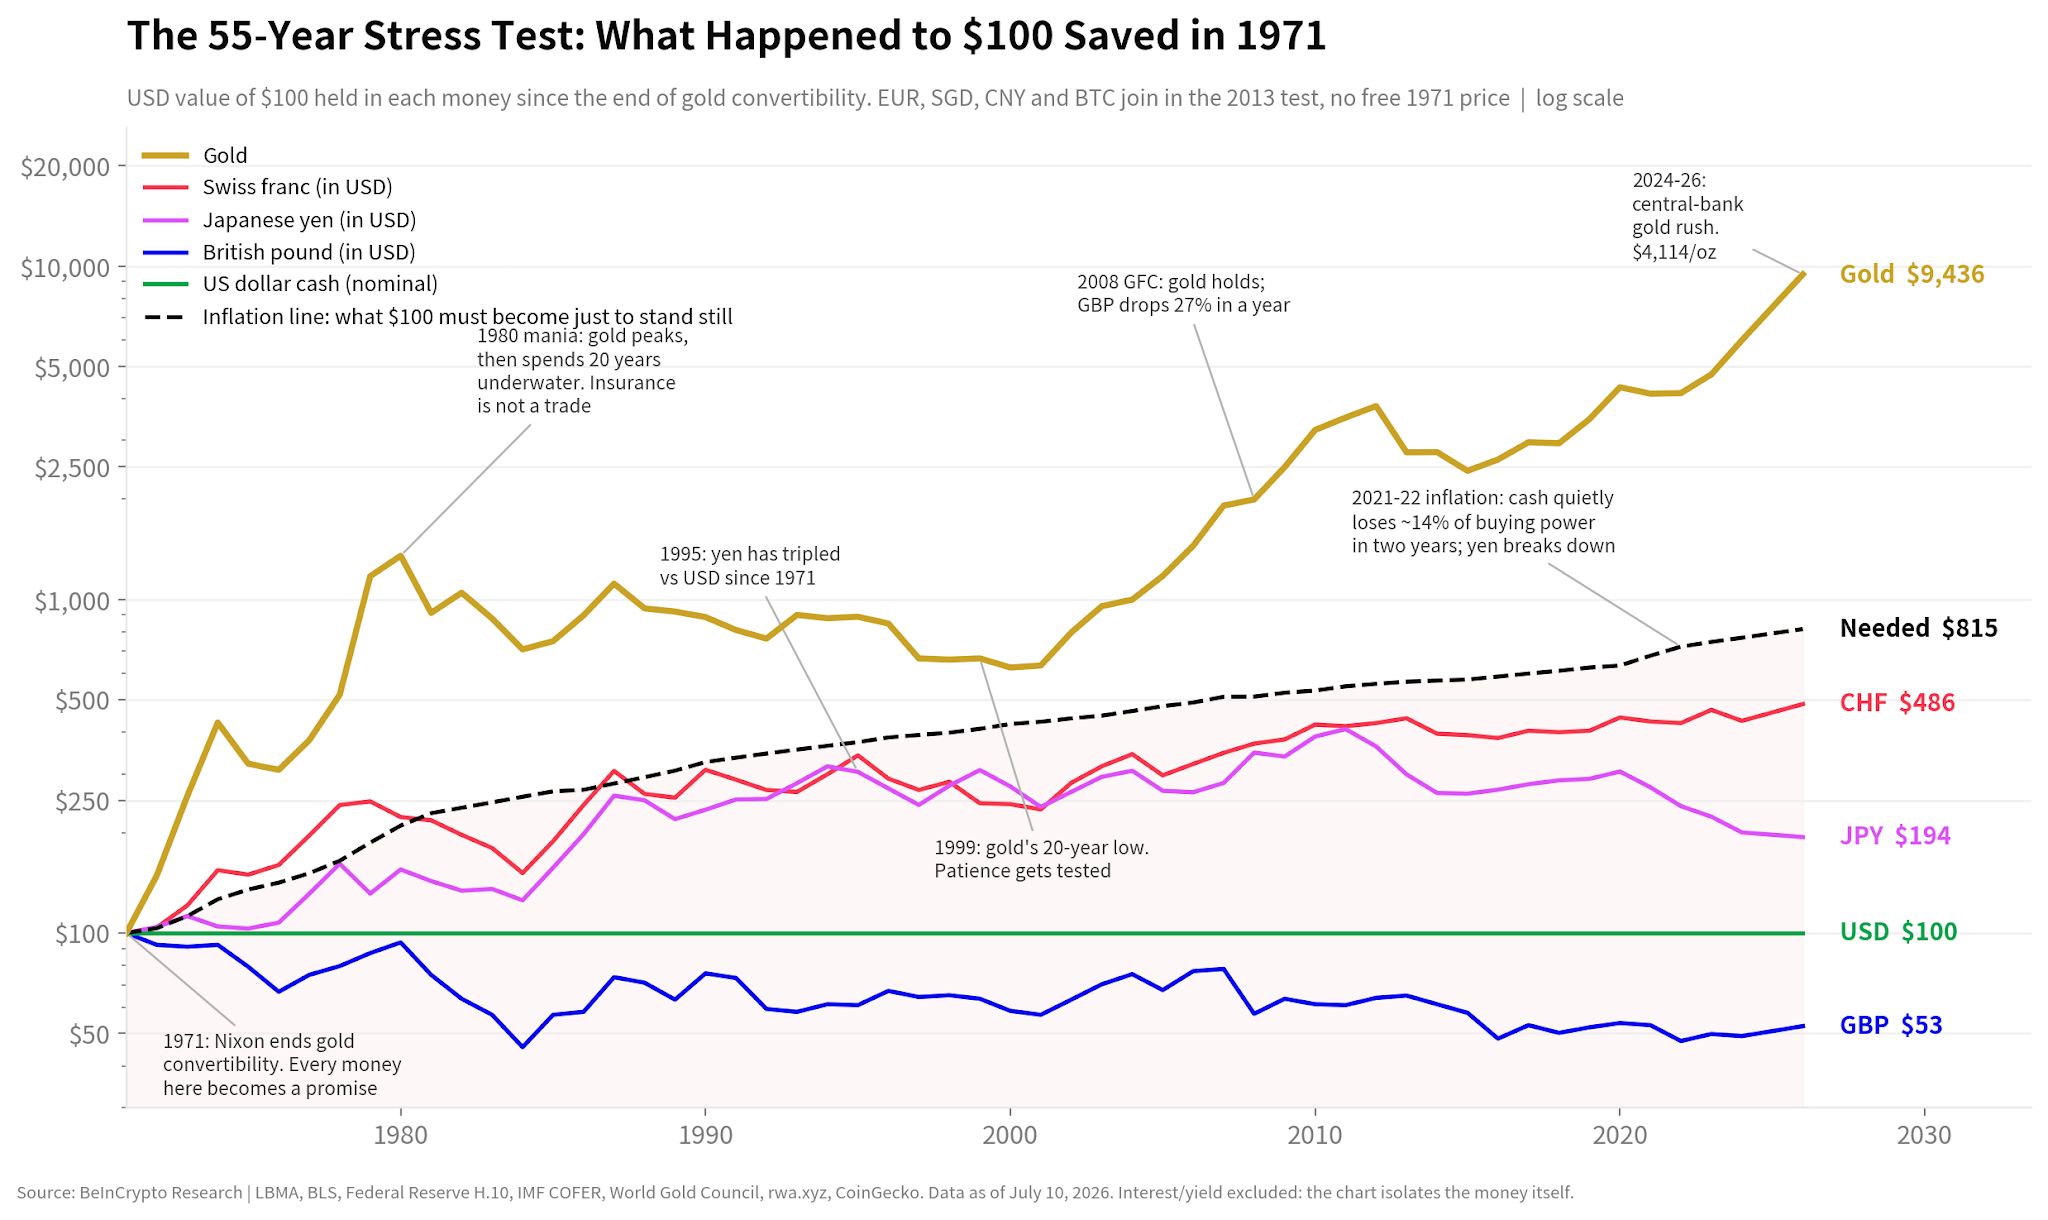 Figura 2. O teste de 55 anos compara o valor em dólar de US$ 100 alocados em cada tipo de dinheiro com o montante necessário para compensar a inflação dos EUA.
Teste 2: ponto de partida comum em 2013
Quatro dos nove ativos não participaram do teste completo de 1971. Bitcoin e euro ainda não existiam, o yuan chinês não era livremente conversível e dados comparáveis do dólar de Singapura começaram depois.
Por isso, a análise foi repetida a partir do final de 2013. Assim, os nove ativos têm o mesmo ponto de partida e o Bitcoin completa ao menos um ciclo de dez anos de aplicação.
Neste teste, US$ 100 precisavam se transformar em US$ 144 para acompanhar a inflação dos EUA. O Bitcoin chegou a US$ 8.381 e o ouro atingiu US$ 342.
O franco suíço terminou em US$ 110 e foi a única moeda estatal a superar o dólar, embora tenha ficado abaixo da inflação.
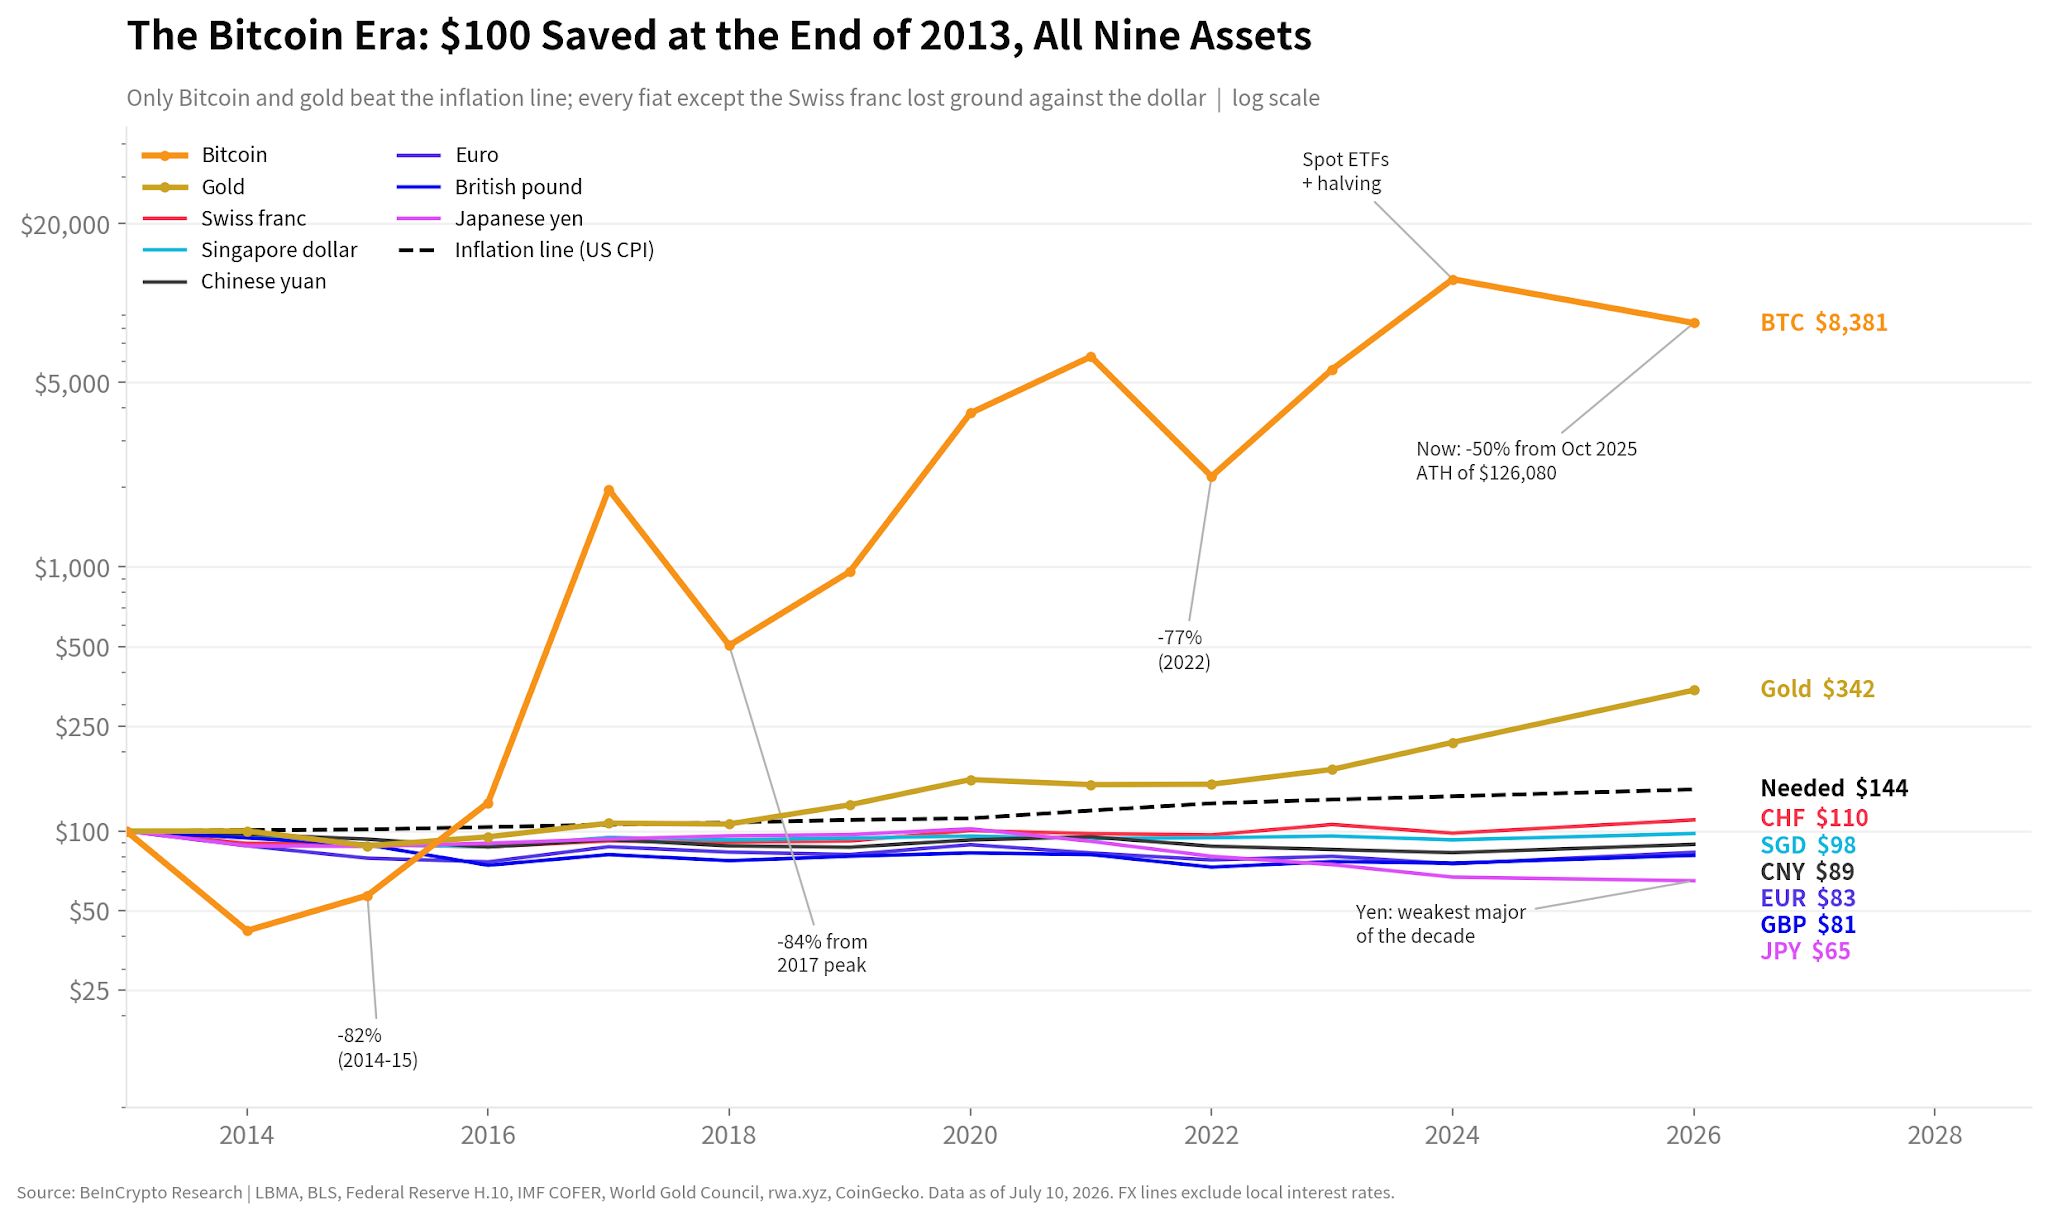 Figura 3. O teste comum de 2013 coloca todos os nove ativos na mesma linha inicial. Não inclui juros sobre depósitos em moeda estrangeira.
Teste 3: períodos móveis de cinco e dez anos
Um único ponto de partida pode favorecer ou prejudicar certos ativos. Quem comprou ouro perto do pico em 1980 teve experiência diferente de quem aplicou em 2001.
Para mitigar esse efeito, testamos todos os intervalos possíveis de cinco e dez anos em etapas anuais. Uma janela de dez anos iniciada em 1971 corresponde a uma observação. A seguinte parte de 1972, depois de 1973 e assim por diante.
Para cada janela, fizemos uma pergunta de sim ou não: o dinheiro valorizou mais rápido que a inflação dos Estados Unidos? O percentual final representa a proporção de janelas em que isso ocorreu.
O Bitcoin superou a inflação em todas as quatro janelas de 10 anos disponíveis. Esse resultado perfeito reflete um histórico curto e favorável. O ouro teve êxito em 59% das janelas de 10 anos. O franco suíço atingiu 22%, o iene 24%, enquanto a libra e o dinheiro em caixa na moeda norte-americana registraram 0%.
Figura 4. Janelas móveis mostram com que frequência cada ativo disponível superou a inflação dos Estados Unidos em períodos de cinco e dez anos.O scorecard em sete partes
Os retornos mostram apenas uma parte do quadro. Também avaliamos cada ativo de 1, ou fraco, a 5, ou forte, em sete critérios: disciplina de oferta, liquidez de mercado, confiança, proteção contra a inflação, desempenho em crises, portabilidade e estabilidade de preços.
As pontuações combinam dados de mercado com análise editorial. Funcionam como base para comparar diferentes riscos, não como previsão de preços ou garantia de desempenho futuro.
O franco suíço obteve a maior pontuação bruta, com 30 de 35. O ouro ficou com 28. O dólar norte-americano e o dólar de Singapura atingiram 27.
No entanto, o total não define sozinho a escolha final. Dois ativos podem alcançar valores semelhantes ao desempenhar a mesma função. Uma combinação útil requer ativos cujos pontos fortes compensem diferentes fragilidades.
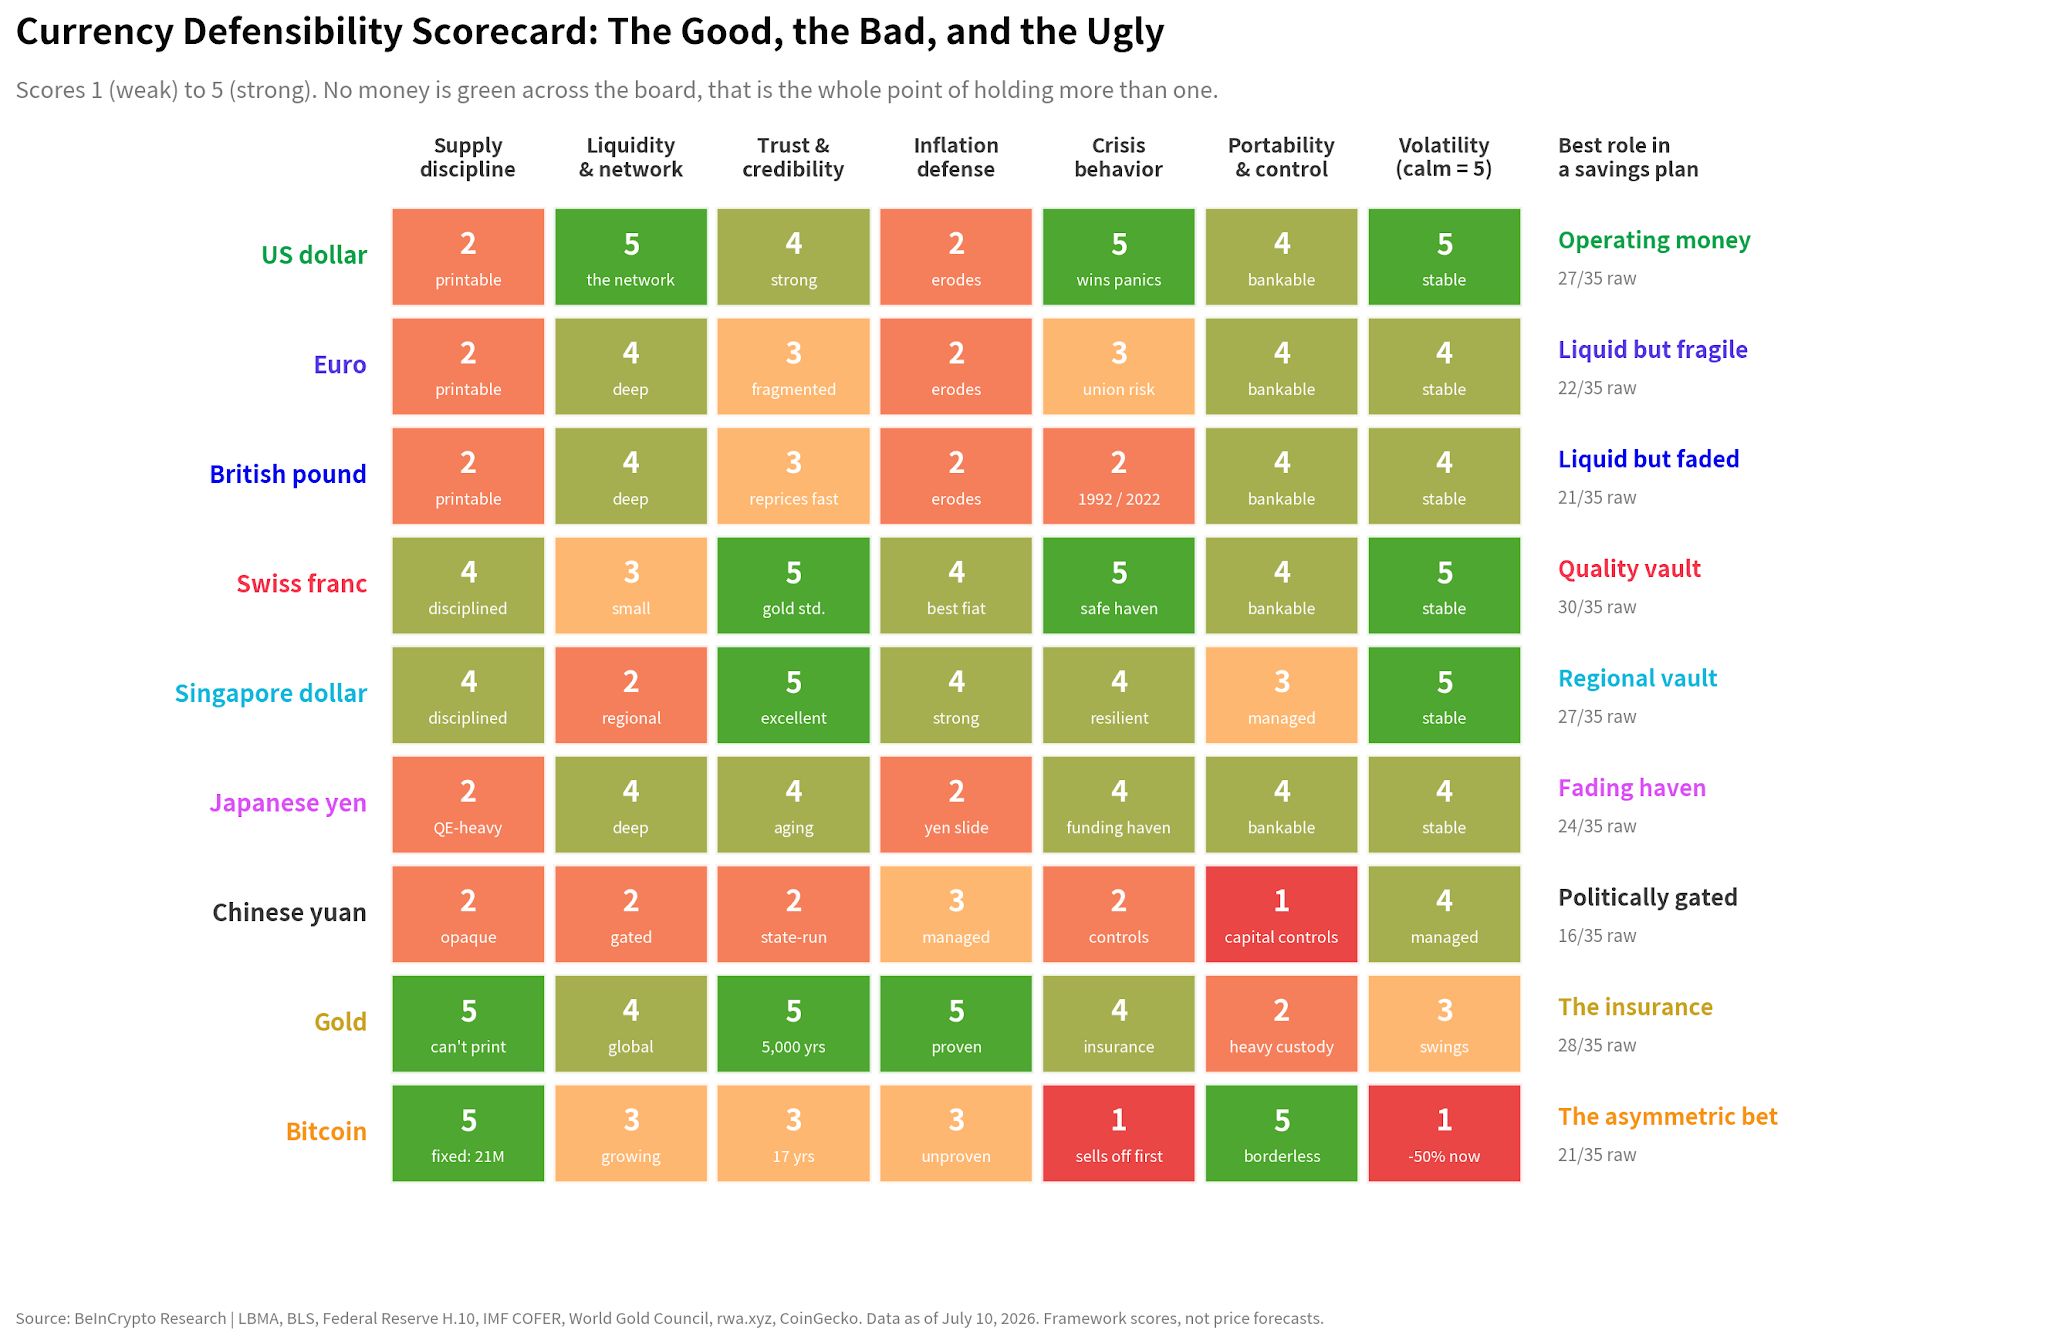 Figura 5. O scorecard avalia os nove ativos em sete características práticas. Os totais mostram a defesa geral, enquanto a última coluna aponta a principal utilidade de cada ativo.
O custo da volatilidade
Comparamos retornos anualizados em dólar com a maior queda de cada ativo, do pico ao fundo, de 2014 a julho de 2026. Uma queda prolongada, ou drawdown , mede quanto um ativo desvalorizou antes de iniciar recuperação.
Neste gráfico, títulos do Tesouro dos Estados Unidos de curto prazo são empregados como referência realista de caixa com baixo risco no dólar. Isso difere da premissa de caixa sem juros adotada nos testes de longo prazo, e o gráfico indica essa diferença.
O resultado evidencia a relação de troca. Ativos com pequenas perdas de preço geralmente apresentaram baixos retornos. O Bitcoin gerou o maior retorno e a maior perda.
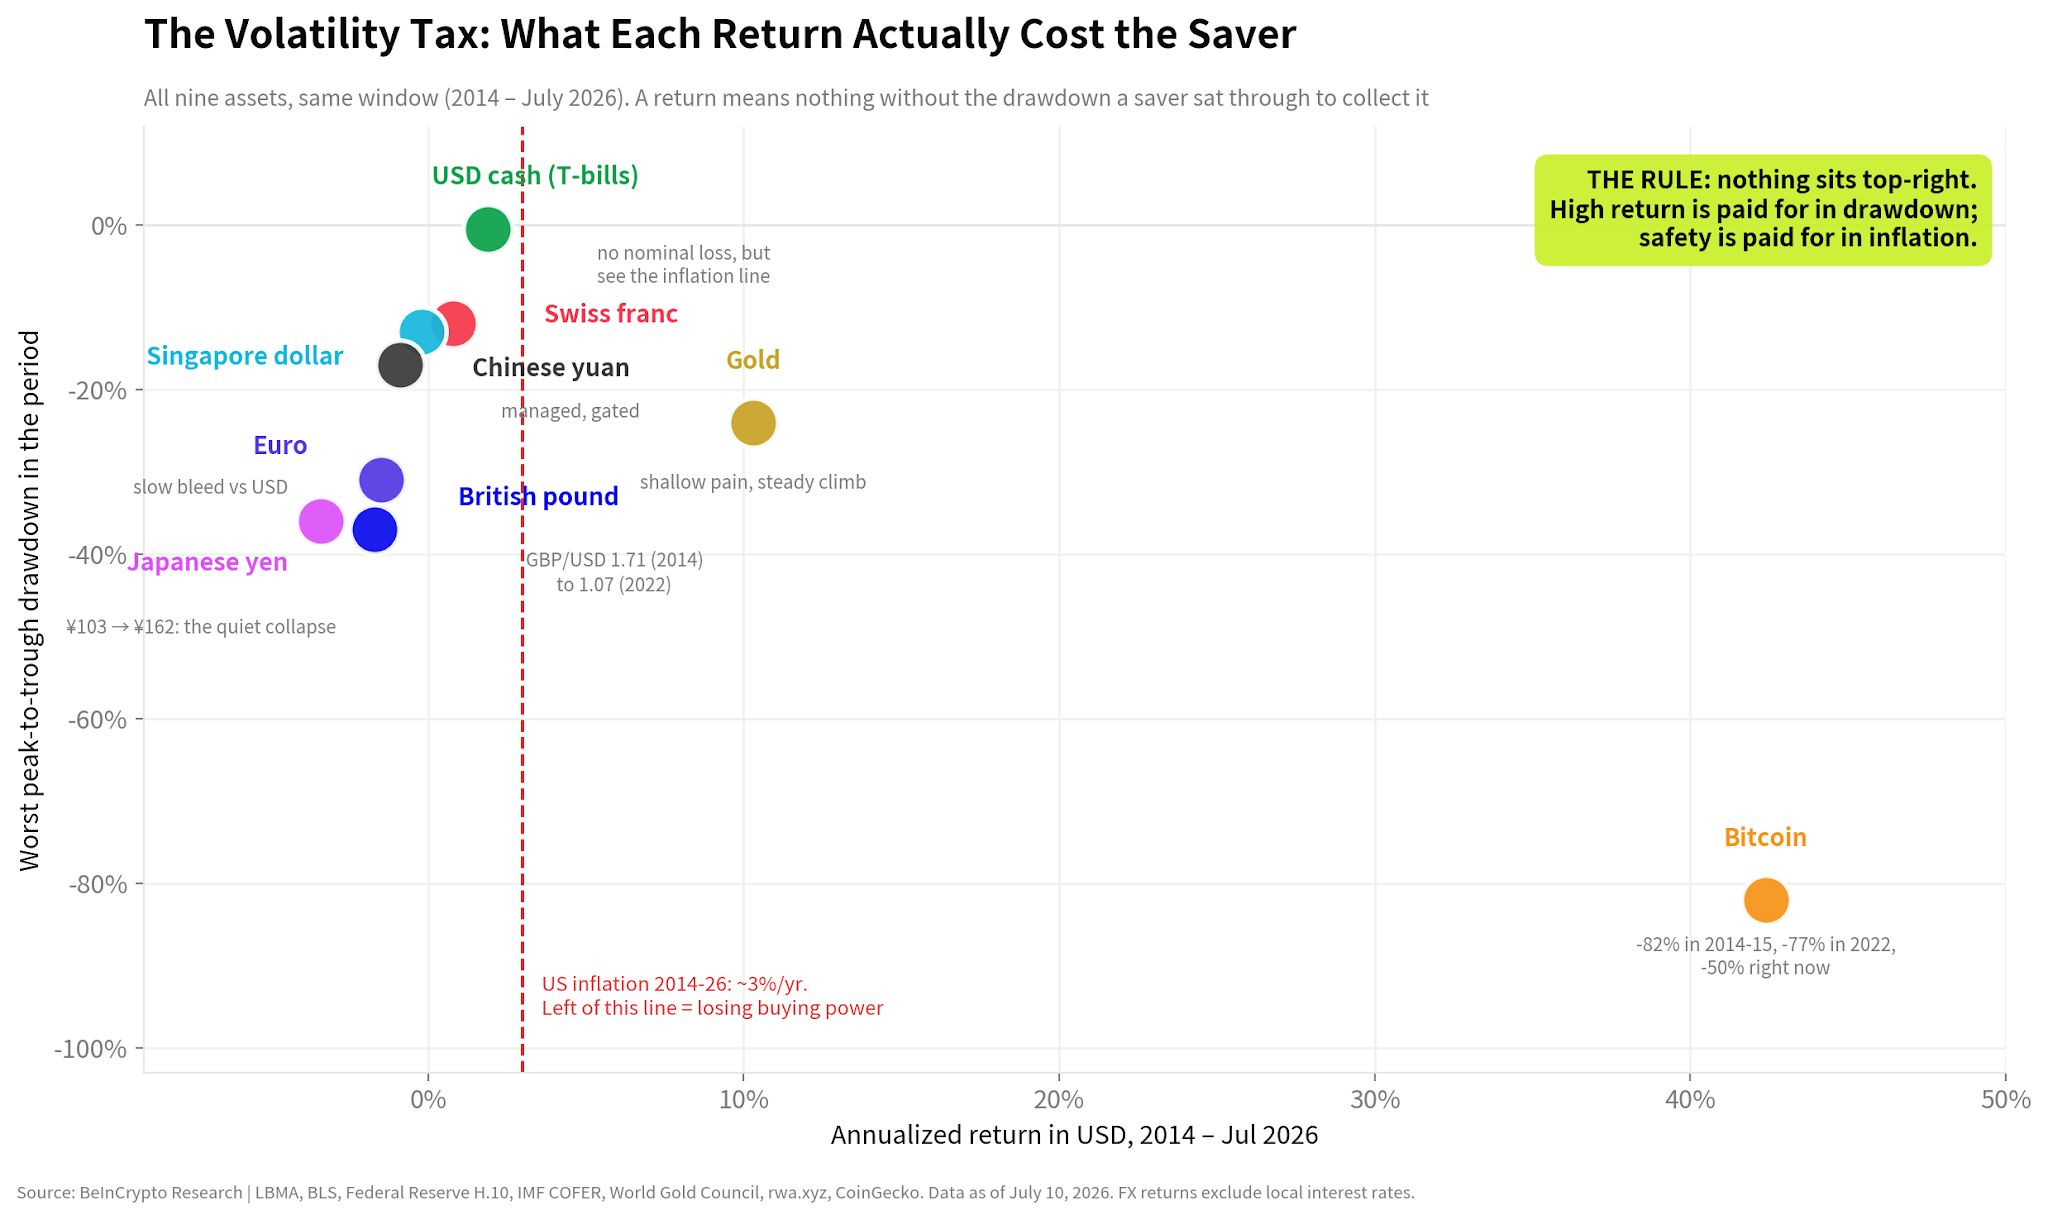 Figura 6. O gráfico retorno versus drawdown mostra o preço pago por cada retorno. Nenhum ativo apresentou ao mesmo tempo o maior ganho e a menor perda.
Os três ativos que passaram no teste
Os três finalistas não foram os primeiros em todas as categorias. Sobrevivem porque cada um soluciona um problema diferente de poupança.
1. US Dollar: o dinheiro operacional
O dólar segue como a principal moeda de reserva do planeta. Bancos centrais mantêm reservas na moeda, empresas realizam empréstimos por meio dela e parte expressiva do comércio global é precificada ou liquidada em dólares.
A moeda respondia por 56,9% das reservas cambiais divulgadas na data-limite do estudo. Essa rede cria demanda permanente e garante profundidade inigualável aos mercados em dólar.
Isso é particularmente relevante em momentos de pânico. Empresas e investidores frequentemente necessitam da moeda estadunidense para quitar dívidas ou cumprir compromissos urgentes, o que faz a procura aumentar mesmo se a crise tiver origem nos Estados Unidos.
Para quem guarda recursos, o dólar pode ser comprado, vendido, transferido e utilizado em grande número de países. Da mesma forma, recursos em caixa ou títulos públicos de prazo curto do Tesouro americano são úteis para liquidez em emergências.
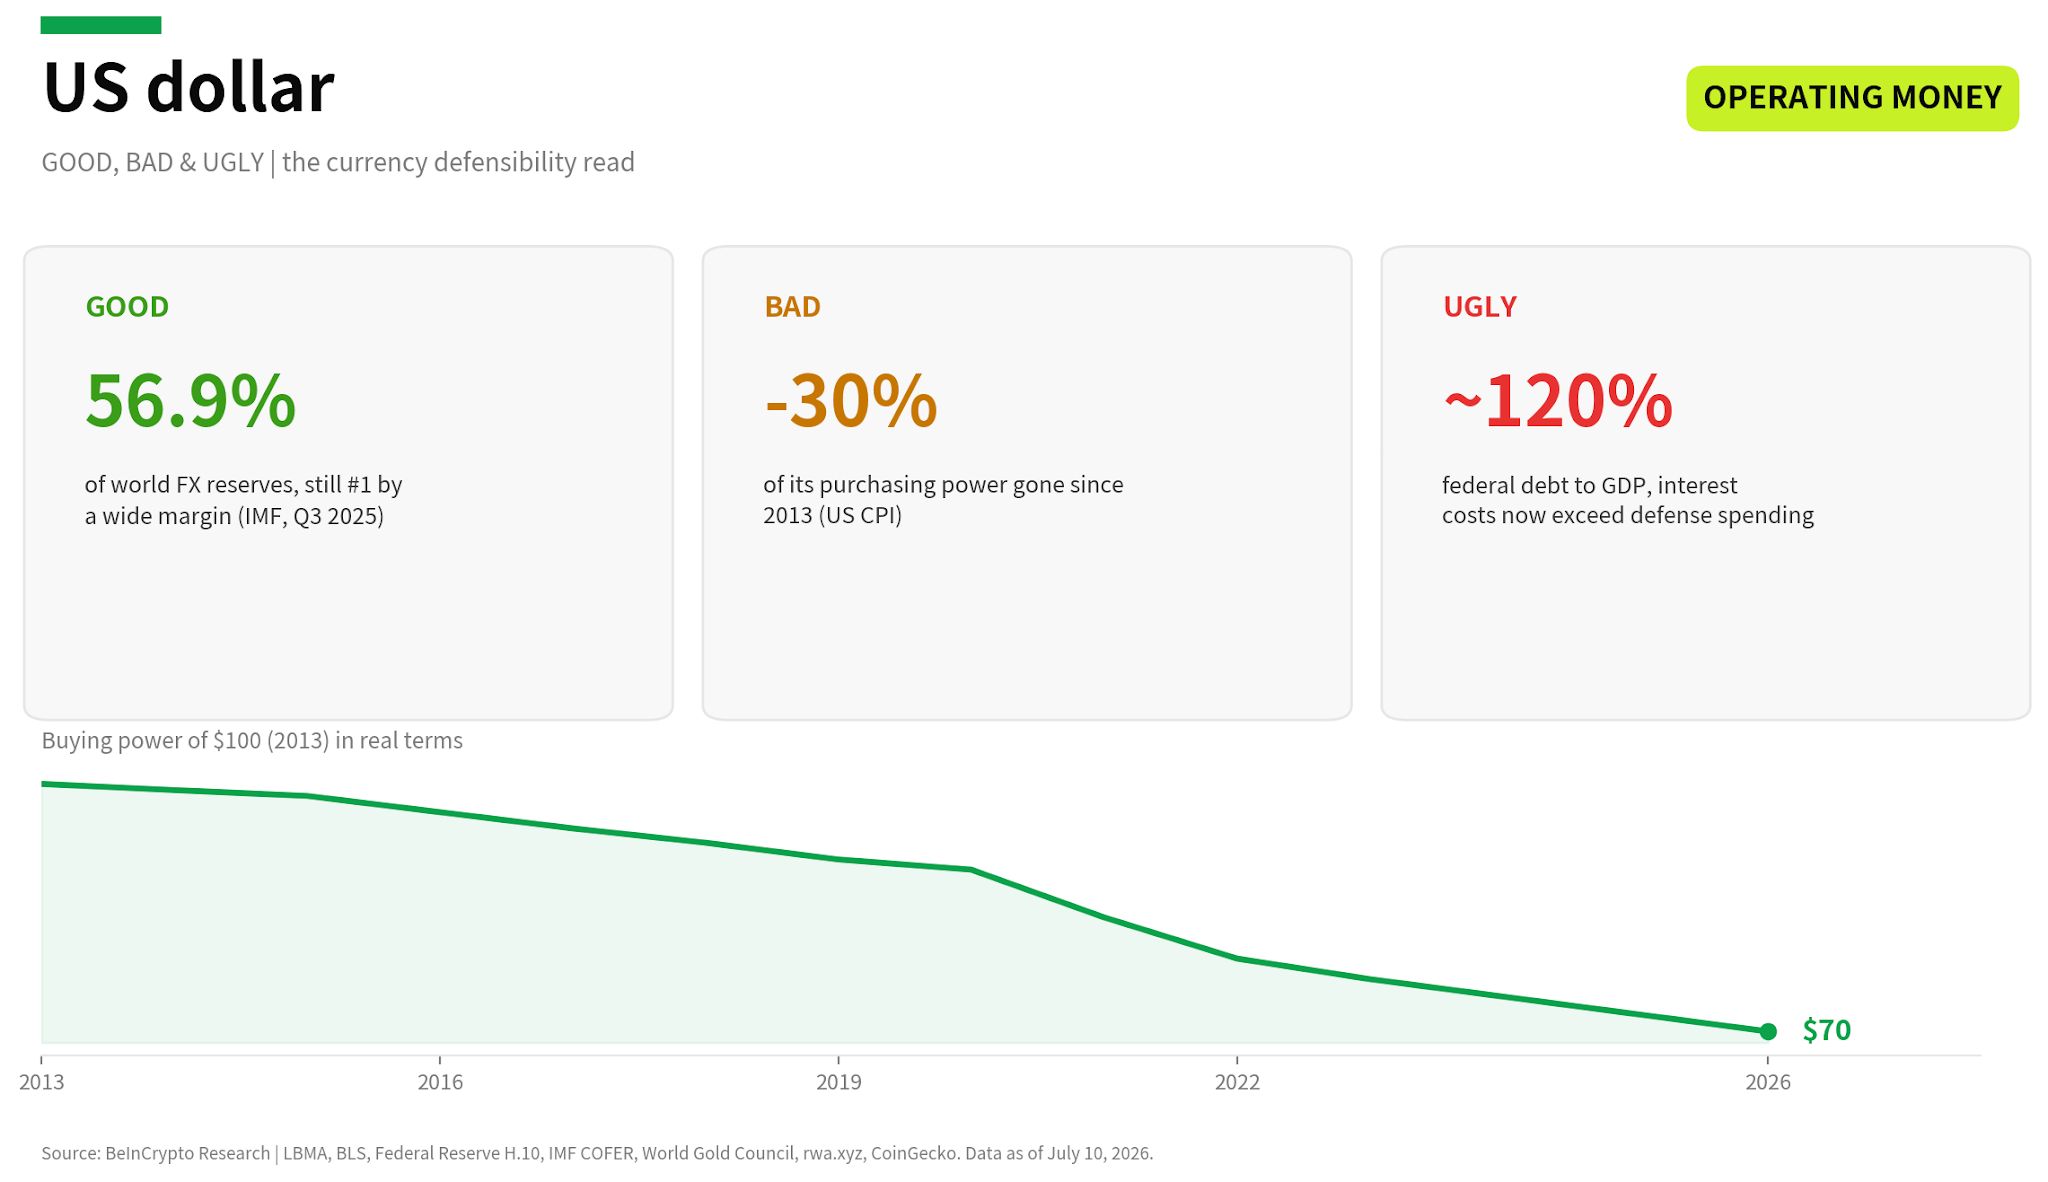 Figura 7. O dólar se destaca em liquidez, desempenho em crises, portabilidade e estabilidade, mas é frágil em disciplina de oferta e proteção contra a inflação.
O ponto fraco do dólar é o poder de compra
O mesmo dólar que demonstrou bom desempenho em crises teve resultado negativo como reserva de valor em 55 anos. Permaneceu em US$ 100 em termos nominais, enquanto a barreira da inflação subiu para US$ 815.
Somente desde 2013, o dinheiro em caixa perdeu cerca de 30% do poder de compra nos Estados Unidos. Os juros ajudam a compensar parte dessa perda, mas o efeito depende da taxa paga e da tributação sobre os rendimentos.
A fatia global do dólar também recuou. Representava cerca de 71% das reservas explicitadas em 1999 e caiu para 56,9% no estudo.
O movimento tem sido lento. Nenhuma moeda concorrente assumiu seu lugar. Bancos centrais repartiram parte das reservas entre ouro e moedas de países menores.
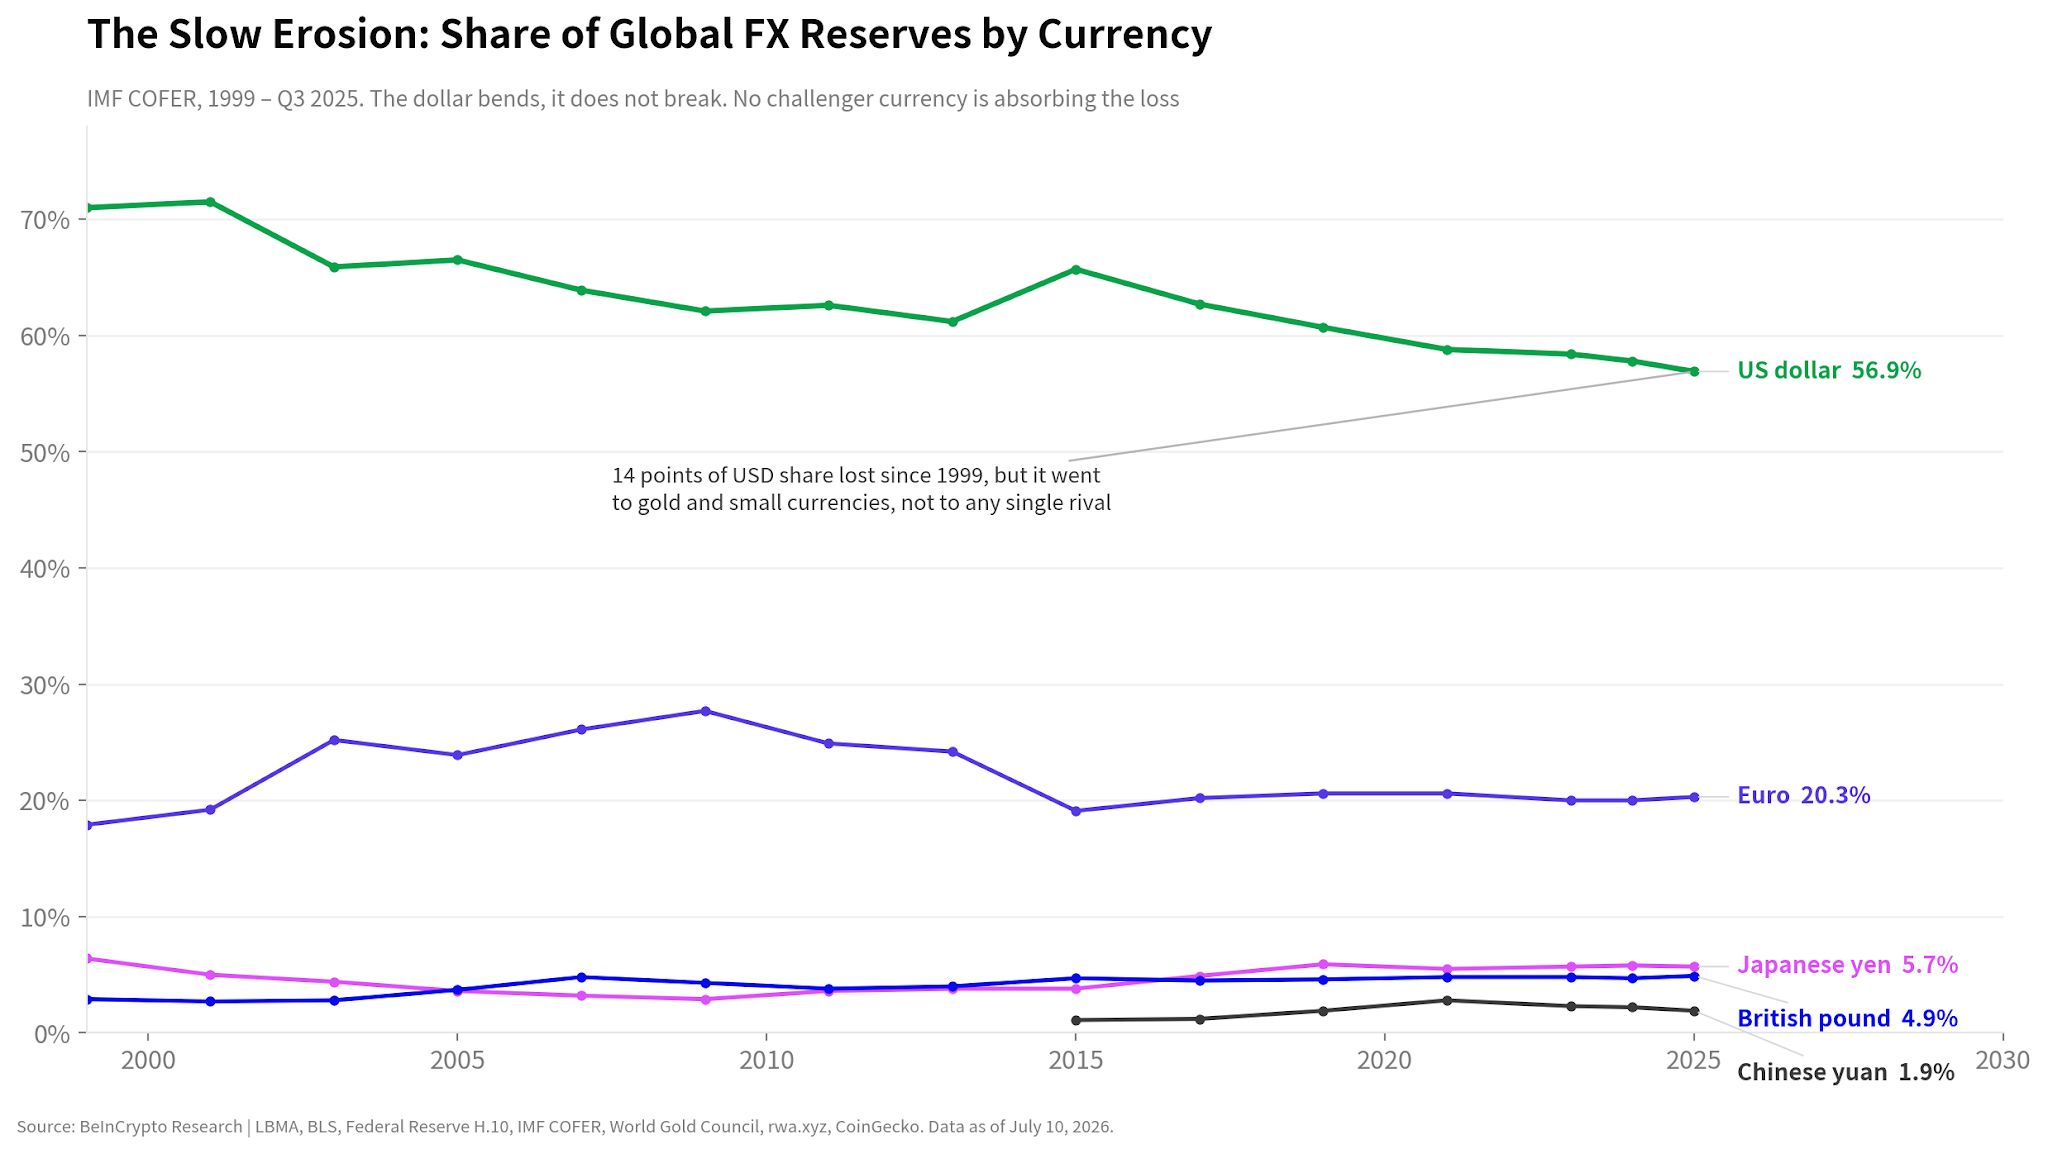 Figura 8. O dólar segue dominante, porém sua participação nas reservas globais divulgadas caiu desde 1999.
Dívida e sanções adicionam risco de longo prazo
A dívida federal dos EUA estava próxima de 120% do produto econômico anual. Um nível elevado de endividamento não desencadeia automaticamente uma crise cambial, mas pode limitar as opções de política e aumentar a pressão para tolerar inflação.
O congelamento de cerca de US$ 300 bilhões em reservas do banco central russo após a invasão da Ucrânia expôs outro risco. Ativos em dólar mantidos em bancos e custodians podem ser bloqueados por autoridades governamentais.
A lição pesa especialmente para Estados e entidades sob sanções, mas também justifica o aumento das reservas de ouro em alguns bancos centrais. Ouro mantido diretamente não depende do sistema de pagamentos de outros países.
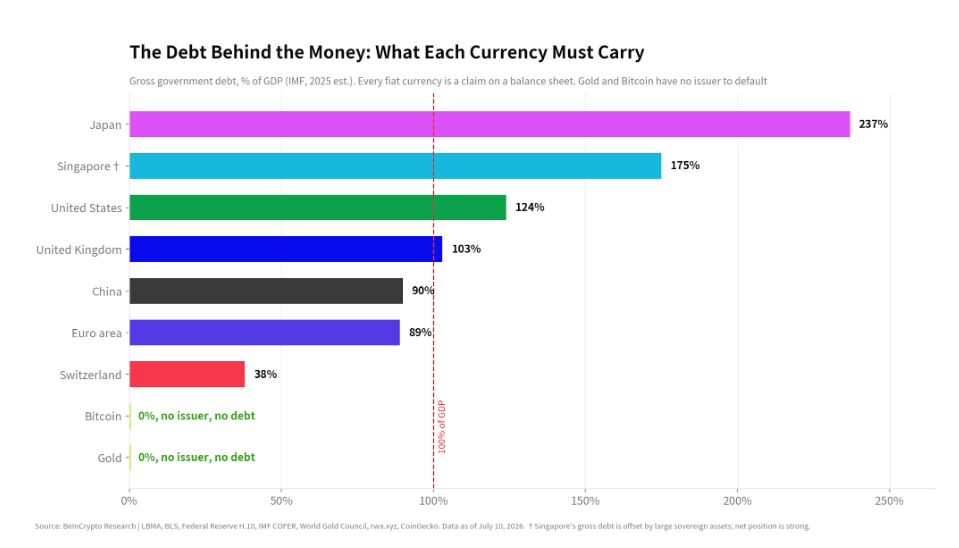 Figura 9. A dívida pública apresenta grande variação entre as moedas analisadas. O elevado endividamento pode reduzir o espaço de atuação dos bancos centrais para elevar juros ou defender suas moedas.
Finanças digitais ampliam o alcance do dólar
Stablecoins e produtos tokenizados de títulos do Tesouro dos EUA levaram o dólar para redes de blockchain. Na data de corte, o mercado contava com centenas de bilhões em stablecoins atreladas ao dólar e cerca de US$ 15 bilhões em Treasuries tokenizadas.
Esses instrumentos criam novas rotas de liquidação. Entretanto, continuam lastreados em ativos em dólar e, por isso, ampliam o sistema já existente do dólar, sem substituí-lo.
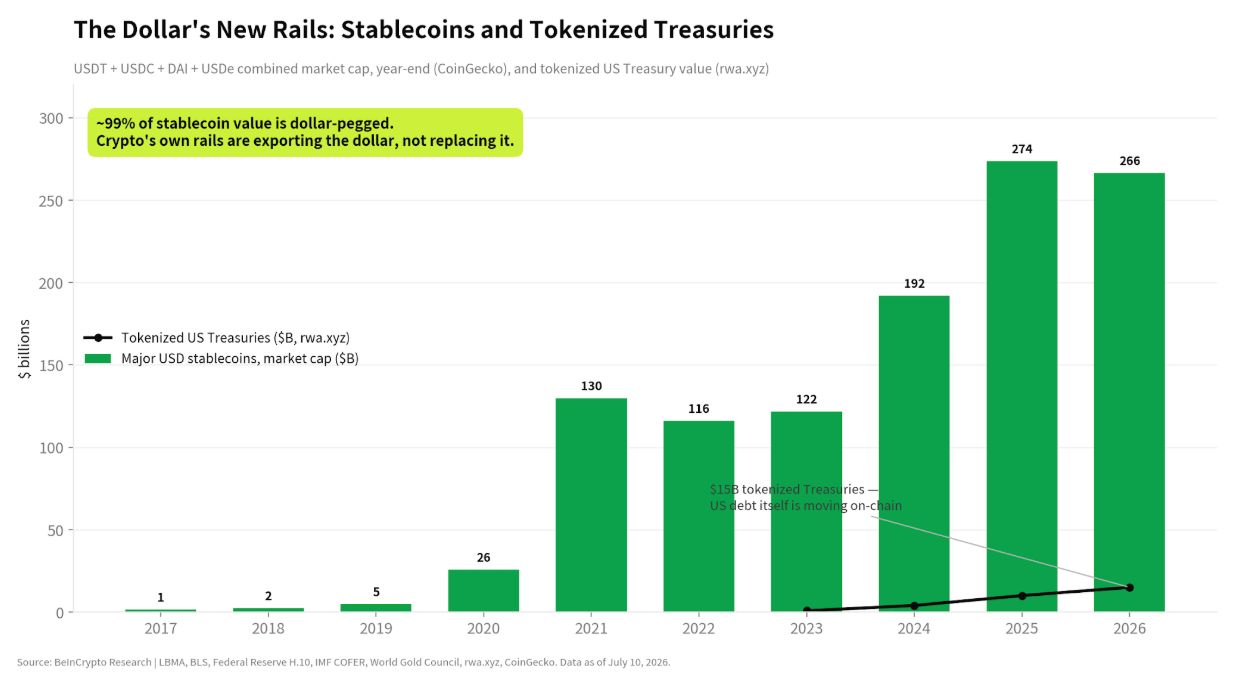 Figura 10. Stablecoins lastreadas em dólar e Treasuries tokenizadas cresceram de forma expressiva, criando novas vias digitais para a moeda existente.
Veredicto: O dólar permanece como a principal opção para liquidez e compromissos de curto prazo. Só o caixa é uma proteção fraca contra a inflação no horizonte de longo prazo.
2. Ouro: o seguro de longo prazo
O ouro teve o desempenho mais sólido dos últimos 55 anos. Um investimento hipotético de US$ 100 se transformou em US$ 9.436, valor muito acima da linha da inflação, de US$ 815.
A vantagem do ouro é clara: nenhum governo emite ouro e nenhum banco central pode aumentar sua oferta simplesmente por decisão política. Ele conta com um mercado global antigo e não depende de nenhum emissor que possa dar calote.
Assim, o ouro protege contra riscos distintos dos associados ao dinheiro em dólar. Ele pode se valorizar quando investidores perdem confiança em moedas, dívida pública ou instituições financeiras.
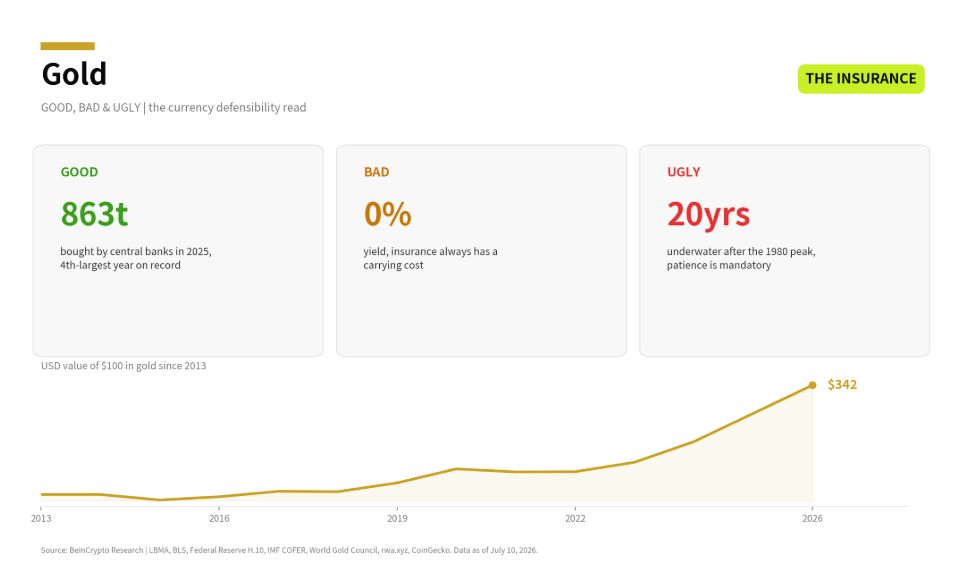 Figura 11. O ouro apresenta bons resultados em disciplina de oferta, confiança, proteção contra inflação e liquidez global. Custos de armazenagem e oscilações de preço afetam sua avaliação.
O ouro nem sempre protegeu poupadores
No longo prazo, o retorno escondeu períodos extensos de frustração. O ouro superou a inflação dos EUA em 59% das janelas móveis de 10 anos, ou seja, houve fracasso em quase quatro de cada dez desses períodos.
O pior período de 10 anos resultou em perda anual de cerca de 8,3% descontada a inflação. O investidor que entrou perto do pico em 1980 aguardou aproximadamente duas décadas para obter uma recuperação consistente.
Em contraste, o intervalo mais recente de 10 anos registrou retorno anual de cerca de 10% acima da inflação. Esse foi o melhor desempenho de década móvel desde 2011.
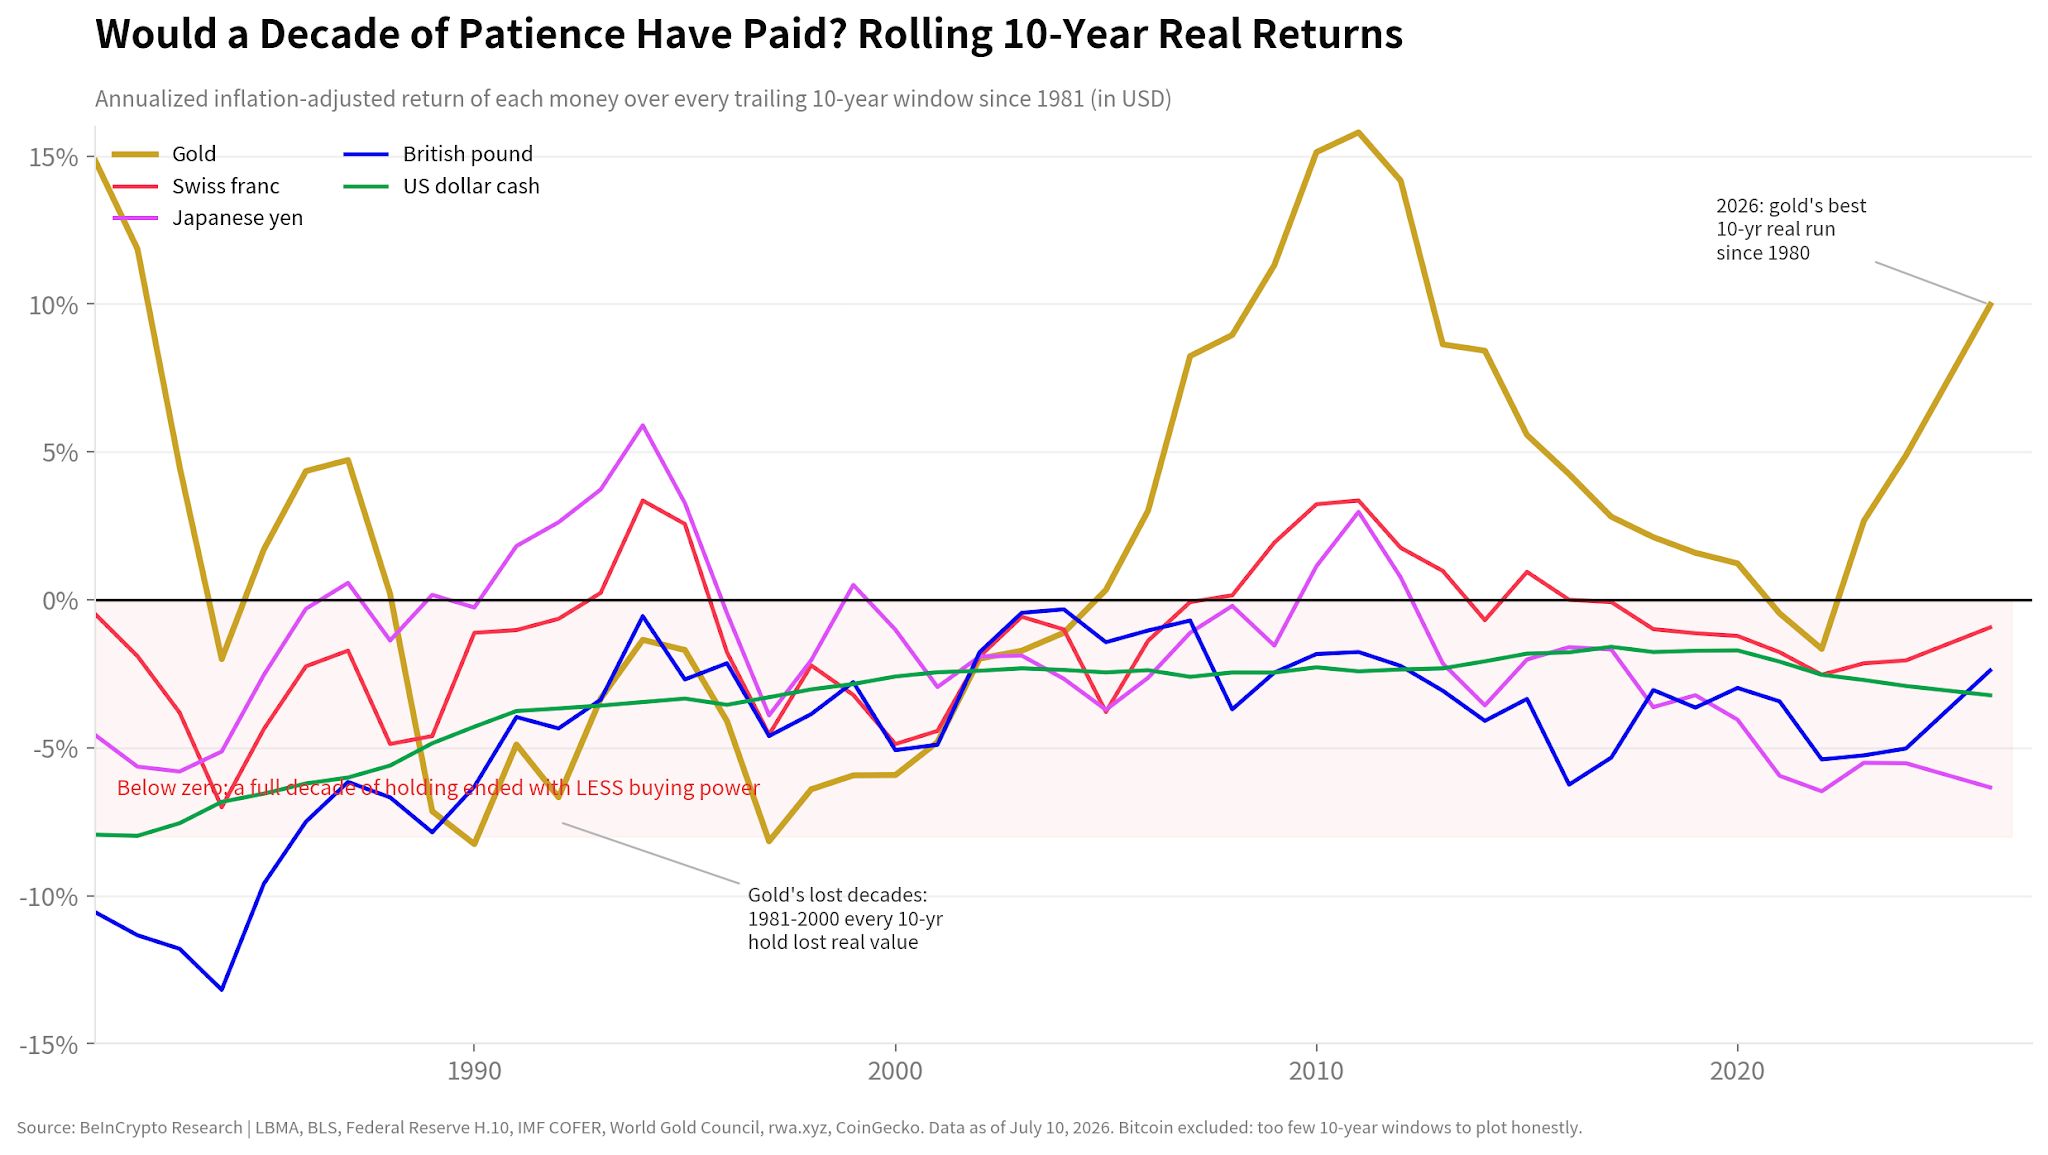 Figura 12. Retornos reais móveis de 10 anos mostram que a proteção do ouro contra inflação ocorre em ciclos, enquanto moedas fiduciárias frequentemente ficam abaixo de zero.
A alta recente é abrangente, não se limita ao dólar
O ouro atingiu recordes em dólar, euro, libra, iene e yuan. Quando um ativo se valoriza diante de várias moedas de peso, o movimento reflete inquietação sobre moedas soberanas de modo geral.
Esse padrão é um dos motivos para a classificação do ouro como seguro. Ele pode responder a riscos que afetam múltiplos países simultaneamente.
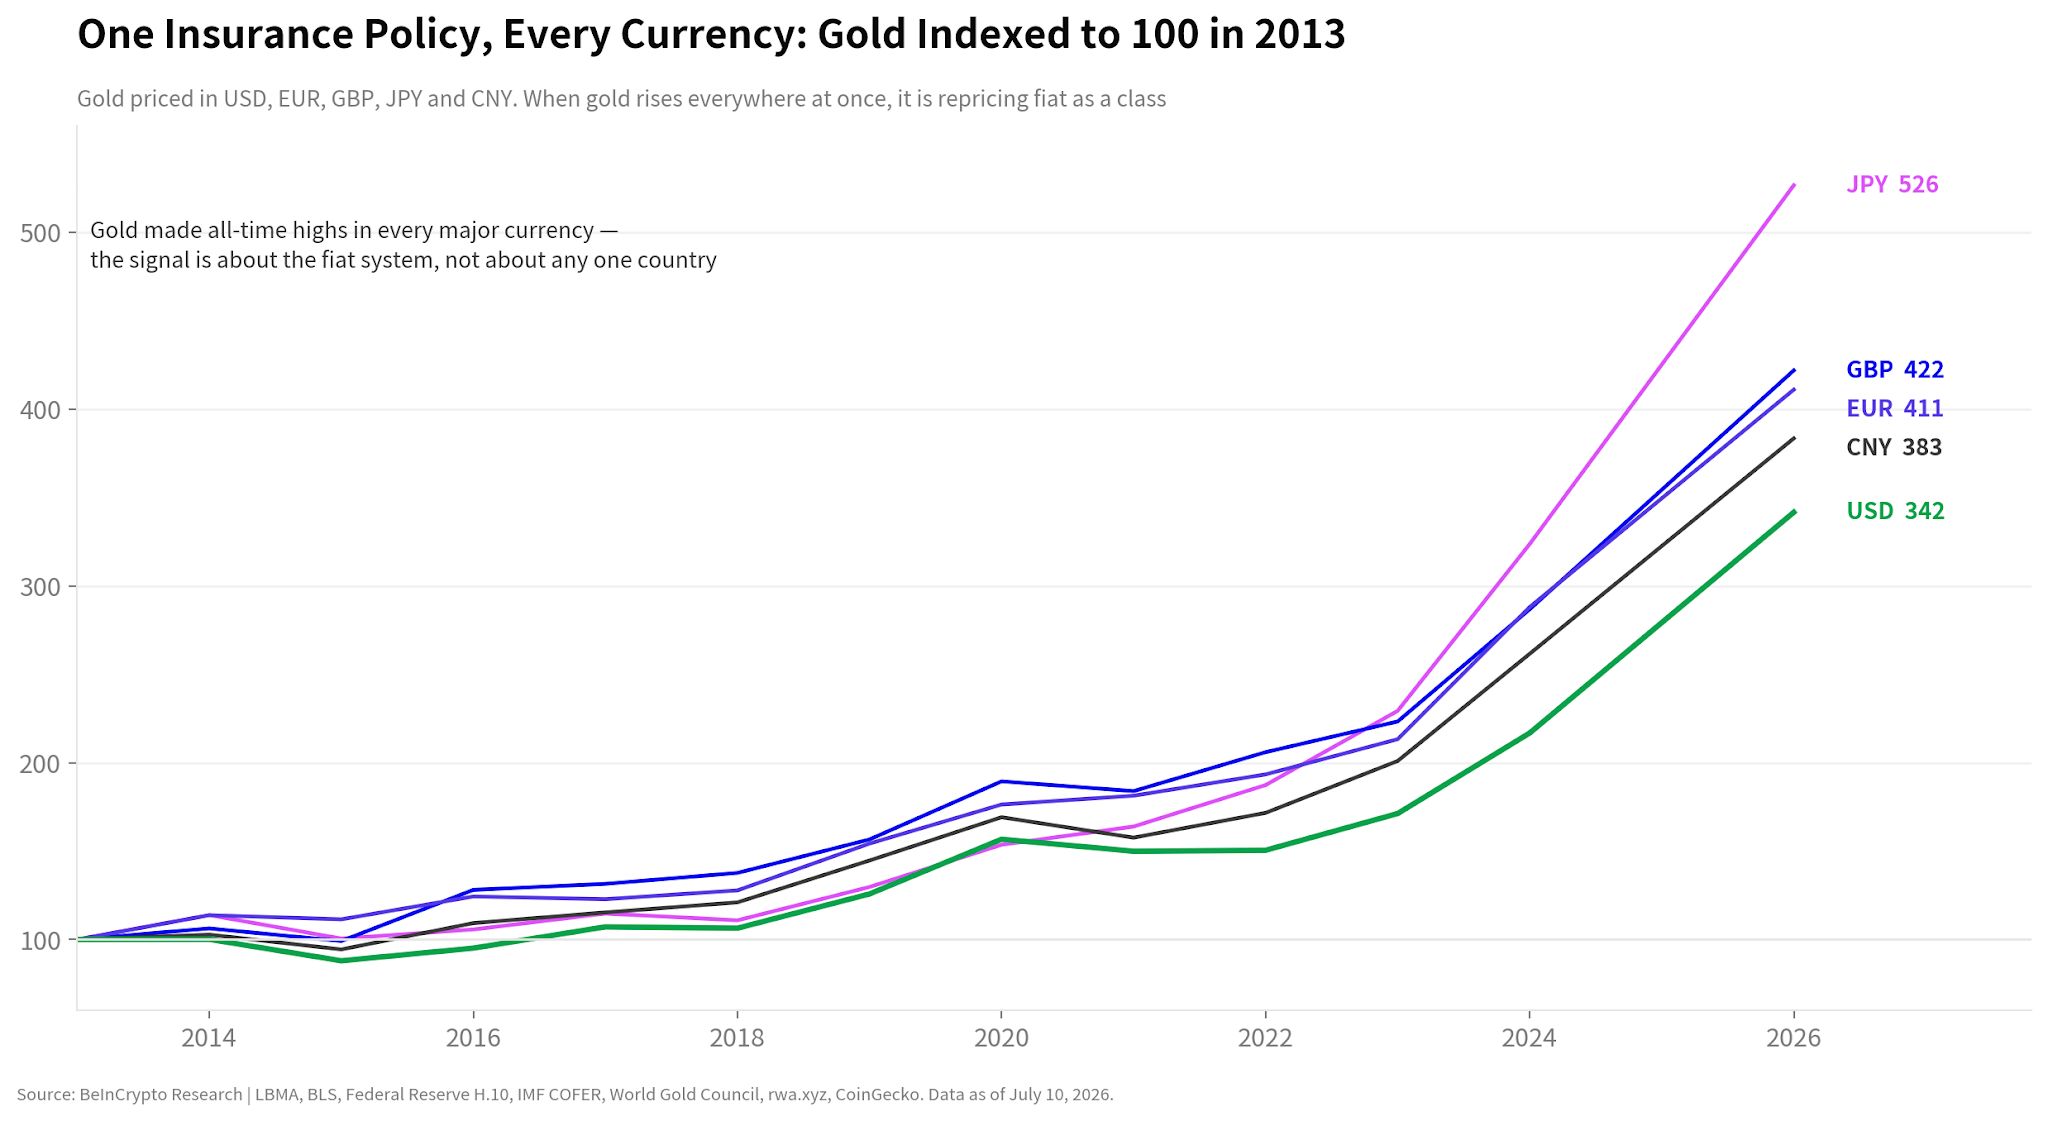 Figura 13. O ouro valorizou de forma acentuada frente a cinco moedas relevantes, indicando reprecificação global em vez de fraqueza pontual em apenas uma.
Bancos centrais adquiriram 863 toneladas de ouro em 2025. Esse foi o quarto ano seguido de demanda oficial acima da média.
Essas compras não asseguram novas altas de preço. Contudo, demonstram que gestores de reservas passaram a utilizar ouro junto de títulos públicos.
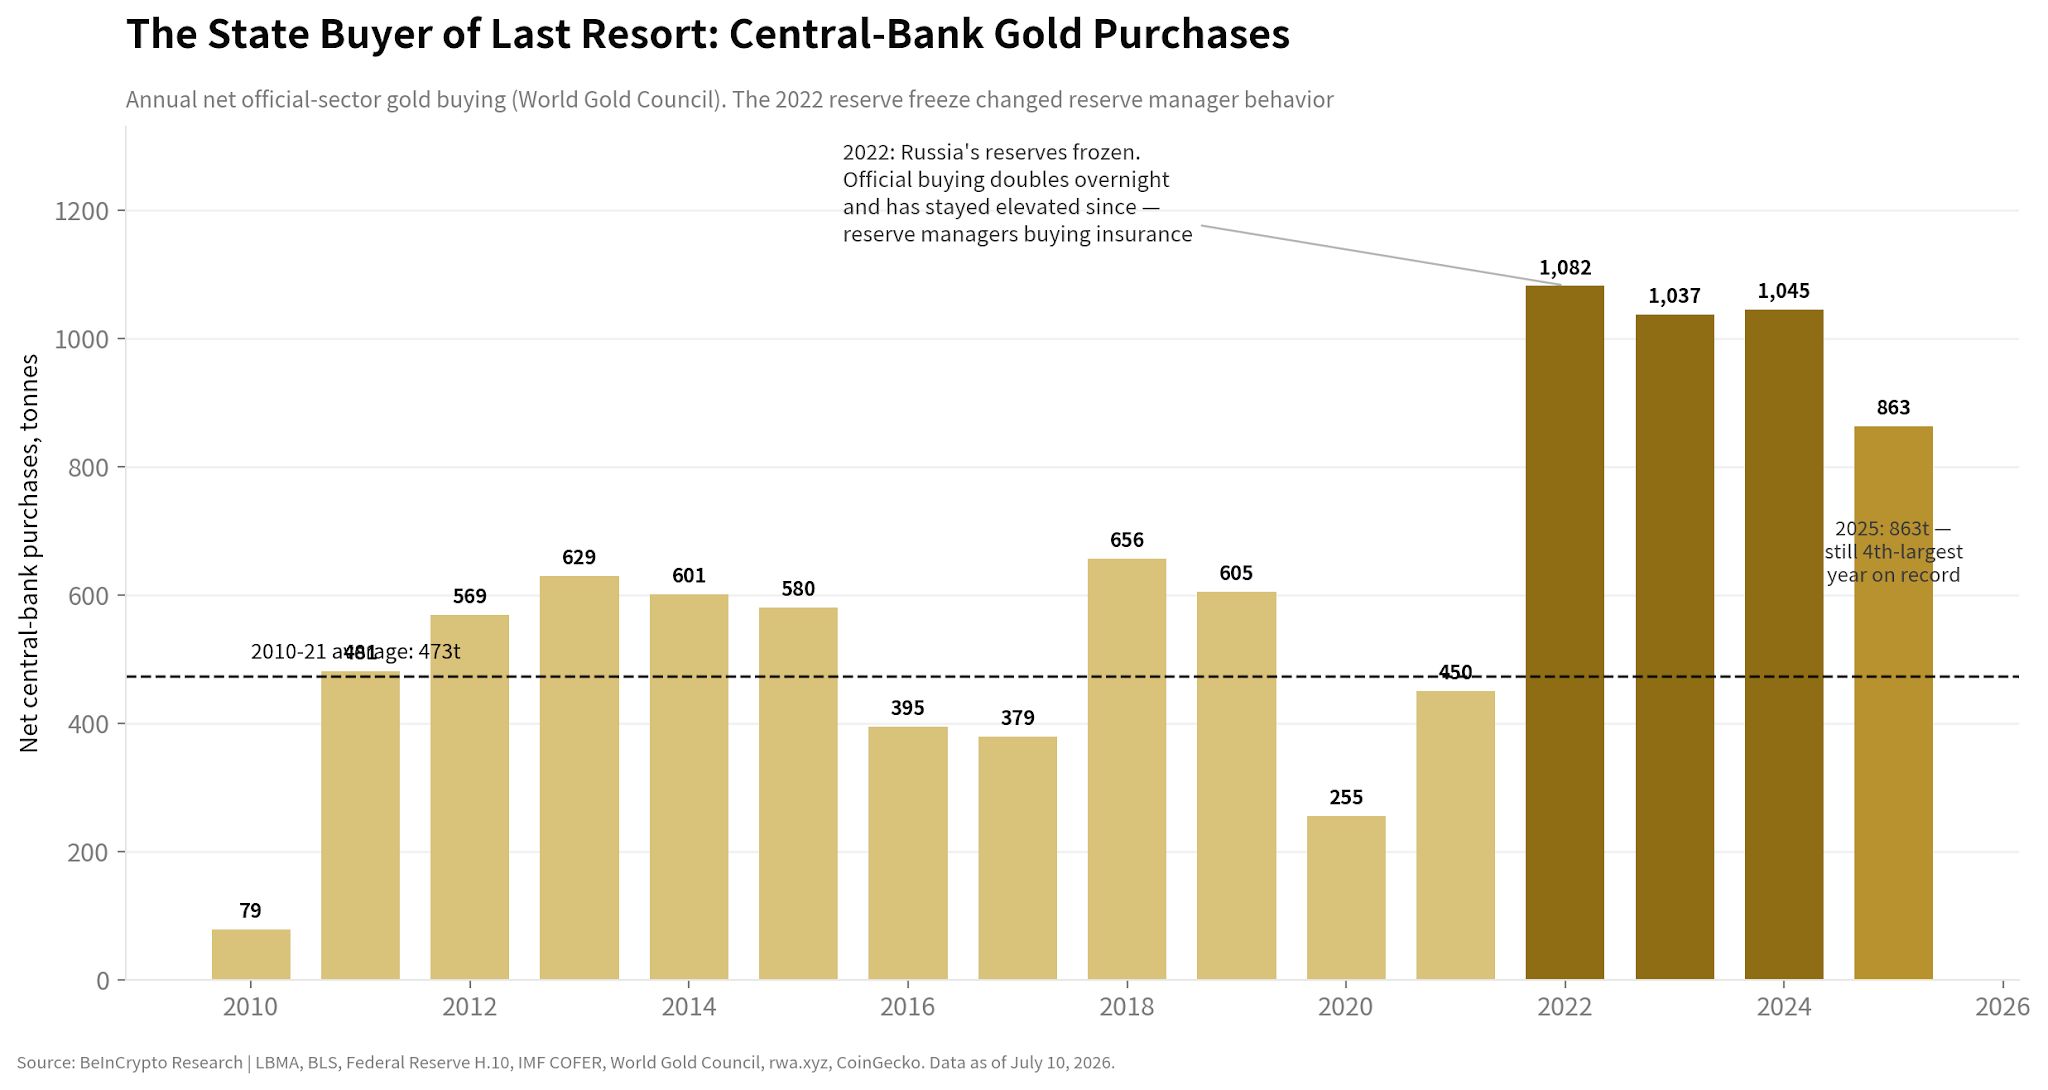 Figura 14. As compras de ouro por bancos centrais permaneceram elevadas em 2025, após três anos de alta expressiva.
Armazenamento é a principal fraqueza prática do ouro
O ouro físico possui peso elevado, gera custos de segurança e apresenta desafios para transporte em grandes volumes. O ouro mantido por meio de fundos ou instituições financeiras é mais fácil de negociar, mas o investidor passa a depender de um custodiante.
Governos também já restringiram a posse privada no passado. Os Estados Unidos limitaram fortemente a posse privada de ouro monetário de 1933 até os anos 1970.
Conclusão: O ouro apresenta o histórico mais sólido em longo prazo e pode ser um seguro contra ampla perda de confiança no dinheiro estatal. Ainda assim, pode registrar quedas acentuadas e permanecer enfraquecido por vários anos.
3. Bitcoin: potencial de alta com risco elevado
O Bitcoin teve o maior retorno no teste padrão de 2013. Um valor simulado de US$ 100 se transformou em US$ 8.381 até julho de 2026, enquanto o ouro chegou a US$ 342 e o alvo da inflação seria US$ 144.
Suas regras limitam o total a 21 milhões de unidades. O investidor pode manter o Bitcoin diretamente sem depender de instituições financeiras, embora a segurança exija cuidados técnicos.
Essas características abordam duas fraquezas do dinheiro estatal: o aumento da oferta e a possibilidade de intermediários bloquearem o acesso. Isso ajuda a explicar por que parte dos investidores vê o Bitcoin como uma alternativa digital ao ouro.
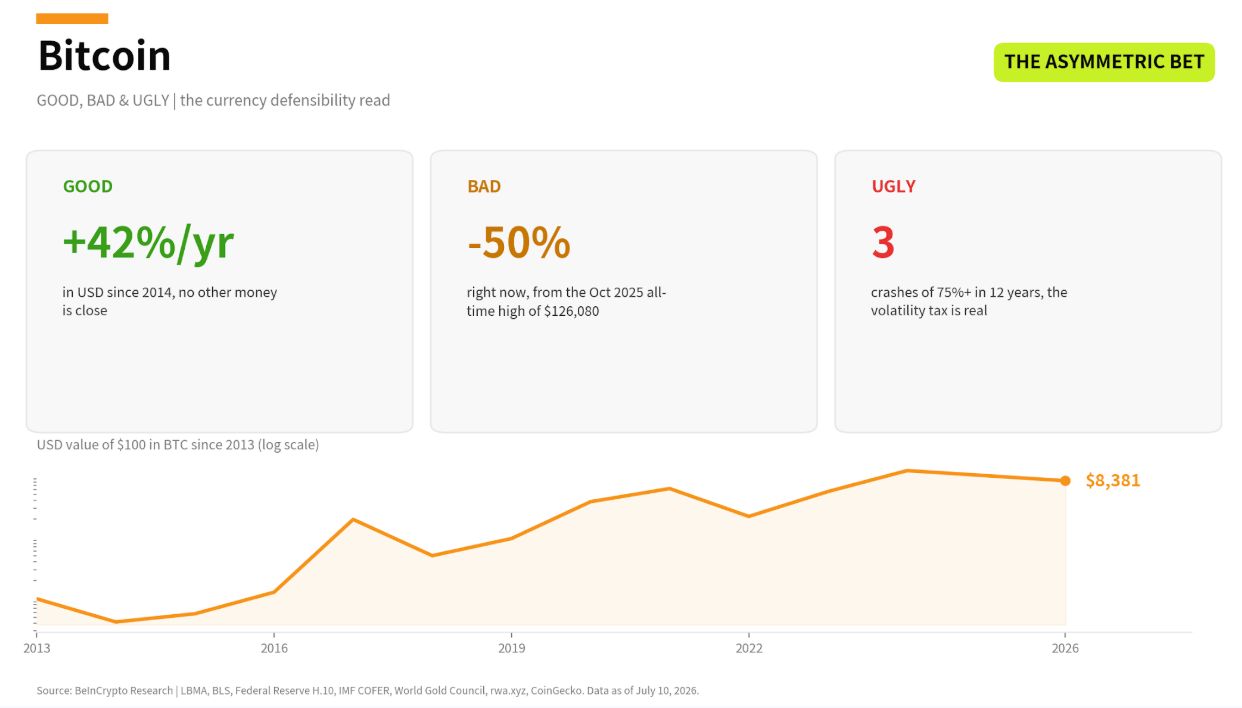 Figura 15. O Bitcoin se destaca em disciplina de oferta e portabilidade, mas apresenta desempenho fraco em crises e estabilidade de preços.
O curto histórico favorece o resultado
O Bitcoin superou a inflação em todas as quatro janelas disponíveis de 10 anos, todas começando no início do período de ascensão do ativo.
O ouro, o franco, o iene e a libra contam com décadas de dados em vários ciclos inflacionários e de juros. O Bitcoin não tem esse histórico, o que reduz a confiança no resultado.
O investidor precisaria suportar quedas sucessivas
O Bitcoin caiu cerca de 82% do pico de 2013 até a mínima de 2015. Teve baixa de 77% durante o mercado de baixa em 2022 e permaneceu cerca de 50% abaixo do recorde de outubro de 2025 de US$ 126.080 na data limite do estudo.
Essas perdas são muito grandes para reservas que podem ser necessárias rapidamente. Quem foi forçado a vender em períodos de queda pode nunca obter o retorno de longo prazo apresentado no gráfico.
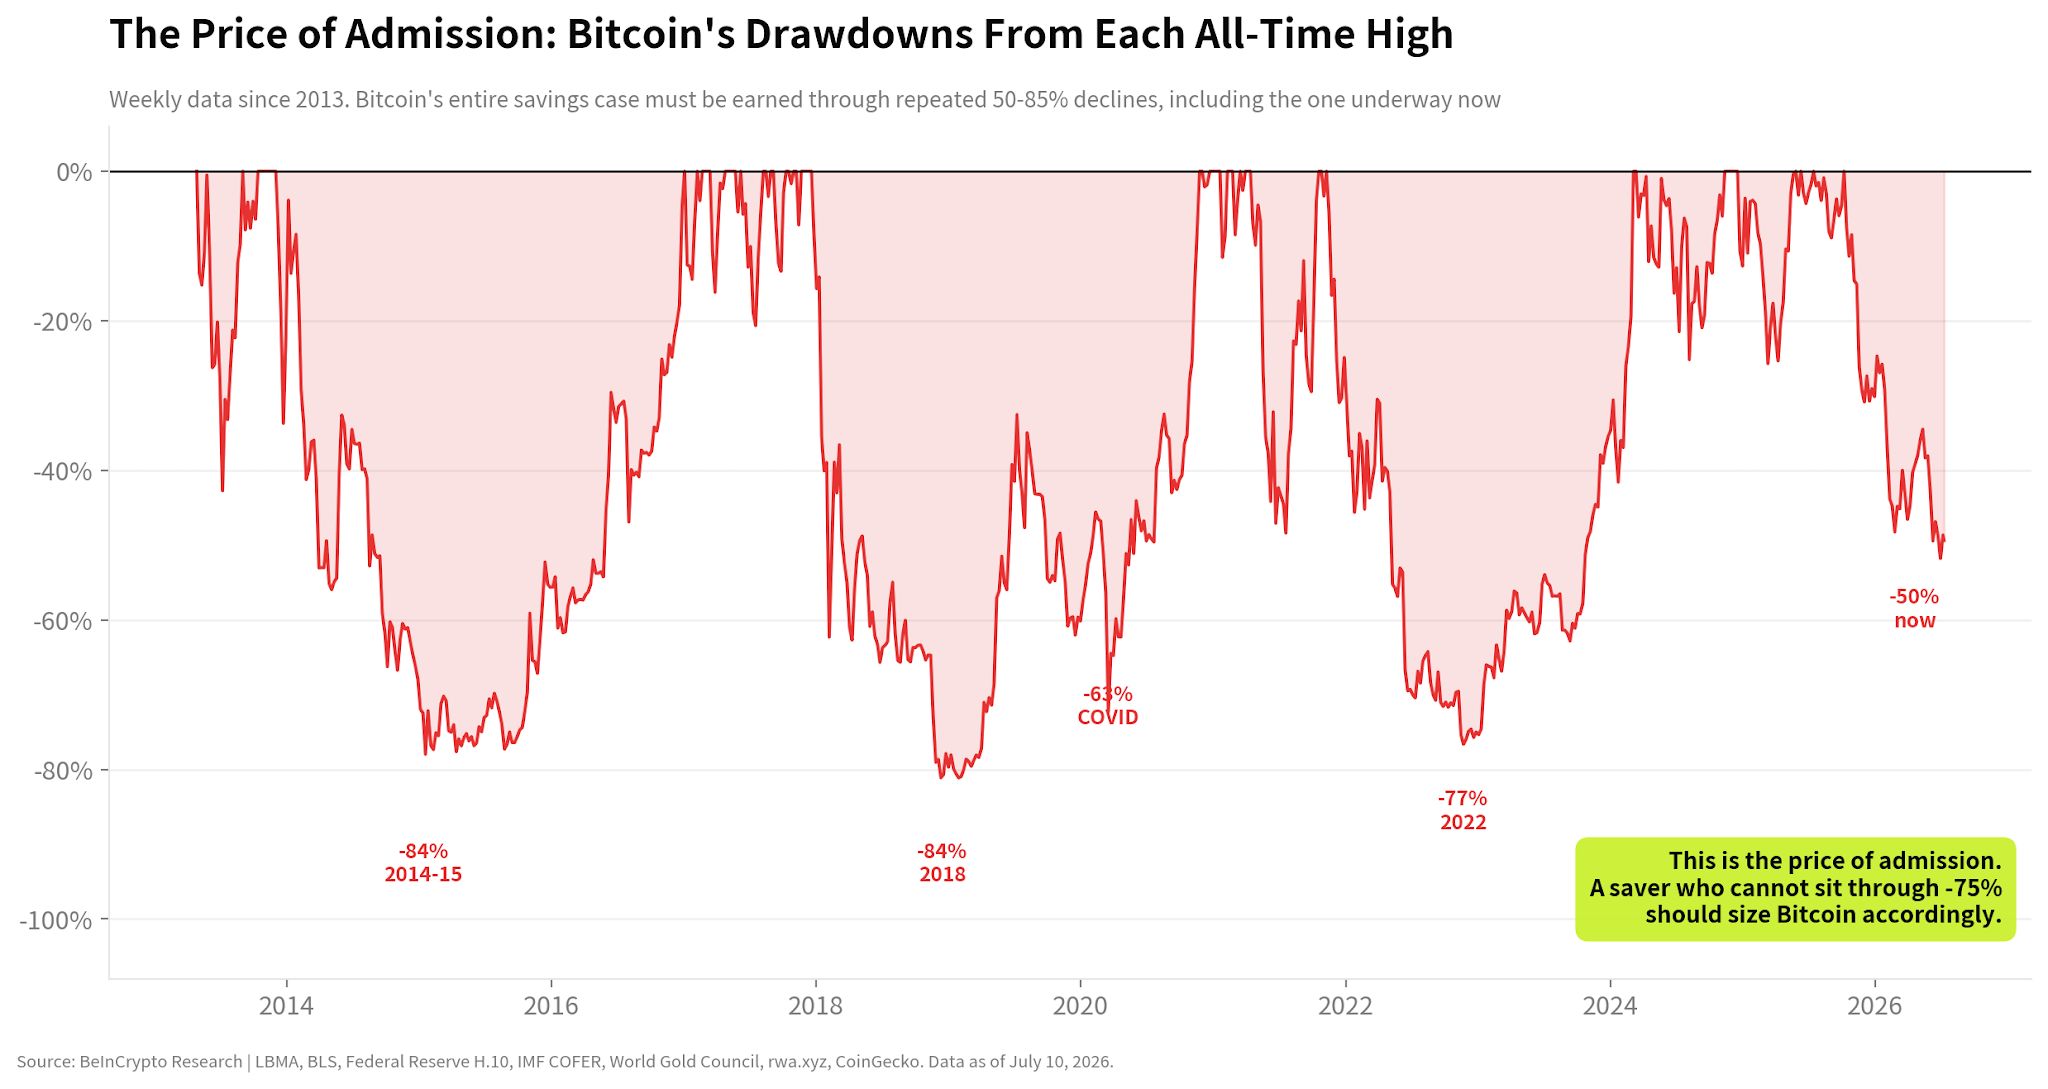 Figura 16. O histórico de correções do Bitcoin mostra diversas perdas de metade ou mais em relação aos picos anteriores.
O Bitcoin também perdeu valor em relação ao ouro durante a queda recente. Um BTC comprava cerca de 35 onças de ouro no final de 2024 e aproximadamente 15 onças em julho de 2026.
Essa comparação é importante porque a alta em dólares não significa necessariamente preservação de valor perante outros ativos escassos.
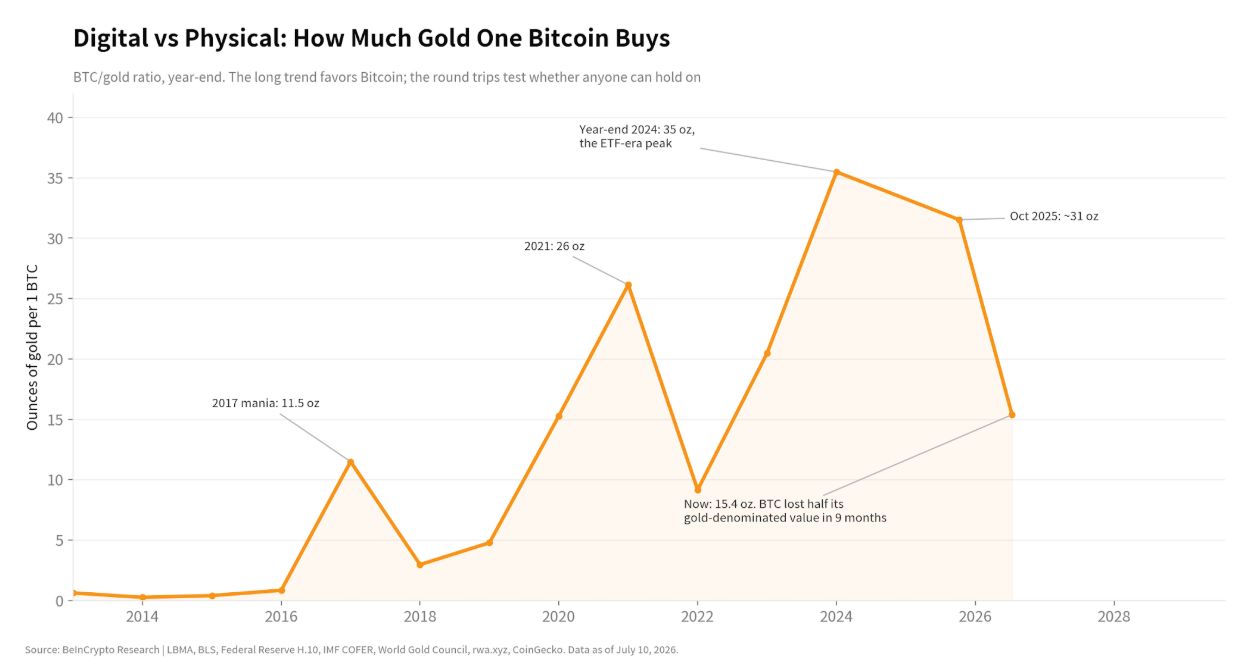 Figura 17. A relação entre Bitcoin e ouro mostra quantas onças de ouro um BTC poderia comprar. O índice caiu drasticamente após o fim de 2024.
O Bitcoin apresentou comportamento de ativo de risco em momentos de pânico
O Bitcoin sofreu queda acentuada durante o pânico do mercado em março de 2020. Recebeu a nota mais baixa para comportamento em crise na avaliação, já que investidores costumam vendê-lo quando precisam de liquidez imediata.
Isso não elimina sua proposta de longo prazo, mas restringe sua utilidade como reserva de emergência.
Conclusão: O Bitcoin oferece maior potencial de valorização e proteção contra diluição da oferta. Contudo, o histórico recente e as correções extremas tornam a moeda inadequada para recursos que o investidor não pode perder ou não pode manter intocados.
Por que as demais moedas não compuseram o grupo final
Diversas moedas fiduciárias superaram o dólar em alguns quesitos, mas nenhuma ofereceu uma atuação suficientemente diferente na composição final.
Franco suíço: a moeda fiduciária mais forte
O franco suíço transformou US$ 100 em 1971 em US$ 486 e US$ 100 em 2013 em US$ 110. Foi a única moeda fiduciária que superou o dólar no teste de 2013.
A Suíça apresenta longo histórico de baixa inflação e instituições sólidas. Sua moeda tende a valorizar em momentos de aversão ao risco dos investidores.
Contudo, o franco superou a inflação dos Estados Unidos em apenas 22% dos períodos móveis de 10 anos. Além disso, trata-se de um mercado de pequeno porte, o que limita sua capacidade de absorver poupança global no volume do dólar.
Políticas podem gerar movimentos repentinos. Em janeiro de 2015, o Banco Nacional da Suíça encerrou, sem aviso prévio, o piso cambial em relação ao euro; o franco chegou a valorizar até 30% em poucos minutos.
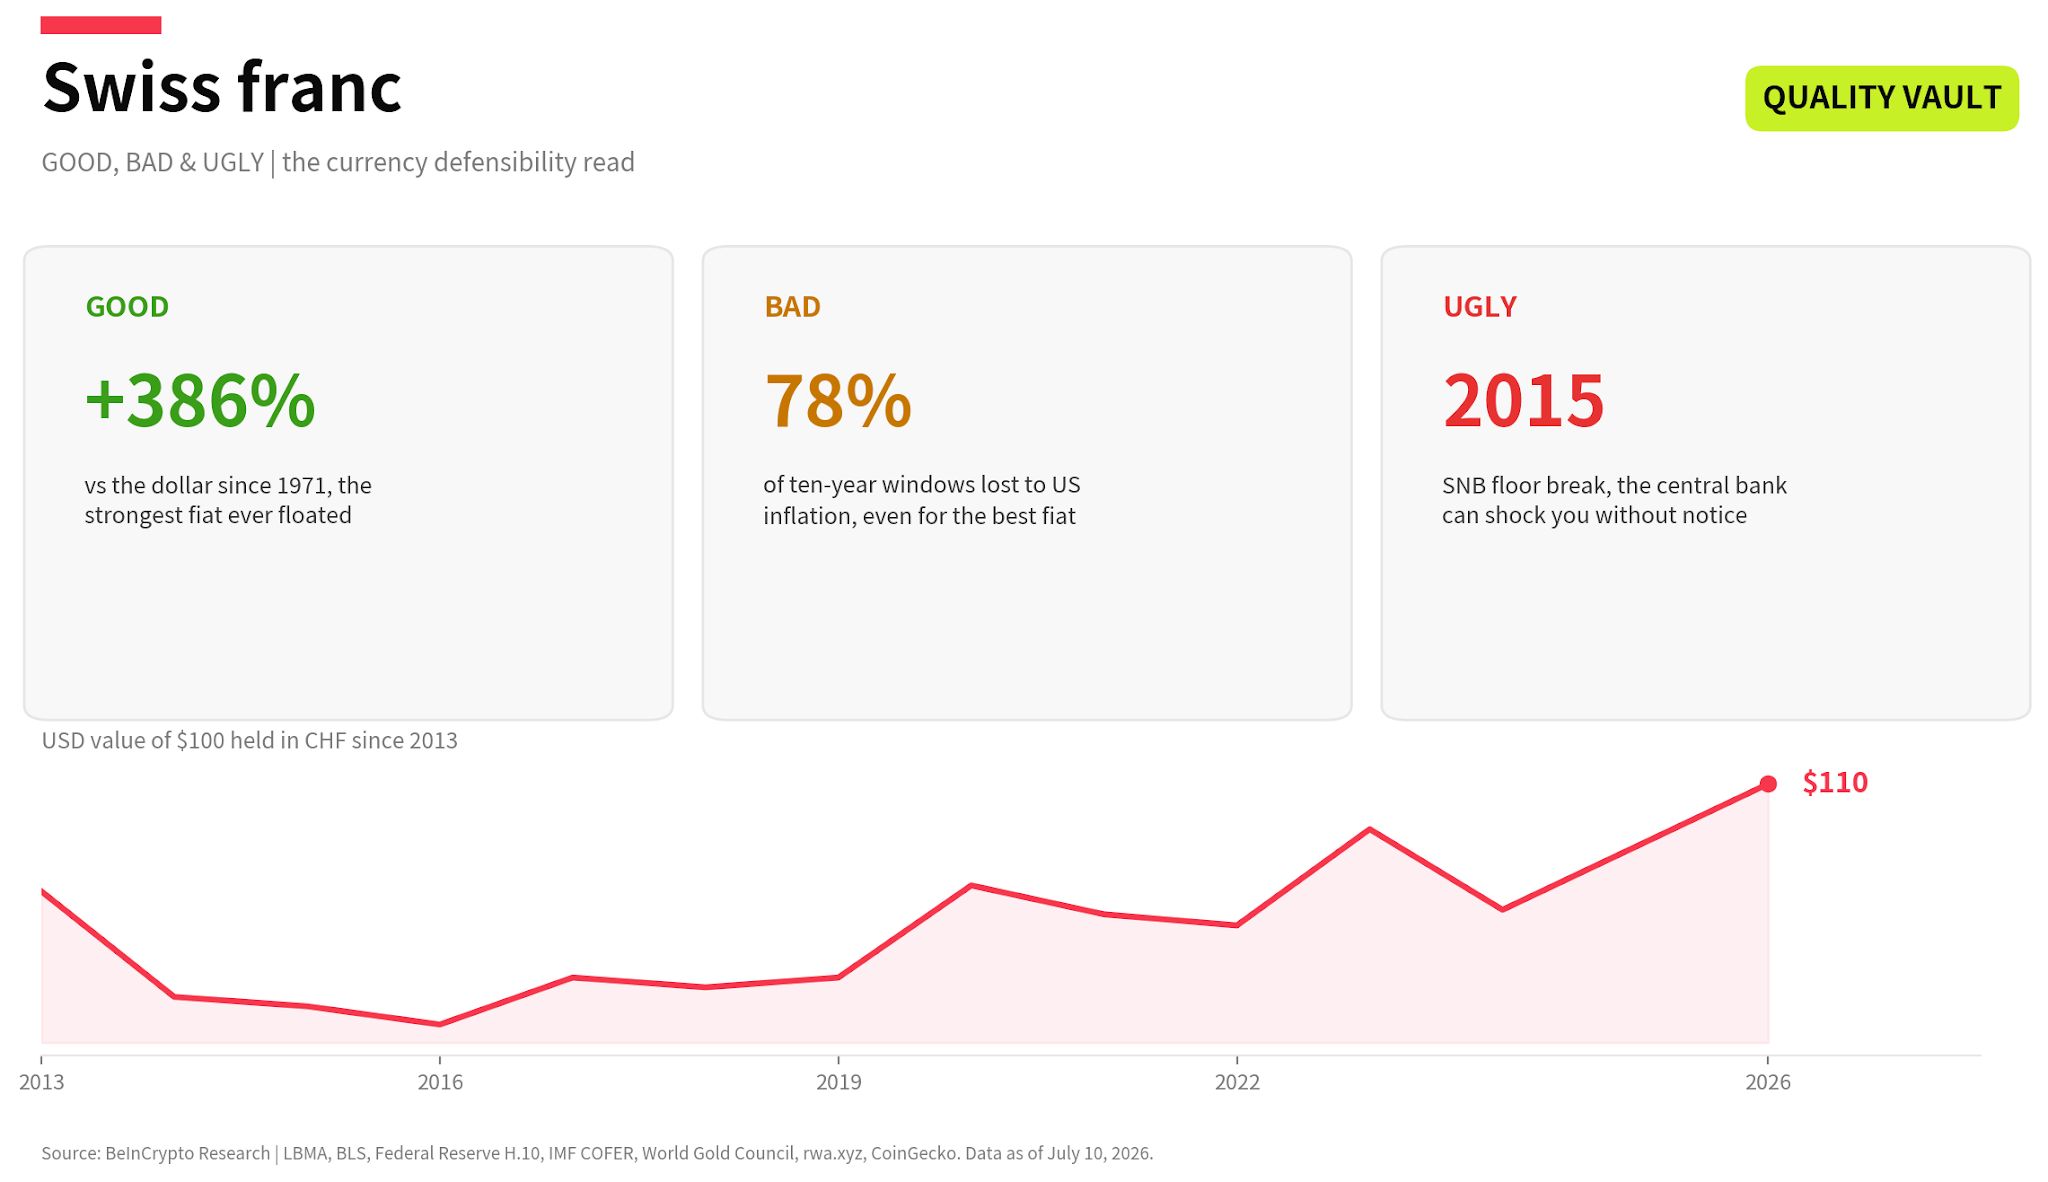 Figura 18. O franco suíço foi a moeda fiduciária mais forte na pesquisa, porém não passou no teste da inflação na maioria dos períodos de longo prazo.
Conclusão: Uma reserva fiduciária de alta qualidade para poupadores com acesso eficiente. Melhora a camada de caixa, mas não substitui o papel da inflação do ouro ou o potencial de valorização do Bitcoin.
Dólar de Singapura: uma moeda regional forte
O dólar de Singapura terminou o teste de 2013 em US$ 98, valor próximo ao inicial e bem superior ao apresentado pelo euro, libra, iene ou yuan.
A Autoridade Monetária de Singapura administra a moeda em relação a uma cesta dentro de uma faixa de política. O sistema gerou estabilidade, mas a taxa de câmbio depende de decisões de política, influenciadas parcialmente pelas demandas de uma economia exportadora.
O mercado é restrito. O dólar de Singapura não aparece como categoria relevante nos dados globais de reservas do FMI.
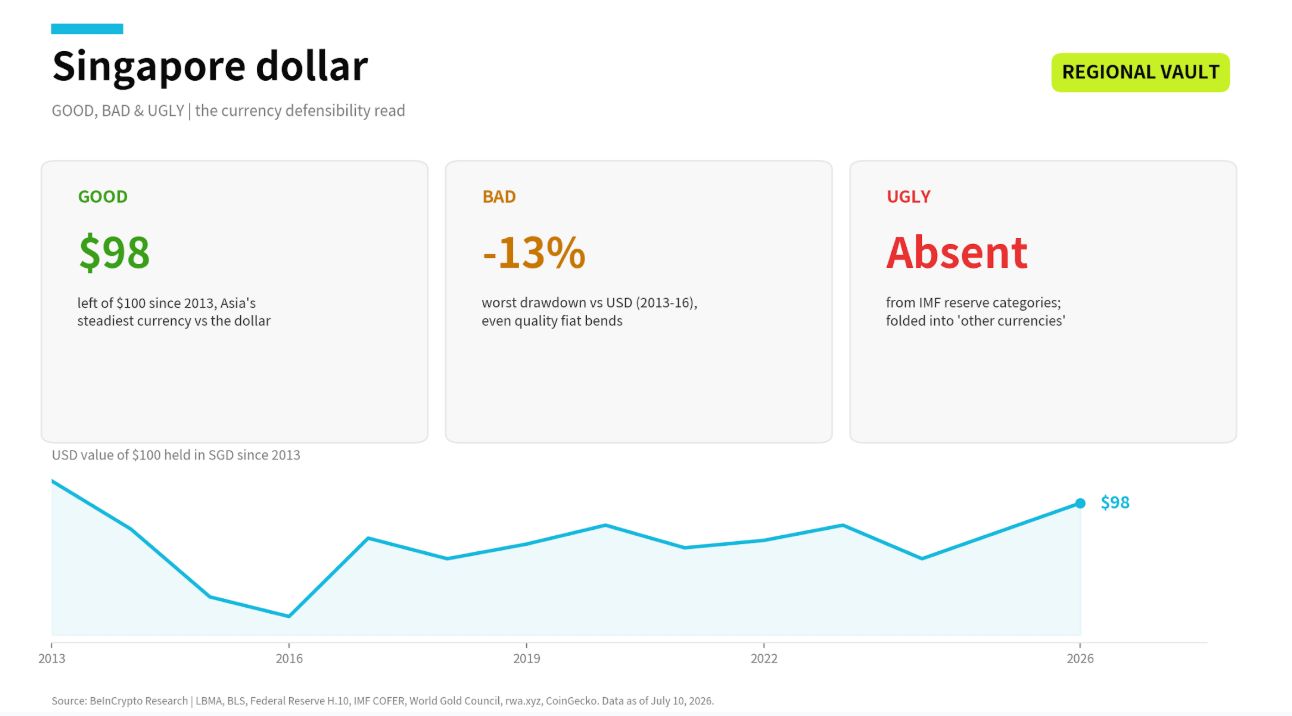 Figura 19. O dólar de Singapura manteve estabilidade em relação ao dólar americano após 2013, embora não tenha atingido a linha da inflação nos EUA.
Conclusão: Reserva regional disciplinada. O tamanho reduzido e a taxa de câmbio gerida limitam seu papel como âncora global de poupança.
Euro: mercados amplos, retornos mais fracos
O euro é claramente a segunda maior reserva global, com 20,3% das reservas informadas. Seus mercados são extensos, líquidos e amplamente acessíveis.
Porém, US$ 100 convertidos em euros ao final de 2013 valiam US$ 83 em julho de 2026. Houve perda frente ao dólar e ficou distante da meta de inflação de US$ 144.
O euro também reúne um banco central para 20 governos nacionais e mercados de títulos. Em situações de crise, investidores costumam questionar se o país mais vulnerável receberá suporte dos demais.
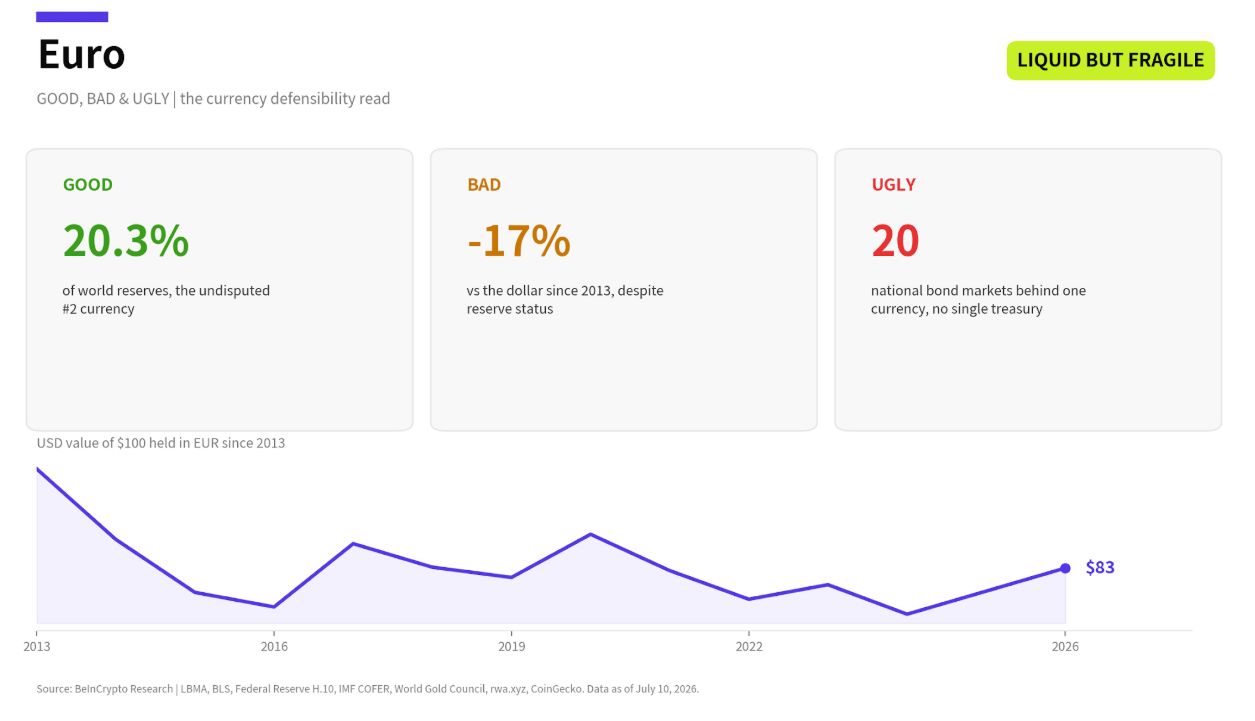 Figura 20. O euro é líquido e tem confiança ampla, mas perdeu valor diante do dólar após 2013 e enfrenta risco de fragmentação.
Conclusão: É útil para gastos e reservas na zona do euro. A análise não identificou vantagens do euro frente ao dólar como proteção inflacionária de longo prazo.
Libra esterlina: moeda líquida em declínio prolongado
A libra segue como importante moeda nas negociações globais e possui posição relevante entre as reservas internacionais. Londres oferece amplitude aos mercados financeiros.
Seu desempenho como reserva no longo prazo foi o mais fraco do teste iniciado em 1971. A quantia inicial de US$ 100 caiu para US$ 53, e a libra não superou a inflação dos EUA em nenhum dos 46 períodos móveis de dez anos considerados.
O histórico inclui crises abruptas. A libra foi pressionada durante o resgate do FMI em 1976, na saída do mecanismo de câmbio europeu em 1992 e no choque orçamentário de 2022 no Reino Unido.
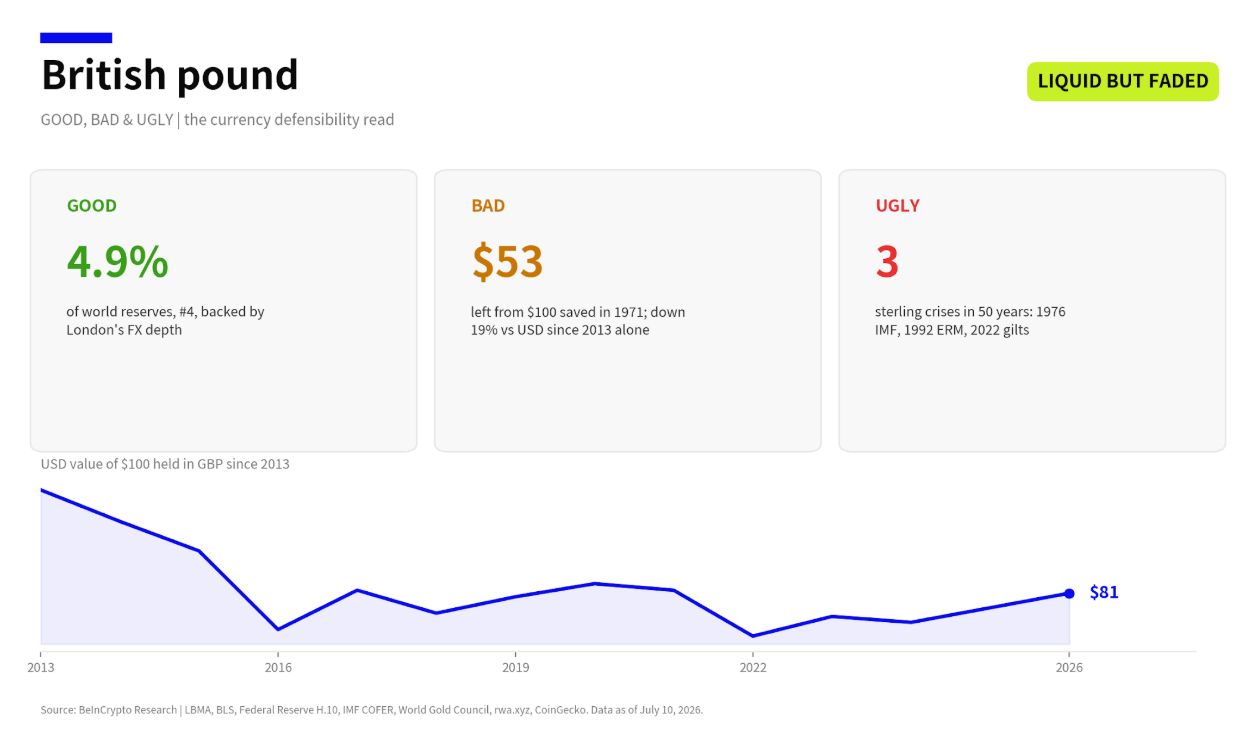 Figura 21. O mercado da libra segue amplo, porém o histórico de câmbio e inflação é de baixo desempenho.
Conclusão: Bastante acessível e líquida, sobretudo para gastos no Reino Unido. No entanto, não apresenta histórico sólido como reserva de valor de longo prazo.
Iene japonês: porto seguro que perdeu força após 2020
O iene quase dobrou frente ao dólar no teste de 55 anos, levando US$ 100 a US$ 194. Por muito tempo, o ativo foi visto como principal refúgio cambial na Ásia.
O cenário recente foi distinto. O iene desvalorizou cerca de 36% na comparação com o dólar de 2020 a julho de 2026, encerrando o teste de 2013 em US$ 65.
A dívida pública do Japão supera o dobro da produção anual do país, sendo que o Banco do Japão detém quase metade do mercado de títulos do governo. A elevação de juros para apoiar o iene pode, portanto, ampliar a pressão sobre as contas públicas.
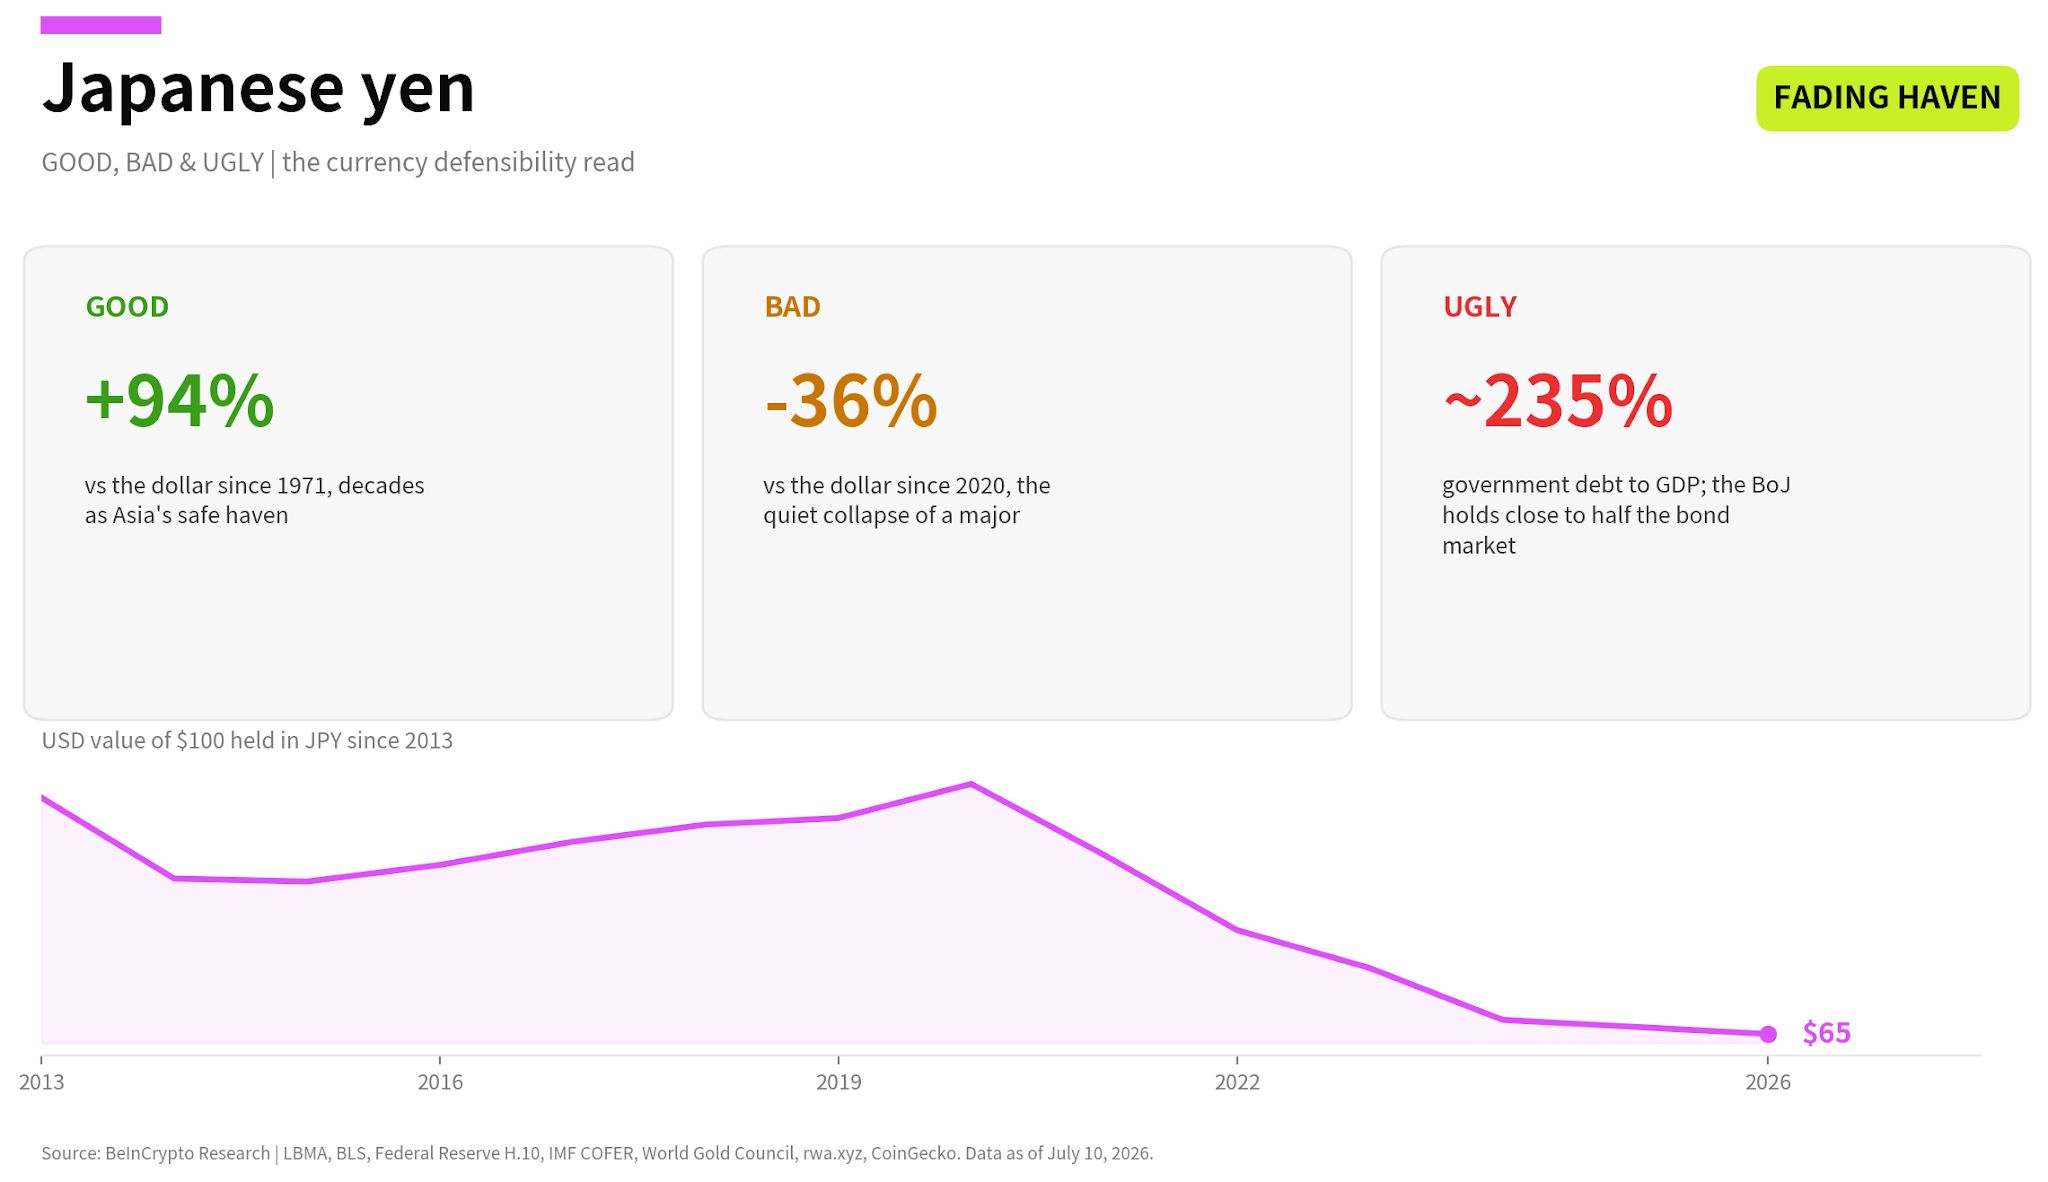 Figura 22. A trajetória do iene reúne históricos de valorização perante o dólar, seguidos por expressiva queda após 2020.
Conclusão: Continua sendo moeda de grande porte e liquidez, mas restrições recentes de política econômica enfraquecem seu papel como reserva de longo prazo.
Yuan chinês: escala com limites de acesso
A China possui a segunda maior economia do mundo e cerca de 30% de seu próprio comércio foi liquidado em yuan na data limite do estudo.
Os gestores de reservas globais continuam cautelosos. O yuan representou apenas 1,9% das reservas informadas e US$ 100 convertidos no final de 2013 valiam US$ 89 em julho de 2026.
O principal desafio é o controle. A China restringe a movimentação de recursos para fora do país. Assim, um investidor pode se deparar com regras que limitam quando ou como os valores podem sair do território chinês.
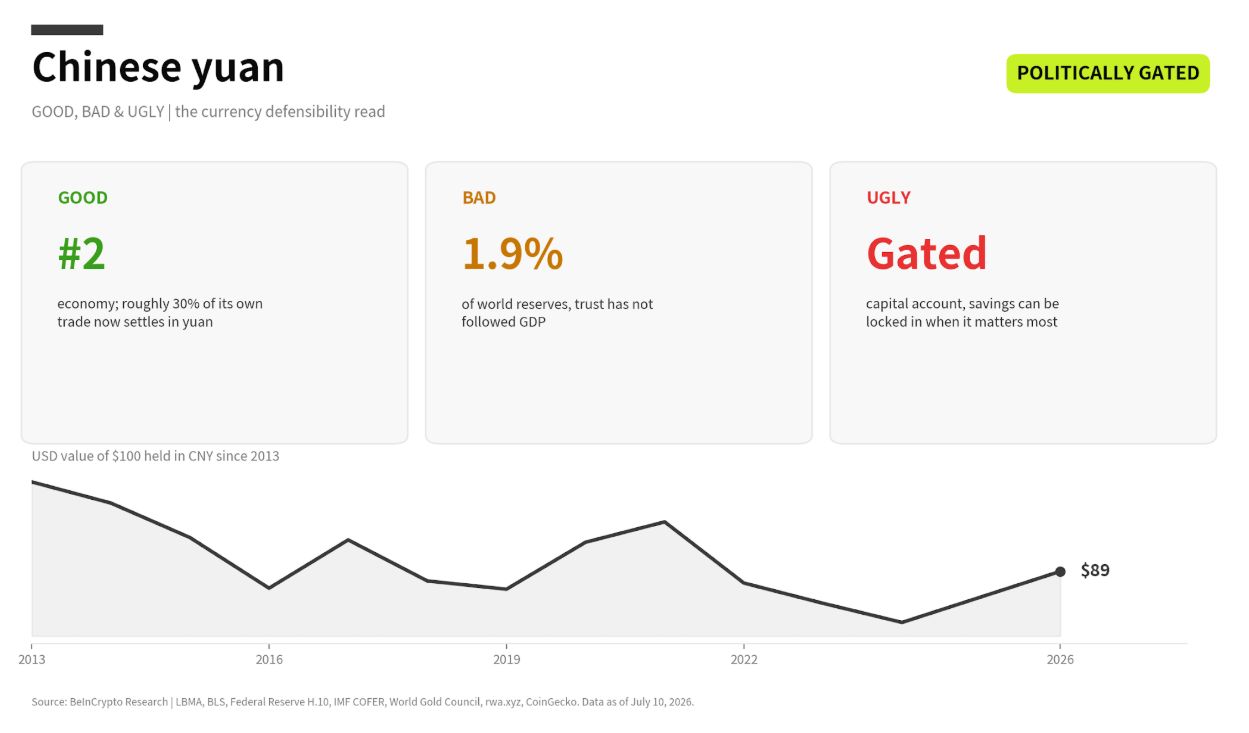 Figura 23. O yuan beneficia-se do porte econômico da China, mas os controles de capital e o uso restrito como reserva global limitam sua função de moeda para poupança.
Veredito: cada vez mais útil para transações comerciais ligadas à China. Os controles de capital tornam o yuan pouco adequado para servir como moeda de poupança global de uso geral.
O que as conclusões indicam para um poupador comum
O primeiro ponto é alinhar a moeda da reserva aos gastos. Quem paga aluguel e alimentação em euros precisa reservar a quantia correspondente. Manter todo o fundo de emergência em dólar americano traria risco cambial no momento da necessidade.
Após a cobertura das despesas imediatas, como aponta o estudo, a abordagem deve ser diversificada. Ativos em dólar fornecem liquidez global. O ouro protege contra riscos de longo prazo monetários e políticos. O Bitcoin pode acrescentar retorno de risco elevado para valores que possam permanecer investidos durante uma queda severa.
A pesquisa não estabelece um percentual universal para cada ativo. A composição mais adequada depende da moeda utilizada pelo investidor, prazo, acesso legal, alternativas de custódia e capacidade de suportar perdas.
Antes de decidir a moeda de poupança, o leitor deve questionar:
Quando vou precisar do recurso? Fundos para uso próximo exigem estabilidade e acesso rápido. Em que moeda gastarei esse valor? Alinhar o estoque de moeda com os gastos futuros reduz o risco cambial. O quanto posso suportar de perda temporária? O Bitcoin e o ouro podem oscilar negativamente no momento da necessidade. Quem controla o acesso? Contas bancárias, fundos, ouro físico e Bitcoin autocustodiado apresentam riscos de custódia distintos.O franco suíço e o dólar de Singapura podem fortalecer a camada fiduciária da poupança para quem tem acesso a eles por custos viáveis. Continuam sendo moedas emitidas por governos e possuem funções próximas à do dólar americano.
As evidências indicam três funções distintas. O dólar americano serve para liquidez. O ouro oferece proteção contra perdas generalizadas de confiança em moedas estatais. O Bitcoin agrega potencial de valorização com um nível de risco que exige limites claros.
Resumo final
O teste de 55 anos não encontrou nenhum ativo que seja, ao mesmo tempo, seguro, líquido, resistente à inflação, portátil e estável. Toda vantagem vem acompanhada de custos.
O ouro proporcionou maior proteção no longo prazo, embora tenha falhado em vários períodos. O dólar manteve liquidez em crises, mas perdeu poder de compra. O Bitcoin liderou em retorno no curto histórico e sofreu quedas que muitos investidores não tolerariam.
Para a maioria dos leitores, a recomendação prática depende das funções. Relacione os valores necessários ao pagamento imediato, mantendo reservas líquidas para emergências. Trate o ouro como seguro de longo prazo. O Bitcoin deve ser reservado para recursos que possam enfrentar perdas acentuadas.
Leia a história original Qual é a melhor moeda para economizar? Um teste de 55 anos apresenta três opções por Ananda Banerjee em br.beincrypto.com