

웰스파고는 테슬라(나스닥: TSLA) 주식의 목표가를 상향 조정했으나, 여전히 매도 의견을 유지했습니다. 은행은 현재 주가인 약 396달러보다 훨씬 낮은 주당 130달러로 테슬라 주식을 평가합니다.
결론은 매우 간단합니다. 목표가가 높아졌지만 130달러라는 수치는 약 67% 하락을 의미합니다. 현재 주가는 아직 실현되지 않은 미래를 이미 반영하고 있기 때문입니다.
목표가를 올려도 매도 의견을 유지하는 테슬라
애널리스트 콜린 랭간은 7월 14일 목표가를 125달러에서 130달러로 상향 조정했습니다. 하지만 웰스파고의 매도에 해당하는 언더웨이트(Underweight) 등급을 유지했습니다. 396달러 부근에서 130달러 목표가는 약 67% 하락을 의미합니다. 즉, 주가가 여전히 떨어질 것으로 예상하지만, 이전보다는 낙폭이 줄었다는 의미입니다.
이러한 인사이트를 더 받고 싶으신가요? 에디터 하르시 노타리야의 데일리 뉴스레터를 여기에서 구독할 수 있습니다.
랭간은 테슬라 주식에 대해 가장 비관적인 시각을 가진 애널리스트입니다. 대부분의 경쟁사는 중립(보유) 의견을 유지하고 있습니다. 바클레이스는 370달러, 제프리스는 400달러, 모건스탠리는 417달러로 제시했습니다. 여러 은행이 실적 발표를 앞두고 목표가를 올렸으나 여전히 웰스파고의 의견이 눈에 띕니다.
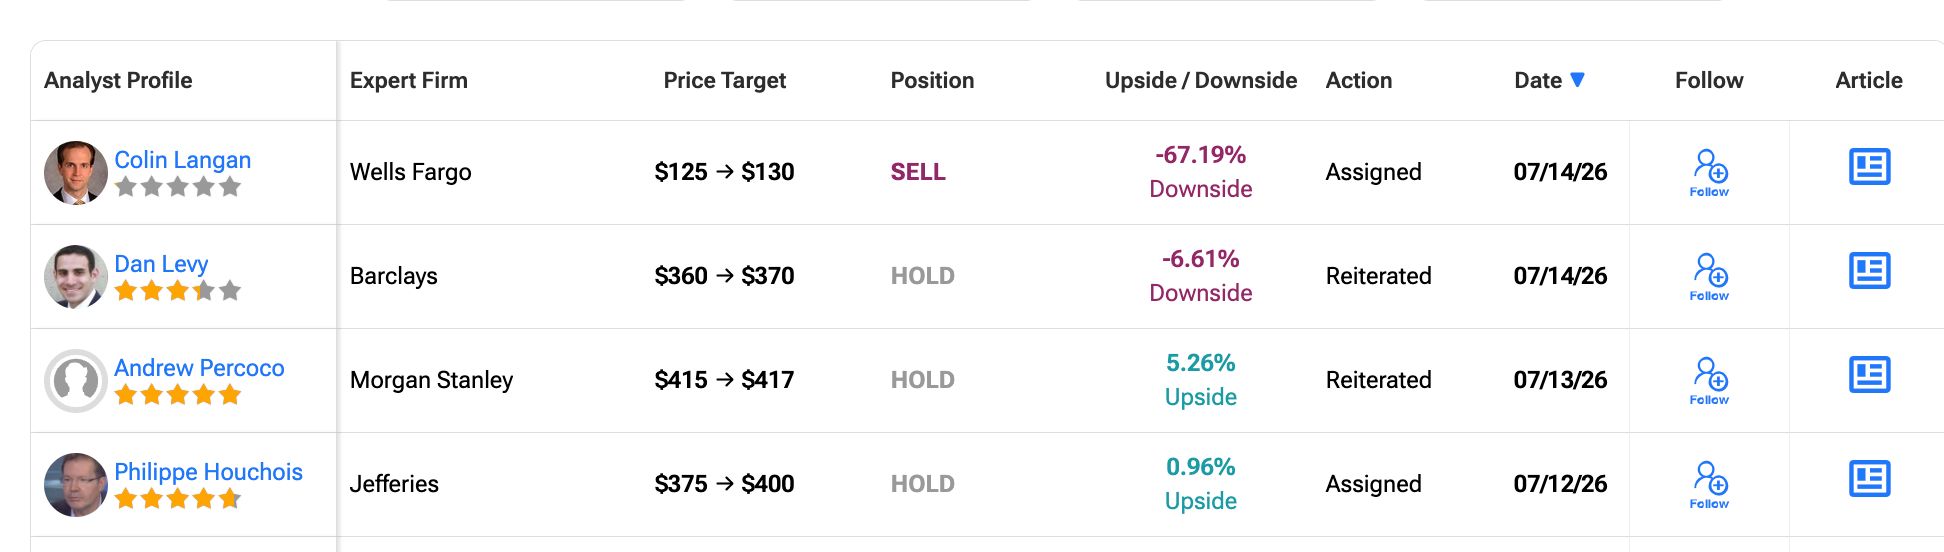 테슬라 애널리스트 등급 및 목표가: TipRanks
이들 기관 모두 7월 22일 실적 발표를 앞두고 목표가를 소폭 상향했지만, 매수로 전환한 곳은 없습니다.
현재 테슬라에 대한 논의는 상승 전망이 아닌 하락 폭에 쏠려 있습니다. 이 때문에 테슬라는 이번 달 가장 주목받는 미국 주식 중 하나입니다. 테슬라가 사상 최대 분기 판매를 기록했음에도 불구하고 이러한 입장이 두드러집니다.
왜 사상 최대 출고에도 의견은 변하지 않았나
목표가 5달러 상향은 판매량 증가 때문입니다. 테슬라는 사상 최대 출고 분기를 기록했습니다. 약 480,126대의 차량을 인도해, 예상보다 약 18%를 웃돌았습니다. 이에 애널리스트들은 단기 전망치를 상향 조정했습니다.
동시에 451,758대의 차량을 생산했고 13.5기가와트시의 에너지 저장장치도 공급했습니다. 회사는 2분기에도 사상 최대 출고 실적을 올렸습니다.
하지만 문제는 이익입니다. 웰스파고는 이렇게 판매량이 늘어나도 이익은 거의 오르지 않을 것으로 예상합니다. 7월 22일 발표될 실적이 기존 전망과 비슷할 것으로 봅니다. 가격 인하, 그리고 메모리 칩과 구리, 리튬 등 원자재 가격 상승이 판매 증가 효과를 상쇄한다고 보기 때문입니다. 랭간은 상승하는 원자재 비용이 매출이 늘어나더라도 수익성을 계속 압박할 수 있다고 경고했습니다.
이로 인해 출고 실적 호조에도 단기 전망치는 소폭 오르는 데 그쳤고, 수익성 압박으로 적정 가치는 여전히 현재 가격보다 한참 낮게 산정됩니다.
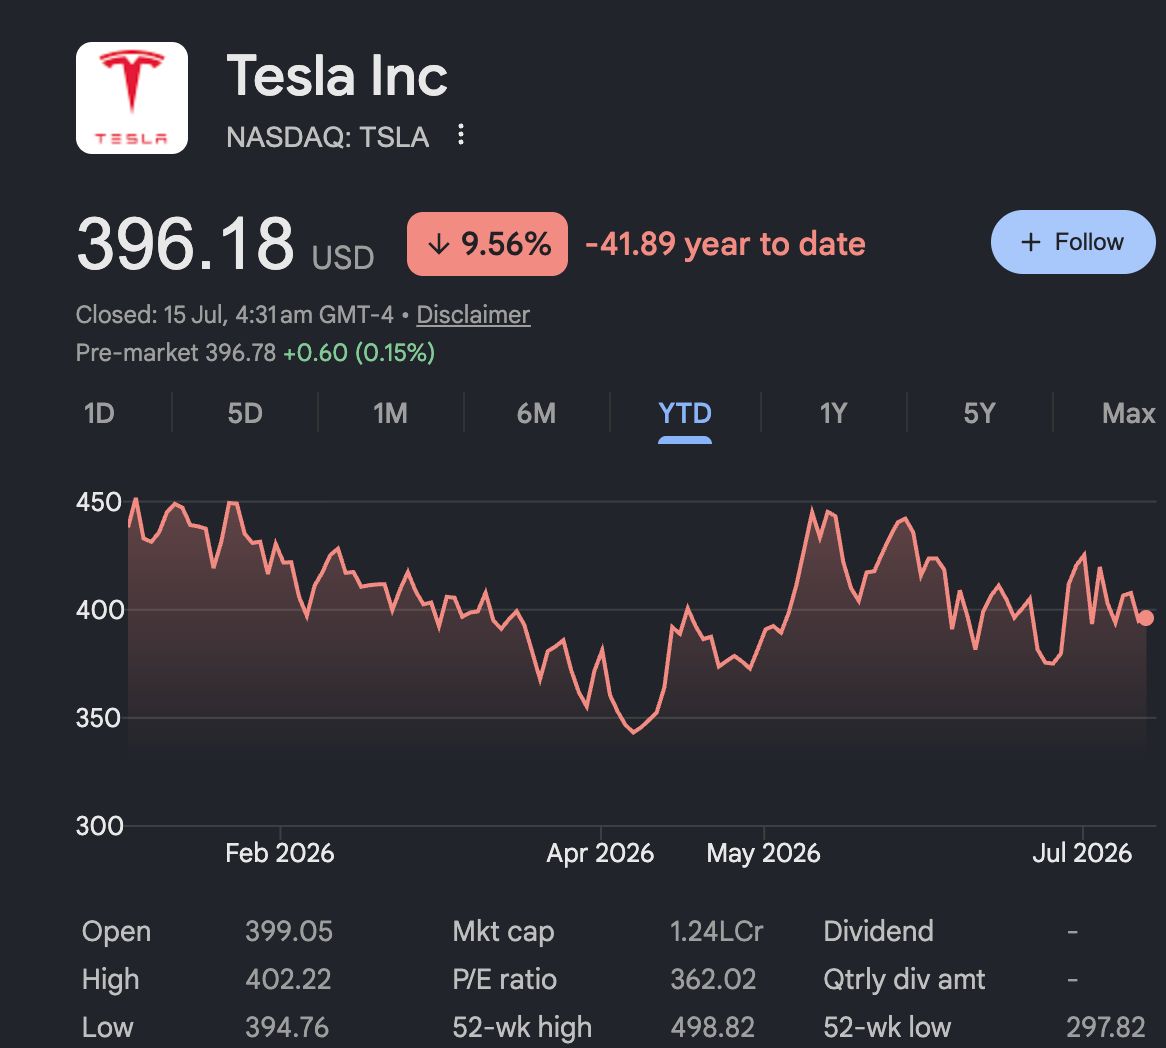 연초 이후 테슬라 주가 흐름: Google Finance
즉, 테슬라는 사상 최대의 판매량을 기록해도 한 대당 수익성이 줄어들고 있습니다. 오늘날의 수익성으로는 현재 주가를 정당화하기 어렵습니다. 그렇다면 앞으로 무엇이 이 가격을 뒷받침할 수 있을지 의문이 남습니다. 이에 대한 시장 심리는 이미 연초 대비 약 10% 하락한 TSLA 주가 흐름에서 드러납니다.
평가 함정과 약세 흐름
현재 약 396달러에서 테슬라의 주가는 순이익의 360배에 거래되고 있습니다. 이는 로보택시와 완전자율주행 분야에서의 성공이 있어야만 정당화될 수 있는 수준입니다. 자동차 판매가 아닌 이 성장 스토리가 현재 월가가 주목하는 핵심 논리입니다.
Elon Musk has just reassured every $TSLA holder:
— Coinvo Trading (@CoinvoTrading) July 6, 2026
"You should hold on to your Tesla stock."
Most people are losing faith in Tesla but they are missing the underlying narrative.
Tesla doesn't have a P/E ratio of 360 because of cars.
It's being priced and valued as an AI… pic.twitter.com/Hi3qAIRov8
이 간극 때문에 은행은 목표가를 올리면서도 매도의견을 유지할 수 있습니다. 전망이 약간 나아지더라도 적정가가 현재가보다 훨씬 낮아 위험 대비 보상이 여전히 매도를 지지합니다. 올해 주가는 약 10% 하락했고 498달러 정점도 넘지 못합니다. 그럼에도 시장에서 가장 높은 밸류에이션을 유지하고 있습니다.
한편, 시장 흐름 역시 이 기대를 뒷받침하지 못하는 모습입니다. 기관 매수세와 매도세를 비교하는 차이킨 머니 플로(CMF) 지표가 최근 마이너스로 전환되었습니다. 이는 두 달도 안 되는 기간 동안 네 번째로 0보다 아래로 내려간 것으로, 대규모 투자자들이 아직 확신을 갖지 못하고 있음을 의미합니다.
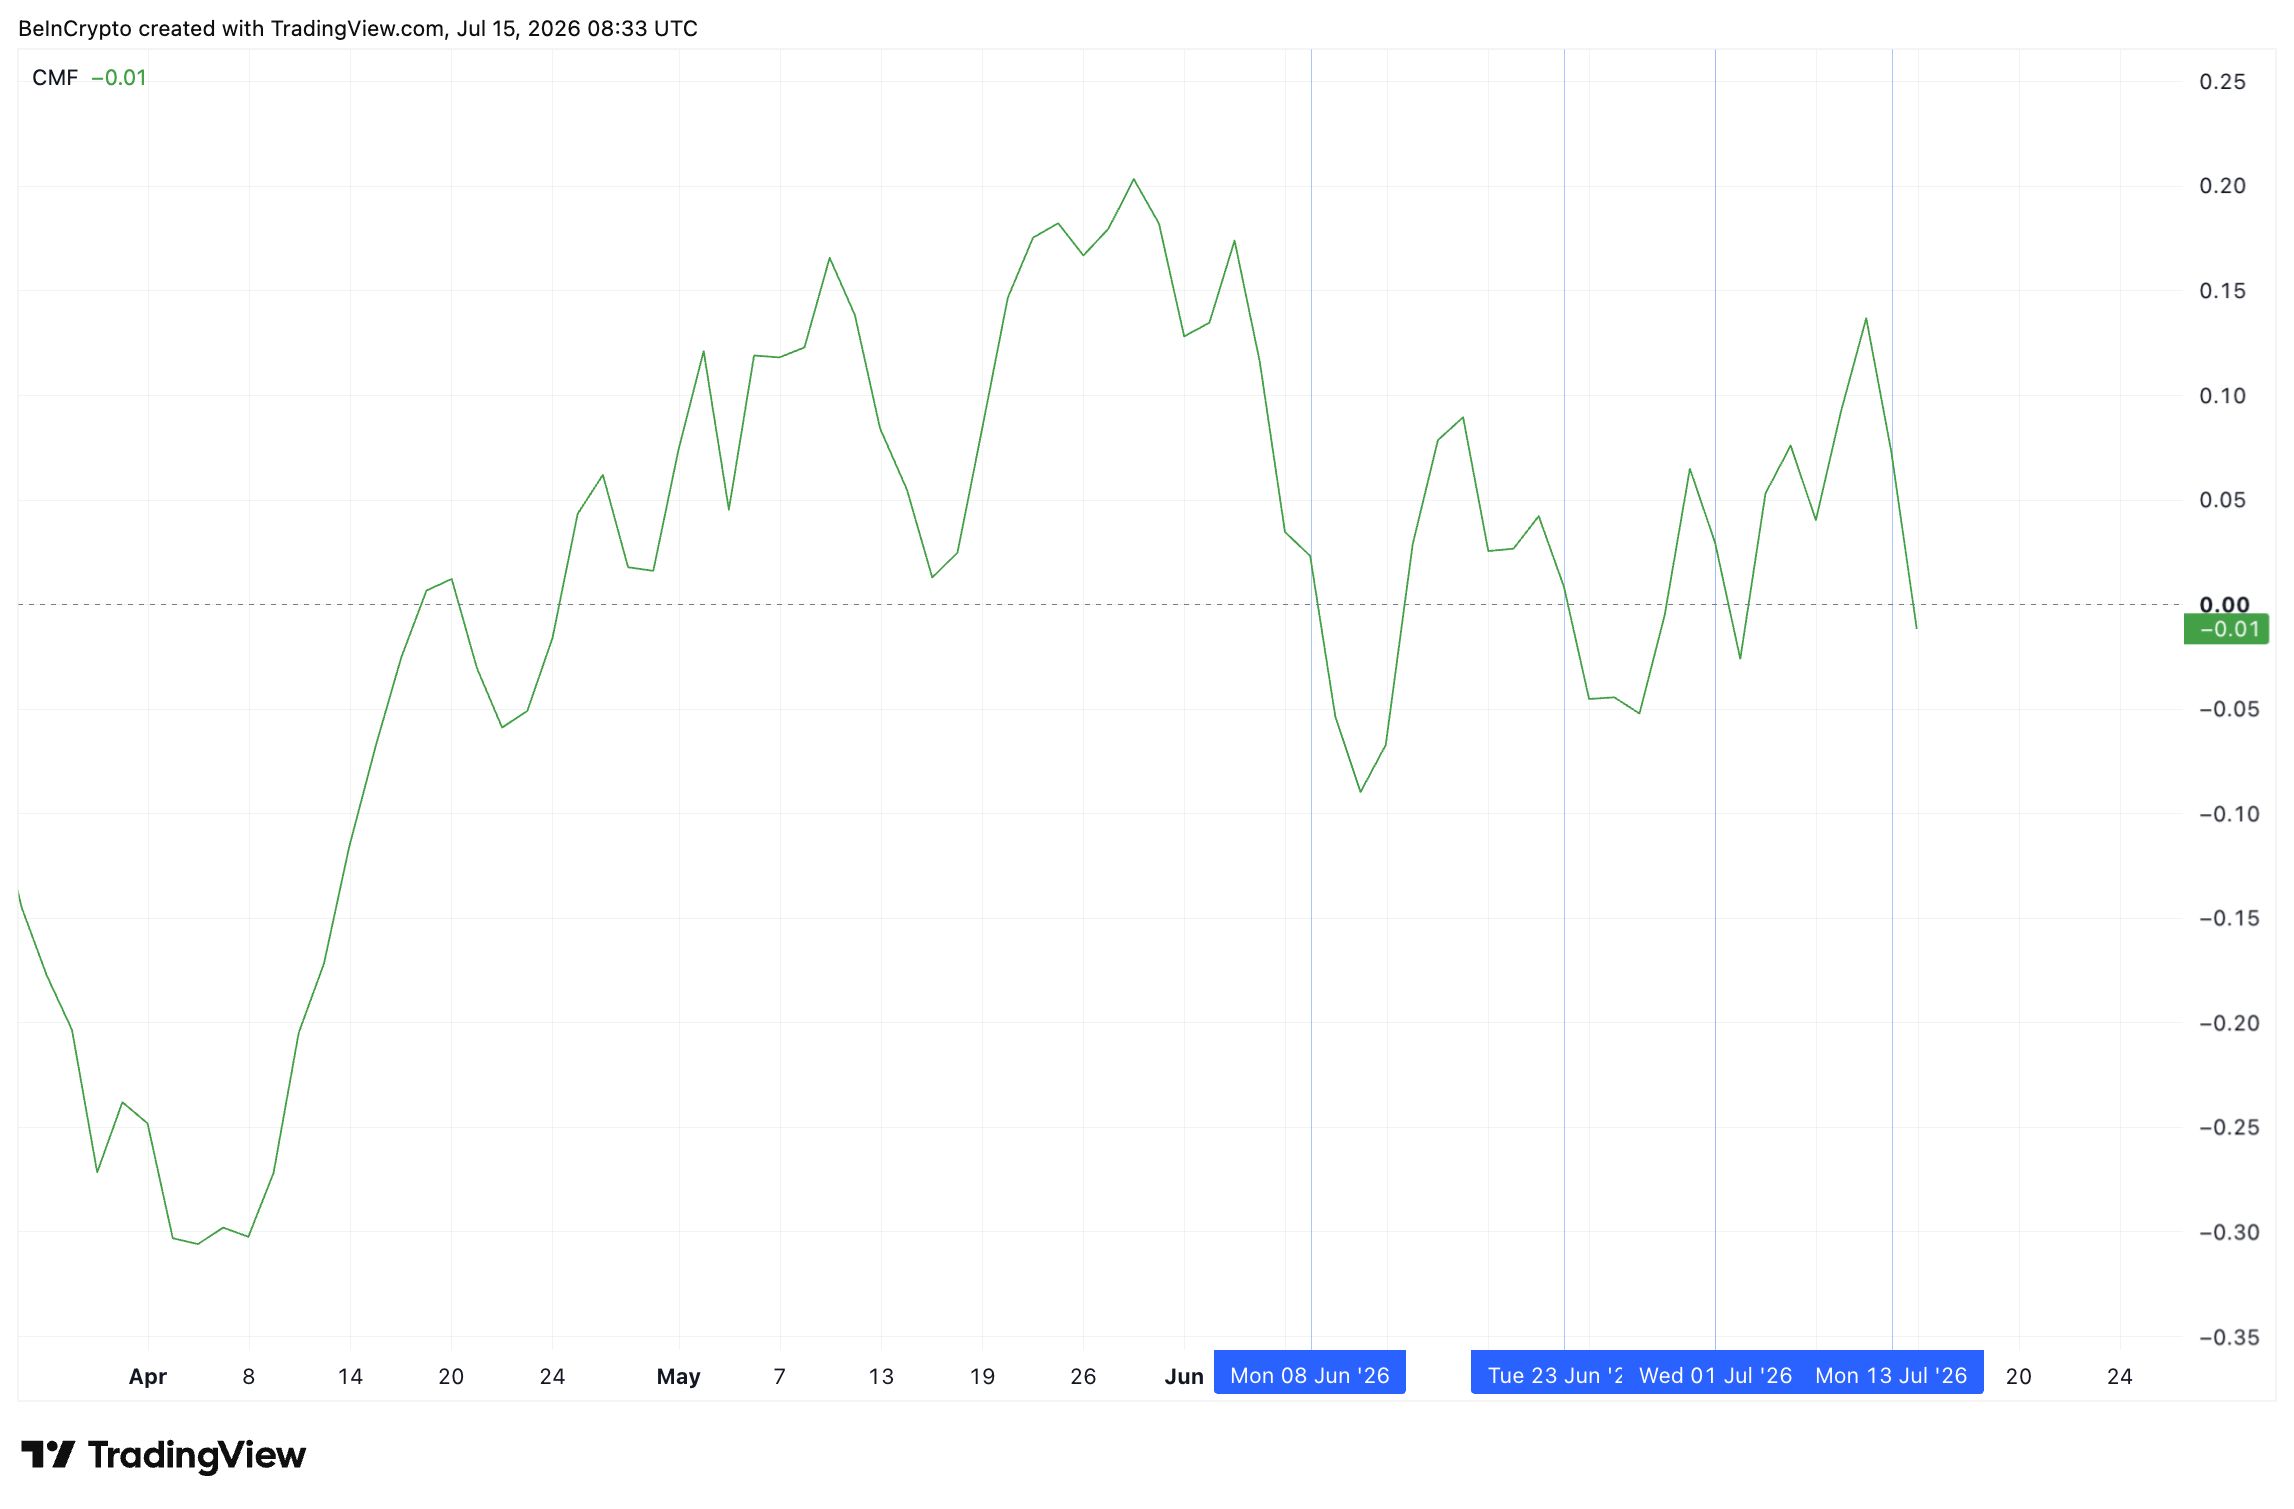 테슬라 차이킨 머니 플로우: 트레이딩뷰(TradingView)
다음 테스트는 7월 22일입니다. 테슬라는 이 날 실적을 발표하고 로보택시 진척 상황에 대한 새로운 정보를 제공합니다. 강력한 업데이트는 투자 심리를 빠르게 반전시킬 수 있습니다. 그러나 마진이 회복되기 전까지 웰스파고(Wells Fargo)는 테슬라 주가가 실제 사업 성장보다 더 앞서 있다고 분석합니다.
kr.beincrypto.com 에서 Ananda Banerjee의 원본 기사 웰스파고, 테슬라 목표가 상향…67% 하락 전망 읽기