

日本が数十年ぶりに超低金利政策から脱却しつつある今、高金利の隠れたコストが明らかになり始めている。国内4大生命保険会社は現在、日本国債(JGB)で約9兆6000億円(960億ドル)の含み損を抱えている。
これらの損失は主に会計上の問題である。しかし同時に、日本銀行(BOJ)が直面するより広範な課題も浮き彫りにしている。追加利上げは円の安定とインフレ抑制に資する一方で、債券価格を下落させ、保険会社や銀行、年金基金全体の損失を拡大させる構図。
日本が高金利に回帰する代償
日本の4大生保である日本生命、大樹生命、住友生命、明治安田生命の国内国債に対する含み損は、2026年6月末時点で合計15兆1300億円(960億ドル)となり、前四半期から約7%増加した。
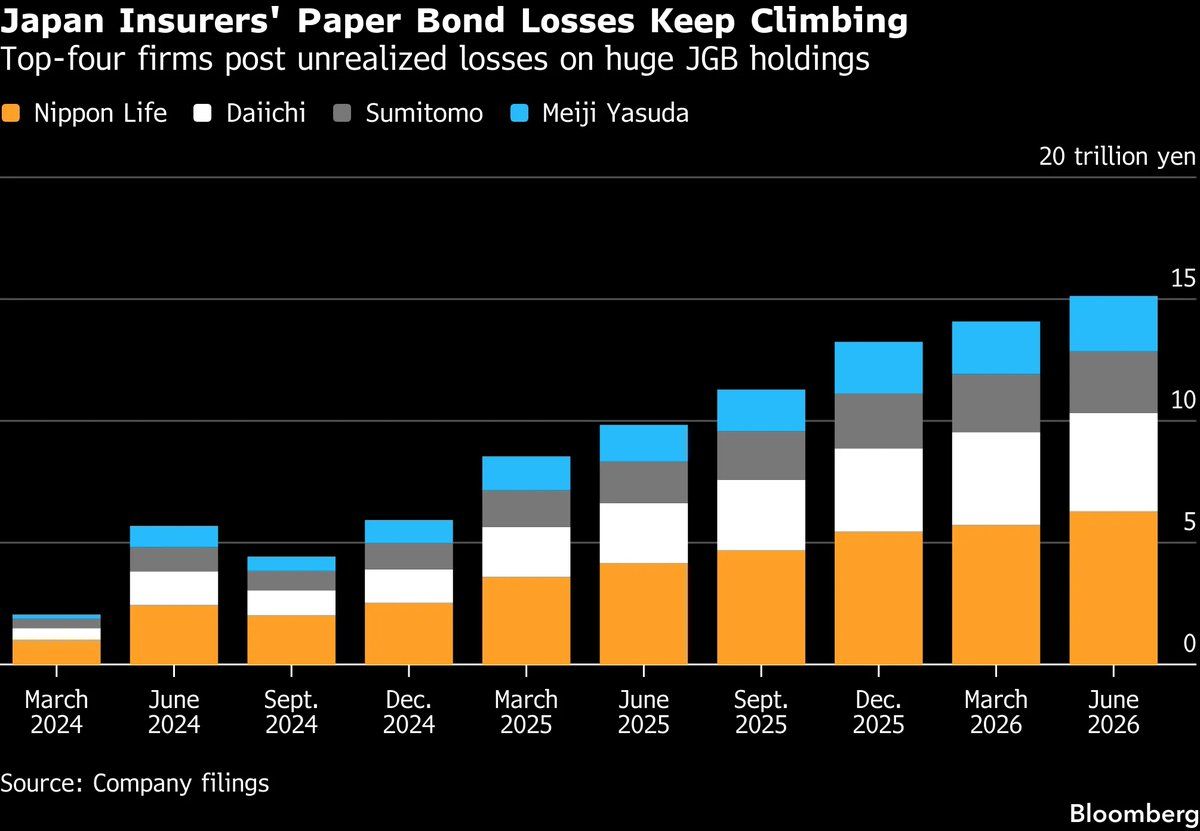 日本の4大保険会社が抱える国債の含み損は14兆5000億円、約910億ドル 出典: Bloomberg
「日本の金融システム内部で何かが壊れ始めている」とアナリストのBull Theory氏は指摘した。
こうした損失は、日本の債券市場が数十年で最も急速な変化を遂げていることを反映する。日銀がマイナス金利を撤廃し、金融政策の正常化を進めた結果、長年続いたほぼゼロ水準から利回りが急上昇した。
債券価格は利回りと逆相関となる。金利が上昇すると、低利回りの既発債の時価が下落する。多くの保険会社が保有する債券は、日銀による積極的な金融緩和期に取得されたものであり、現在の高金利環境の下では価格下落リスクにさらされる。
インパクトの大きい数値とはいえ、これらの損失の多くは未実現となっている。保険会社は長期の保険契約に対応するため、こうした債券を満期まで保有する意図があるからだ。
高金利はまた、将来の保険負債の現在価値を減少させるため、経済的には債券価値下落分を一部相殺する効果もある。
より大きな懸念は健全性よりも流動性にある。万が一、契約者による解約が急増した場合、保険会社は満期前に債券を売却せざるを得なくなる。
BILLION IN LOSSES ARE NOW SITTING INSIDE JAPAN’S BIGGEST INSURERS.
— The Macro Paper (@macropaperr) August 8, 2026
The country’s 4 biggest life insurers are now sitting on ¥15.13 trillion ( billion) in unrealized losses on Japanese bonds.
That number jumped another 7% in just 3 months and the reason is simple.… pic.twitter.com/mMiq3lGUiE
このような動きが実現すれば、含み損が実際の損失へ転化し、日本の債券市場にさらなる圧力を与える可能性がある。
日銀の政策運営が厳しさを増す背景
保険会社の損失は、日銀が直面する難しいかじ取りを示す。
インフレ率はなお日銀の長期目標を上回り、円は対ドルで弱含みが続いている。通常であれば、追加利上げを後押しする環境と言える。
しかし、利上げのたびに国内金融システム全体への負担が増す。
金利上昇により、金融機関が保有する国債の時価が一段と目減りする。高金利は通貨安定や市場機能改善に寄与する一方、利回り上昇のペースが速すぎれば広範な金融圧力をもたらすリスクも高まる。
結果として、政策選択肢は狭まる状況。対応が遅過ぎれば円安と輸入インフレが再燃し、行き過ぎれば金融セクターの損失が拡大するリスク。
米国債市場が注視する理由
日本の重要性は、国内金融システムをはるかに超えて及ぶ。
日本は米国債の最大の外国人保有国であり、その保有額は約1兆1400億ドルに上る。日本勢による海外ポートフォリオ管理の変化は、世界の債券市場全体に波及しうる。
🚨 JAPAN JUST EXPOSED AMERICA’S BIGGEST VULNERABILITY...
— Crypto Rover (@cryptorover) August 9, 2026
Japan is the largest foreign holder of U.S. Treasuries.
If Japan is forced to sell to defend its own market, U.S. yields could surge even higher.
You know why Bessent stepped in with yen intervention, right? pic.twitter.com/tO5YTRHiQM
日本の投資家が大規模な米国債売却に動く兆候はほとんどない。実際、このような売却は損失確定をもたらし、米国の調達コストを一段と押し上げる可能性が高い。
その代替策として、日本当局は通貨介入時、米連邦準備制度(FRB)の外国・国際通貨当局(FIMA)レポ・ファシリティを活用できる。これは米国債を担保に現金を短期調達できる仕組みで、債券を売却せずにドル流動性を確保できる。
とはいえ、世界最大の対米債権国によるわずかな資金移動でも、市場混乱時には米国債利回りに影響する可能性があるため、投資家は日本勢の動向を注視している。
ビットコイン市場が注視する円キャリートレード
ビットコインにとって、保険会社の損失そのものが主題ではない。
むしろ、注目は日本の金利上昇が円キャリートレード、すなわち世界のマーケット流動性に影響する最重要の資金フローに及ぼす影響に集まる。
これまで長年、投資家はほぼゼロ金利の円で資金を借り、世界各地の高利回り資産や株式、最近ではデジタル資産にも投資してきた。
日本の金利が上昇すれば、この戦略の魅力は低下する。
資金調達コスト上昇と円高進行で、レバレッジ投資家は円建て借入の返済のためリスク資産を売却しポジション解消を余儀なくされる。日銀の引き締めと急激な円高が重なった過去局面では、伝統市場・暗号資産市場ともにボラティリティが高まる傾向があった。
これまで、ビットコインは比較的堅調に推移している。保険会社の決算発表後も、パイオニア暗号資産は6万5000ドル超での取引を継続し、過去24時間で3%超上昇した。
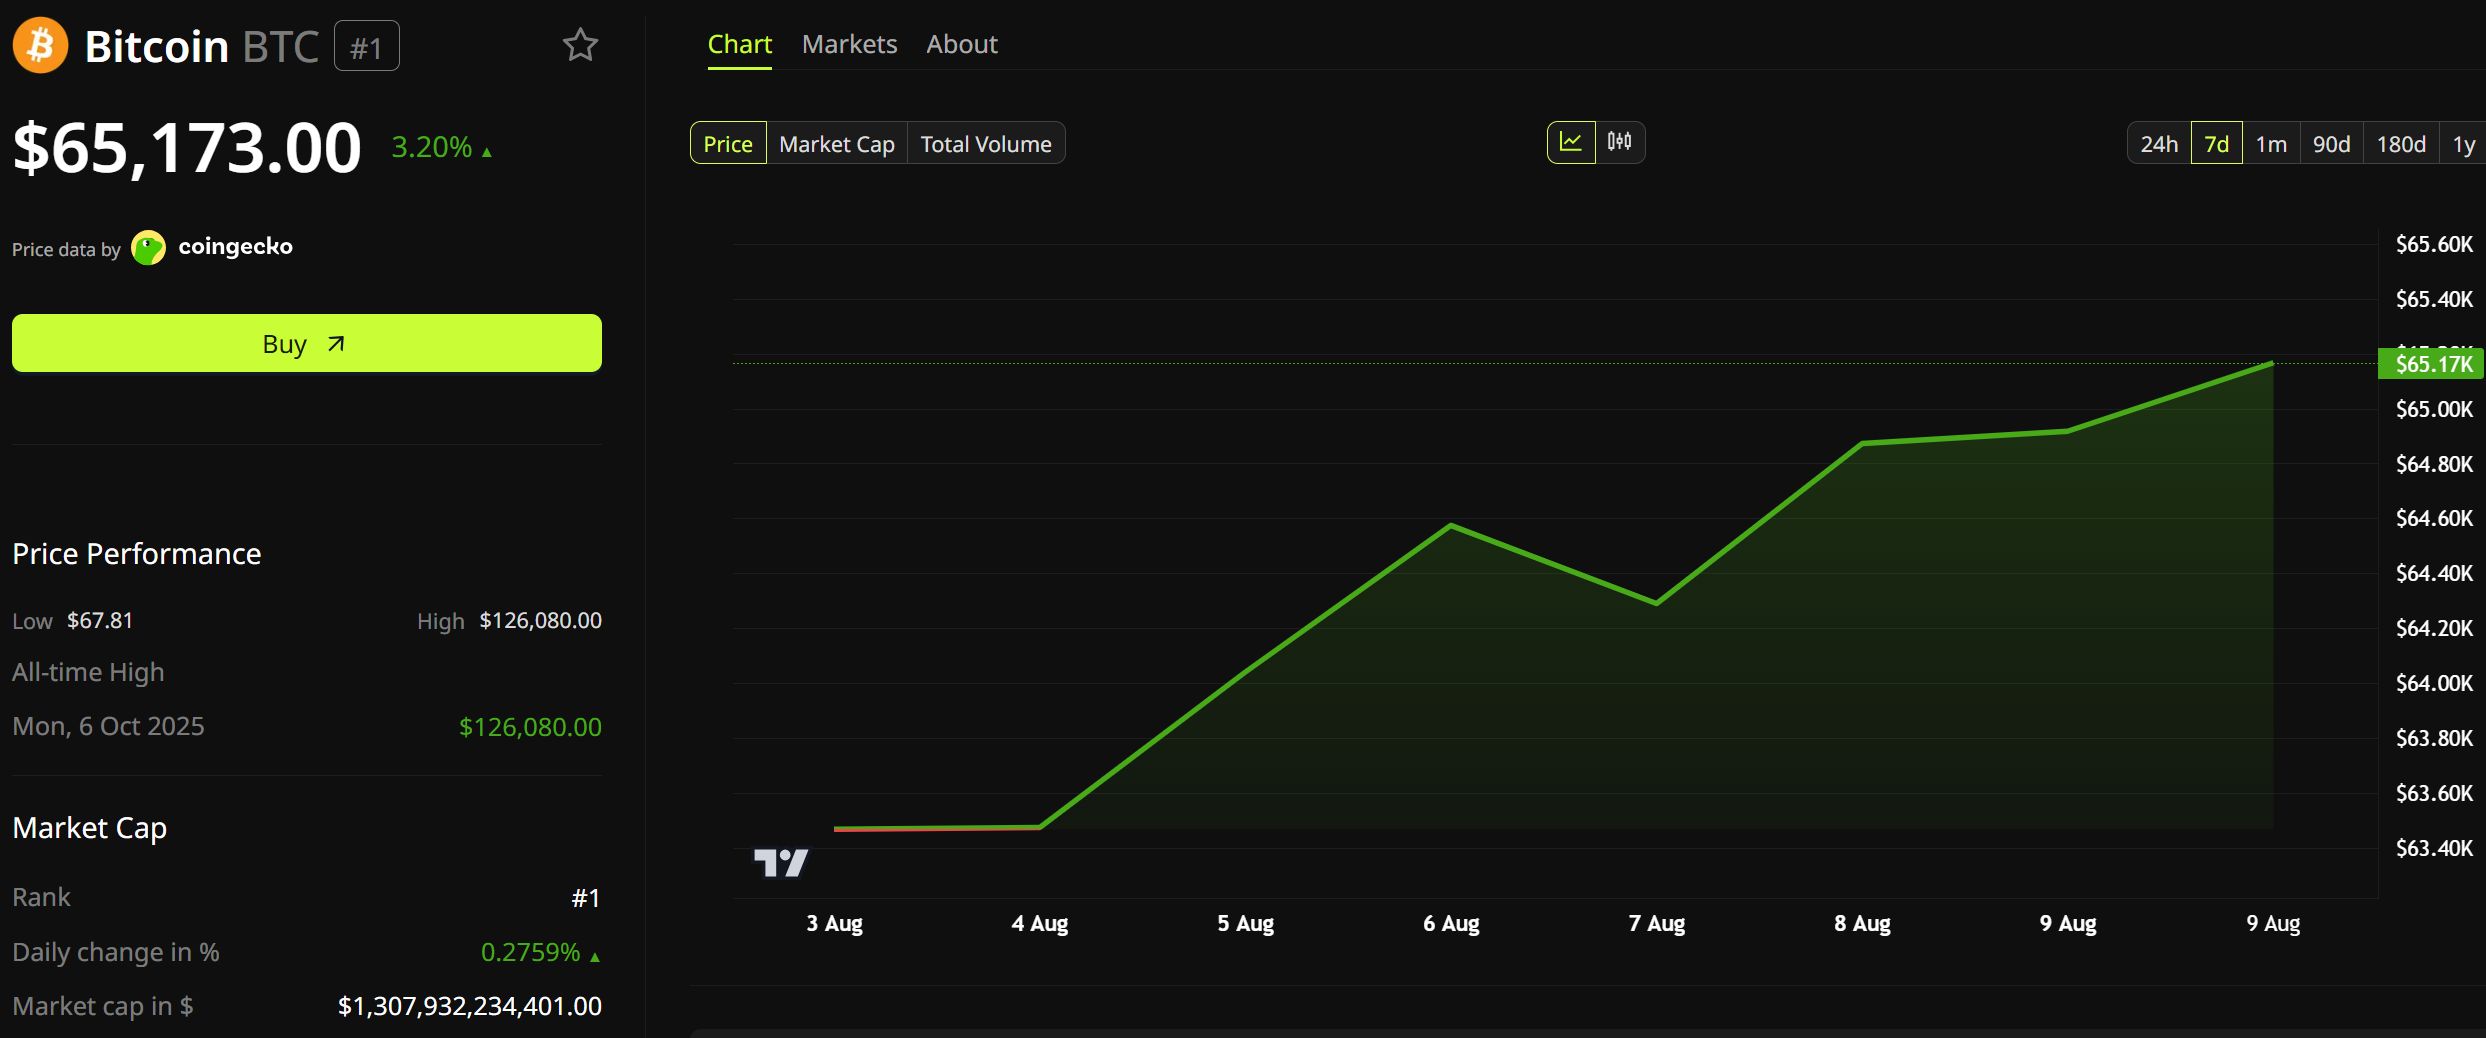 ビットコイン価格パフォーマンス 出典: BeInCrypto
これは、市場が日本の債券損失を、直ちに金融危機と捉えるのではなく、政策転換の現れとみなしていることを示す。
一方、マクロ系トレーダーの間では、日本の債券利回りや円が、世界的な流動性環境変化を示す先行指標と認識されつつある。
投資家が今後注視すべきポイント
含み損960億ドル単体で、日本の金融システム全体を脅かすものではない。
むしろ、長年続いた異例の金融緩和政策からの転換コストの高まりを浮き彫りにしている。
次の局面は、いくつかの注目指標によって左右される見通し。
日本の債券利回りの上昇が続くかどうか 政策金利の抑制が維持されるかどうか 日銀が金融市場の安定を損なわずに、どこまで利上げの正常化を続けられるかビットコイン投資家にとって、最重要のシグナルは保険会社のバランスシートではない。日本の金利の上昇が円キャリートレードの巻き戻しを広範囲で誘発するかどうかが注目点となる。こうした動きは、過去にもグローバル流動性を早期に引き締め、リスク資産に重しとなった経緯がある。
jp.beincrypto.com でLockridge Okothによるオリジナル記事 日本国債960億ドル損失が米債とビットコインにも警戒 を読む