

SanDisk ha indicato agli investitori margini lordi all’80% fino all’anno fiscale 2030. Attualmente guadagna l’84,6%. Il titolo è comunque salito del 13,67%.
Di solito, orientare i margini verso il basso penalizza il prezzo di un’azione. Il motivo per cui ciò non è avvenuto si trova nei numeri recenti della stessa azienda.
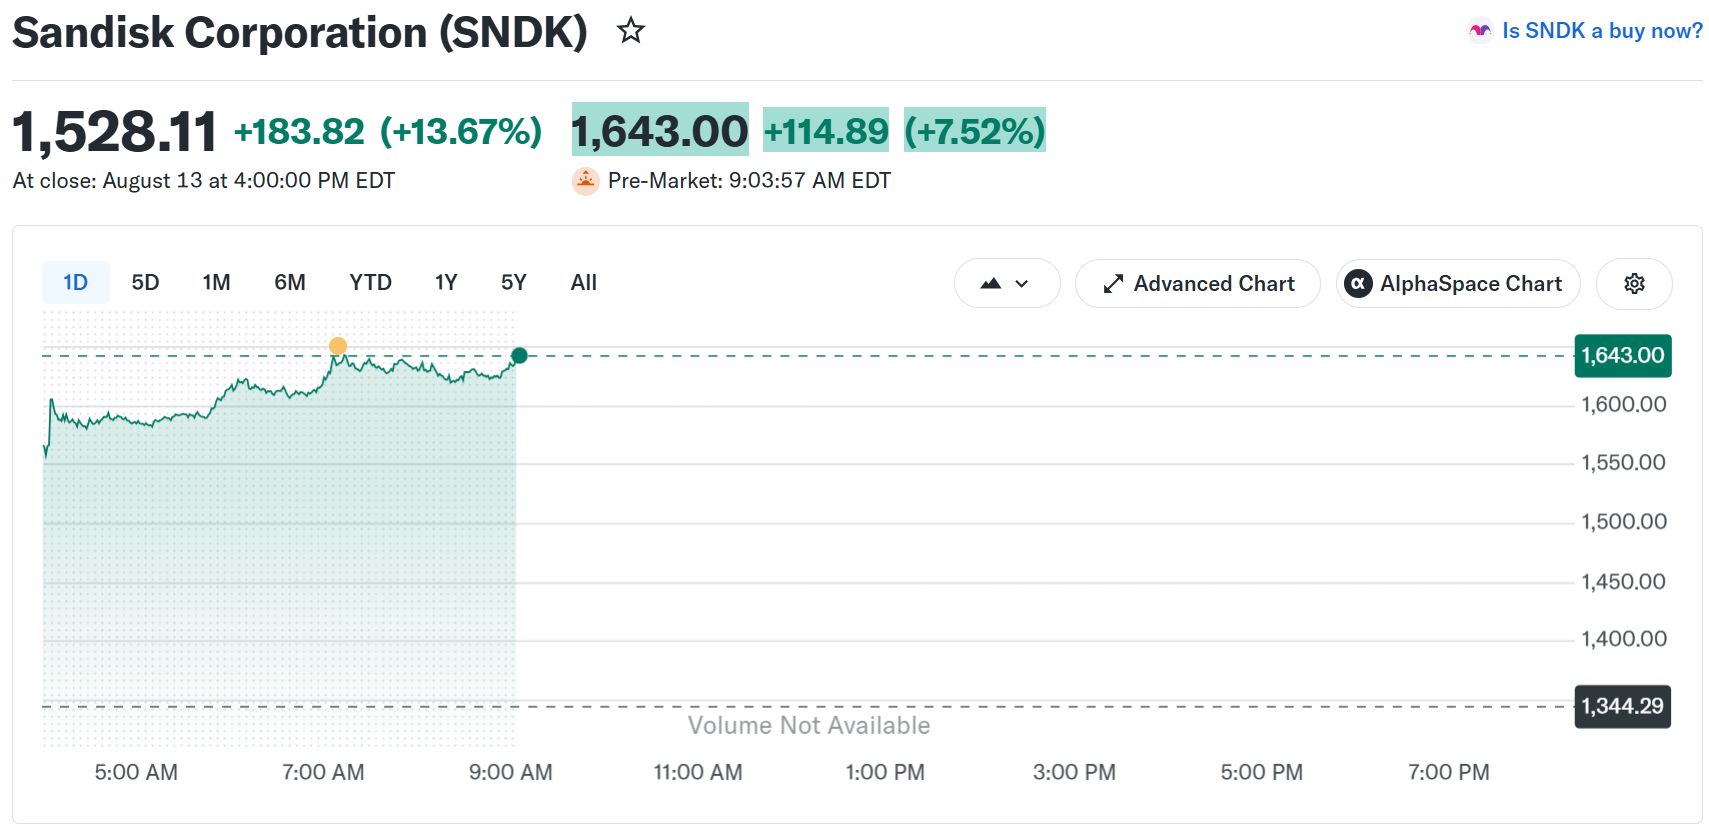 Prestazione del titolo Sandisk (SNDK). Fonte: Yahoo Finance
Perché il titolo SanDisk è salito nonostante un target di margine inferiore
Il margine lordo è il profitto che rimane dopo i costi di produzione. SanDisk ha riportato l’84,6% per il trimestre concluso il 3 luglio. Tre mesi prima era al 78,4%. Il nuovo target, intorno all’80%, è inferiore ad entrambe queste cifre.
SanDisk $SNDK lays out its FY28–FY30 targets:
— Wall St Engine (@wallstengine) August 13, 2026
Mid-to-high teens revenue growth
~80% non-GAAP gross margin
~50% adjusted FCF margin
The company also expects to return 100% of excess cash to shareholders.
Ora, guardiamo più indietro. Nel trimestre concluso a marzo 2025, lo stesso margine era al 22,5%. Successivamente è salito al 26,2%, 29,8%, 50,9%, 78,4% e 84,6%. Il numero è quasi quadruplicato in cinque trimestri.
Dunque, questa guidance non è davvero un downgrade. Il management sostiene che il balzo possa diventare permanente. Le azioni hanno chiuso a $1.528,11 giovedì. Gli investitori hanno visto nell’80% un “pavimento”, più che un “tetto”.
Il numero dietro l’impennata dei margini di SanDisk
SanDisk produce NAND flash, i chip di memoria all’interno degli SSD. I data center per l’Intelligenza Artificiale li acquistano in volumi enormi. Il fatturato ha raggiunto 8,97 miliardi di dollari nell’ultimo trimestre, +51% in tre mesi e +372% in un anno. Nel corso dell’anno il fatturato totale è stato di 20,2 miliardi di dollari.
$SNDK /HBF Analyst Day select takeaways: pic.twitter.com/ODdnfhuJhx
— Sean (@sean_________) August 13, 2026
Tuttavia, la società ha spiegato in dettaglio alla SEC da dove proviene questa crescita. Circa due terzi dell’aumento derivano da prezzi più elevati. Solo un terzo dipende dalla vendita di un maggior numero di chip.
Sono stati i prezzi a costruire questi margini. E i prezzi possono anche eliminarli.
Il precedente è recente. Il mercato delle NAND si è ridotto quasi del 40% nel 2023, raggiungendo i 36,7 miliardi di dollari, uno dei cali più rapidi nella storia dei semiconduttori.
I margini di SanDisk hanno toccato un minimo intorno al 22% subito dopo. Gli avvertimenti sulla rally dei titoli AI legati alla memoria hanno indicato proprio lo stesso tipo di ciclo.
La risposta del management risiede nei contratti. Otto clienti hanno firmato accordi pluriennali che coprono circa la metà delle spedizioni previste per il 2027, percentuale che salirà a due terzi nel 2028.
Questi accordi fissano prezzi minimi. L’amministratore delegato David Goeckeler li ha menzionati durante la presentazione dei dati del quarto trimestre.
“Abbiamo chiuso il 2026 fiscale con un portafoglio tecnologico di alto livello, abbiamo stabilito il settore dei data center come asse di crescita fondamentale e rafforzato le nostre partnership con i clienti.”
Seguici su X per ricevere le ultime notizie in tempo reale
Sei in ritardo rispetto al +500% di SanDisk?
Wall Street dice di no, e lo fa in maniera unanime. JPMorgan ha ripreso la copertura con un target di $2.250, circa il 47% sopra la chiusura di giovedì.
JPMorgan Resumes Coverage on $SNDK with Overweight Rating, PT ,250
— Wall St Engine (@wallstengine) August 14, 2026
Analyst comments: “In our view, Sandisk is in many respects uniquely positioned to capture the ongoing structural inflection in NAND demand driven by rapid growth in AI inference, with three key dynamics… pic.twitter.com/Z0RdkEClV6
Susquehanna si posiziona a $3.250. Anche la previsione più prudente resta ottimista: Jefferies indica $1.750, comunque il 15% sopra il prezzo attuale.
Nessuna delle principali banche indica un target inferiore ai valori attuali delle azioni. Questa unanimità merita di essere sottolineata.
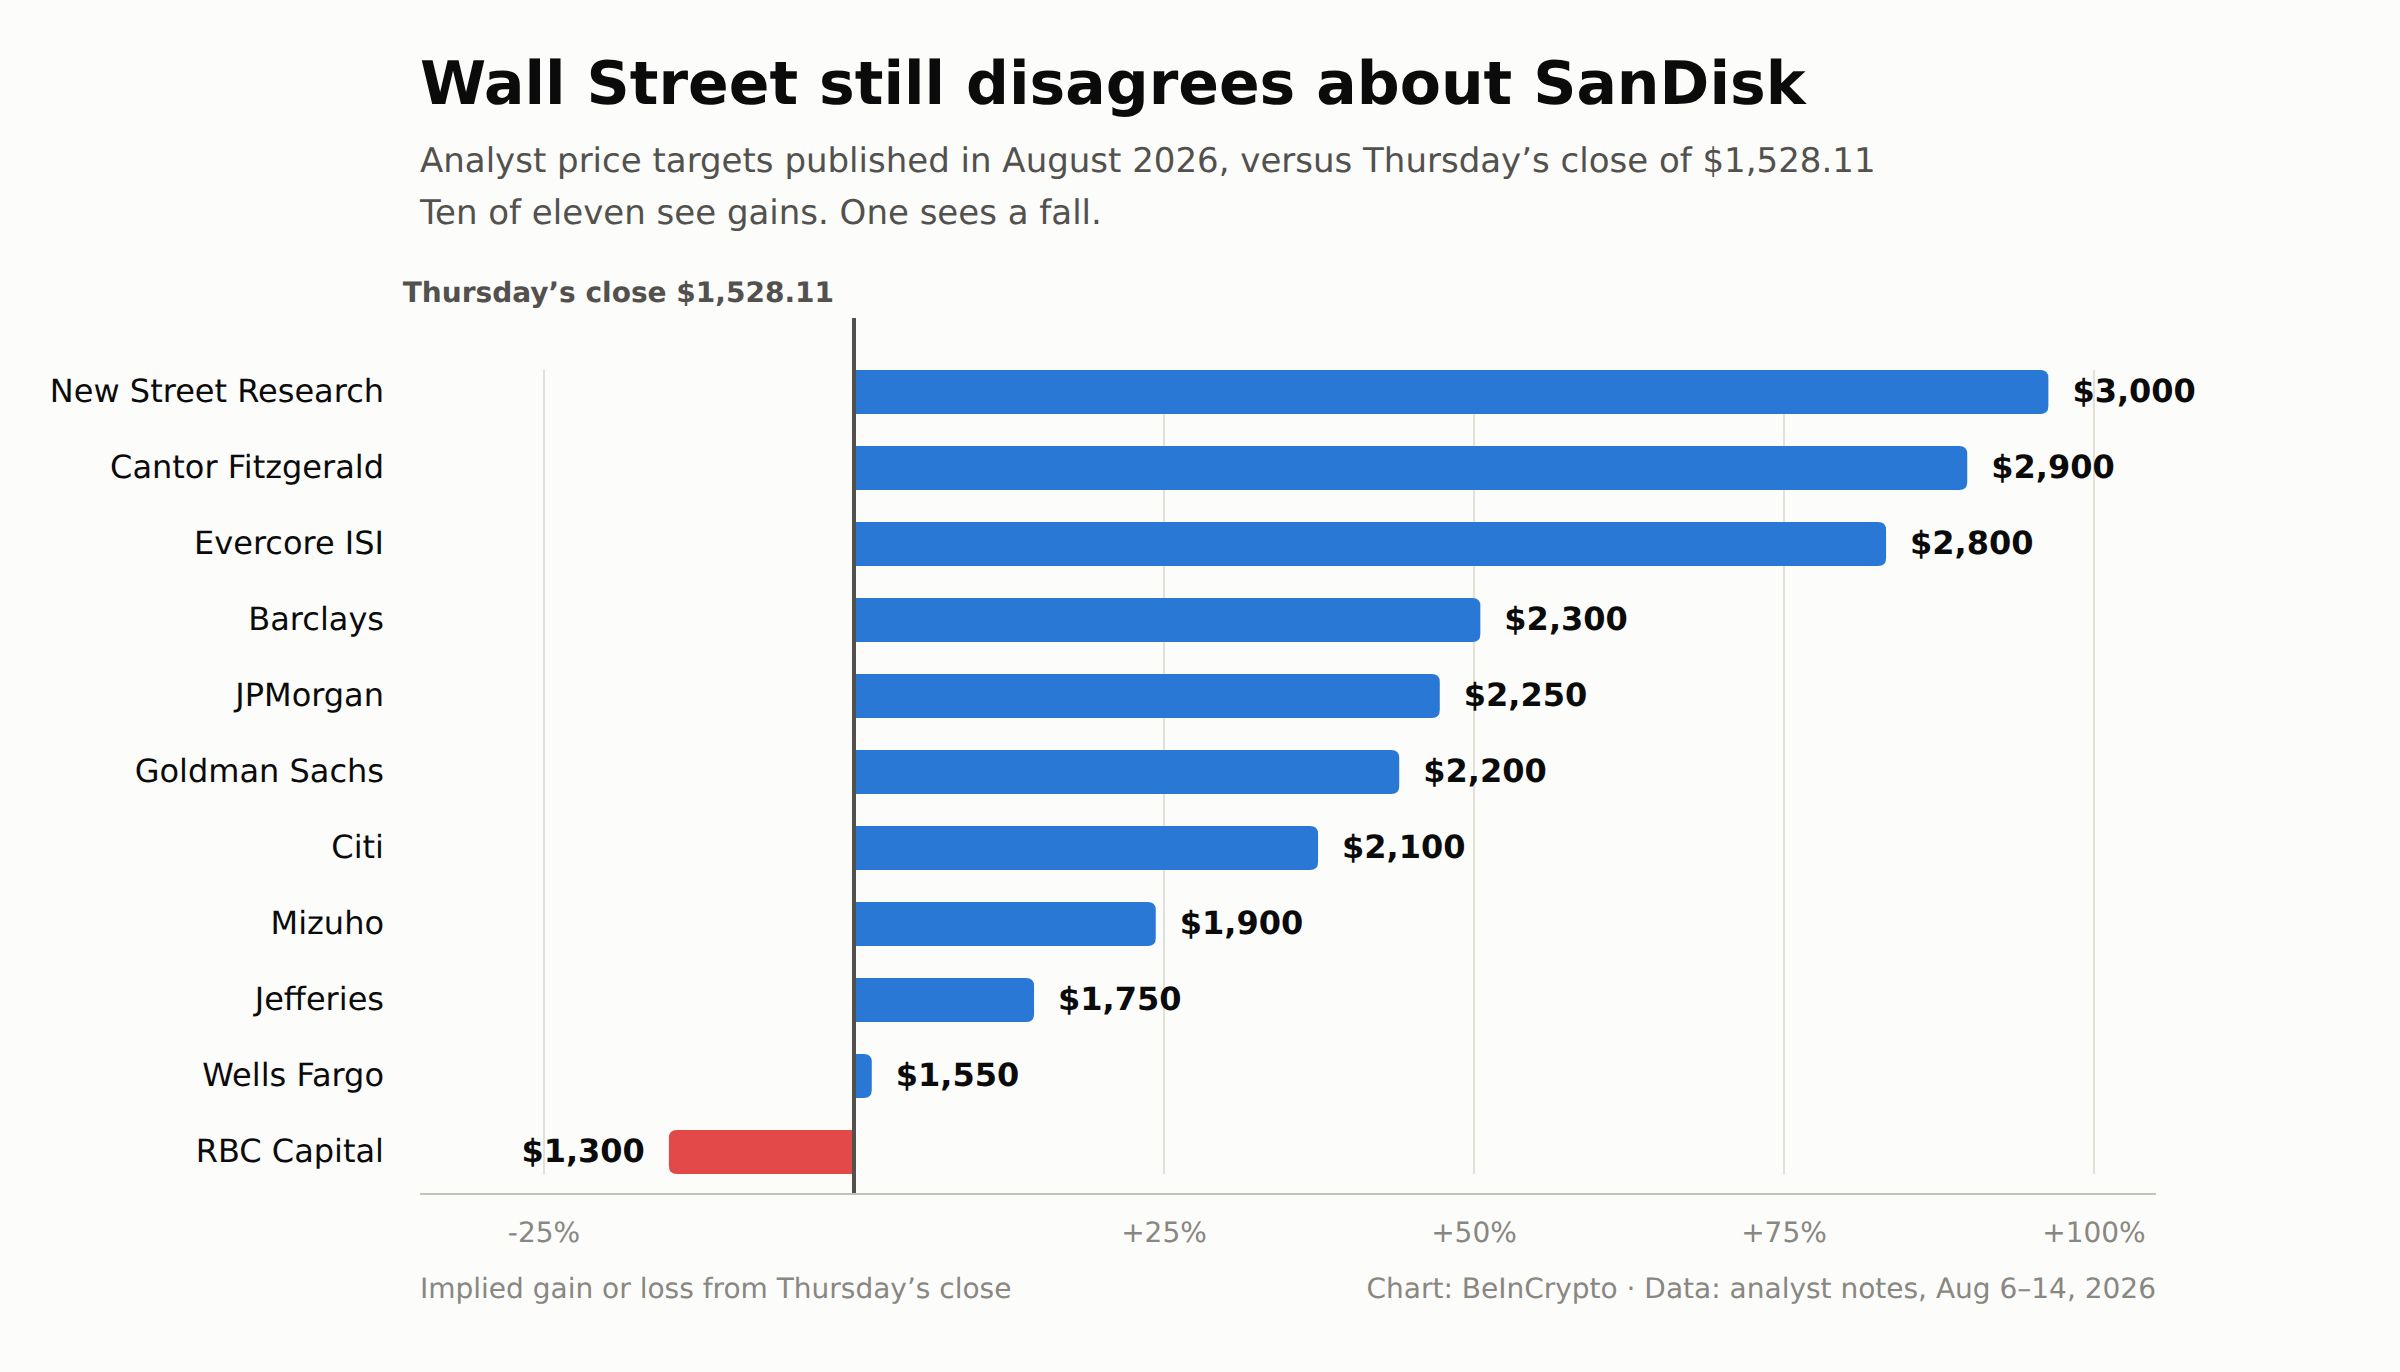 Target di WallStreet per il titolo Sandisk
La valutazione incorpora questa stessa ipotesi. Le azioni vengono scambiate a 20,7 volte gli utili passati, ma soltanto 7,2 volte quelli previsti.
Questa differenza ha senso solo se gli utili continuano a salire. La maggior parte delle migliori azioni AI del 2026 si scambiano con numeri meno ottimistici.
Il tempismo è stato fatale per chi ha sbagliato previsione. Il titolo ha toccato il picco di $2.335 il 25 giugno, poi ha chiuso a $1.015,89 il 29 luglio.
Si tratta di un calo del 56% in cinque settimane, seguito da un rimbalzo del 50%. Il titolo è salito del 541% quest’anno, ed è ancora il 35% sotto i massimi di giugno, ma gli analisti continuano a raccomandare un forte acquisto.
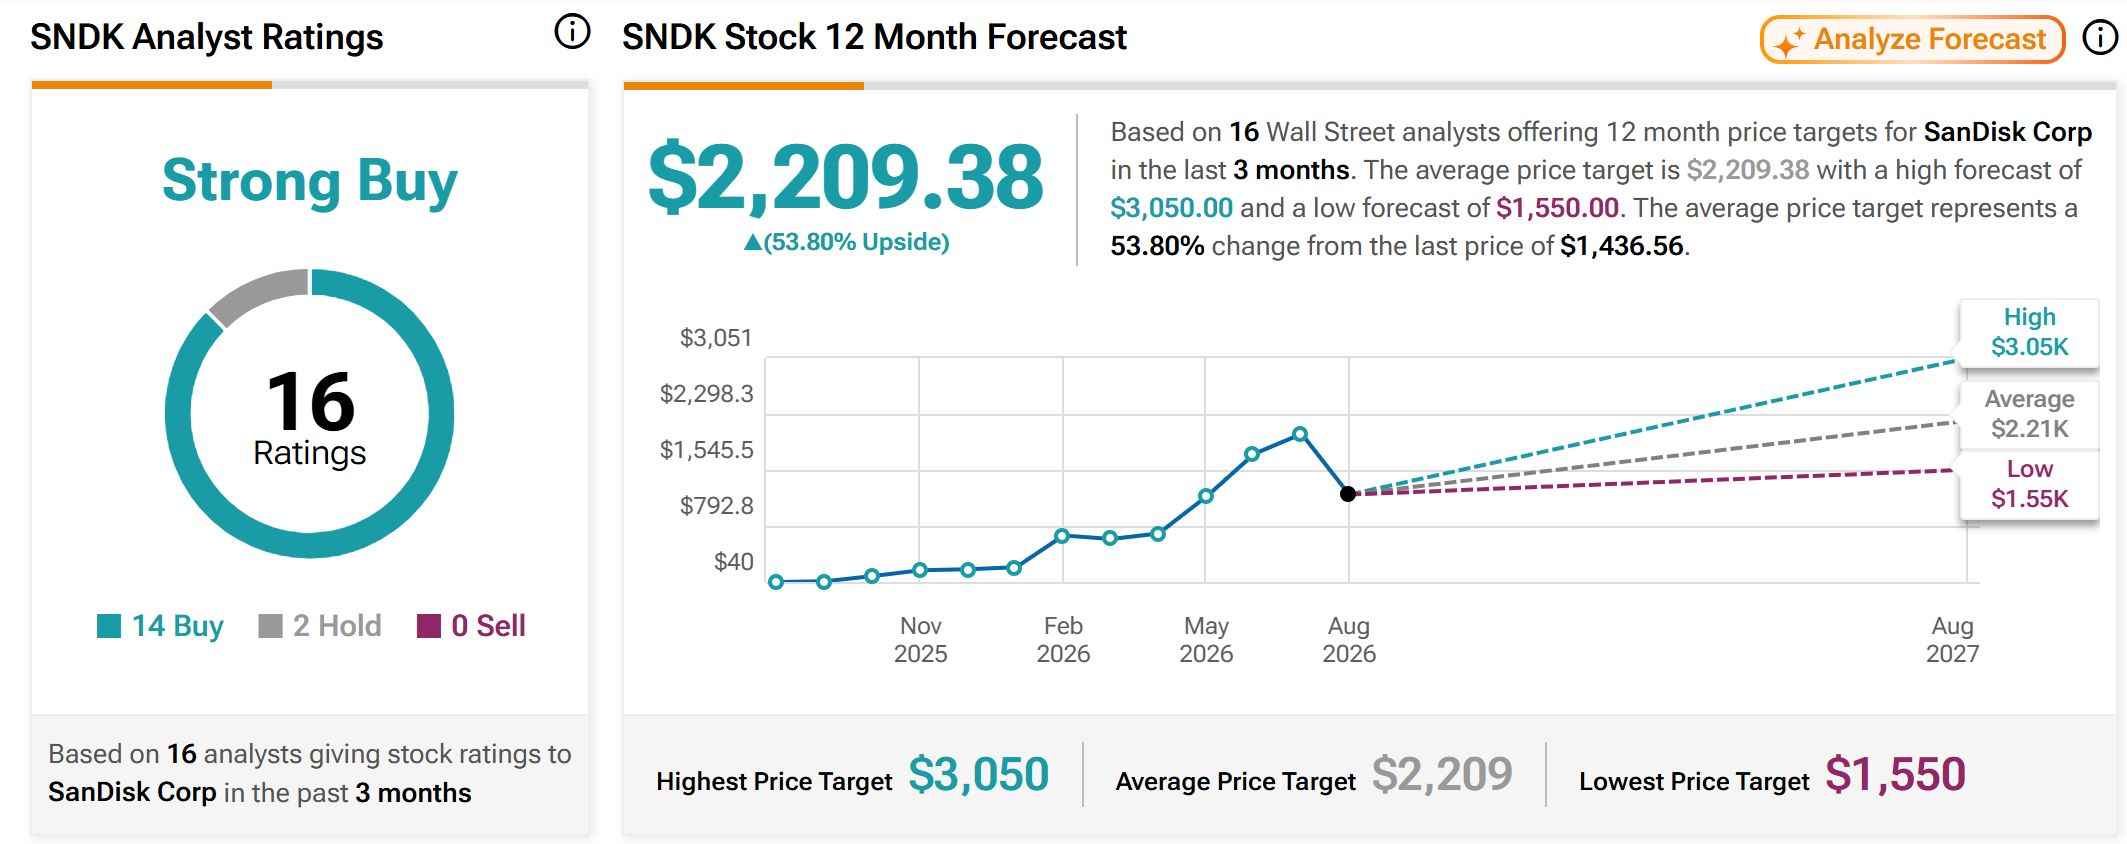 Valutazioni degli analisti sulle azioni Sandisk. Fonte: TipRanks
Cosa potrebbe far saltare i piani
La Cina rappresenta la minaccia più evidente. Il produttore YMTC potrebbe raggiungere il 10% della capacità globale di NAND già dall'anno prossimo.
Il suo terzo impianto a Wuhan inizierà la produzione di massa nel 2027. L’offerta cinese a prezzi più bassi inciderebbe sui prezzi, facendo da traino per due terzi dell’effetto ribassista.
La concentrazione rappresenta l’altro rischio. L’investitore Steve Eisman ha spiegato in dettaglio che il punto debole del mercato dell’AI è la sua dipendenza da un ristretto numero di acquirenti.
SanDisk ha stipulato contratti con otto di questi acquirenti. Resta aperta la domanda se l’80% rappresenti davvero il suo “pavimento” o semplicemente il ricordo di un anno particolarmente positivo.
Leggi la storia originale SanDisk ha comunicato agli investitori che i margini diminuiranno, ma il titolo SNDK è salito del 14% comunque di Lockridge Okoth su it.beincrypto.com