

테슬라는 7월부터 9월 사이에 차량 486,532대를 인도했습니다. 이는 24명의 애널리스트 평균 전망치보다 약 24,600대 많은 수치입니다. 야후 파이낸스에 따르면 테슬라 주가는 금요일 오전 중반에 5.5% 상승하여 373.55달러를 기록했습니다.
그러나 공장 생산량은 이에 못 미쳤습니다. 테슬라는 차량 464,391대를 생산했으므로, 인도된 차량 중 약 22,000대는 이전 분기에 제작된 것입니다.
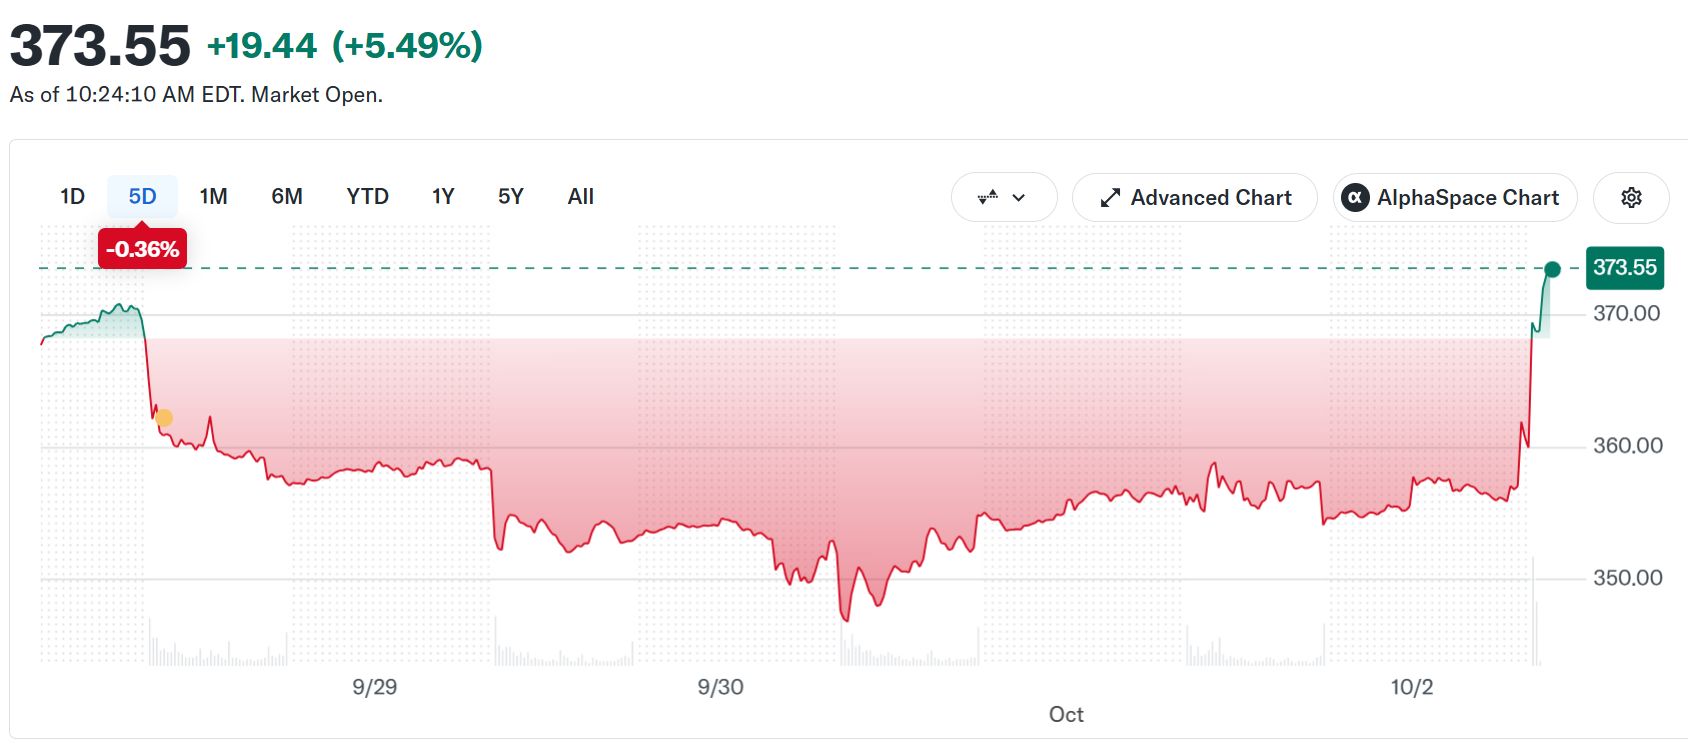 테슬라 주식(TSLA) 성과. 출처: 야후 파이낸스
테슬라 인도 실적 호조의 원인
테슬라의 대중형 세단인 모델 3와 SUV인 모델 Y가 인도의 거의 모든 몫을 차지했습니다. 두 모델의 인도량은 478,237대로, 테슬라가 자체 집계한 애널리스트 전망치인 450,712대를 상회했습니다.
사이버트럭이 포함된 테슬라의 다른 모델들은 기대에 미치지 못했습니다. 이들 차량의 인도량은 8,295대로, 예상치인 11,285대보다 낮았으며, 1년 전인 15,933대의 절반 수준입니다.
전체 인도량은 1년 전 497,000대보다 약 2% 감소했습니다. 이 시기는 2025년 9월 30일 만료되는 7,500달러 미국 전기차 세액공제 혜택을 받기 위해 구매자들이 몰린 영향이 컸습니다.
Q3 2026
— Tesla (@Tesla) October 2, 2026
Production: 464,391
Deliveries: 486,532
Energy storage deployments: 13.7 GWh
Our Q3 Company Update will be streamed live on X on October 21 at 4:30pm CT https://t.co/sXBSeLiJIj
4월~6월 분기와 비교할 때 인도량은 1.3% 증가했습니다. 유럽 시장이 많은 기여를 했습니다. 로이터에 따르면, 유럽 등록 대수는 8월까지 약 3분의 2 증가했습니다.
테슬라 주가가 10월 21일 실적 발표에 달린 이유
테슬라가 생산량보다 더 많은 차량을 판매한 것은 2분기 연속입니다. 4월~6월 분기에는 451,758대를 생산했으며, 480,126대를 인도했습니다.
테슬라의 공식 발표는 인도량이 단순히 두 가지 성과 지표 중 하나임을 경고합니다. 이익은 각 차량의 판매 가격, 비용, 환율 변동 등에도 달려 있습니다.
가정 및 전력망용 배터리 사업인 에너지 저장 부문도 목표에 미치지 못했습니다. 설치 용량은 1년 전 12.5기가와트시(GWh)에서 13.7GWh로 증가했으나, 전망치인 15.9GWh보다 낮았습니다.
주가는 올해 들어 금요일 기준 약 21% 하락한 상태로 시작했습니다. 론 배런의 강세 전망과 테슬라 사이버캡 로보택시 출시에 대한 높은 관심에도 불구합니다.
애널리스트들은 테슬라 주가에 대해 여전히 의견이 엇갈립니다. 지난 3개월간 25명의 애널리스트가 12개월 목표가를 제시했고, 이 중 12명은 매수, 11명은 보유, 2명은 매도로 평가했습니다.
이들의 평균 목표가는 391.40달러로, 최근 가격인 374.18달러보다 약 4.6% 높습니다. 개인 애널리스트들의 전망치는 24.86달러에서 505달러까지 다양합니다.
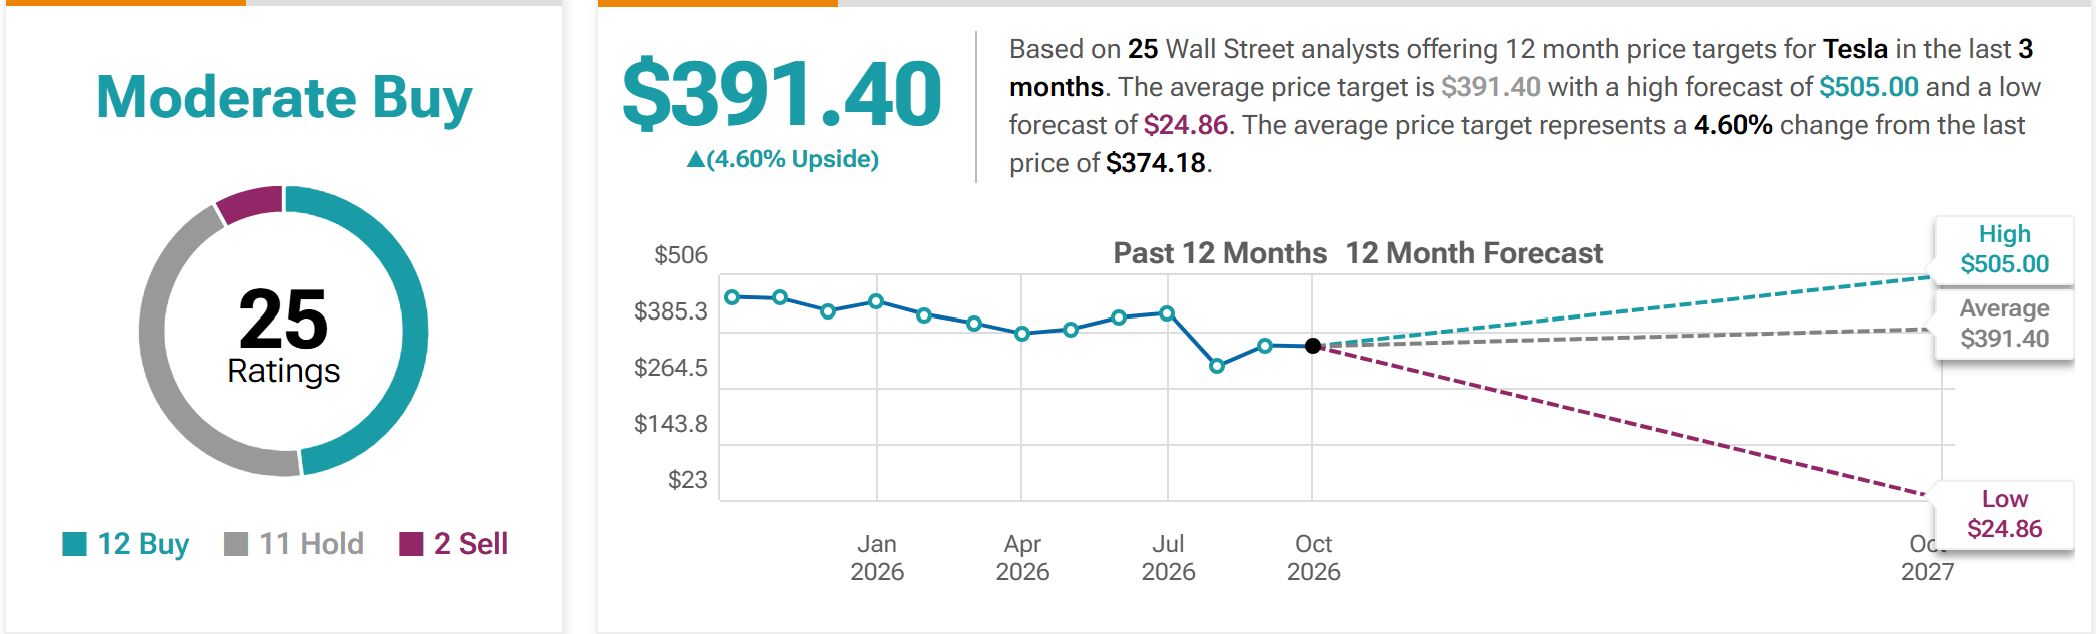 테슬라 주식 전망 및 목표가. 출처: 팁랭크스
테슬라는 10월 21일 장 마감 후 최종 실적을 발표할 예정입니다. 이 실적 발표에서는 인도량으로는 알 수 없는 수익률과 판매 가격이 공개될 것입니다.
연말까지의 과제도 분명합니다. 로이터에 따르면 테슬라는 연속 3년 연 매출 감소를 피하려면 마지막 분기에 최소 311,448대 인도가 필요합니다.
kr.beincrypto.com 에서 Lockridge Okoth의 원본 기사 테슬라 주가 6% 급등…실적도 뒷받침할까? 읽기