

モルガン・スタンレーは、スペースX株が1株当たり300ドルまでほぼ倍増する可能性があると指摘する。しかし、同社のクライアント40人以上が株式を保有していない。
スペースXは6月に過去最大規模の新規株式公開(IPO)を実施し、株価は1株当たり135ドルで公開された。4か月後、株価はその水準を約23%上回って推移している。
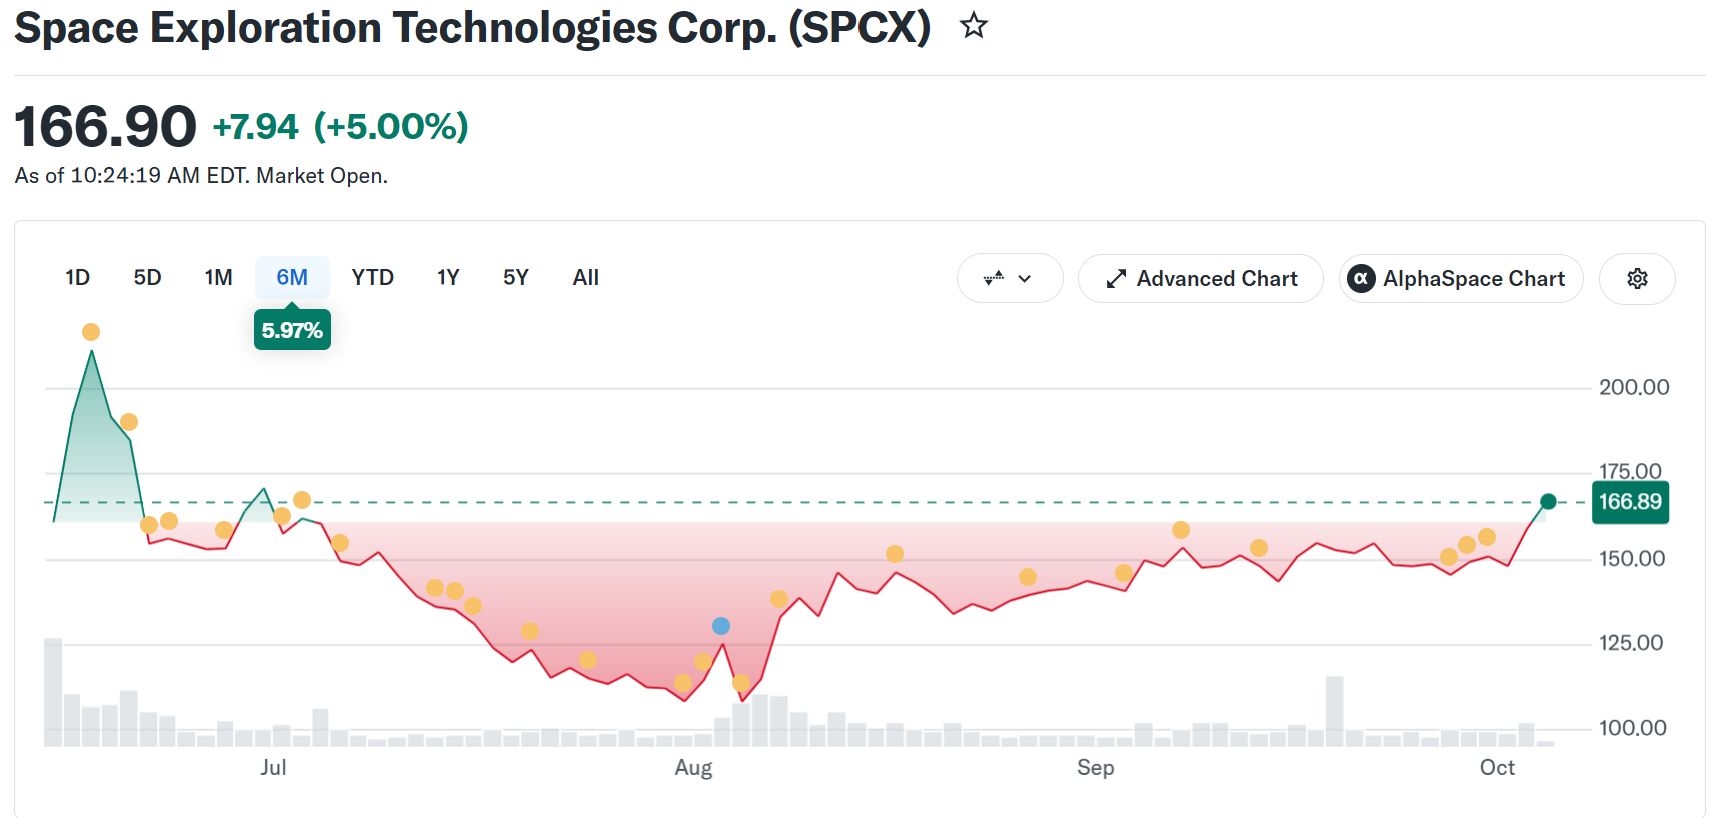 IPO以降のSpaceX株(SPCX)のパフォーマンス 出典: Yahoo Finance
モルガン・スタンレーがスペースX株価がほぼ倍増すると指摘する理由
アナリストのアダム・ジョナス氏は、買い推奨と300ドルの目標株価を月曜日付けのレポートで維持した。この水準は金曜日の終値158.96ドルから89%高い。
同氏の根拠は一つの分割評価にある。ロケット事業と衛星インターネットサービス「スターリンク」を1株当たり127ドルと算出する。
残る約32ドルが人工知能(AI)事業分。AIにはチャットボット「Grok」やスペースXが外部に提供する計算能力も含まれる。発行済み約132億株を基にすると、AIの評価額は約4200億ドルとなる。
ジョナス氏はこの評価を低すぎると指摘する。スペースXの直近の短期計算能力取引では、1ワット当たり30~50ドルの対価が支払われたという。アナリスト予想は17.60ドル前後。
$SPCX - MORGAN STANLEY: SPACEX “CHEAP AND GETTING CHEAPER”
— *Walter Bloomberg (@DeItaone) October 5, 2026
Morgan Stanley reiterates Overweight on SpaceX with a 0 price target, arguing the stock looks cheap once its growth profile is considered.
Analyst Adam Jonas says SpaceX trades roughly 40% below mega-cap AI peers on…
言い換えれば、ジョナス氏は現在の投資家は主にロケットとスターリンク分のみ評価しており、AI分についてはほとんど織り込んでいないと主張する。
投資家がスペースX株に手を出さない理由
ジョナス氏は需要動向を自ら検証した。先週、同氏は顧客40人に同株の保有者を尋ねた。
「誰一人手を挙げなかった」と、モルガン・スタンレーの同アナリストは明かした。
同氏によれば、主な懸念材料は以下の通り:
Grokが競合AIモデルに追いつけるかどうか スターリンクがモバイルサービス向けの電波(スペクトラム)を確保できるかどうかジョナス氏は、これらのリスクはすでに株価に織り込まれていると主張する。
株価は上場後に下落した。現在はIPO後の高値225.64ドルから約30%下落している。
9月24日にはIPO後のロックアップが解除され、約3億2800万株が売却可能となった。グウィン・ショットウェル社長も5250万ドル分の株式を売却した。
一方で、AI部門はいまだ損失を計上している。直近四半期は12億6000万ドルの赤字となり、スペースXの設備投資の86%を消費した。
すべてのアナリストが強気というわけではない。TipRanksによれば、142ドルまでの下値予測もある。33人のアナリストによる平均は235.10ドル。
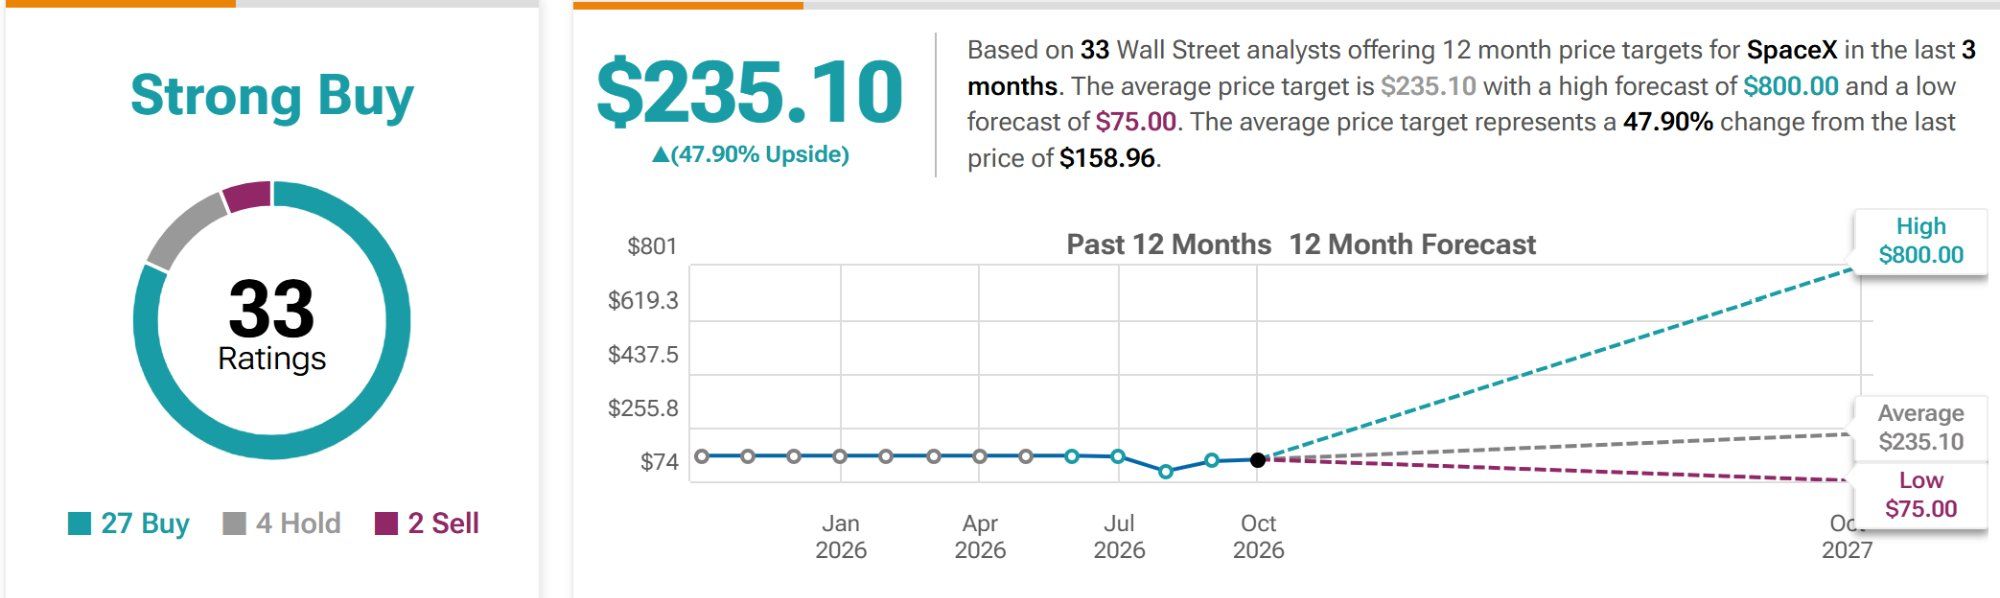 SpaceX株のアナリスト目標株価 出典: TipRanks
投資家がスペースX株に戻る可能性は
ジョナス氏はスターシップを挙げる。イーロン・マスク氏が描く再利用型宇宙船は最近の周回飛行に成功した。15回目の飛行は10月末から11月初旬に予定されている。
もしスペースXが帰還船を回収できれば、IPO以降で最大の株価押し上げ材料となる可能性があると同氏は述べる。
第3四半期決算は10月末公表予定。ジョナス氏はこのほか、Grokの新バージョンや新たな計算能力ビジネスの契約増も株価上昇要因として挙げる。
一方で、1年以内に100ドルまで下落する条件を同氏は示している。AI減速、スターシップ事業の大きな頓挫、あるいは希薄化が必要となる。
現時点では、300ドル目標は誰も手を挙げない現実に直面している。
jp.beincrypto.com でLockridge Okothによるオリジナル記事 モルガン・スタンレー分析担当者、スペースX株価2倍の可能性 を読む