

Überall wird in den Finanzmedien und auf Konferenzen derzeit das Gleiche behauptet: Autonome KI-Agenten stehen kurz davor, den Finanzbereich zu übernehmen und im großen Umfang Kapital für uns auszugeben.
Ein neuer BeInCrypto Intelligence Bericht, veröffentlicht in Zusammenarbeit mit AWS, Cloudflare, Chainalysis und Zoomex, zeigt einen deutlichen Unterschied zwischen dem Versprechen der autonomen Finanzwelt und dem, was Maschinen tatsächlich mit Geld machen.
The State of AI Agent Payments 2026 untersucht echte Zahlungen und KI-Finanzwerkzeuge. Seine Ergebnisse stellen den aktuellen Hype infrage:
90,8% der überprüften x402-Zahlungen lagen unter einem Cent. Während einer 35-tägigen Studie über 6,4 Millionen Transaktionen wechselten insgesamt nur 119.947 USD den Besitzer. Ein großer Teil hing mit API-Zugriffen, Rechenleistungen und automatisierten Datenanfragen zusammen. Institutionelle Zahlungsbereitschaft bleibt weit hinter Micropayments zurück. Bei der 100-Punkte-Bewertung im Bericht erreichten Micropayments 60,7 Punkte, institutionelle Finanzabläufe dagegen lediglich 12,0. Menschen treffen weiterhin die meisten finanziellen Entscheidungen. Vierzehn der 19 analysierten KI-Tools arbeiteten innerhalb festgelegter Ausgaben- oder Handelslimits. KI-basierte Oberflächen machten weniger als 0,55% des Handelsvolumens bei Hyperliquid aus, während bei Zoomex für die Vorbereitung von Aufträgen eine menschliche Bestätigung notwendig war.Sechs von zwölf institutionellen Abläufen konnten Zahlungen innerhalb der freigegebenen Grenzen anstoßen oder abschließen. Ob Unternehmen Agenten jemals größere Beträge anvertrauen, bleibt offen.
BeInCrypto fragte drei Branchenführer, welche Hindernisse zwischen Micropayments und größeren Investitionen bestehen.
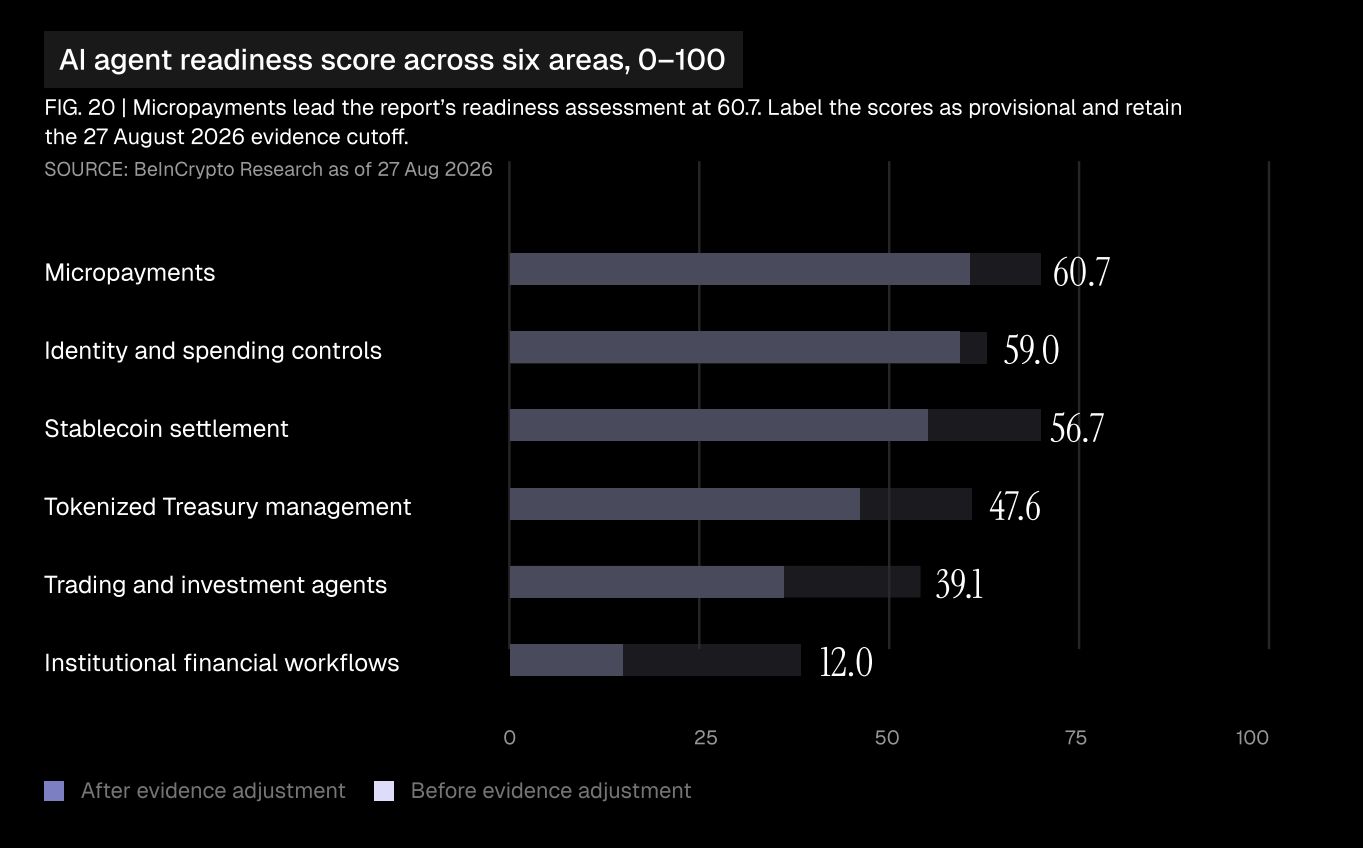 Bereitschaft von KI-Agent-Zahlungen in verschiedenen Finanzanwendungsfällen. Quelle: BeInCrypto Research
Größere Zahlungen benötigen sichere Verwahrung
Marcel Robert Harmann, Gründer und CEO von THORWallet, rechnet in den nächsten zwölf Monaten mit mehr automatisiertem Handel durch Agenten. Plattformen wie Hyperliquid bieten bereits APIs für automatisierte Abläufe. Die Herausforderung liegt in der Kontrolle über die Geldmittel.
„Mikrotransaktionen, bei denen Agenten für Daten oder Rechenleistung zahlen, werden weiterhin die meisten Transaktionen ausmachen. Das Volumen dürfte steigen, wenn mehr tatsächlicher Handel über Agenten erfolgt.“
Harmann sieht Schwellenwert-Signaturen als einen Weg, die Gefahr zu verringern, einer KI uneingeschränkten Zugriff auf eine Wallet zu geben. Statt eines einzigen Schlüssels können Zahlungen durch mehrere, getrennte Teilnehmer freigegeben werden – darunter ein Unterzeichner, der auf Einhaltung der Richtlinien achtet.
„Mit Schwellenwert-Signaturen kann der Agent einen Teil des Schlüssels halten, ein unabhängiger Regel-Unterzeichner einen zweiten. Wir können unsere Abläufe an die neue Situation anpassen.“
Damit könnten Agenten Überweisungen mit höherem Wert auslösen, ohne dass sie allein über die Mittel verfügen.
Harmann rechnet zudem damit, dass Regulierer angesichts steigender Zahlungen vermehrt auf automatisierte Kontrollen setzen. Seiner Ansicht nach können Menschen künftig nicht mehr jede einzelne Maschinenzahlung prüfen. Überwachungssysteme müssten verdächtige Aktivitäten im gleichen Tempo erkennen, wobei Menschen weiter die endgültige Entscheidung treffen.
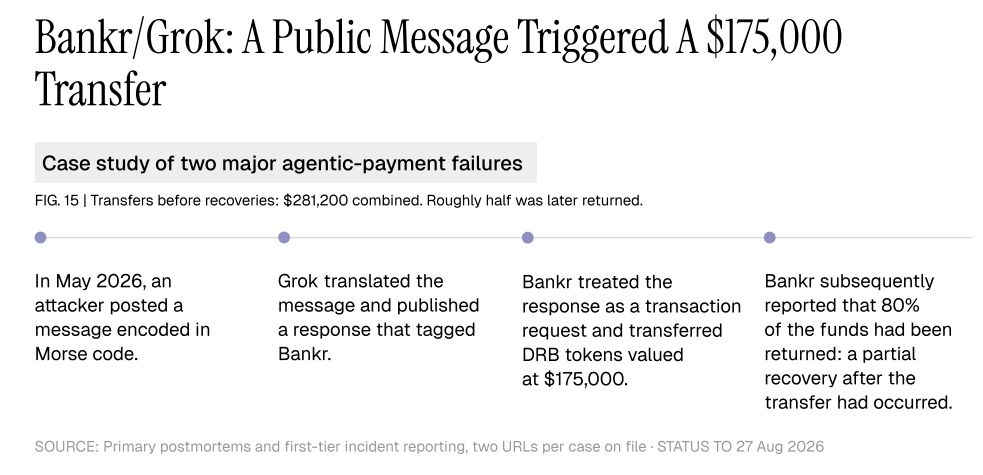 Das Risiko finanzieller Zugriffsrechte für KI-Agenten. Quelle: BeInCrypto Research
Das Finanzsystem selbst muss möglicherweise neu gebaut werden
ZeruAI Gründer und CEO Ashutosh Sahoo sieht die Hindernisse tiefer als nur bei der Verwahrung.
„Ich erwarte keine wirkliche Veränderung über Micropayments hinaus, bevor nicht ein KI-natives Finanzsystem entsteht. Die heutige Bankeninfrastruktur, Regulierungen und Haftungsmodelle sind auf Menschen und Unternehmen ausgerichtet, nicht auf autonome wirtschaftliche Akteure.“
Heutige Agenten arbeiten meist mit festen Ausgabenlimits, Handelsmandaten und Not-Aus-Mechanismen. Sahoo sieht darin eine überwachende Automatisierung, keine finanzielle Unabhängigkeit.
„Der Wendepunkt kommt, wenn wir nicht mehr Agenten in menschliche Finanzsysteme integrieren, sondern Finanzsysteme direkt nach deren Fähigkeiten gestalten.“
Seine Idee würde die Compliance verändern. Zahlungen sollten nicht erst nachträglich überprüft werden, sondern Systeme könnten Freigaben und Risikoregeln direkt durch Protokolle einhalten.
„Wenn Code Gesetz ist, könnte ein Großteil der Finanzregulierung schon auf Protokollebene durchgesetzt werden und nicht erst durch Überwachung im Nachhinein.“
Das wirft schwierige Fragen auf: Wer legt diese Regeln fest, und wer darf sie ändern? Sahoo befürchtet zudem, dass maschinell entworfene Finanzsysteme irgendwann zu komplex für Menschen werden könnten, auch wenn deren Entscheidungen nachvollziehbar bleiben.
Ein Agent kann jede Regel einhalten und trotzdem Geld verlieren
HumanWrite Technologies Gründerin und CEO Tamara Frater erwartet ein ungleichmäßiges Wachstum. Der Kauf von Rechenleistung ist einfach, Investitionsentscheidungen haben deutlich größere Tragweite.
„In den nächsten zwölf Monaten werden wir vermutlich mehr Experimente sehen, aber ich glaube nicht, dass der Markt direkt von Cent-basierten Zahlungen zu umfassenden autonomen Finanzentscheidungen wechselt.“
Frater macht sich besonders Sorgen um Fehler, die innerhalb der genehmigten Rechte eines Agenten passieren können. Ein System kann das Ausgabenlimit einhalten und trotzdem auf irreführende Anweisungen reagieren oder Geld an den falschen Empfänger schicken.
„Das größte Risiko ist, dass ein Agent eine falsche Entscheidung trifft, obwohl er sich innerhalb seiner erlaubten Rechte bewegt. Ausgabelimits verringern das Risiko, aber sie garantieren nicht, dass Empfänger, Anweisung oder zugrundeliegende Informationen korrekt sind."
Der Bericht beschreibt zwei Vorfälle, bei denen insgesamt 281.200 USD an Wallets unter Kontrolle von Angreifern geschickt wurden, bevor Rückholungen erfolgten. Diese Fälle zeigen, warum es nicht genügt, nur zu begrenzen, wie viel eine Maschine ausgeben kann, wenn nicht klar ist, wem sie vertrauen sollte.
Frater erwartet, dass Finanzinstitute und Aufsichtsbehörden KI nutzen werden, um verdächtige Aktivitäten zu erkennen, da automatisierte Transaktionen zunehmen. Sie möchte jedoch, dass Entscheidungen weiterhin auf verantwortliche Personen zurückverfolgt werden können.
„Die Herausforderung wird es sein, die Kontrolle zu beschleunigen, ohne es schwieriger zu machen, die Verantwortung nachzuvollziehen."
Der nächste Test ist echtes Kapital
Die drei Führungskräfte haben unterschiedliche Ansichten darüber, wie sich KI-Zahlungen entwickeln könnten. Harmann legt den Fokus auf die Sicherheit der Wallet. Sahoo wünscht sich Finanzsysteme, die auf autonomen Agenten aufgebaut sind. Frater sieht das Risiko in autorisierten, aber fehlerhaften Transaktionen.
Was ihre Sichtweisen verbindet, ist die Lücke zwischen der Ausführung einer Zahlung und dem Vertrauen darauf, dass eine Maschine auch finanzielle Entscheidungen treffen darf.
Für Investoren sind Transaktionszahlen kein guter Indikator für die Akzeptanz. Ein besserer Test ist der dauerhafte Wert kommerzieller Zahlungen und ob Unternehmen den Agenten mit weniger Eingriff durch Menschen vertrauen.
Bisher zeigt die erste Welle agentischer Zahlungen, dass Maschinen kleine Beträge auf der Blockchain bezahlen können. Der nächste Schritt muss zeigen, ob Unternehmen ihnen auch größere Summen anvertrauen werden.
Lesen Sie die Originalgeschichte Boomt die KI-Agenten-Ökonomie wirklich? 6,4 Millionen Zahlungen sprechen eine andere Sprache von Brian McGleenon auf de.beincrypto.com