

Un truffatore non ha più bisogno di violare il tuo conto bancario per rubare i tuoi soldi. Una pubblicità di investimento su Instagram o un messaggio convincente su WhatsApp possono bastare a convincerti a inviarli tu stesso.
Questo cambiamento emerge chiaramente dai dati sulle frodi nel Regno Unito. Le truffe legate agli investimenti sono costate alle vittime britanniche 221,5 milioni di sterline nel 2025, con un aumento del 40% rispetto all’anno precedente, secondo UK Finance. Le perdite totali per frode si sono avvicinate a 1,3 miliardi di sterline.
Le perdite derivanti da truffe in cui le persone hanno autorizzato il pagamento sono aumentate del 19%, mentre le frodi che coinvolgono pagamenti effettuati senza autorizzazione sono diminuite del 5%.
Questo lascia ai fornitori di servizi di pagamento il compito di bloccare trasferimenti che i loro stessi clienti insistono siano legittimi.
Chet Shah, CEO di Wirex Limited, il ramo di Wirex regolamentato nel Regno Unito per i pagamenti, ha dichiarato a BeInCrypto che gran parte del problema nasce al di fuori del sistema bancario.
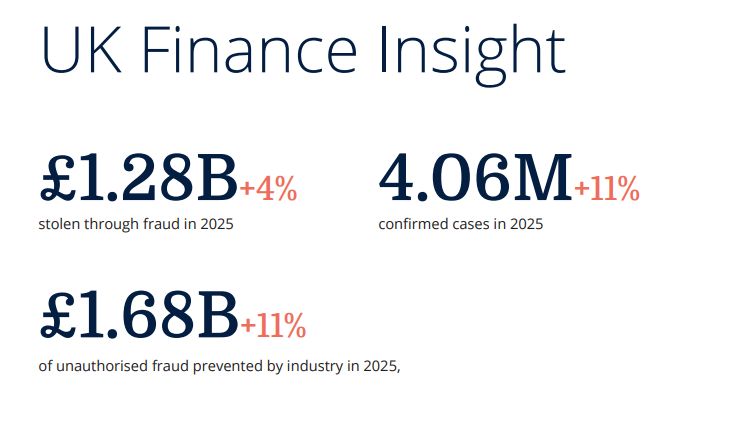 Statistiche sulle frodi nel Regno Unito. Fonte: UK Finance
La truffa spesso si conclude prima che il denaro si muova
Secondo UK Finance, il 66% dei casi di truffe con autorizzazione di pagamento (APP) inizia online. Anche Wirex ha osservato un trend simile nel primo semestre del 2026, periodo in cui le truffe di investimento sui social media sono state il tipo di frode più comune.
“Stiamo osservando che le frodi stanno passando dal furto alla truffa, e gran parte di ciò proviene proprio dalle truffe di investimento nate sui social media, che sono state di gran lunga il tipo più diffuso che abbiamo visto.”
Una falsa opportunità di investimento o un messaggio inviato da qualcuno che si spaccia per un dipendente di una banca possono instaurare fiducia prima ancora che arrivi la richiesta di denaro.
Shah ha spiegato che alcune vittime addirittura si oppongono agli interventi dei team antifrode perché sono convinte di non essere state truffate.
“La vittima poi autorizza il pagamento di sua spontanea volontà, spesso difendendo la propria scelta se i team FinCrime la mettono in dubbio.”
A questo punto, bloccare la transazione diventa notevolmente più difficile.
“Ecco cosa rende più complicata la situazione per aziende come Wirex: quando riceviamo l’ordine di pagamento, la persuasione è già avvenuta altrove e la vittima è già caduta nella trappola.”
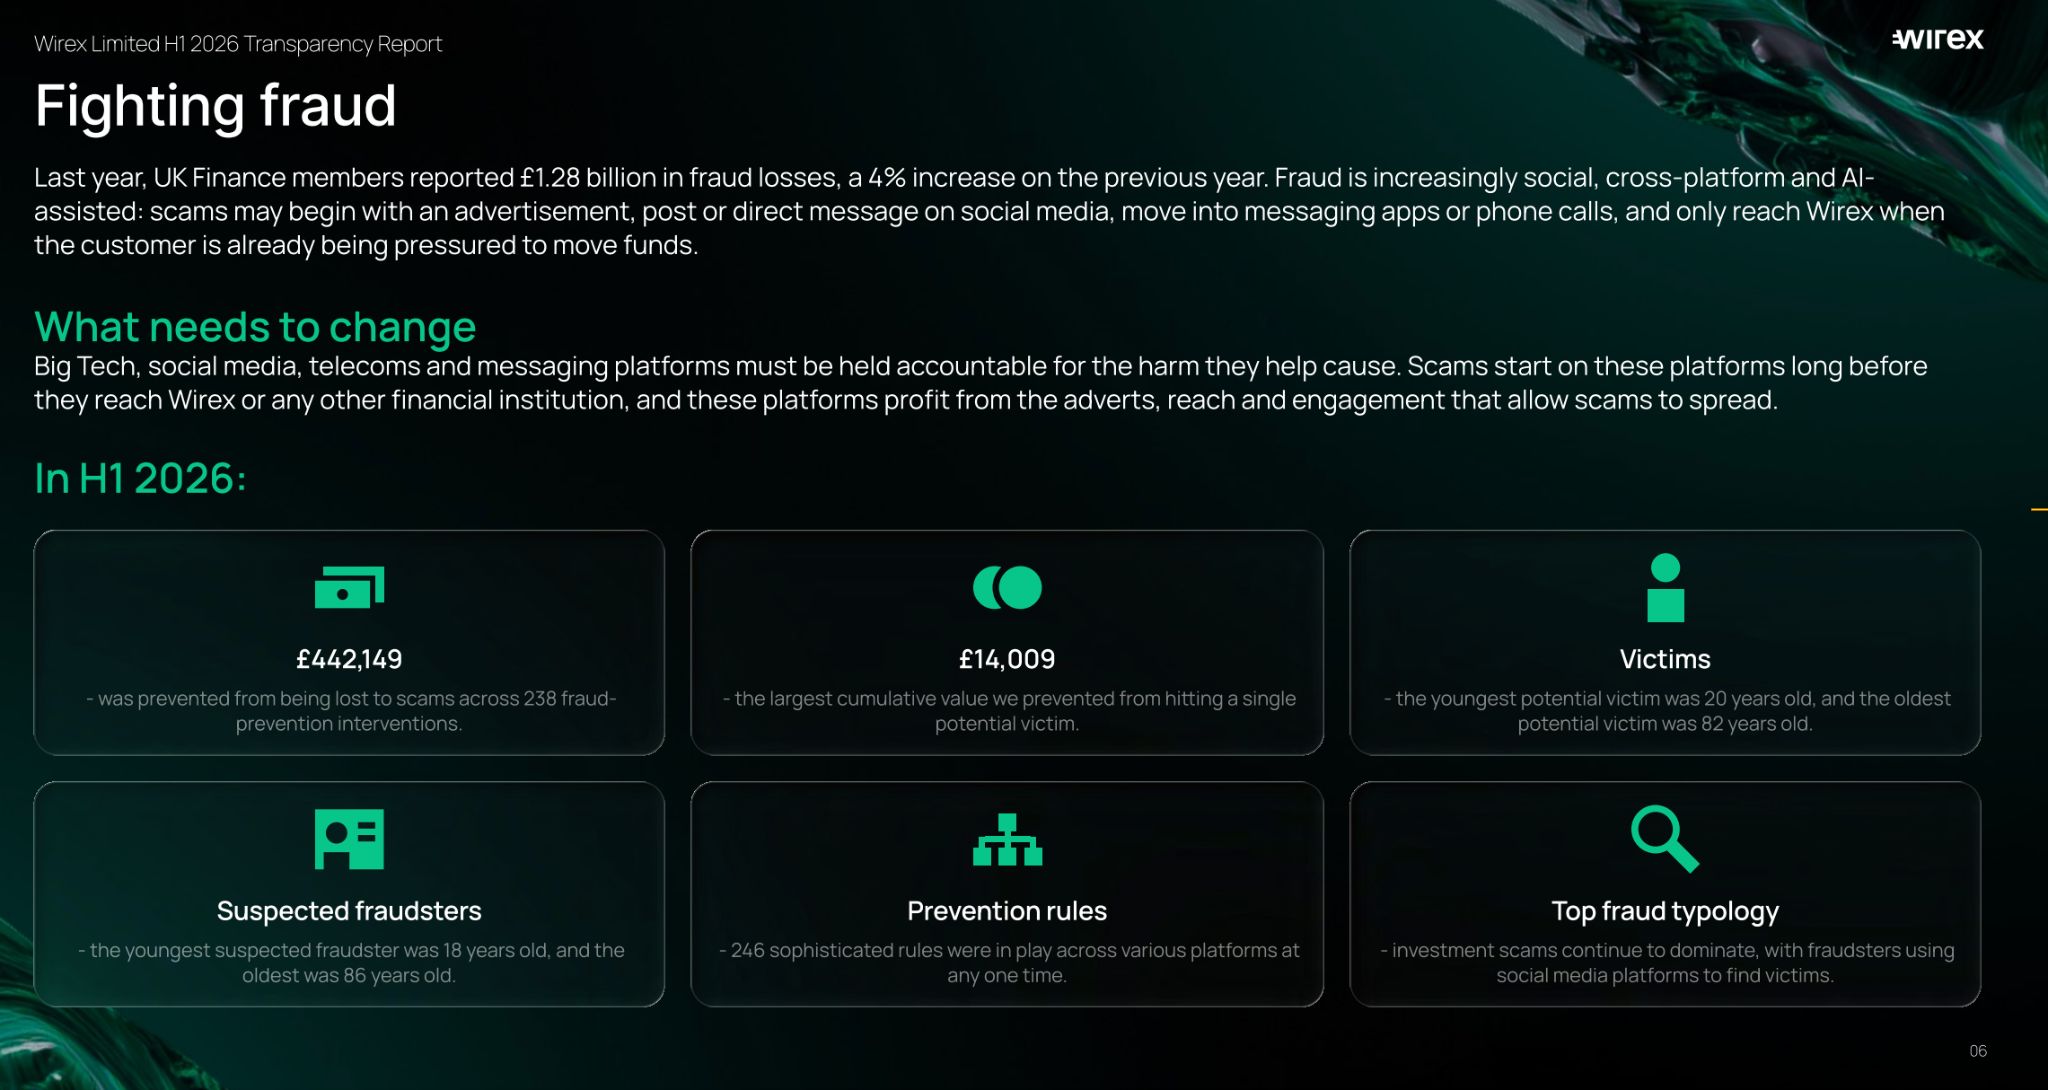 Risultati sulla prevenzione delle frodi da gennaio a giugno 2026. Fonte: Wirex Limited H1 2026 Transparency Report
Le vittime non appartengono solo a una determinata fascia d’età. La possibile vittima più giovane di Wirex aveva 20 anni, la più anziana 82. I sospetti truffatori avevano tra i 18 e gli 86 anni.
“Non si tratta più solamente di un reato che riguarda i più giovani, e lo stesso vale per il reclutamento di mule.”
Shah sospetta che l’intelligenza artificiale stia aiutando i criminali a testare nuovi messaggi e a scalare quelli che funzionano meglio, anche se precisa che Wirex non può saperlo con certezza.
The person talking to you every day might not be real.
— Wirex (@wirexapp) June 27, 2026
AI-powered romance scams are becoming a serious threat in crypto because they do not start with a wallet hack. They start by building trust.
It often begins on a dating app, social media platform, or messaging app. The… pic.twitter.com/PX0XdZeBpv
Le piattaforme social ospitano la truffa, le banche ne pagano il conto
Secondo Shah, il peso per il contrasto a queste truffe ricade in modo eccessivo sulle aziende che gestiscono i pagamenti.
Secondo le normative del Regno Unito introdotte il 7 ottobre 2024, le vittime idonee di truffe APP tramite Faster Payments e CHAPS possono essere rimborsate fino a 85.000 sterline per ogni richiesta. In genere, il costo viene suddiviso equamente tra l’azienda che invia e quella che riceve il pagamento.
Tuttavia, la truffa potrebbe avere avuto inizio su una piattaforma di un’azienda completamente diversa.
“Anche nel caso in cui abbiamo fatto tutto il possibile per avvisare il cliente che si tratta di una truffa, i grandi colossi tech e le piattaforme social non subiscono alcuna conseguenza e non hanno alcun incentivo a fermare queste attività. Anzi, queste piattaforme traggono profitto dalle pubblicità truffaldine, dalla portata e dall’engagement che consentono alle frodi di diffondersi.”
Le autorità di regolamentazione stanno valutando dei cambiamenti. Nel luglio 2026, Ofcom ha pubblicato bozze di codici con quasi 40 misure proposte per contrastare la pubblicità fraudolenta su social media, motori di ricerca e piattaforme video.
La consultazione si è chiusa il 2 ottobre. Una posizione finale è attesa a metà 2027, e successivamente si renderà necessario anche il via libera del Parlamento.
Sette milioni di pagamenti, e quelli bloccati da Wirex
Il Transparency Report H1 2026 di Wirex prende in esame oltre 7 milioni di transazioni, per un valore di circa 600 milioni di sterline, effettuate tra gennaio e giugno.
La società afferma di aver impedito perdite da truffe per 442.149 sterline tramite 238 interventi, di aver bloccato altri 225.000 sterline sospettati di essere fondi criminali e di aver inviato 183 Segnalazioni di Attività Sospette alla National Crime Agency.
Questi numeri rappresentano solo ciò che l’azienda dichiara di aver intercettato. Non indicano quante frodi siano sfuggite al monitoraggio, per cui risulta difficile valutare il successo dall'ammontare totale delle cifre pubblicate.
Wirex afferma che durante il periodo considerato erano attive contemporaneamente 246 regole di prevenzione. Inoltre, utilizza l’intelligenza artificiale per collegare comportamenti sospetti tra grandi volumi di dati.
The “support agent” in your DMs might be the scammer who drains your wallet.
— Wirex (@wirexapp) May 21, 2026
Fake customer support scams have become one of the most common threats in crypto, especially on X, Telegram, Discord, Reddit, and community forums where people ask for help publicly.
Here’s why this… pic.twitter.com/6ZffeDqyki
Shah ha spiegato in dettaglio come la tecnologia abbia aiutato a scoprire una rete criminale che inizialmente sembrava un problema locale.
"Abbiamo rilevato attività simili a quelle dei 'muli' in un segmento di clientela che, di per sé, appariva come una questione regionale. Utilizzando l'analisi assistita dall’intelligenza artificiale per elaborare dati di conti e transazioni su larga scala, abbiamo scoperto che lo stesso comportamento si manifestava anche oltre i confini. Un analista che analizza i casi uno alla volta difficilmente avrebbe collegato questi elementi così rapidamente, ma noi abbiamo trasformato questa scoperta in una regola di rilevamento permanente."
Wirex afferma che gli analisti prendono ancora le decisioni finali. L’azienda prevede di introdurre Sentinel, uno strumento di revisione dei casi di antiriciclaggio assistito dall’intelligenza artificiale, e Tradecraft, un sistema che addestra gli analisti utilizzando scenari di truffa generati dall’IA.
Quando la tua banca blocca la persona sbagliata
I controlli antifrode generano anche un altro problema. Il blocco di un conto può fermare un criminale, ma può anche impedire a un cliente innocente di accedere ai propri soldi di cui ha bisogno.
Shah ha ammesso che Wirex in alcuni casi ha preso la decisione sbagliata, compresi i casi arrivati fino al Financial Ombudsman Service.
"Quello che abbiamo imparato è che il blocco di un conto non è un'azione neutra e priva di rischi solo perché sembra cautelativa. A volte prendiamo la decisione sbagliata: siamo troppo lenti a bloccare, e i soldi spariscono, oppure blocchiamo i fondi di un cliente legittimo causando danni reali, anche a persone già vulnerabili."
Per Shah, la rapidità con cui un’azienda risolve questi casi è importante quanto la decisione iniziale.
"Un conto bloccato senza spiegazioni è una delle cose più angoscianti che possano capitare a qualcuno, soprattutto se fa affidamento su quei soldi. Abbiamo imparato che la rapidità nel risolvere la situazione conta quasi quanto l’accuratezza della decisione originale, e che essere trasparenti fin da subito — anche con informazioni limitate — riduce i danni anche quando il blocco era giustificato."
Wirex ha riferito che i reclami sono diminuiti del 42% e i rinvii all'Ombudsman sono scesi del 67% nel primo semestre 2026 rispetto al secondo semestre 2025. Tuttavia, questi numeri non cancellano gli errori sui singoli casi.
Il numero che Wirex vuole vedere diminuire
Shah sostiene che la prevenzione delle frodi debba essere misurata in base agli effetti sui clienti. Un controllo di conformità da solo rischia di non rilevare blocchi ingiustificati o truffe non individuate.
"La compliance ti dice se hai creato i controlli. Non ti dice se funzionano. Puoi superare un audit con una struttura ben documentata, pur lasciando passare delle truffe o bloccando i soldi delle persone sbagliate. Quindi la domanda che ci poniamo è: cosa è realmente successo al cliente?"
Le segnalazioni di attività sospette presso Wirex sono diminuite di un quarto nel primo semestre. Shah afferma che la priorità è rendere i rapporti utili agli investigatori piuttosto che aumentare il loro numero.
Vuole anche ridurre il tempo che intercorre tra l’individuazione di un nuovo schema di truffa e l’introduzione di una regola di rilevamento.
Shah spera persino che le 442.149 sterline risparmiate dalle truffe diminuiscano in futuro.
"In tutta onestà, mi piacerebbe che questo numero scendesse, non perché siamo peggiorati a intercettare le truffe, ma perché meno truffe arrivano da noi già all’inizio. Ciò dipende da una prevenzione migliore a monte e dalla presenza di conseguenze concrete per le piattaforme da cui iniziano queste truffe. Quello che vorrei invece vedere aumentare è la percentuale che riusciamo a bloccare fra quelle che effettivamente arrivano a noi."
Il suo punto è che fermare le truffe a monte protegge le persone prima ancora che un pagamento arrivi in banca.
Per ora, le aziende di pagamento restano a dover prendere la decisione finale, spesso quando gli scammer hanno già conquistato la fiducia della vittima.
Leggi la storia originale L’epidemia di truffe da 221 milioni di sterline che si nasconde sui social media di Mohammad Shahid su it.beincrypto.com