

今日の急速に変化し競争の激しいビジネス環境において、投資家や業界の熱心な支持者は企業を注意深く評価することが重要である。本記事では、ブロードライン小売業界におけるAmazon.com(NASDAQ:AMZN)と主要競合他社を総合的に比較する。重要な財務指標、市場での地位、成長見通しを分析することにより、投資家にとって有益な情報を提供するとともに、業界内における同社のパフォーマンスに光を当てることを目的とする。
Amazon.comの概要
Amazonはサードパーティー販売業者向けのオンライン小売業者兼マーケットプレイスのリーディングカンパニーである。小売関連の収益は全体の約74%を占めており、これにAmazon Web Services(17%)と広告サービス(9%)が続く。海外部門はAmazonの総収益の22%を構成しており、その中でもドイツ、イギリス、日本が上位を占めている。
| 企業名 | 株価収益率(P/E) | 株価純資産倍率(P/B) | 株価売上高倍率(P/S) | 自己資本利益率(ROE) | EBITDA(十億単位) | 粗利益(十億単位) | 収益成長率 |
|---|---|---|---|---|---|---|---|
| Amazon.com Inc | 32.84 | 6.72 | 3.63 | 6.02% | 455億ドル | 915億ドル | 13.4% |
| Alibaba Group Holding Ltd | 20.45 | 2.47 | 2.53 | 2.05% | 272.6億ドル | 970.1億ドル | 4.77% |
| PDD Holdings Inc | 11.73 | 2.93 | 2.87 | 7.79% | 250.3億ドル | 614.4億ドル | 8.98% |
| MercadoLibre Inc | 48.96 | 16.35 | 3.88 | 7.06% | 8.8億ドル | 32.1億ドル | 39.48% |
| Sea Ltd | 55.83 | 7.42 | 3.84 | 3.77% | 4.8億ドル | 26億ドル | 38.3% |
| Coupang Inc | 115.57 | 9.35 | 1.35 | 2.02% | 3.2億ドル | 27.2億ドル | 17.81% |
| JD.com Inc | 9.72 | 1.26 | 0.24 | 2.3% | 73.6億ドル | 504.7億ドル | 14.85% |
| eBay Inc | 18.89 | 8.16 | 3.77 | 13.35% | 7.4億ドル | 20億ドル | 9.47% |
| Vipshop Holdings Ltd | 10.27 | 1.67 | 0.67 | 3.06% | 15.5億ドル | 49.1億ドル | 3.36% |
| Dillard’s Inc | 17.13 | 4.81 | 1.50 | 6.55% | 2.1億ドル | 6.6億ドル | 2.74% |
| Ollie’s Bargain Outlet Holdings Inc | 31.11 | 3.76 | 2.74 | 2.55% | 8,000万ドル | 2.5億ドル | 18.59% |
| Global E Online Ltd | 990 | 7.20 | 7.75 | 1.43% | 2,000万ドル | 1億ドル | 25.46% |
| Macy’s Inc | 13.22 | 1.38 | 0.28 | 0.25% | 2.7億ドル | 20.6億ドル | 0.2% |
| MINISO Group Holding Ltd | 19.82 | 3.90 | 2.14 | 4.08% | 7.9億ドル | 25.9億ドル | 28.17% |
| Kohl’s Corp | 12.47 | 0.62 | 0.16 | 0.2% | 2.5億ドル | 15.2億ドル | -3.64% |
| Hour Loop Inc | 64 | 8.81 | 0.48 | 7.15% | 0ドル | 2,000万ドル | 7.56% |
| 平均 | 95.94 | 5.34 | 2.28 | 4.24% | 43.5億ドル | 154.4億ドル | 14.41% |
table {
width: 100%;
border-collapse: collapse;
font-family: Arial, sans-serif;
font-size: 14px;
}
th, td {
padding: 8px;
text-align: left;
}
th {
background-color: #293a5a;
color: #fff;
text-align: left;
}
tr:nth-child(even) {
background-color: #f2f4f8;
}
tr:hover {
background-color: #e1e4ea;
}
td:nth-child(3), td:nth-child(5) {
text-align: left;
}
.dividend-amount {
font-weight: bold;
color: #0d6efd;
}
.dividend-frequency {
font-size: 12px;
color: #6c757d;
}
Amazon.comを綿密に調査することで、以下の傾向を読み取れる:
32.84という株価収益率は業界平均よりも0.34倍低く、有利な成長可能性を示唆している。
株価純資産倍率が業界平均を1.26倍上回る6.72であることから、簿価に対してプレミアム評価されている可能性がある。
株価売上高倍率は業界平均の1.59倍となる3.63であり、同業他社と比較して販売実績に対して過大評価されている可能性がある。
自己資本利益率は業界平均を1.78%上回る6.02%で、利益を生み出すための自己資本の使用効率が高いことを示している。
EBITDAは業界平均を10.46倍上回る455億ドルで、収益性が高く、健全なキャッシュフローを生み出している。
粗利益も業界平均を5.93倍上回る915億ドルで、収益性の高さと基幹事業からの収益の大きさを示している。
しかし、同社の収益成長率13.4%は業界平均の14.41%を大きく下回っており、売上高の増加に苦戦していることを示唆している。
負債資本倍率
負債資本倍率(D/E)は、企業が保有する負債の自己資本および資産価値に対する割合を示す。
業界間比較で負債資本倍率を考慮することにより、企業の財務健全性およびリスクプロファイルを簡潔に評価でき、十分な情報に基づく意思決定に役立つ。
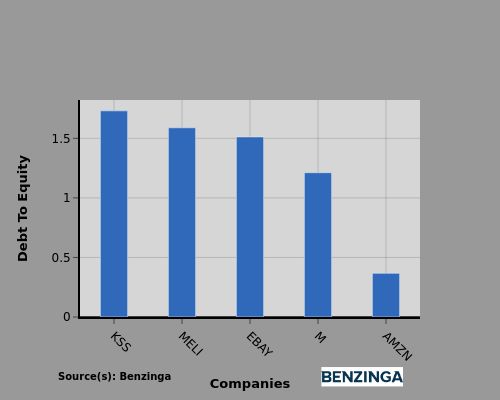
Amazon.comと主要4社の負債資本倍率を比較すると、以下のことが明らかになった。
Amazon.comは、主要4社の中で最も低い負債資本倍率の0.37を示しており、より強固な財務基盤を有している。
これは、同社が負債と自己資本のバランスが最も良好であることを意味しており、投資家にとってはポジティブな側面と見なせる。
重要なポイント
Amazon.comの株価収益率は同業他社と比較して低く、過小評価の可能性を示唆している。株価純資産倍率と株価売上高倍率は高く、業界標準と比較して過大評価されている可能性がある。自己資本利益率、EBITDA、粗利益の面では、Amazon.comは同業他社と比べて強力なパフォーマンスを示している。しかし、収益成長率は比較的低く、将来の評価に影響を及ぼす可能性がある。
この記事はBenzingaの自動コンテンツエンジンによって生成され、編集者によってレビューされた。