

AI 인프라 기업 코어위브(CoreWeave)는 코펜하겐에 계획된 데이터 센터 용량의 대부분이 운영에 들어갔다고 발표한 후, 화요일 오전 주가가 6% 이상 상승했습니다.
이 소식은 투자자들에게 비용이 많이 드는 확장 사업이 진전되고 있다는 새로운 희망을 주었습니다. 그러나 심각한 재정적 우려가 여전히 남아 있습니다. 코어위브의 부채를 매입하는 투자자들은 이례적으로 높은 수익률을 요구하고 있습니다. 이는 회사가 채무를 상환할 수 있을지에 대한 우려를 반영합니다.
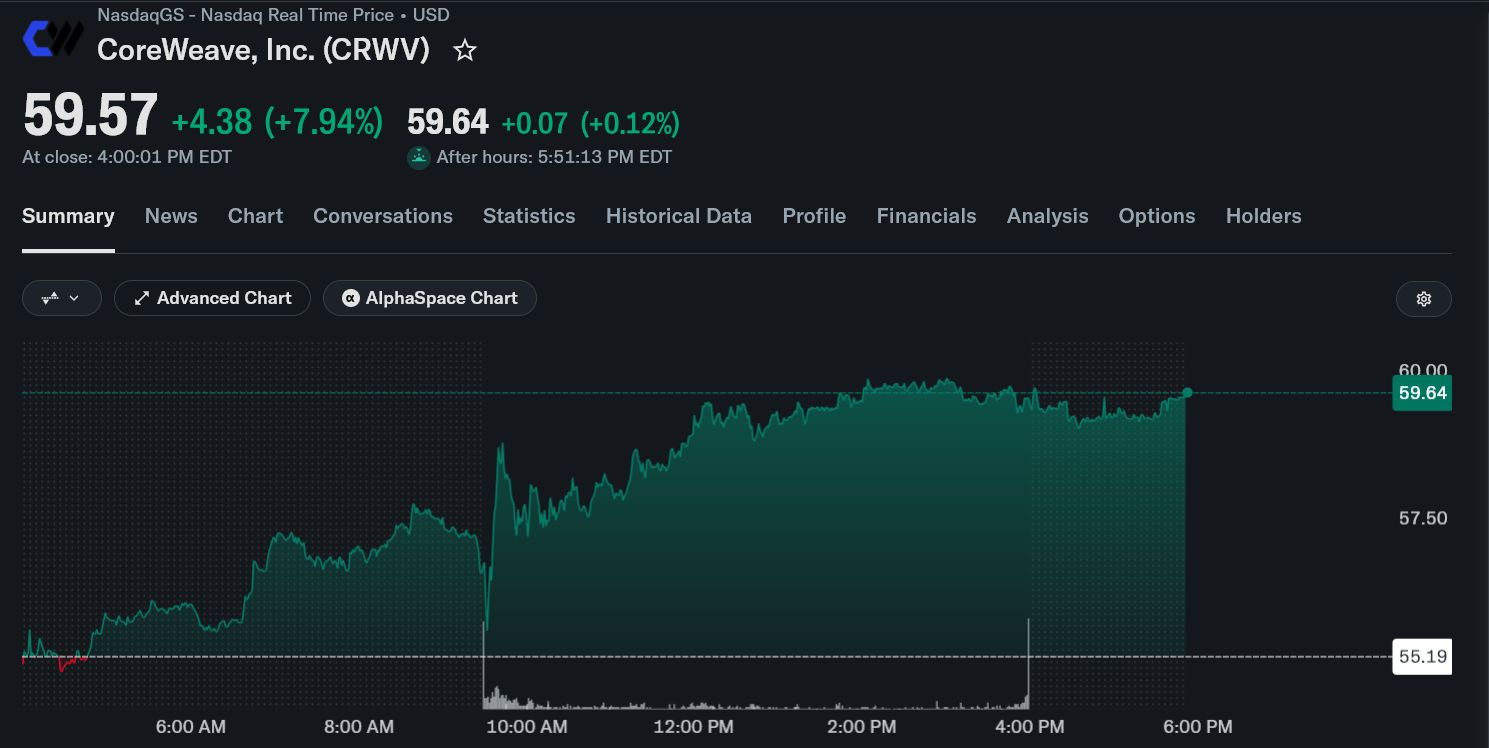 코어위브 주가 차트. 출처: Yahoo Finance
투자자들은 왜 코어위브의 부채를 걱정할까요?
코어위브는 강력한 엔비디아(Nvidia) 칩을 인공지능을 개발하는 기업들에게 임대합니다. 이러한 데이터 센터를 건설하는 데는 수십억 달러가 소요되며, 그 대부분은 차입한 것입니다.
재정적 압박은 더욱 심해지고 있습니다. 코어위브의 분기 기준 순이자 비용은 4월부터 6월 사이 6억4천만 달러에 달했습니다. 이는 1년 전 2억6천7백만 달러와 비교됩니다.
이 회사의 채권은 더욱 우려스러운 신호를 보여줍니다.
채권은 투자자들이 기업에 돈을 빌려주고 그 대가로 이자를 받는 일종의 대출입니다. 한 종목의 27억5천만 달러 규모 코어위브 채권은 2031년까지 연 9.75%의 이자를 약속하고 있습니다.
그러나 해당 채권의 시장 가격이 하락하면서 잠재적인 연 수익률이 최대 15.76%까지 올랐습니다. 이는 코어위브가 약속대로 전액 상환한다면, 투자자들이 더 많은 수익을 얻을 수 있음을 의미합니다.
이처럼 높은 수익률은 투자자들이 상환 위험이 크다고 판단하고 있음을 시사합니다.
짐 크레이머, 엔비디아에 책임감을 요구하다
이 같은 우려로 인해 CNBC의 짐 크레이머는 화요일 엔비디아 CEO 젠슨 황에게 직접 질문했습니다.
코어위브의 재정 건전성을 황이 확신한다면, 크레이머는 엔비디아가 고수익 채권을 직접 매입해 일부 위험을 감수해야 한다고 주장했습니다.
If Jensen thinks that CoreWeave is money good he should buy up their their 15% debt
— Jim Cramer (@jimcramer) October 27, 2026
황은 이달 초 코어위브를 적극적으로 옹호한 바 있습니다.
“저는 긍정적으로 봅니다. 이들의 자본 조달 비용은 실제로 감소하고 있습니다.” - 젠슨 황, 엔비디아 CEO. 블룸버그 인터뷰에서 발언.
엔비디아는 이미 코어위브 지분의 약 10%를 보유하고 있으며, 63억 달러 규모의 계약을 통해 2032년까지 미사용 컴퓨팅 용량을 구매할 예정입니다.
기존 채권을 매입하면 엔비디아의 위험 노출이 더 커지지만, 코어위브에 새로운 자금을 직접 공급하는 것은 아닙니다.
코어위브 주가 전망: 얼마나 오를 수 있을까?
부채에 대한 우려에도 불구하고, 월스트리트 애널리스트들은 전반적으로 낙관적인 입장을 보이고 있습니다.
TipRanks에 따르면, 30명의 애널리스트 중 22명이 코어위브 매수를 추천하고 있습니다. 12개월 평균 목표가는 130.92달러입니다.
이는 화요일 오전 58.54달러에 비해 약 124%의 상승 여력을 시사합니다. 다만, 전망치는 39달러에서 250달러까지 다양하며, 일부 은행은 최근 목표가를 하향 조정했습니다.
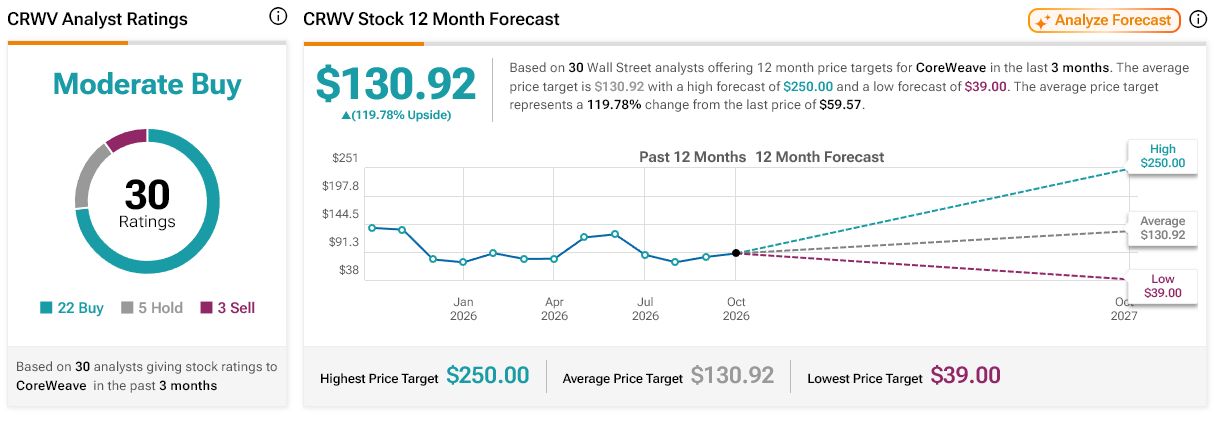 코어위브 애널리스트 평점 및 12개월 주가 전망. 출처: TipRanks
투자자 입장에서는, 코어위브가 성장하는 AI 사업에서 충분한 현금을 창출해 부채를 관리할 수 있을지가 가장 중요한 질문입니다.
kr.beincrypto.com 에서 Lockridge Okoth의 원본 기사 코어위브 주가 6% 급등…투자자 불안 계속 읽기