

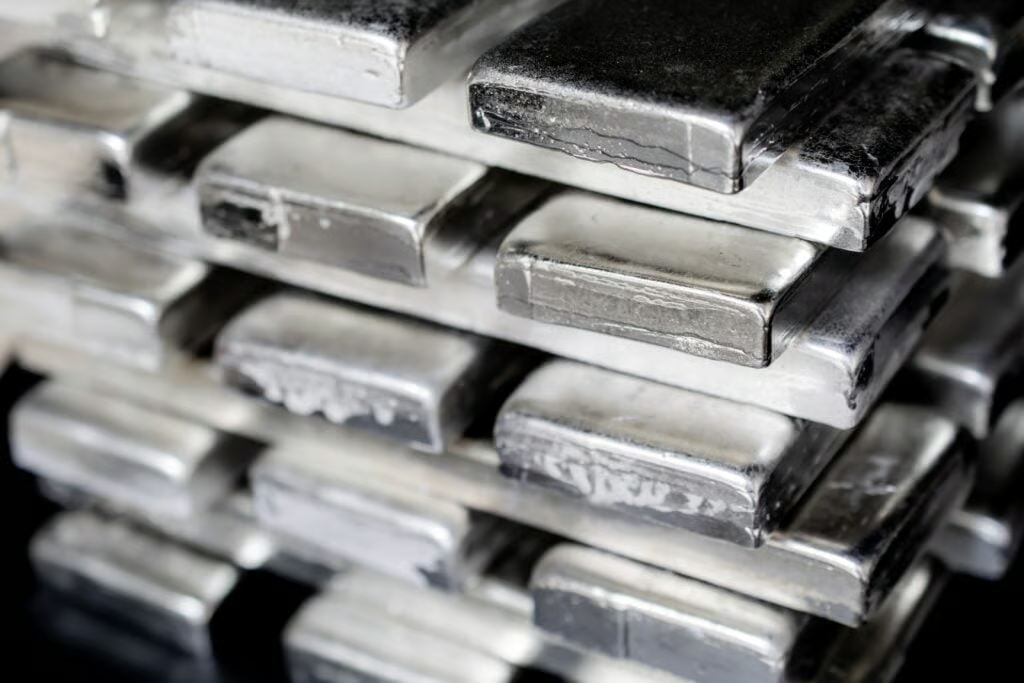
금리인하는 언제나 금의 기회였다. 하지만 이번 사이클에서는 은이 조용히 주목 을 받을 수 있다.
미국 부채가 쌓이고 부채 상환 비용이 증가함에 따라 시장은 고착화된 인플레이션에도 불구하고 점점 더 완화적인 연방준비제도(Fed)를 반영하고 있다. 디렉시온(Direxion)의 매니징 디렉터이자 영업·유통·대체투자 부문 책임자인 에드 에길린스키에 따르면, 이러한 변화는 은에 대한 이례적으로 강력한 거시경제적 환경 을 조성할 수 있다.
에길린스키는 벤징가와의 단독 인터뷰에서 “상당한 규모의 미국 부채와 금리 상승이 부채에 미치는 영향은 연준을 추가 금리인하로 이끌 수 있다”며 “특히 올해 후반 새로 임명될 연준 의장 하에서 낮은 금리 환경은 은 가격에 호재가 될 수 있다”고 말했다.
낮은 변동성 속 상승하는 금속들
눈에 띄는 점은 귀금속들이 전형적인 공포 유발 요인 없이도 이미 상승세를 보였다는 것이다. 에길린스키가 지적했듯이, “지난 2년간 VIX(변동성 지수)는 대체로 낮았음에도 금과 은은 급등했다.”
이는 위기 시에만 상승한다는 전통적 논리를 깨는 것이다. 특히 은은 정책 완화와 산업 수요가 공존하는 새로운 유형의 거시경제 환경에서 혜택을 보고 있다.
은의 이중 엔진: 금리 및 산업
순수한 안전자산으로서의 지위는 여전히 금이 중앙은행 매입과 준비자산 지위에 힘입어 우위를 점하고 있다. 에길린스키는 이를 “동족인 은보다 더 강한 안전자산으로의 도피 성격을 지닌다”고 묘사한다.
그러나 은은 두 번째 성장 동력인 산업 수요를 보유하고 있다. 이는 금이 아닌 은만의 강점이다. 경제 활동에 대한 레버리지 효과. 금리인하는 달러 약세만 초래하지 않는다. 자본 지출, 인프라 투자, 산업 수요를 뒷받침한다.
에길린스키는 반도체, 데이터 센터, 태양광, 전기화 등 구조적 동인들을 은 수요의 변혁적 원천으로 지목한다. 자본 지출과 AI 인프라를 지원하는 금리인하 환경에서 은의 산업적 노출은 위험이 아닌 강점으로 작용한다.
이러한 이중적인 역할 덕분에 은 가격은 리스크 오프 충격 없이도 상승할 수 있다.
변동성: 결함이 아닌 강점
에길린스키는 “역사적으로 은은 금보다 변동성이 컸다”고 지적하며, 최근 상승세에 거래량 증가가 동반되고 있다고 덧붙였다. 글로벌 경제 활동이 탄력성을 유지하고 AI·에너지 지출이 지속된다면, 은은 다음 경기 사이클에서 금의 시장수익률을 상회할 수 있다.
투자자 핵심 포인트: 이는 단순한 주기적 급등이 아니다. 부채 주도적 연준 정책 전환과 장기적 산업 수요가 은에 드문 양면적 호재를 창출한다. 금은 공포 속에서 성장하고, 은은 정책 완화와 성장 속에서 성장한다. 이번 사이클에서 바로 이 하이브리드 특성이 은을 의도치 않은 ‘연준 트레이드’ 종목으로 만드는 핵심 요인일 수 있다.
이미지: 셔터스톡
Benzinga Pro의 독점 뉴스 및 도구로 수익률을 높이세요.
독점 속보 및 스캐너와 같은 Benzinga Pro 의 강력한 도구 세트로 다른 트레이더보다 우위를 점하세요 . 여기를 클릭 하여 14 일 무료 체험을 시작하세요 .