

減量薬ムーンジャロの製造元であるエリリリー(Eli Lilly and Co.)(NYSE: LLY )は、今週、ベンジンガ・エッジの株式ランキングで品質面のトップ10%に入るという重要なマイルストーンを達成した。ファンダメンタルズの強さのこの改善は、強気の見通しを示したバンク・オブ・アメリカの見解と一致している。バンク・オブ・アメリカは、市場は製薬大手が肥満分野で支配的な地位を占めていることを依然として過小評価していると主張した。
こちらで LLYの価格を確認できる。
トップ10%入り
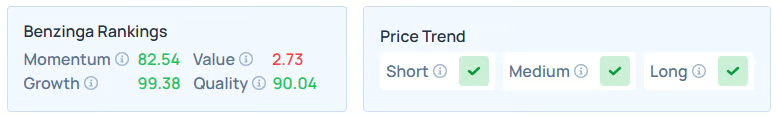
最新の週間データの更新で、エリリリーの品質スコアは89.66から90.04に上昇した。この上昇により、同銘柄は市場の「エリート」層に入り、同業他社の90%以上よりも高い評価を獲得することになった。
ベンジンガのランキング方法によると、クオリティ指標は、企業の「運用効率と財務健全性」を評価する複合スコアで、過去の収益性とファンダメンタルズ指標を分析することによって算出されている。
この改善は、株のほぼ完全な成長スコアである99.38の上昇と相まって、急速な拡大と運用安定性という珍しい組み合わせを浮き彫りにした。
ベンジンガのエッジ株ランキングによるパフォーマンスの詳細は こちら 。
関連記事: ウォーレン・バフェットが投資する住宅建設業者、混合Q4後に品質ランキング急落
アナリストは成長を過小評価
財務健全性の指標の改善は、リリーの長期的な価値はまだ株価に織り込まれていないというバンク・オブ・アメリカの評価と一致している。アナリストのジェイソン・ガーベリーは最近、買い評価を 繰り返した 。同アナリストは、同社は既にゼップバウンドのような注射型GLP-1でリーダー企業としての地位を確立しているが、市場は同社の次の段階の可能性を「過小評価している」と述べた。
ガーベリーは、リリーが肥満症に関する主要な製品の発売を進め、ほぼあらゆる市場セグメントで新しい治療法のリスクを軽減していく中で、株価上昇の「余地」が残されていると述べた。
特に、バンク・オブ・アメリカは、リリーの経口減量薬オルフォルグリプロンの2026年の発売を指摘している。この薬のコンセンサス予測では10億ドルに達するものの、バンク・オブ・アメリカは、注射型の代替品と比較して使いやすさと世界的な拡張性の高さにより、2026年には30億ドルの収益が見込めると予測している。
パイプラインの堅牢性
リリーは木曜日、オルフォルグリプロンの 第3相臨床試験の有望なデータ を発表し、品質に関するストーリーをさらに強固なものにした。ATTAIN-MAINTAIN試験では、同経口薬がウェゴビやゼップバウンドなどの注射薬から切り替えた患者の減量維持に成功したことが示された。
現実的な維持オプションを確保することにより、リリーは将来の収益源のリスクを実質的に軽減している。これが同社の財務健全性スコアの向上を促す重要な要因である。
LLYの価格動向:同株は木曜日に1株1,056.88ドルで取引を終えた後、金曜日のプレマーケットで0.10%上昇していた。今年に入ってから同銘柄は35.83%上昇しており、過去6ヶ月間でも38.57%価格が上昇している。
次を読む:
ミックス決算でも大量の現金とBTC保有で評価アップ、GameStopの小売り人気免責事項: このコンテンツはAIツールの助けを借りて部分的に作成され、ベンジンガの編集者によって確認および公開された。
画像提供:Shutterstock