

随着 10 年期美国国债收益率突破 5%,利息支出超过 1 万亿美元,外界对美国债务螺旋的担忧日益升温。然而,在通胀调整前,美国经济年化增速达到 8.5%,大幅跑赢了当前债务 3.4% 的平均利率。
美国经济分析局(BEA)数据显示,8.5% 为今年第二季度的年化增速。不过,目前美国国债 3.4% 的平均利率部分归因于以往发行的低息老债券。TD 证券指出,随着老债券逐步到期,举债成本将不断抬升并逐步传导。
为何 5% 的收益率尚未引爆美国债务螺旋?
上周四,美国国债收益率触及24 年新高。但美国并不会一次性为全部国债再融资。TD 证券给出的加权平均到期期限约为 5.9 年,即美国债务偿还期较为分散。
除短期国库券外,其余国债的平均票面利率为 3.1%。
TD 证券预计,2026 财年美国利息支出将达到约 1.1 万亿美元。若收益率维持现有高位,2027 年利息支出或将升至 1.4 万亿美元,2029 年更将高达 1.6 万亿美元。
此外,美国国会预算办公室(CBO)预测,2026 财年美国公共债务将占国内生产总值(GDP)的约 101%。
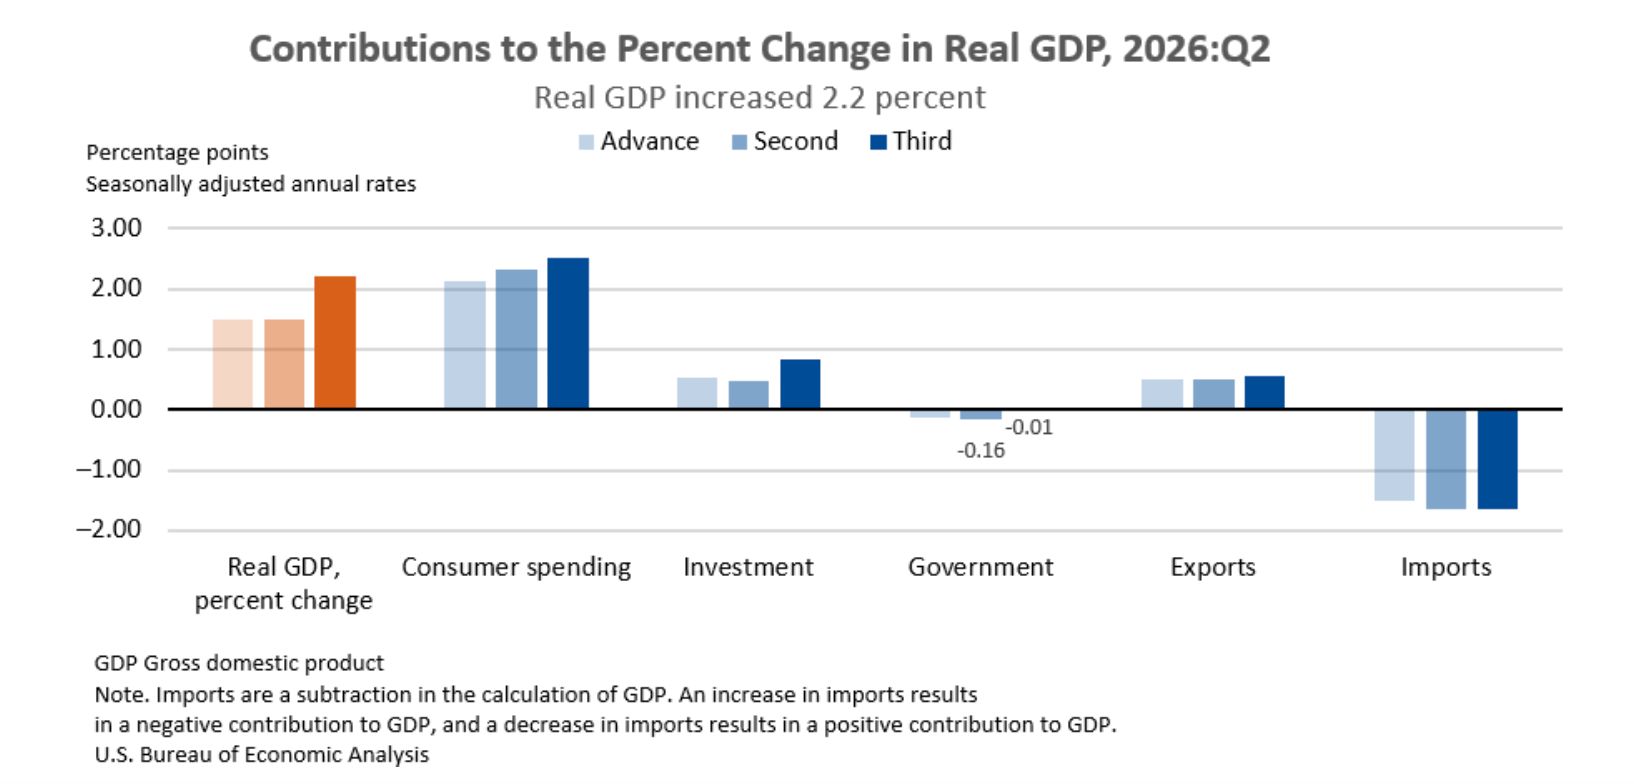 第二季度美国实际GDP增速中,消费支出贡献约 2.5 个百分点,进口减少拉低 1.6 个百分点。数据来源:美国经济分析局
“财政末日并未立即降临。”
—— TD 证券策略师 Gennadiy Goldberg 与 Molly Brooks,在一份被 CNBC 引用的报告中表示
哪些因素会改变美国债务“账面游戏”?
TD 证券认为,本轮收益率大幅上行,部分是受美国经济走强、美联储加息预期及油价上涨等因素推动。同样,BMO 资本市场美国利率策略主管 Ian Lyngen 也认为,经济表现与预期增长强劲是核心原因。
L&G 资产管理全球债券策略主管 Matthew Reese 警示称,若名义经济增速回落,财政压力或将加剧。不过他也指出,日本在高债务、低增长背景下依然避免了债务危机,值得美国借鉴。
根据 BMO 的调研,42% 的受访者认为房市是高实际利率下最有可能首先受冲击的领域,远高于股票的 26%。相比之下,仅有 1% 的受访者选择了劳动力市场。
与此同时,香港恒生指数周五一度下跌 3%,由于联系汇率机制,香港被动承接了美国收益率上涨的影响。
市场缓冲主要取决于经济增长。Lyngen 表示,能够长期抑制收益率的,只有明确的证据显示经济或风险资产出现下滑。
在 cn.beincrypto.com 阅读由 Darryn Pollock 撰写的原始文章 美国国债增长与利率差异影响解析