

Долги на сотни миллиардов долларов могут как утопить компанию, так и сделать ее неприкасаемой. Вокруг Anthropic, разработчика ИИ-модели Claude, развернулся именно такой спор. Компания подала заявку на IPO в США, и из документа следует, что ее обязательства перед партнерами приближаются к $1 трлн.
Аналитики Rand Group отметили, что самый быстрый способ стать «слишком большим, чтобы упасть» — задолжать всем сразу. Редакция BeInCrypto вспомнила похожие истории, которые уже видели инвесторы. Рассказываем, чью судьбу может повторить Antropic.
Хотите еще эксклюзивных новостей и аналитики? Подписывайтесь на наш телеграм-канал , обсуждайте новости и делитесь мнениями о последних событиях рынка в чате!
Кому и сколько должна компания
Классического долга у Anthropic немного. На конец июня 2026 года это $6,2 млрд конвертируемых нот перед Amazon, которые при IPO будут конвертироваться в акции. Кредитная линия от синдиката банков во главе с Morgan Stanley в сентябре выросла до $15 млрд, но на середину года компания к ней не прибегала. Еще $77 млрд она может занять по соглашениям с Google, Amazon и Broadcom.
Главная проблема в другом. Anthropic подписала многолетние контракты на вычислительные мощности и обязана платить по ним независимо от того, использует она эти мощности или нет. Крупнейшие из них, по данным заявки:
Broadcom — около $161,2 млрд за пятилетнюю аренду ИИ-ускорителей; SpaceXAI — до $120,5 млрд за доступ к GPU Nvidia до 2029 года, около $3,1 млрд в месяц, хотя с 2027 года договор можно расторгнуть с уведомлением за 90 дней; Google — минимум $114,5 млрд до 2033 года и еще $125–150 млрд за дополнительные TPU-мощности в 2028–2031 годах; Amazon — минимум $110 млрд до 2036 года; Microsoft — минимум $44,9 млрд до 2033 года; Nscale — до $44,6 млрд, Lambda — около $41,3 млрд, AMD — более $20 млрд.Итоговую сумму в предварительном проспекте компания не вписала, но ее можно собрать из примечаний к отчетности. На середину 2026 года обязательства по контрактам составляли $265,6 млрд, еще $321,4 млрд приходилось на лизинговые договоры, которые пока не начали действовать, а после июня компания добавила контрактов примерно на $245 млрд и еще $21 млрд краткосрочных. В сумме это более $850 млрд, а с учетом дополнительных TPU-мощностей — около $1 трлн.
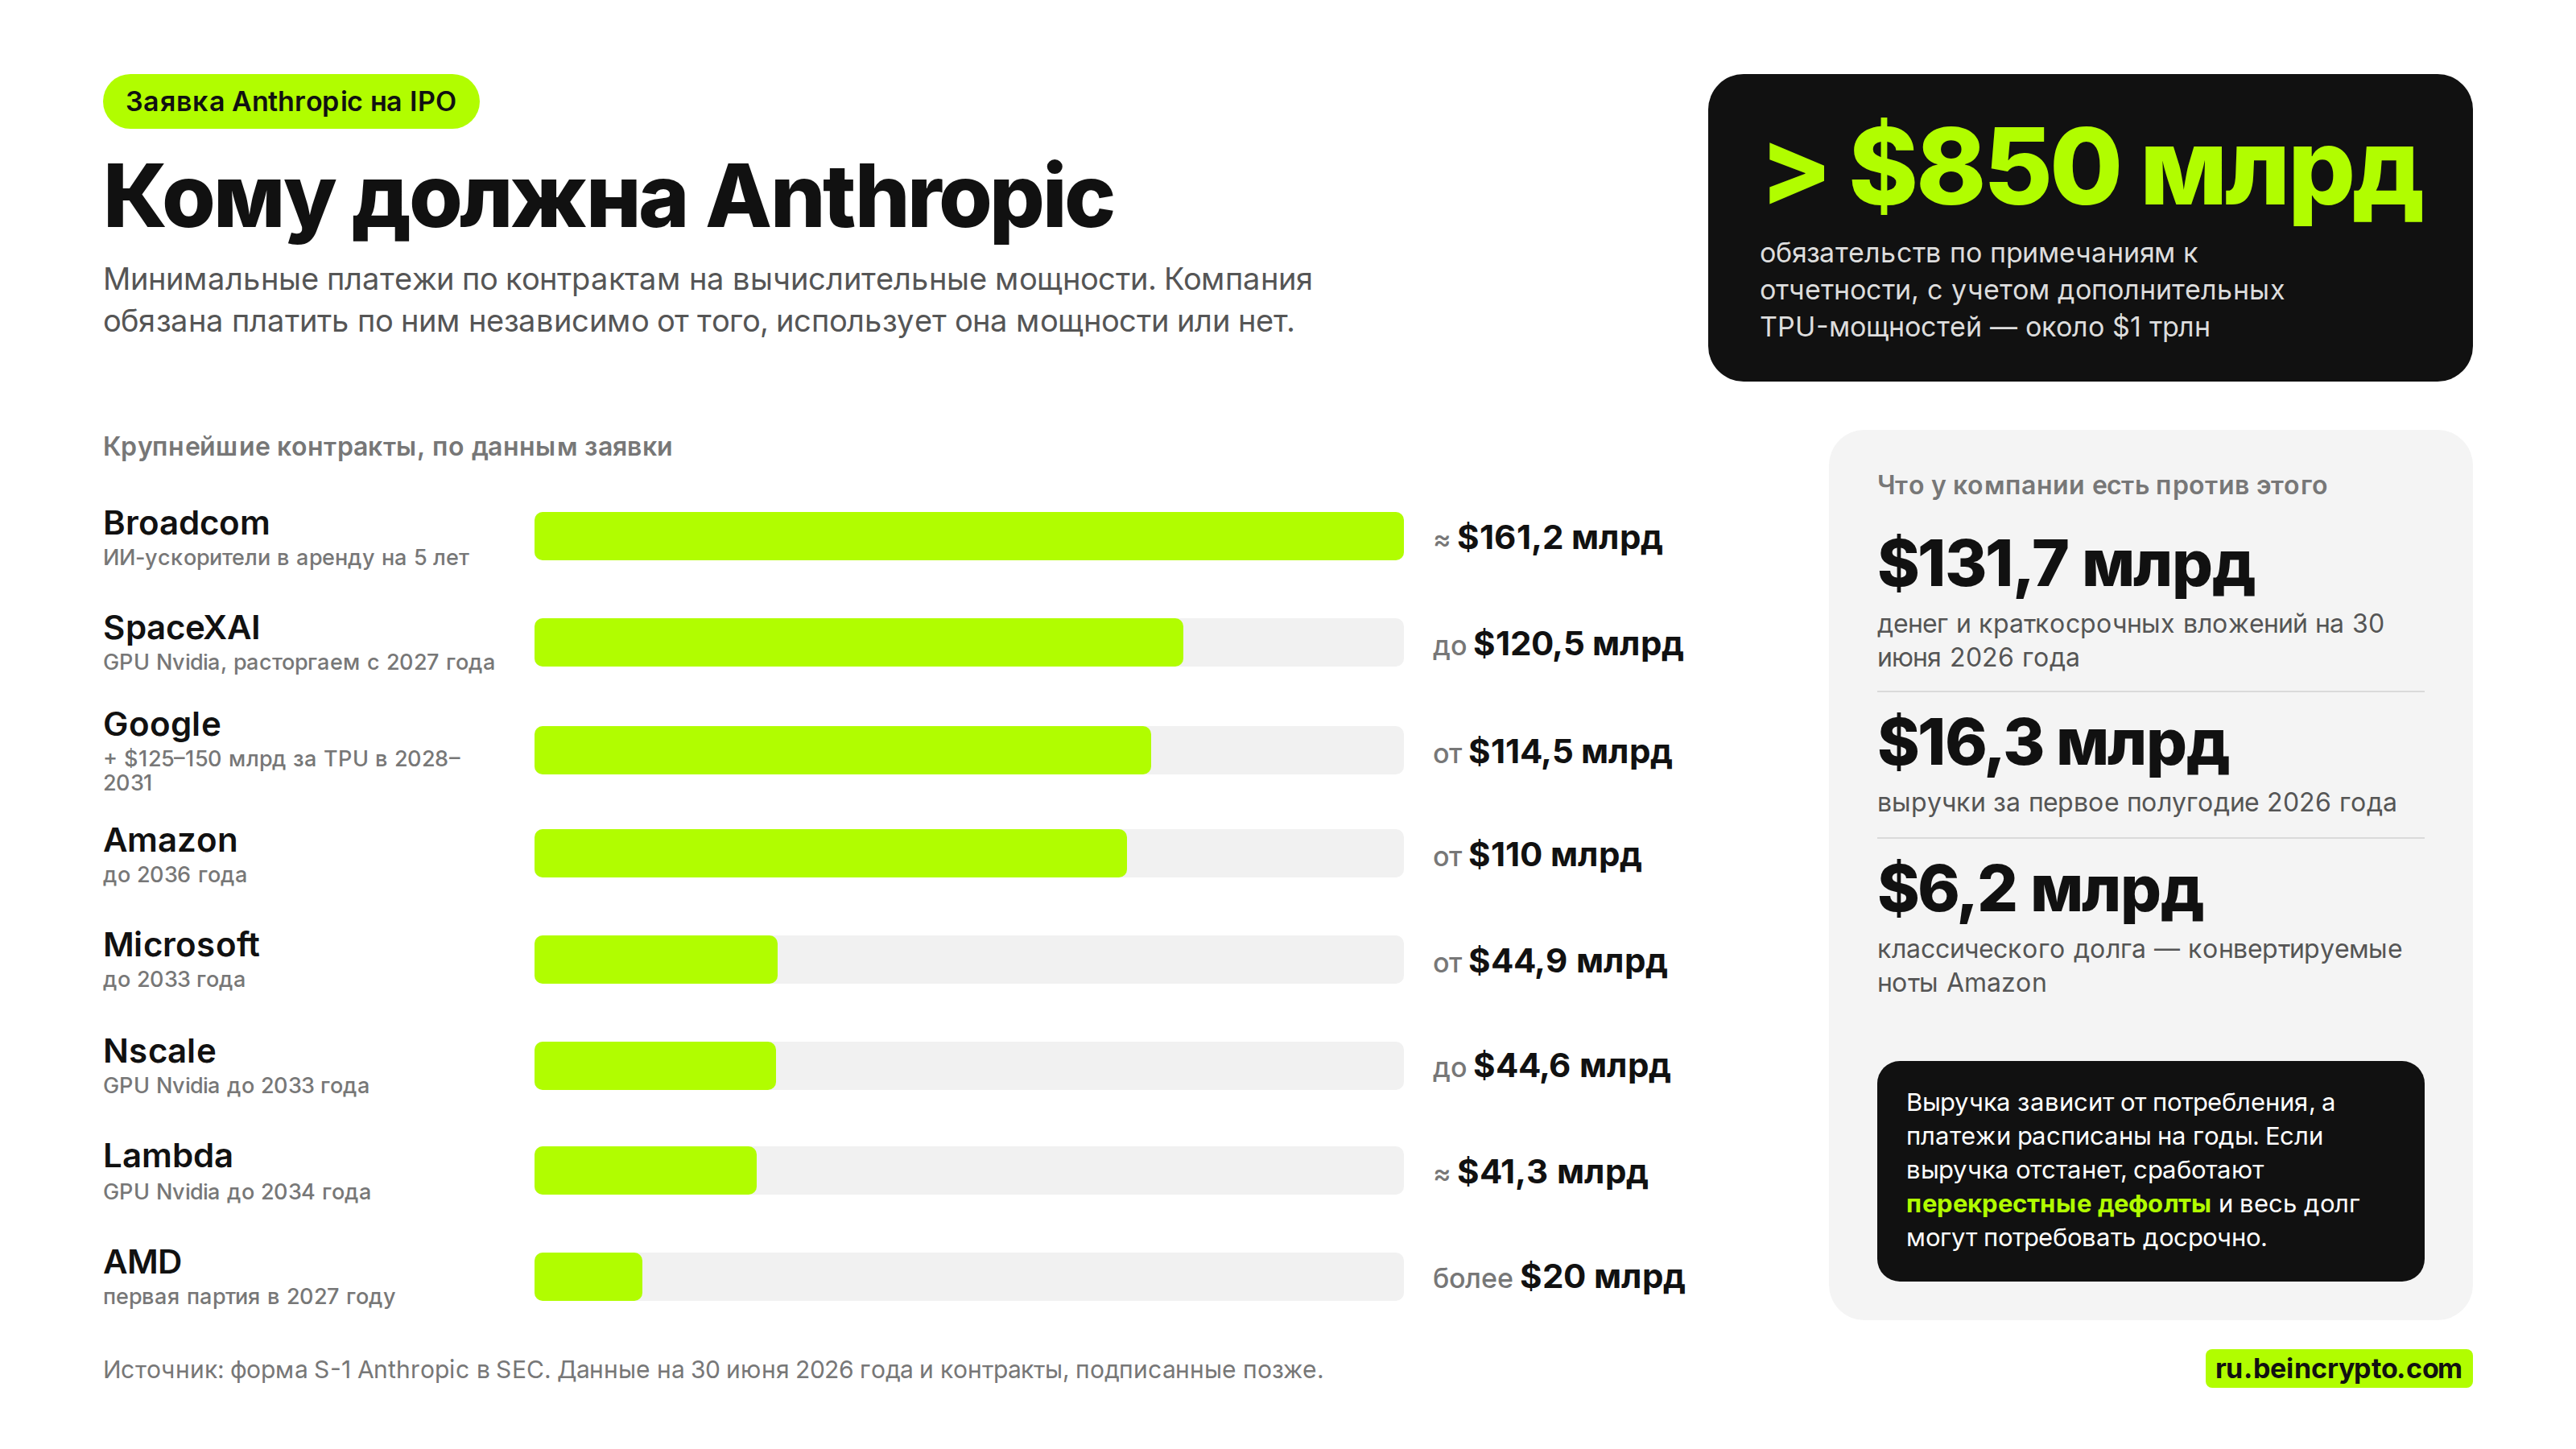
На покрытие этих обязательств у Anthropic есть $131,7 млрд денег и краткосрочных вложений, то есть меньше шестой части суммы контрактов. Выручка за первое полугодие 2026 года составила $16,3 млрд, во втором квартале компания вышла на операционную прибыль в $974 млн.
Главный риск. Выручка компании почти целиком зависит от потребления. Клиенты могут урезать расходы в любой момент. Платежи за мощности при этом расписаны на годы вперед.
Если выручка отстанет от графика, сработают перекрестные дефолты по кредитной линии и нотам, и кредиторы смогут потребовать досрочного погашения всего долга. Часть договоров на дата-центры и электроэнергию заключена на 20 лет с ежегодной индексацией и без потолка по стоимости топлива. Ноты Broadcom устроены так, что при невыполнении целей по выручке ставка вырастет с 9% до 13%, а конвертация пройдет с большей скидкой. Долг подорожает ровно тогда, когда бизнесу станет хуже.
У конструкции есть и обратная сторона. Amazon, Google и Microsoft одновременно инвесторы, поставщики и клиенты Anthropic, а Amazon и Broadcom еще и кредиторы. Крах компании ударит по их балансам и лишит их крупного покупателя мощностей. Слишком многим невыгодно дать Anthropic упасть.
Примеры из истории
Самый близкий пример — WeWork. В заявке на IPO в 2019 году компания показала около $47 млрд обязательств по аренде офисов на 15 и более лет, тогда как доход приносили арендаторы с короткими, часто помесячными договорами. IPO отменили, SoftBank влил в компанию миллиарды, но в ноябре 2023 года WeWork все равно подала на банкротство. Схема «длинные фиксированные расходы против коротких гибких доходов» та же, что у Anthropic.
Global Crossing в конце 1990-х прокладывала подводные оптоволоконные кабели в расчете на взрывной рост интернет-трафика. Трафик рос медленнее, чем ожидалось, цены на емкость обвалились, и в январе 2002 года компания обанкротилась с долгом около $12 млрд. Мощности построили раньше, чем появился спрос. Этот сценарий Anthropic перечислила среди своих рисков.
AIG в 2008 году продала страховку от дефолтов банкам по всему миру и в итоге оказалась должна всем сразу. Обанкротиться ей не дали. Правительство США выделило на спасение около $182 млрд, потому что крах страховщика тянул за собой всех контрагентов. Lehman Brothers с $613 млрд долгов такой поддержки не получил.
Evergrande задолжала банкам, держателям облигаций, подрядчикам и покупателям квартир более $300 млрд. Размер не спас. В 2021 году застройщик допустил дефолт, а в январе 2024 года суд Гонконга постановил ликвидировать компанию.
Для инвесторов главный индикатор — темп выручки относительно графика платежей. Пока первое обгоняет второе, конструкция работает на компанию. Но Anthropic предупредила в заявке, что рост замедлится, а 5–7% выручки приносят клиенты, которых компания отключает за нарушение правил. Замедление в такой модели ударит не по одному кредитору, а по всей цепочке сразу.
Читайте оригинальную статью Anthropic задолжала всем сразу. Опыт WeWork и AIG показал, чем это грозит от Евгения Лиходей на ru.beincrypto.com