

Points essentiels
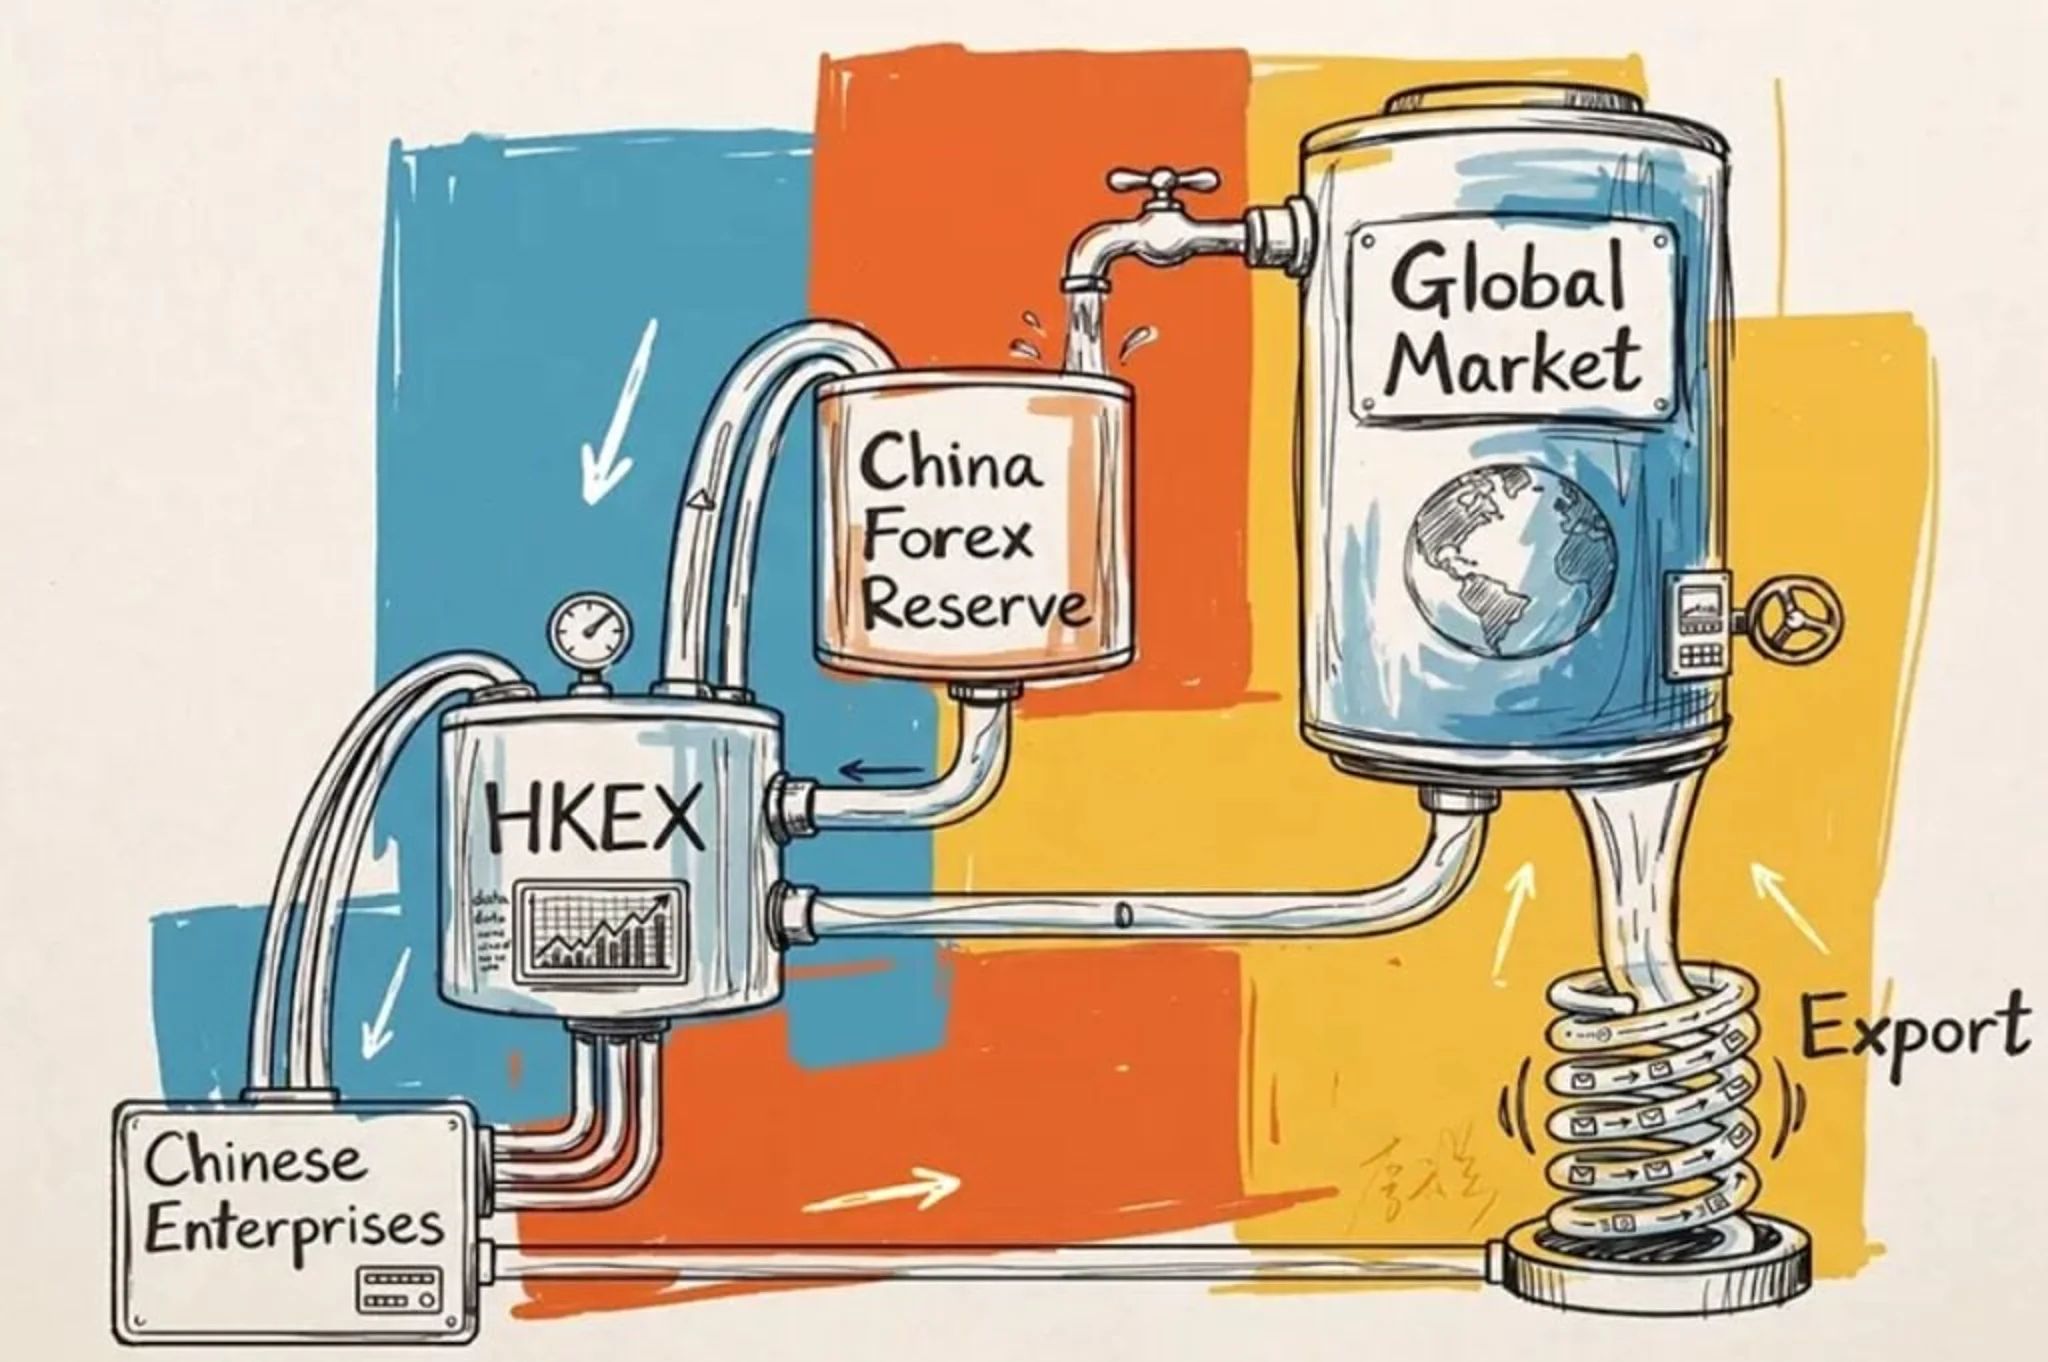
Une grande partie de l’énorme excédent commercial de la Chine, s’élevant à 1,2 billion de dollars, se déverse sur le marché boursier de Hong Kong, selon une analyse de Caixin Le décès récent de l’investisseur légendaire Mark Mobius souligne la réalité selon laquelle la vieille garde des premiers taureaux chinois est en train de disparaître sans être remplacéeCrédit image : Bamboo Works
Nous assistons actuellement à deux développements fascinants dans le domaine des actions chinoises. Une analyse récente de Caixin suggère qu’une partie importante de l’excédent commercial d’un montant de 1,2 billion de dollars de la Chine se déverse de manière inattendue sur le marché boursier de Hong Kong. Parallèlement, le décès de l’investisseur célèbre Mark Mobius ce mois-ci met en lumière une tendance plus large : les taureaux légendaires de la Chine du passé s’estompent, et ils ne sont pas remplacés. Ces deux histoires soulignent un profond changement sur le marché chinois – l’un étant dû à des flux de capitaux internes surprenants, l’autre à un déclin structurel de l’optimisme des investisseurs occidentaux.
L’analyse de Caixin montre qu’au lieu d’aller dans les réserves de change de la Chine ou dans la construction d’infrastructures nationales, une énorme partie de l’excédent à l’exportation du pays est directement canalisée vers les actions de Hong Kong. C’est une révélation fascinante. Si des centaines de milliards de dollars de la machine d’exportation chinoise – qui ne sont en fait que des milliers d’entreprises individuelles – affluent vers ce marché offshore, cela permet d’expliquer le long rallye de la bourse de Hong Kong et la façon dont elle a pu absorber sans effort tant d’importantes introductions en bourse d’entreprises de Chine continentale.
Inévitablement, une partie de cet excédent est utilisée par des entreprises qui s’étendent à l’étranger pour construire des usines en Asie du Sud-Est, en Europe et en Amérique latine. Pourtant, une somme conséquente arrive toujours sur le marché boursier. D’un point de vue macro plus large, on pourrait se demander ce que cela signifie pour l’économie chinoise si les fonds ne sont pas entièrement destinés à l’expansion des usines ou à la modernisation des machines.
Heureusement, ce n’est pas nécessairement l’un ou l’autre. Les banques chinoises publiques, dont la mission est de mettre en œuvre la politique gouvernementale, continuent de prêter de manière agressive aux entreprises, notamment dans des secteurs critiques tels que l’IA et la fabrication haut de gamme. Nous avons vu cette dynamique au cours des 15 dernières années – l’argent a fortement afflué soit vers le marché boursier, soit vers l’immobilier à différents moments, mais cela n’a pas empêché le secteur manufacturier du pays de se développer.
Cependant, une question se profile. Il y a dix ans, l’argent excédentaire des investissements s’est déversé dans l’immobilier, et nous savons tous comment cela s’est terminé. En outre, Pékin a une approche historiquement stricte de la gestion de l’argent généré à l’étranger par les entreprises chinoises. Il use typiquement de pression pour ramener les recettes d’exportation et d’introduction en bourse sur le territoire national. Cela soulève la question de savoir si ces flux boursiers offshore actuels se font avec l’approbation du gouvernement, ou si les autorités sont simplement trop occupées avec d’autres problèmes économiques en ce moment. Si c’est le dernier cas, nous pourrions éventuellement voir une inversion brutale plutôt qu’un atterrissage en douceur une fois que Pékin décidera de se réveiller et d’intervenir.
La fin d’une ère légendaire de taureaux chinois
Cela nous amène au deuxième changement majeur dans le marché. Mark Mobius, connu pour son amour des marchés émergents et son optimisme précoce sur la Chine, est décédé ce mois-ci à Singapour à l’âge de 89 ans. Il appartenait à un groupe d’élite d’investisseurs précoces, aux côtés de figures telles que Jim Rogers, 83 ans, qui ont réalisé des bénéfices substantiels en défendant le potentiel de croissance de la Chine à une époque où le pays montait en puissance.
En réfléchissant à cette époque révolue, certains cas illustrent parfaitement cet âge d’or – comme l’observation des premiers investissements offshore dans Sinopec (0386.HK) vers 2003 ou 2004. À l’époque, c’était le moment idéal pour investir massivement dans les marchés émergents, car la Chine semblait clairement prête pour une croissance substantielle. Aujourd’hui, la promesse économique est drastiquement différente. Dans un environnement post-Covid entravé par une faible consommation des ménages et des marées géopolitiques changeantes, nous ne voyons tout simplement pas de nouveaux taureaux arriver sur le marché. Au contraire, une nouvelle génération de baissiers a émergé en Occident. Cela inclut des super investisseurs comme Stanley Druckenmiller, qui a déclaré avoir vendu ses positions en Chine en 2018 et qui n’a pas fait un seul trade d’action depuis.
Malgré le récent rallye du marché boursier alimenté par ces afflux d’excédents commerciaux, les investisseurs professionnels occidentaux hésitent à revenir. Si les secteurs explicitement favorisés par le gouvernement pour des raisons de sécurité nationale peuvent toujours offrir des rendements substantiels, le frein principal reste l’incertitude. Les investisseurs sophistiqués craignent avant tout l’incertitude gouvernementale.
Il y a des cas encore aujourd’hui où les autorités interviennent brusquement dans des accords privés – comme lorsque Pékin est intervenu pour annuler le rachat de Manus par Meta (NASDAQ: META ). De telles mesures détruisent la confiance des investisseurs, ce qui signifie que même les investissements réussis peuvent être victimes d’interférences complètement hors de leur contrôle.
Pour que les capitaux étrangers reviennent, cette mainmise réglementaire devrait disparaître de manière fiable. Pour le moment, les investisseurs américains disposent d’alternatives très attractives et prévisibles. Le secteur américain de l’IA reste un énorme aimant où les règles sont bien connues et où le gouvernement n’intervient pas pour les modifier sur un coup de tête. D’autres marchés émergents, comme l’Inde ou le Vietnam – bien que ce dernier ait sa propre forme de contrôle étatique – semblent également plus libres pour le moment. Tant que Pékin ne pourra pas prouver qu’il a supprimé définitivement l’incertitude réglementaire, les investisseurs occidentaux préféreront probablement rester à l’écart, fortement dissuadés par un nombre croissant d’inversions imprévisibles dans leur parcours.
Avertissement Benzinga : Cet article provient d’un contributeur externe non rémunéré. Il ne reflète pas le point de vue de Benzinga et n’a pas été édité en termes de contenu ou d’exactitude.