

ロボット企業のIPO後初の財務報告は高い収益成長と粗利益率の改善を含んでいるが、安定した利益まではまだ距離がある
画像提供者:Bamboo Works
要点:
ワン・ロボティクスは昨年、収益が900億人民元に達し、前年同期比47.7%増で、粗利益率は51.7%から54%に上昇した 同ロボット企業の販売・流通費用は81.3%増の3億1200万人民元に急騰し、年間で2,726万人民元の純損失を計上したAIが仮想世界から現実世界へと前進していく中、ハードウェアは不可欠な手段となっている。応用シナリオの拡大に伴い、スマート機器メーカーはAI機能を自社製品に統合しつつあり、新世代のロボットに関する別の物語も同時に進んでいる。両者の融合は製品をより魅力的なものにするだけでなく、投資家の大きな関心を呼んでいる。
その物語の中で自社の位置を探しているのがワン・ロボティクス (深セン) (6600.HK)で、昨年末に香港証券取引所に上場し、先週、楽観的なIPO後初の 収益報告書 を発表した。結果は、同社の昨年の収益が47.7%増の900億人民元(1億3000万ドル)に達し、2024年の30%の成長率から加速したことを示している。
しかし、その強い成長はさらに重い販売・流通費用の支えがあってのことであり、同費用は前年同期比81.3%増の3億1200万人民元に達し、収益の伸びを簡単に上回った。同社はこのような費用は主に市場拡大、ブランドプロモーション、チャネル開発に起因すると述べており、主に海外市場に注力している。
同社の収益のほぼすべてが海外市場からのものであり、そのうち日本、ヨーロッパ、北アメリカが95%以上を占めている。これらの市場では労働コストが高いため、人間の代わりとなる自動化機器に対する需要が高く、消費者もそのような利便性のためにお金を払うことをいとわない。
とはいえ、新興製品のプレゼンスを海外市場に築くには、オンライン市場を通じた販売手数料、広告・販促費用、物流費用などに多額の支出が必要となる。また、製品が市場教育の段階にある限り販売量は限定的であるため、短期的には販売経費の増加が収益の成長を上回る可能性が高いだろう。
それにもかかわらず、ワン・ロボティクスの粗利益率は昨年、製品ポートフォリオのアップグレードの恩恵を受けて51.7%から54%に改善された。これは、利益率の高いプレミアム製品がより多くの割合で販売されたためである。同時に、日本円とユーロの上昇により、中国元(同社の報告通貨)建ての売上が増加したことで追加のサポートが提供された。
高価なロボットを発売することから企業活動を始めた企業とは異なり、ワン・ロボティクスはより間接的なアプローチを採用した。より複雑なシステムに徐々に拡大する前に、まずはシンプルなニーズに対応していったのである。ロボットの形状や動作能力を強調する企業と比較して、ワン・ロボティクスはまず自社製品を家庭内に導入するにあたって、安定した運用と実用的な機能の実装に注力した。
個々の機器からシステムへ
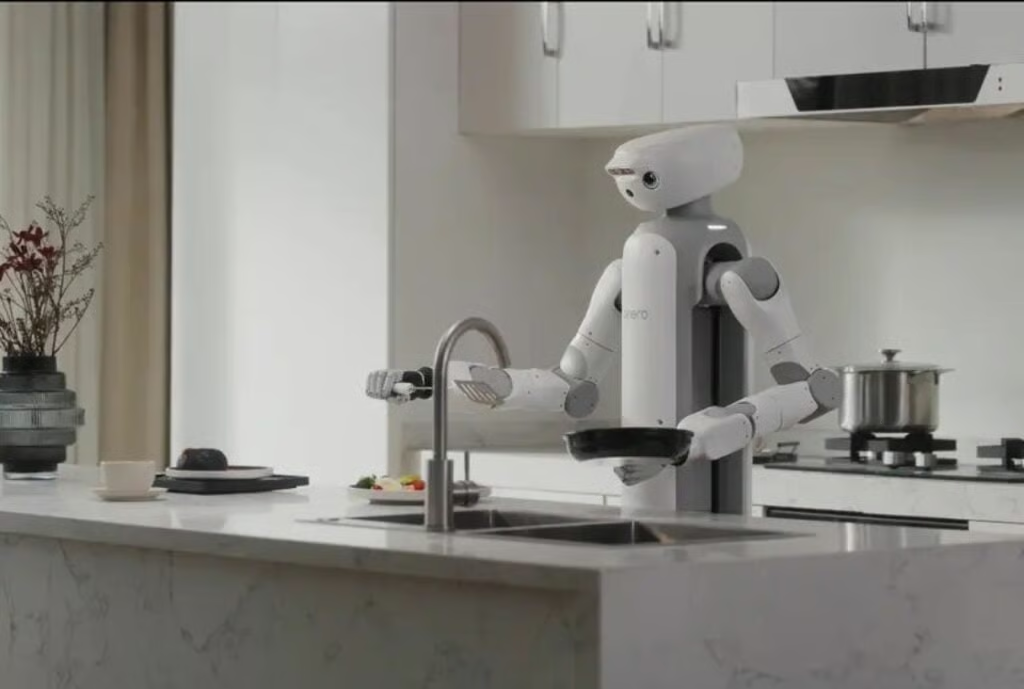
同社は、従来のスイッチに取り付けることができる小型機器のスウィッチボット(SwitchBot)でロボット事業を開始し、従来の家庭用電化製品を遠隔操作できるようにした。後に、デバイスを統合する集中制御ユニットであるAI ハブを導入し、センシングと運動能力を備えた製品へとさらに拡大し、徐々に完全なシステムを構築していった。同時に、AIテニスロボットのエースメイト(Acemate)やヒト型家事ロボットのオネロ(onero)など、同社は応用可能なシナリオを拡大していった。
同社は「1つの脳、複数の具現化」というアプローチを要約しており、これは統一制御とモデル機能を多様なシナリオに拡大することに重点を置いていることを意味している。製品は家庭サービスからスポーツの交流、情緒的な交際に至るまで、世界90か国以上の地域で販売されている。
このような戦略は、ヒット商品のみに依存するのではなく、新たなシナリオや新たな機器が追加されることにより、ポートフォリオの拡大に基づく成長の基盤を築くものである。約89.6%の収益は、同社の家庭向けAIロボットシステム製品から得られており、ワン・ロボティクスは安定した製品エコシステムを確立していることを示している。デバイスの接続性が高まるにつれて、同社は既存の国内シナリオから徐々にデータを収集し、その製品がカバーする改善点や新たな開発の基礎を築いている。
同社は2025年に2,726万人民元の純損失を計上したが、これは上場に関連した単発費用の影響によるものである。それらを除外すると、同社は昨年、非GAAP調整済みで1億2700万円の純利益を計上しており、2024年の1,100万人民元から増加した。営業利益は基本的に黒字であるが、販売費用の急激な上昇は同社が市場浸透率を高めるために多額の投資を行っていることを示しており、これは同社の収益性向上の能力を妨げる可能性がある。
ワン・ロボティクスの株価は初の決算発表の翌日に7%まで上昇したが、その後は下落に転じ、最終的に113.50香港ドルで1.65%安で取引を終えた。それでも、この価格はIPO価格を53.7%上回っており、香港の活発なIPO市場における新規ロボット企業の上場の人気を物語っている。ワン・ロボティクスの現在の株価売上高倍率(P/S比)は約30.9倍で、ユブテック(9880.HK)の26倍を上回り、ドボット(2432.HK)の31.5倍に匹敵する。これらの数字はいずれも、スマートフォンやその他のスマート機器で最もよく知られているシャオミ(1810.HK)の1.7倍を大きく上回っている。これらのロボット関連企業の評価額は、収益性の限界にもかかわらず、従来の家電メーカーに比べてプレミアムなものとなっており、市場は純粋なロボット企業の株に対して強気であることを示している。
ワン・ロボティクスが持つハイテクの証は本物である。創設チームは、世界最大のドローンメーカーであるDJIの共同設立者である李在向氏が確立した起業家エコシステムから生まれた。その背景により、単なるスマート機器ブランドにとどまらず、多くの投資家の目に同社は長期的な技術的拡張性を持つ企業として位置づけられている。
ワン・ロボティクスの道筋は比較的明確であり、比較的シンプルな製品と海外市場での安定した収益から始まり、同社のシステムに接続された新製品によって応用シナリオが徐々に拡大している。このようなモデルにより、同社は初期段階の激しい競争を回避しつつ、高付加価値製品へと進出する余地を残している。しかし同社の収益性はまだ発展途上にあり、販売網を構築するために多額の費用を投じているため、変動する可能性がある。
注目すべき重要なポイントは、同社が成長の勢いを維持できるかどうかと、規模に応じて費用構造が改善されるかどうかである。もし同社が売上高に対する販売費用とマーケティング費用を比率を下げつつ、堅実な成長を続ければ、堅実な利益基盤を確立する可能性がある。その可能性があるかどうかはまだ分からないが。
Bamboo Worksの毎週無料ニュースレターを購読するには、 ここをクリック
Benzinga免責事項:この記事は無報酬の外部寄稿者によるものだ。Benzingaの報告を表すものではなく、内容や正確性の観点から編集はされていない。