

O mercado de ativos do mundo real tokenizados já ultrapassou US$ 60 bilhões, mas a maior parte desse valor segue concentrada, restrita ou inativa na blockchain.
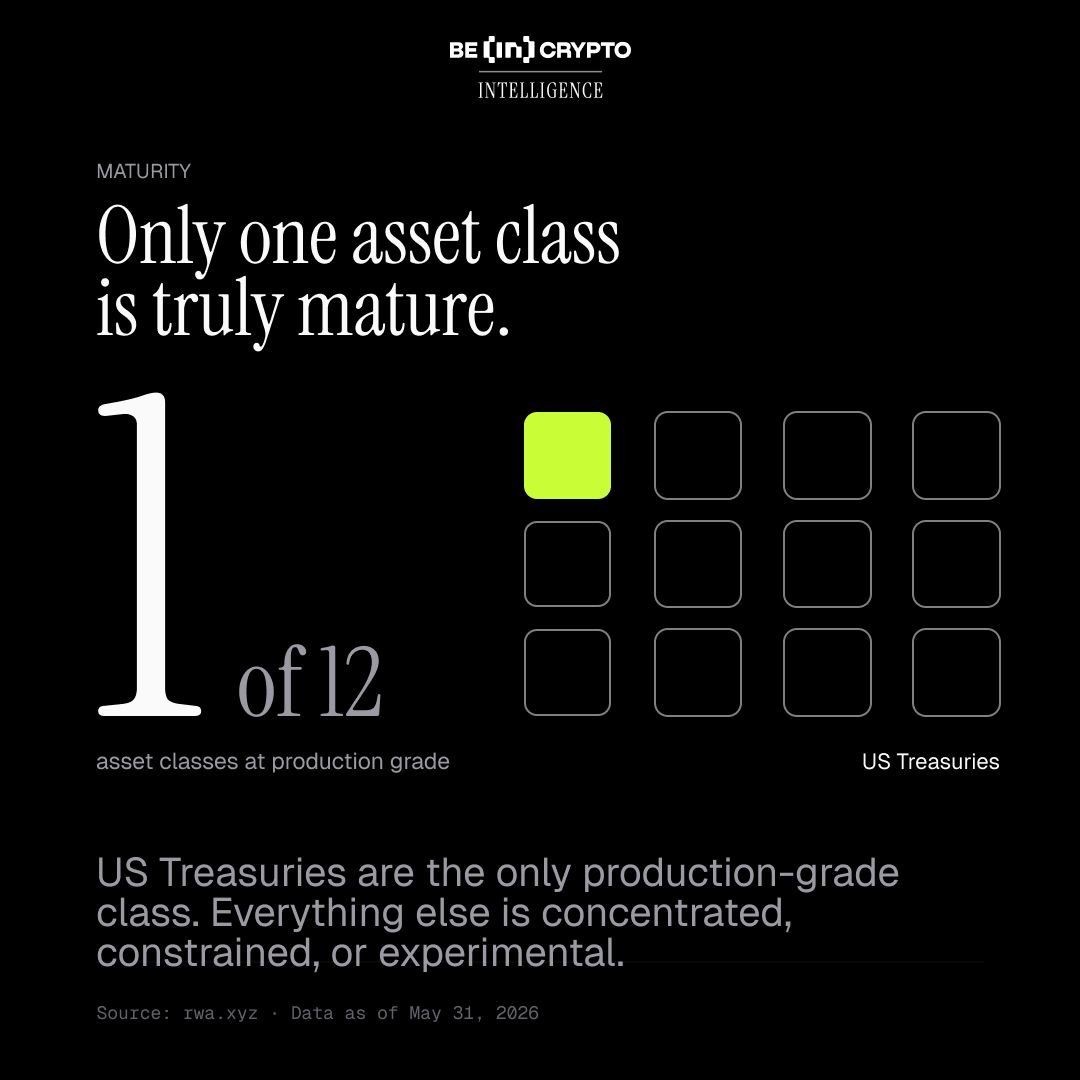
O relatório Real State of Tokenization in 2026 do BeInCrypto Intelligence, produzido com dados de mercado da RWA.xyz, monitorou mais de 7 mil produtos em 12 classes de ativos. O estudo aponta que apenas 62 ativos detêm 88% do valor do mercado, enquanto cinco produtos correspondem a cerca de metade do total.
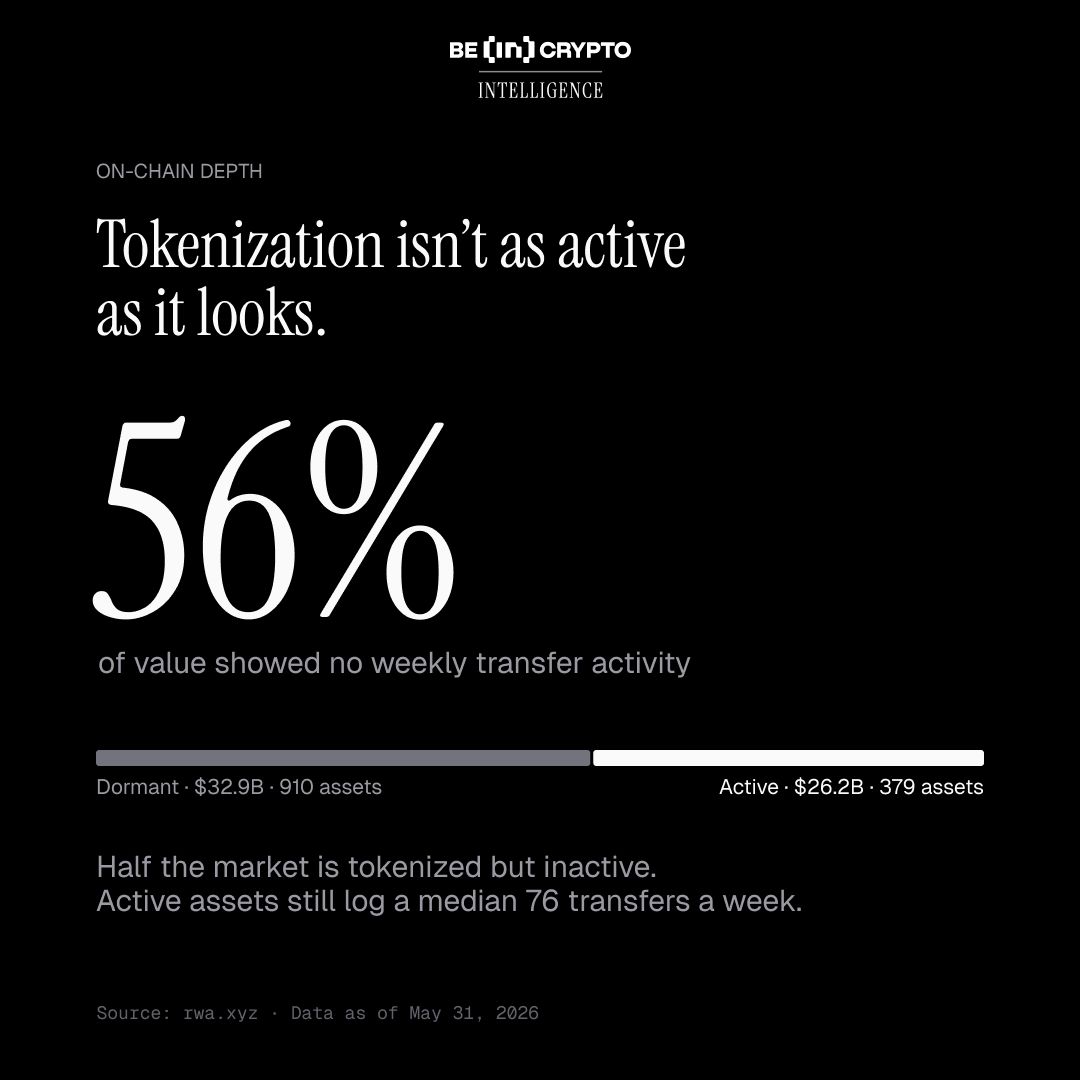
A diferença de atividade é ainda mais expressiva. Das 1.289 ativos tokenizados avaliados em mais de US$ 100 mil, somente 910 ativos, com valor de US$ 32,9 bilhões, não registraram nenhuma transferência semanal.
Enquanto isso, 97% do mercado permanece fora do alcance de investidores de varejo dos EUA. A BeInCrypto consultou integrantes do seu Conselho de Especialistas para entender o que esses dados revelam sobre o estágio da tokenização.
Archax: Instituições não deveriam escolher uma blockchain
Graham Rodford, CEO e cofundador da Archax, afirmou que a fragmentação das blockchains dificulta de forma desnecessária a adoção institucional.
“… O problema da fragmentação é real e não vai desaparecer”, disse Rodford. “Todo grande gestor de ativos com quem conversamos enfrenta a mesma questão operacional: qual rede adotar, e o que fazer quando surgir outra? A resposta correta é que não deveriam precisar decidir.”
Rodford defende que instituições precisam de uma camada regulada acima das redes individuais. Essa camada cuidaria da emissão, negociação, custódia e liquidação sem atrelar empresas a uma só blockchain.
Ele também rejeita a ideia de que blockchains públicas são necessariamente não reguladas.
“… O que define a segurança regulatória não é a blockchain, e sim o gateway.”
Theo: ativos inativos revelam mercado incompleto
Iggy Ioppe, CIO da Theo, afirmou que os US$ 32,9 bilhões em valor inativo não significam fracasso da tokenização. Para ele, o dado indica que grande parte do mercado parou na simples representação do ativo.
“… Fazer o wrap de um ativo e deixá-lo parado é ‘teatro da tokenização’. O verdadeiro desafio é tornar os tokens realmente utilizáveis — como colateral, em DeFi, em liquidações em tempo real.”
O relatório diferencia os ativos Distribuídos, que podem circular por blockchains públicas, e os ativos Representados, que usam o blockchain só para registro digital.
Cerca de US$ 27 bilhões do valor inativo vieram de ativos Representados. Muitos desses foram criados para registro e liquidação institucional, não para negociação aberta ao público.
Ainda assim, Ioppe enfatiza que a próxima fase depende se os ativos tokenizados poderão ser transferidos, gerar rendimento, liquidados 24h por dia e conectados a outras infraestruturas financeiras.
“… Os ativos já estão na blockchain; o próximo passo é fazê-los funcionar.”
Sygnum: regulação pode criar ilhas regionais de liquidez
Fabian Dori, CIO do Sygnum Bank, aponta que o risco é o mercado se dividir em blocos isolados conforme as jurisdições adotam regras e padrões distintos.
“… Um banco de ativos regulado pode evitar que os mercados tokenizados se cristalizem em pools regionais de liquidez isolados ao atuar como uma camada de interoperabilidade em conformidade, em vez de tentar impor um token universal em todas as jurisdições.”
O relatório mostra que produtos regulados na União Europeia representam só US$ 3,3 bilhões, ou 6% do mercado principal.
Dori afirma que as plataformas reguladas devem conectar emissores e investidores de diferentes blockchains, cumprindo exigências legais e de compliance locais.
WAODAO: ativos tokenizados exigem rede de liquidez
Aleksandr Cryptoved, fundador da WAODAO, observa que o relatório evidencia a diferença entre colocar ativos na blockchain e estruturar um mercado funcional.
“… Os US$ 32,9 bilhões em ativos sem atividade semanal de transferências apontam a lacuna entre a existência tokenizada e a atividade real de mercado desses ativos.”
Ele propõe um “grafo de liquidez”, onde os ativos tokenizados se conectam por vários pares menores de negociação, em vez de depender apenas de um mercado de grande volume contra stablecoin.
“… Na minha visão, falta uma camada de grafo de liquidez.”
Esse tipo de estrutura pode impulsionar a atividade por meio de rebalanceamento, arbitragem, movimentação de colaterais e gestão de portfólios institucionais.
O próximo teste da tokenização é a utilidade
Os especialistas divergem sobre o motivo de tanto valor tokenizado permanecer inativo.
Rodford menciona a fragmentação das blockchains. Ioppe observa um mercado travado na representação digital. Dori destaca barreiras regulatórias enquanto Cryptoved afirma que ativos tokenizados precisam de melhores conexões de liquidez.
Apesar das diferentes análises, todos concordam em um ponto: emitir mais tokens não irá resolver as lacunas estruturais do mercado.
A evolução deste segmento depende de ativos tokenizados conseguirem circular entre redes, atender exigências regulatórias, alcançar investidores e integrar fluxos financeiros reais.
O mercado já demonstrou que é possível registrar ativos on-chain. Porém, ainda não comprovou que a maioria deles pode funcionar como mercados ativos.
Confira o relatório completo da BeInCrypto Intelligence.
https://www.youtube.com/watch?v=ZlzwcHzE-44Leia a história original O boom dos RWA é uma ilusão? Especialistas comentam o desafio de liquidez na tokenização por Brian McGleenon em br.beincrypto.com