

짐 크레이머는 투자자들이 실적이 예상을 상회해도 은행주를 매도하고 있다고 말합니다. 모건스탠리(Morgan Stanley, MS)는 매출이 12% 증가하여 전망치를 넘었지만, 수요일에 거의 3% 하락했습니다.
크레이머는 매도세의 원인으로 실적 부진이 아니라 끈질긴 인플레이션과 금리 상승에 대한 우려를 들었습니다. 골드만삭스도 전망치를 상회했지만, CNBC 보도에 따르면 수요일에 또다시 1.5% 하락했습니다.
12% 매출 성장에도 모건스탠리 주가는 왜 오르지 못했습니까?
모건스탠리의 3분기 매출은 지난해 182억 달러에서 203억 달러로 증가했다고 공시에서 밝혔습니다. 공시 확인
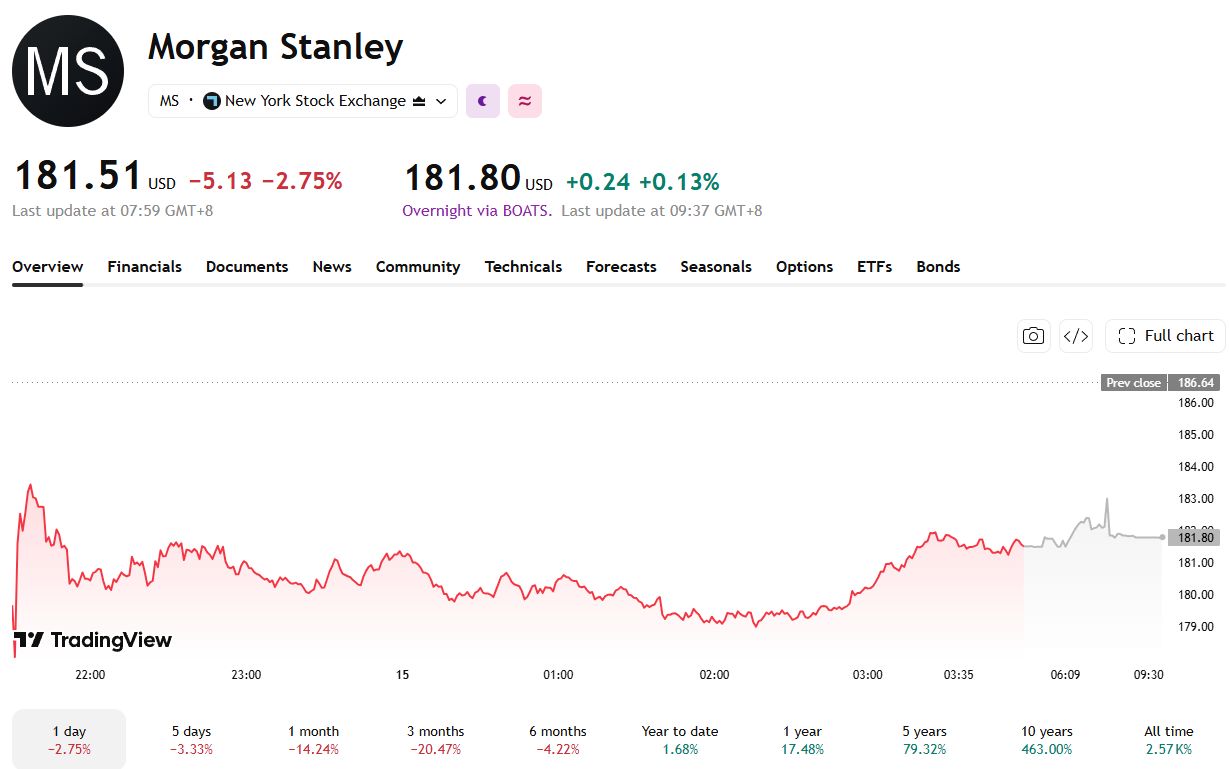 모건스탠리 주가는 상승하지 못했습니다. 출처: 트레이딩 뷰
투자은행과 영업·트레이딩이 결합된 인스티튜셔널 시큐리티 부문은 18% 증가하여 100억 달러를 기록했습니다.
크레이머는 고정수익 부문이 기대에 못 미쳤다고 지적했고, 공시는 7% 감소를 보여 줍니다.
반면, 자산관리 매출은 10% 증가했으며, 자산관리와 투자관리 부문의 고객 자산은 사상 최대인 10조 5천억 달러를 기록했습니다.
그럼에도 불구하고 최고경영자인 테드 픽은 4분기에 대해 신중한 낙관론을 유지한다고 CNBC에 밝혔습니다. 크레이머의 언급입니다.
“지금 이 은행주를 보유하기는 쉽지 않습니다.”
CNBC의 매드머니 진행자 짐 크레이머, CNBC 인터뷰에서
https://www.youtube.com/watch?v=fmXHqHClMYU모건스탠리는 또한 앤트로픽(Anthropic)의 기업공개 주간사이기도 하며, 크레이머는 해당 IPO가 11월에 있을 예정이라고 말했습니다.
블룸버그 인텔리전스 분석가 허만 찬은 앤트로픽 IPO 거래량이 모건스탠리와 골드만삭스에 긍정적인 영향을 줄 수 있다고 말합니다.
크레이머는 이란 전쟁 해결이 은행주를 부활시킬 것으로 보십니까?
크레이머는 이란 전쟁이 완전하지 않더라도 해결된다면 인플레이션이 진정될 수 있다고 말했습니다.
그에 따르면, 그렇게 된다면 연방준비제도가 금리 인상 기조를 완화할 여지를 갖게 된다고 합니다.
그는 만약 그렇게 된다면 자본시장이 회복될 것으로 기대합니다.
한편, 그의 자선신탁 포트폴리오는 웰스파고와 골드만삭스를 매수 등급으로 상향 조정했다고 CNBC가 보도했습니다.
크레이머는 이제 각 은행의 특성이 달라졌기 때문에 동일하게 움직이지 않는다고 밝혔습니다.
PSP 그로스의 벤처 총괄 모메이 쿠는 골드만삭스와 제이피모건이 AI 관련주로 변모하고 있다고 말합니다. 아직 실적에는 이런 연관성이 드러나지 않는다고 블룸버그에 전했습니다.
따라서 은행주는 분기 실적이 좋은 경우보다 인플레이션이나 금리 신호에 더 크게 반응할 수 있습니다.
kr.beincrypto.com 에서 Darryn Pollock의 원본 기사 짐 크레이머, 은행주 보유 어렵다…실적 호조에도 읽기