

通过稳定币转账 200 美元,手续费可能低至 0.60 美元,也可能高达近 18 美元。这一数据来自意大利央行实验报告,涵盖全球 10 条国际支付通道。手续费绝大多数并非来自链上转账本身,而是购入和兑现稳定币过程中产生的费用。
这可不是一笔小数目。对于用稳定币领取薪酬的用户来说,这样的成本压力尤其明显:工资以加密钱包到账,但房租却还得用银行账户支付。
稳定币基础设施服务商 BVNK(已被万事达收购)的一项调研也显示,自由职业者、临时工和电商卖家的收入中,大约 35% 是通过稳定币结算。
稳定币的实用价值如今已经在众多行业中得到验证。但更现实的问题是:等资金真正落地时,还能剩下多少钱?
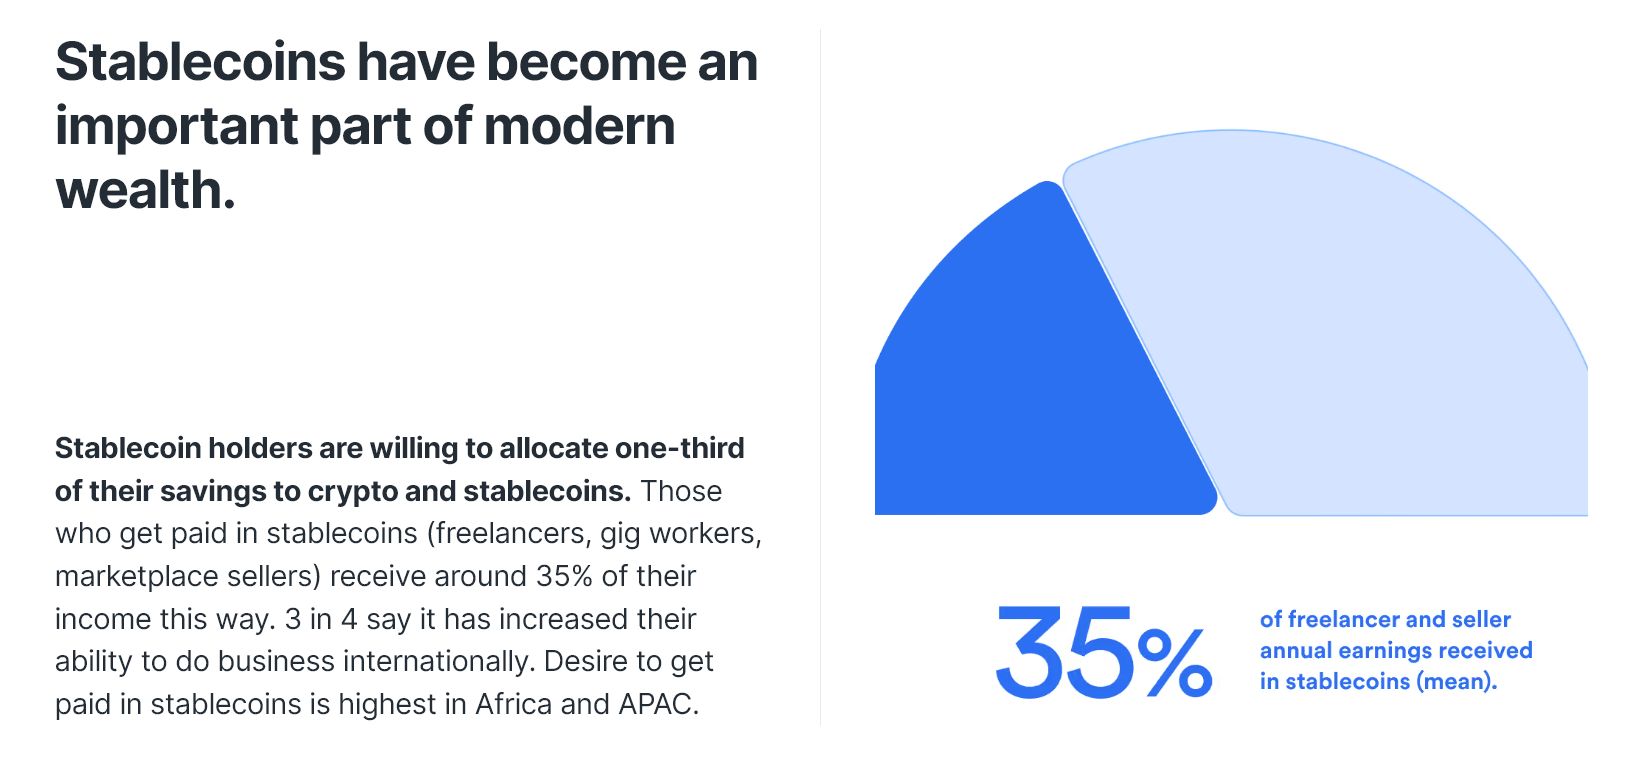 稳定币应用价值调研。来源:BVNK
稳定币转账费用为何居高不下?
完成一次支付通常包括购入稳定币、链上转账、以及兑换为当地法币。这每一步都可能产生手续费。即便宣传“零转账费”,汇率价差也会侵蚀实际到账金额。
意大利这项调研报告显示,综合全流程,各地区总费用区间为 0.30% 至近 9%。值得注意,这并不代表全球平均提现手续费水平。
国际清算银行(BIS)此前发布的研究报告同样指出,换汇与提现成本直接影响稳定币跨境支付相较于银行及金融科技服务的竞争力。
在 TOKEN2049 峰会上,RedotPay 联合创始人 Taylor Bossung直言,稳定币支付尚有关键痛点亟待解决。RedotPay 目前为用户提供可在 1.3 亿家商户使用的实体及虚拟卡,对行业问题有着深入洞察。
“无论入金还是出金,费用都依然过高。”
他举了一个例子,比如用户需要动用大额资金进行重要消费,如支付首付。如果仅仅用稳定币资金办理的卡片买菜,并不意味着用户就能降低大额提现的成本。
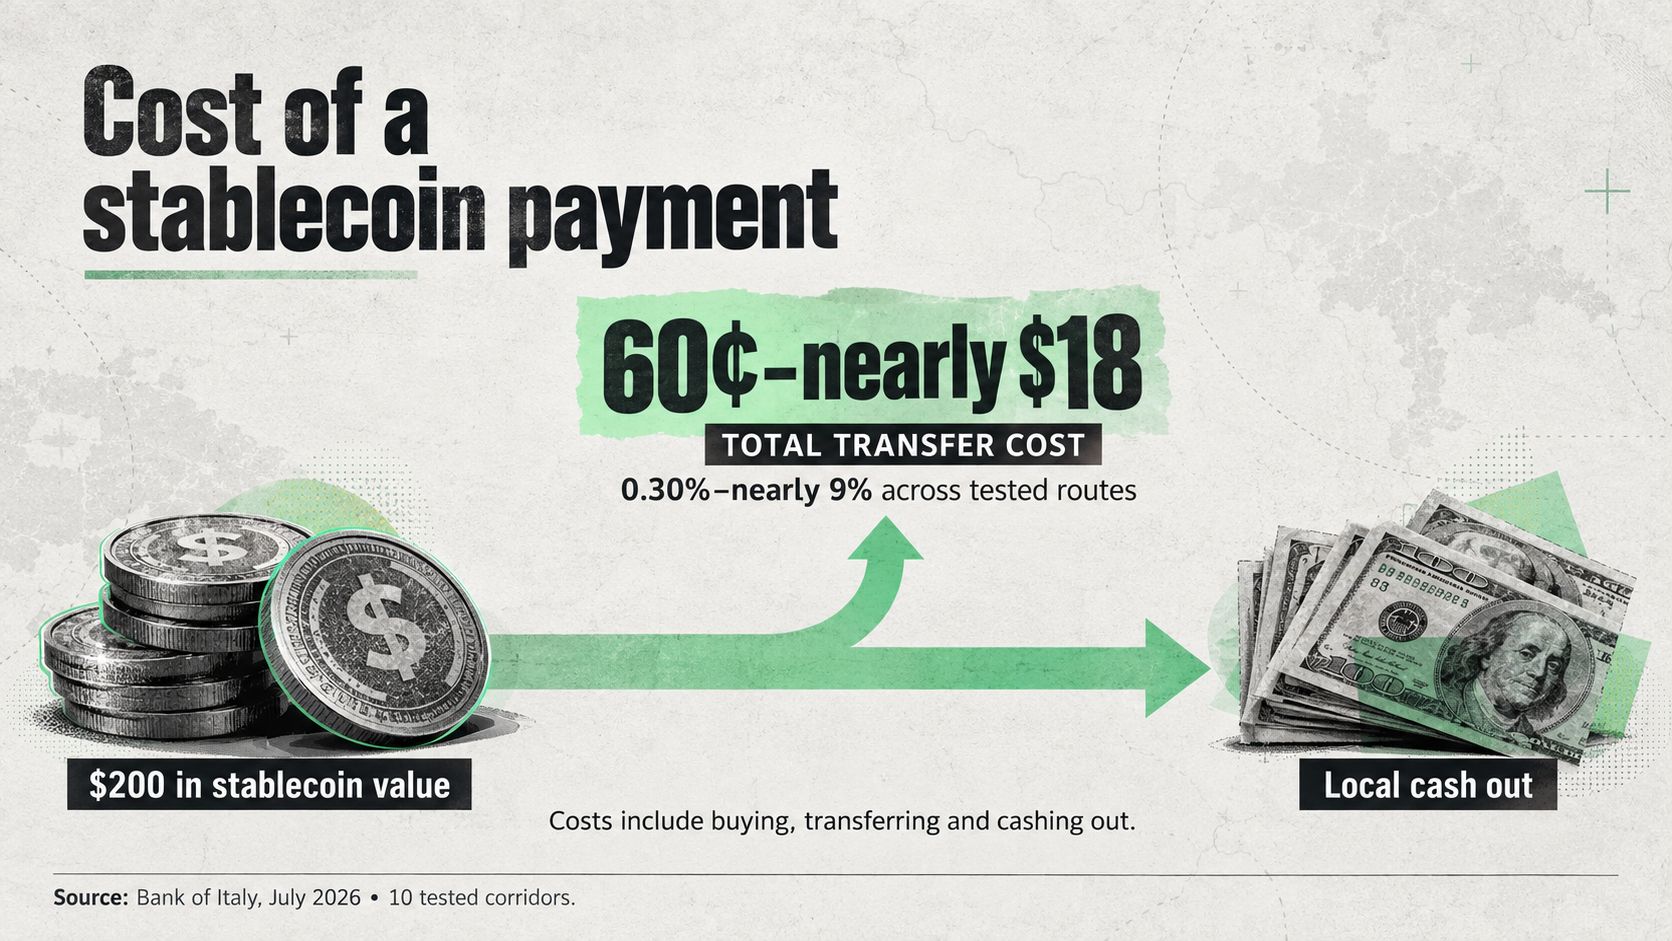 稳定币套现成本
让稳定币支付变得更加便捷
对于普通用户来说,在比较费用之前,往往需要先搞懂钱包地址、区块链网络和用于支付网络手续费的不同代币。这些对大部分用户十分陌生,无形中加大了他们获取薪酬的门槛。
全球稳定币支付应用 KAST 的 CEO 对此解释了其产品定位:
“我们致力于让资金流转变得尽可能简单,让用户体验可以媲美 Web2 应用。” Raagulan Pathy 表示。
也就是说,用户操作要像传统金融那样简单,比如只需输入手机号即可完成转账。他还进一步指出:
“用户真正关心的是钱本身,而不是底层技术或支付工具。”
简单直观的交互界面,大大减轻了用户负担。但在界面背后,仍然需要有团队负责完成兑换和收付过程的协调。
对于希望引入稳定币薪酬的企业来说,用户体验与资金可用性之间的区分至关重要。如果企业只是在发薪环节实现便捷,却让员工自行承担工资落地可用的繁琐流程,将难以大规模落地应用。
何时稳定币具备更优价值?
部分用户愿意继续持有数字美元,而另一些用户则需要立即兑换成本地货币。不同需求,决定了用户在实际操作中的成本差异。
若用户已经持有稳定币,则需要重点比较消费和提现的手续费。如果起点是法币,则还应计入购入稳定币时所产生的各项费用。
参考对象同样关键。世界银行 2025 年第三季度全球平均汇款成本为 6.36%,而全数字转账服务商费用则为 3.54%。
这些历史数据表明,将稳定币与高费用的传统跨境转账直接对比,难免得出片面结论。
更具参考价值的做法,是将同一金额,以相同币种、相同汇出地和同样的收款方式进行全面对比。
哪些因素有望降低套现成本?
Bossung 认为,监管可能成为降低成本的重要抓手之一:
RedotPay 企业事务主管表示:“这使得上下游服务商能够协商出更优的合作方案,而市场竞争也会推动核心功能的价格降低。”
这一观点还需要用用户实际获得的收益来验证。更优惠的商业条款,只有真正转化为更优汇率、更低提现费用或更高最终到账金额时,才具备实际价值。
无论是打工者支付房租,还是企业向供应商付款,真正的考验在于:到账金额有多少、多久能到账,以及收款方能否及时使用。只有当节约的成本贯穿资金流转全程,转账速度的承诺才能真正落地。
在 cn.beincrypto.com 阅读由 Mohammad Shahid 撰写的原始文章 稳定币支付快但费用高