

Lo que sucedió
Enagás, S.A. (BME:ENAG) (OTC: ENGGY ) cerró 2025 con un beneficio después de impuestos de 339,1 millones de euros, tras las pérdidas de 299,3 millones de euros de 2024, ejercicio afectado por el impacto de la rotación de activos.
En términos recurrentes, el beneficio se situó en 266,3 millones de euros, por encima del objetivo anual de 265 millones de euros.
Según informó Bolsamanía , el EBITDA alcanzó 675,7 millones de euros, un 11,2 % menos interanual, pero superando el objetivo de 670 millones de euros. El EBIT fue de 368,1 millones de euros (descenso del 14,1 %).
Los ingresos totales crecieron un 7,0 % hasta 976,8 millones de euros. Dentro de “otros ingresos regulados”, Castor aportó 125,9 millones de euros de ingresos y 119,9 millones de euros de costes.
El resultado final incluyó extraordinarios, entre ellos plusvalías por ventas (5,1 millones de euros en Soto la Marina y 9,6 millones de euros en Sercomgas), la revalorización por la adquisición del 51 % de Axent (16,9 millones de euros) y la actualización de valor razonable de GSP tras una resolución favorable (41,2 millones de euros).
En balance, el resultado financiero mejoró a -46,8 millones de euros y la deuda neta cerró en 2.475 millones de euros, con vida media de 4,7 años y más del 80 % a tipo fijo. La liquidez totalizó 2.515 millones de euros. El FFO (Fondos procedentes de las operaciones) fue de 635,8 millones de euros y el OCF (Flujo de caja operativo) de 375,9 millones de euros, afectado por una variación negativa de capital circulante de 259,9 millones de euros.
En operativa, la demanda total de gas natural y exportaciones subió un 7,4 % hasta 372 TWh: la demanda para generación eléctrica aumentó un 33,4 %, la convencional cayó un 2,2 % y las exportaciones crecieron un 17,3 %.
En regulación, la compañía señaló que la metodología aprobada para la Tasa de Retribución Financiera (TRF) apunta a una tasa aproximada del 6,5 %, alineada con su planificación 2025-2030. También destacó avances en hidrógeno (red troncal y corredor H2med).
Lee también: Acciones de Banco Santander: potencial de subida de más del 16 % y foco en dividendo y recompras
Por qué es importante
La comparación con 2024 es clave: el año anterior estuvo marcado por un impacto extraordinario asociado a la desinversión en Tallgrass Energy, mientras que 2025 normaliza la foto con beneficio recurrente y cumplimiento de objetivos.
Hay tres vectores que pesan en la tesis de inversión:
Disciplina de costes: el Plan de Eficiencia permitió que los gastos operativos recurrentes bajaran un 0,6 %, sosteniendo el EBITDA pese a un entorno regulatorio menos favorable. Calidad del balance y coste de financiación: coste de deuda bruta del 2,1 %, con más del 80 % a tipo fijo, y un ratio FFO/deuda neta del 25,7 % (fuente: Estrategias de Inversión ). La visibilidad del coste financiero reduce la sensibilidad a tipos. Caja, participadas y dividendos: FFO de 635,8 millones de euros (incluyendo 164 millones de euros en dividendos de filiales) y aportación de participadas de 155,3 millones de euros al resultado. La compañía vincula el dividendo a la generación recurrente de caja, el cumplimiento de objetivos financieros y la preservación del grado de inversión.Además, el repunte de la demanda para generación eléctrica y el aumento de exportaciones (con impulso hacia Francia) elevan la lectura sobre utilización del sistema en 2025, mientras que los desarrollos en hidrógeno pueden condicionar el perfil de crecimiento del periodo 2025-2030.
Qué observar
La clave inmediata será si el mercado valida la sostenibilidad del beneficio recurrente y la trayectoria de deuda y caja, junto con la ejecución del marco 2025-2030 (TRF y proyectos de hidrógeno/H2med).
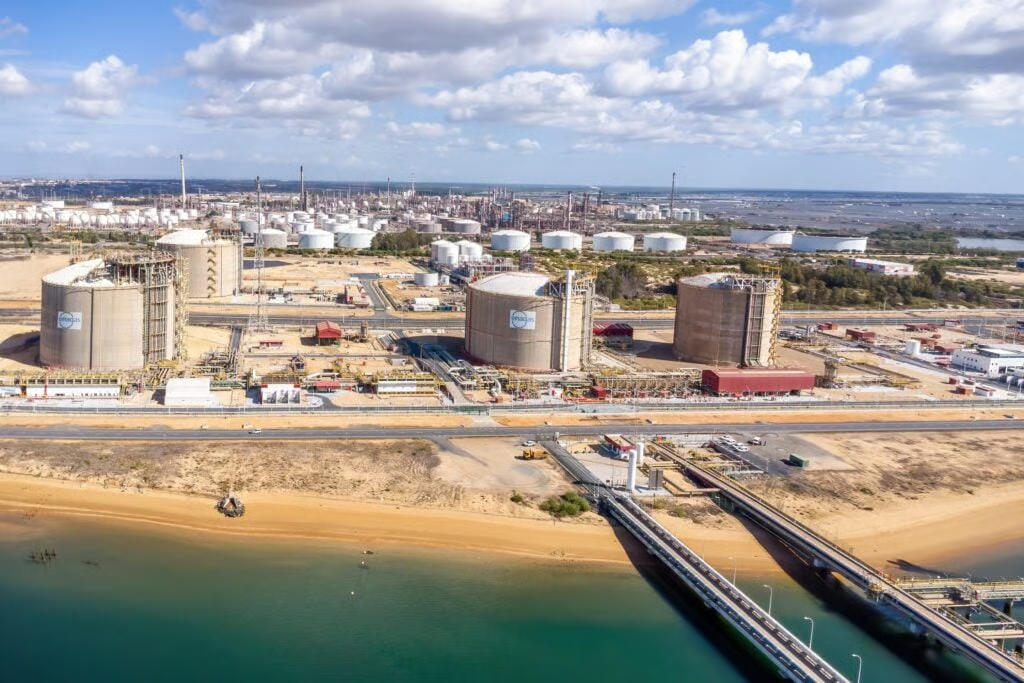
Imagen: agsaz / Shutterstock.com
Lee también: Acciones de Cellnex: Citi mantiene “comprar” pero recorta el precio objetivo y alerta de riesgos
Para más actualizaciones sobre este tema, activa las notificaciones de Benzinga España o síguenos en nuestras redes sociales: X y Facebook .
Recibe información exclusiva sobre los movimientos del mercado 30 minutos antes que otros traders
La prueba gratuita de 14 días de Benzinga Pro, disponible en inglés, te da acceso a información exclusiva para que puedas recibir señales de trading útiles antes que millones de otros traders. HAZ CLIC AQUÍ para comenzar tu prueba gratuita.