

Wells Fargo ha appena alzato il suo target di prezzo sul titolo Tesla (NASDAQ: TSLA), ma ha comunque consigliato ai clienti di continuare a vendere. La banca ora valuta le azioni $130, ancora ben al di sotto dei circa $396 a cui vengono scambiate.
Il messaggio è semplice. Anche con il target più alto, quella previsione di $130 indica ancora un calo di circa il 67%, perché il prezzo attuale già sconta un futuro che l’azienda non ha ancora realizzato.
Un Target Più Alto per Tesla Che Tuttavia Consiglia di Vendere
L’analista Colin Langan ha alzato il suo target a $130 dai precedenti $125 il 14 luglio, mantenendo comunque un rating Underweight, che per Wells Fargo equivale a consigliare la vendita. Dai circa $396, il target di $130 segnala circa il 67% di potenziale ribasso. In parole semplici, si aspetta ancora che il titolo scenda, solo non così tanto quanto prima.
Vuoi altre analisi come questa? Iscriviti alla newsletter quotidiana del redattore Harsh Notariya qui.
Langan è anche l’analista più ribassista sul titolo. La maggior parte dei concorrenti, invece, mantiene la raccomandazione “hold”: Barclays è a $370 (comunque sotto il livello attuale), Jefferies a $400 e Morgan Stanley a $417, come diverse banche hanno alzato i loro target in vista degli utili. Wells Fargo resta comunque l’eccezione più evidente.
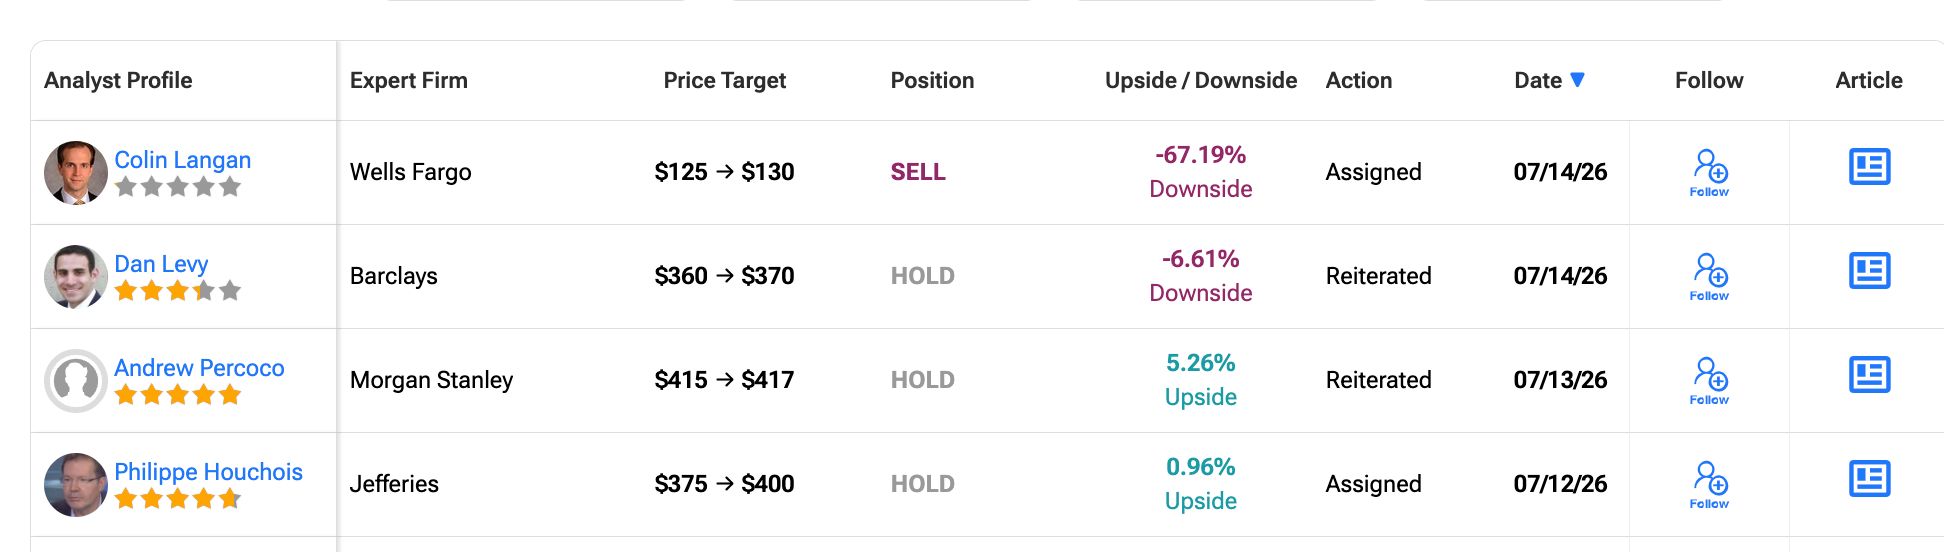 Valutazioni e target degli analisti su Tesla: TipRanks
Ciascuna di queste società ha leggermente alzato il target in vista dei dati del 22 luglio, ma nessuna ha cambiato il rating in acquisto.
Il dibattito riguarda quanto potenziale ribasso c’è, non quanto potenziale rialzo, ed è per questo che Tesla è una delle azioni americane più osservate in questo mese. Un approccio che sorprende, considerando che Tesla ha appena registrato il miglior trimestre di vendite della sua storia.
Perché Le Consegne Record Non Hanno Cambiato il Giudizio
L’aumento di $5 è dovuto ai volumi. Tesla ha registrato un trimestre record nelle consegne, circa 480.126 auto, circa il 18% sopra le previsioni, quindi gli analisti hanno alzato leggermente le loro stime a breve termine.
Nello stesso periodo, ha assemblato anche 451.758 veicoli e installato 13,5 gigawattora di sistemi di accumulo energetico, mentre l’azienda ha registrato le consegne record per il secondo trimestre.
Il problema resta però il profitto. Secondo Wells Fargo, tutte queste auto in più produrranno solo un modesto aumento degli utili. Prevede che i risultati saranno in linea con le stime il 22 luglio, perché i tagli ai prezzi e l’aumento dei costi di chip di memoria, rame e litio assorbono i benefici derivanti dalla vendita di più auto. In effetti, Langan ha avvertito che il rialzo dei costi delle materie prime potrebbe continuare a comprimere i margini anche con vendite in crescita.
Di conseguenza, il superamento delle stime sulle consegne si traduce solo in un lieve rialzo delle stime, mentre la prevista erosione dei margini mantiene il valore equo ben al di sotto del prezzo attuale.
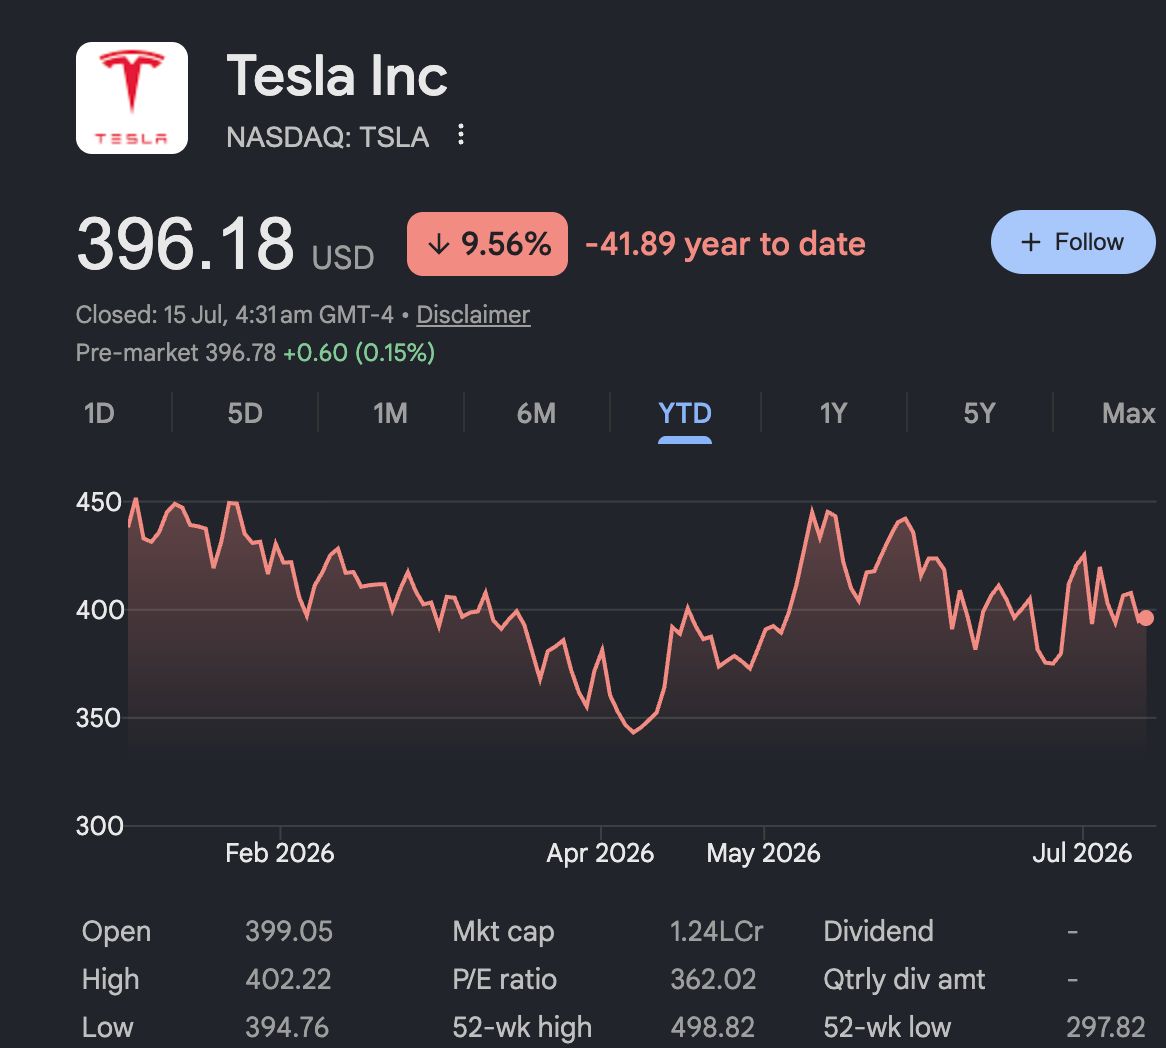 Performance YTD del titolo Tesla: Google Finance
In poche parole: Tesla vende più auto che mai, ma guadagna meno su ciascuna. E se gli utili attuali non giustificano il prezzo, la domanda successiva è cosa potrebbe farlo. Questo atteggiamento è evidente dato che TSLA ha già perso quasi il 10% da inizio anno.
La Trappola della Valutazione e un Quadro Tecnico Debole
A circa $396, Tesla quota circa 360 volte gli utili, un livello che ha senso solo se le sue scommesse su robotaxi e guida autonoma si rivelano vincenti. Questa narrazione, più che la vendita di auto, è la tesi di Wall Street che oggi sostiene il titolo.
Elon Musk has just reassured every $TSLA holder:
— Coinvo Trading (@CoinvoTrading) July 6, 2026
"You should hold on to your Tesla stock."
Most people are losing faith in Tesla but they are missing the underlying narrative.
Tesla doesn't have a P/E ratio of 360 because of cars.
It's being priced and valued as an AI… pic.twitter.com/Hi3qAIRov8
Questo divario è il motivo per cui la banca può alzare il target e consigliare comunque la vendita. Una visione leggermente migliore alza un po’ il valore equo, ma il prezzo è così lontano che il rischio e rendimento restano negativi. Il titolo è in calo di circa il 10% quest’anno e tratta ben lontano dal suo picco di $498, ma resta uno dei titoli più cari del mercato.
Nel frattempo, l’analisi tecnica non conferma questa narrazione. Il Chaikin Money Flow (CMF), un indicatore che misura la pressione d’acquisto istituzionale rispetto a quella di vendita, è appena tornato negativo. È il quarto calo sotto lo zero in meno di due mesi, segno che i grandi investitori restano scettici.
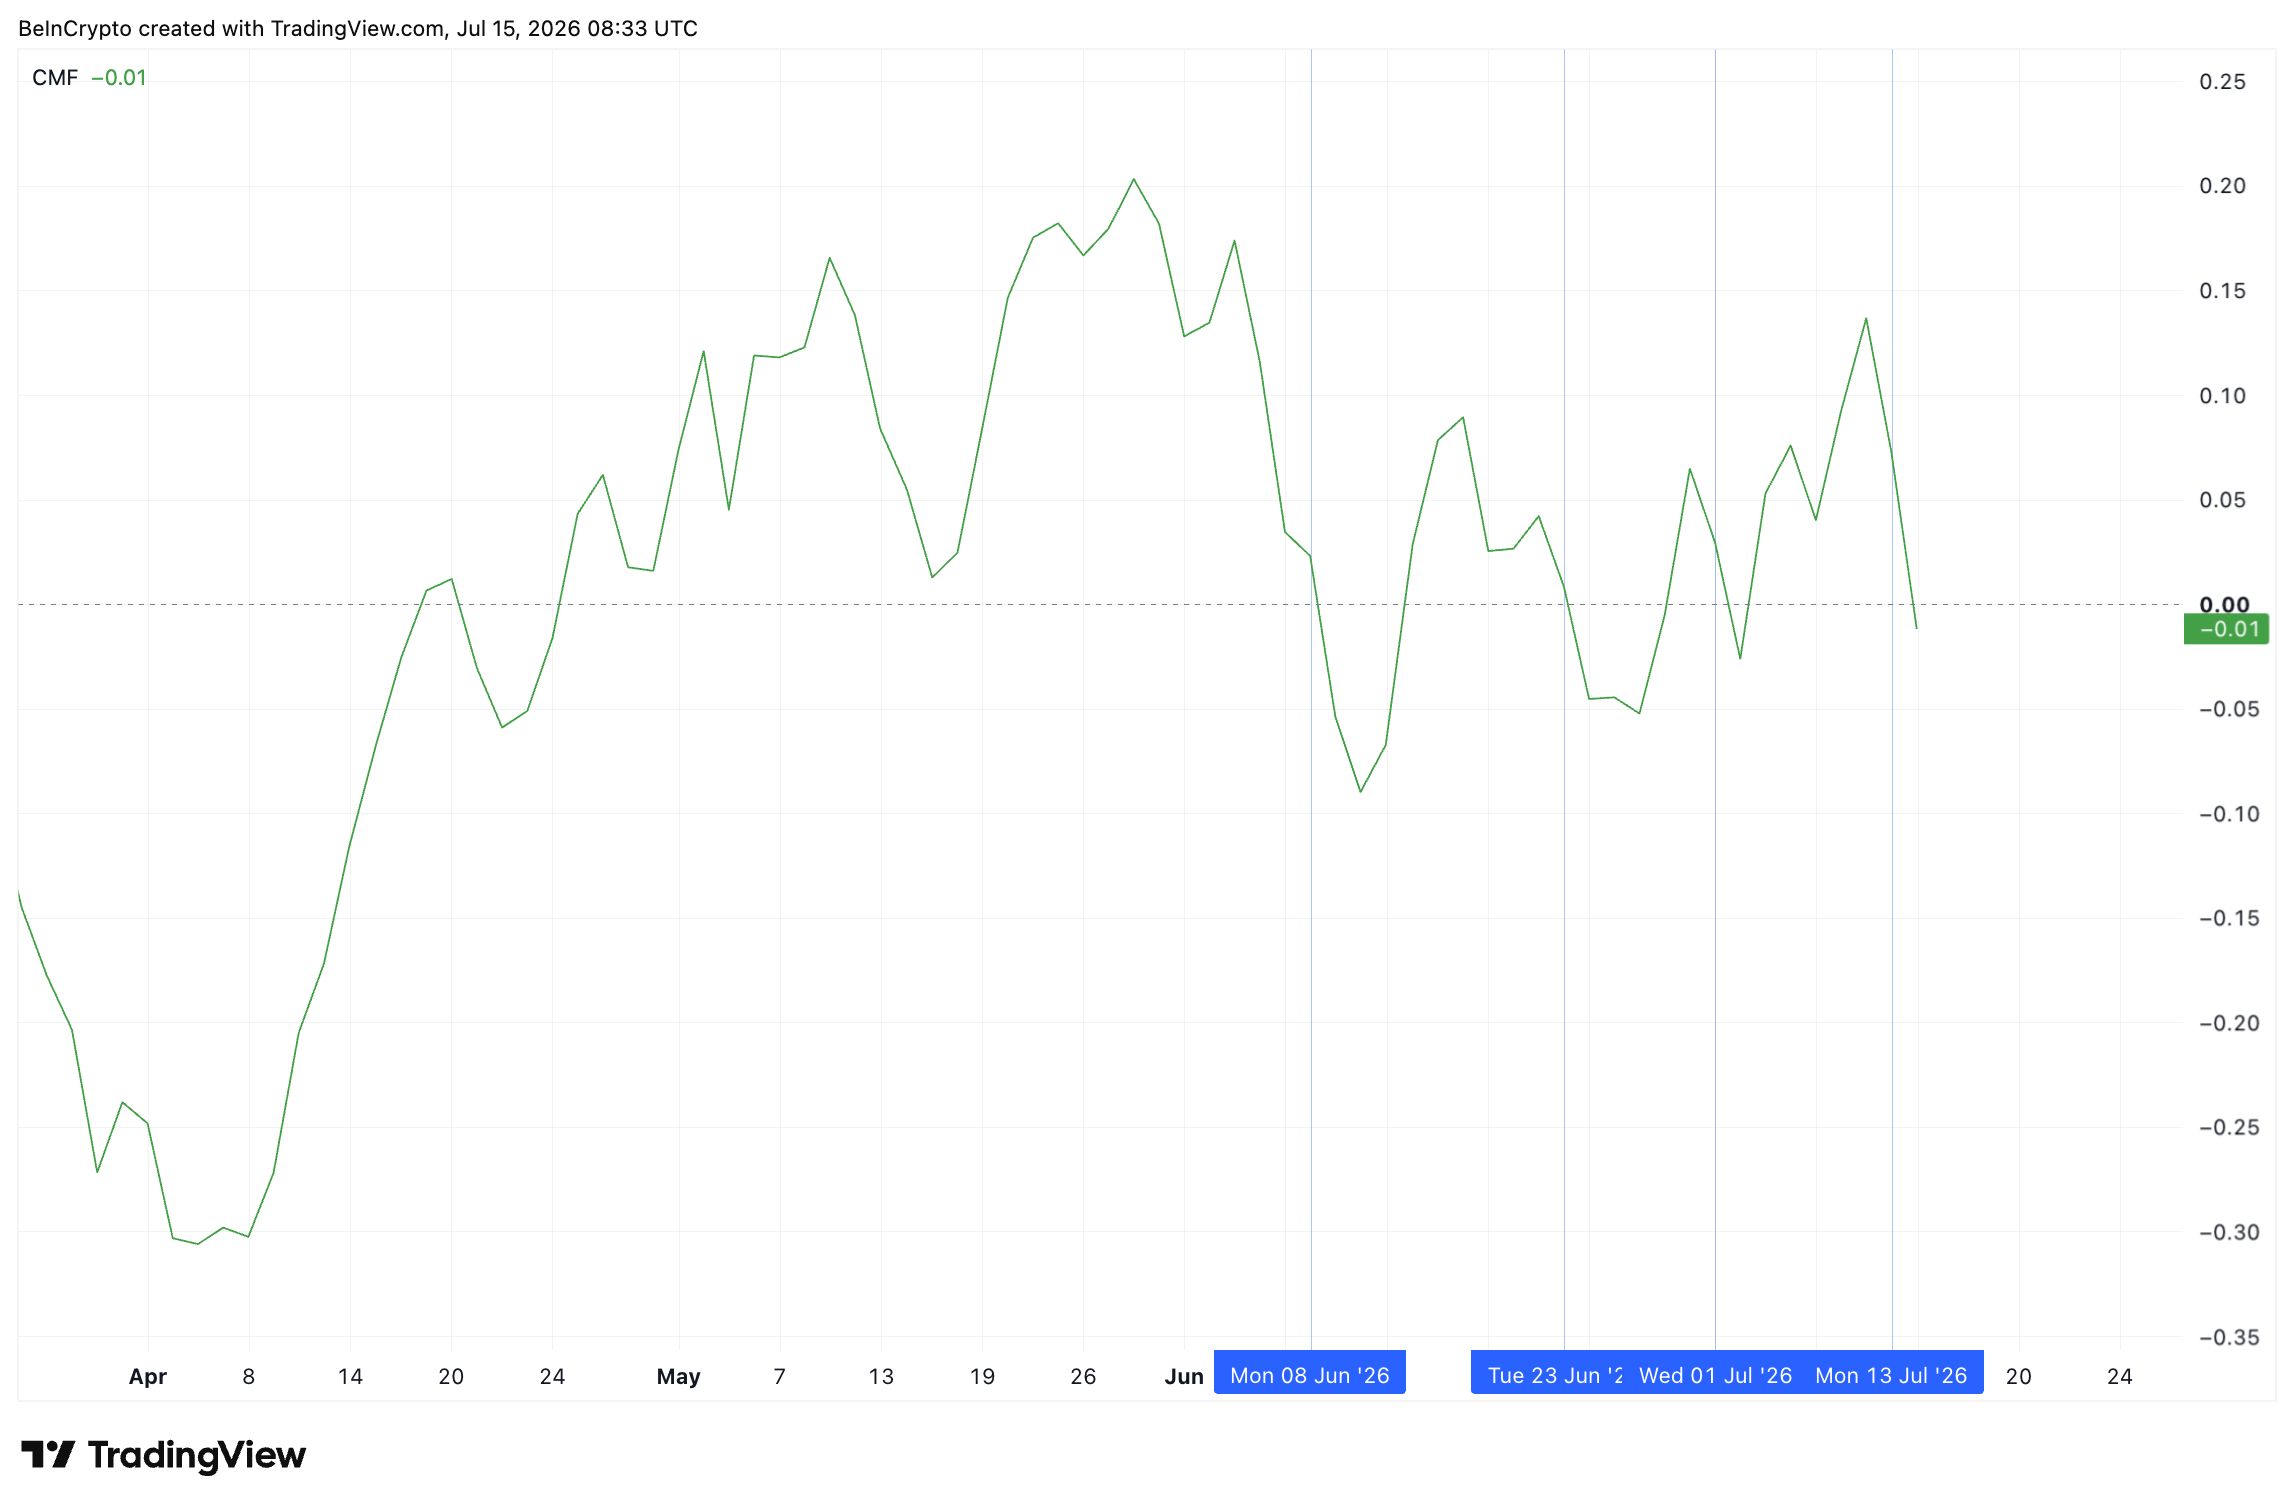 Tesla Chaikin Money Flow: TradingView
Il prossimo test sarà il 22 luglio, quando Tesla comunicherà i risultati trimestrali e fornirà nuovi dettagli sui progressi del servizio robotaxi. Un aggiornamento positivo potrebbe cambiare rapidamente il sentiment. Tuttavia, finché i margini non si riprenderanno, secondo i calcoli di Wells Fargo il titolo Tesla sta correndo molto al di sopra delle reali performance dell’azienda.
Leggi la storia originale Wells Fargo alza il target sul titolo Tesla, ma prevede ancora un calo del 67% di Ananda Banerjee su it.beincrypto.com