

米ドル指数(DXY)は火曜日に100.02付近で推移。本稿執筆時点で、先週101.50から急落した後、再び心理的な100の大台回復を目指す展開となっている。データはTrading Economicsによる。
市場は9月米連邦準備制度理事会(FRB)の利上げ確率を約55%と織り込む。一方で、協調的な為替介入と原油安が指数を下押し圧力となっている。
FRB利上げ観測と円買い介入が交錯
金融政策面では、米ドルに有利な状況。7月のISM製造業購買担当者景気指数(PMI)は55.6と、2022年5月以来の高水準となった。
また、連邦公開市場委員会(FOMC)委員3人が7月会合で利上げを主張。この際、政策金利は3.50%から3.75%で据え置かれた。予測市場Kalshiは9月の25ベーシスポイント引き上げを53%と見積もり、CME FedWatchも同水準の見通し。
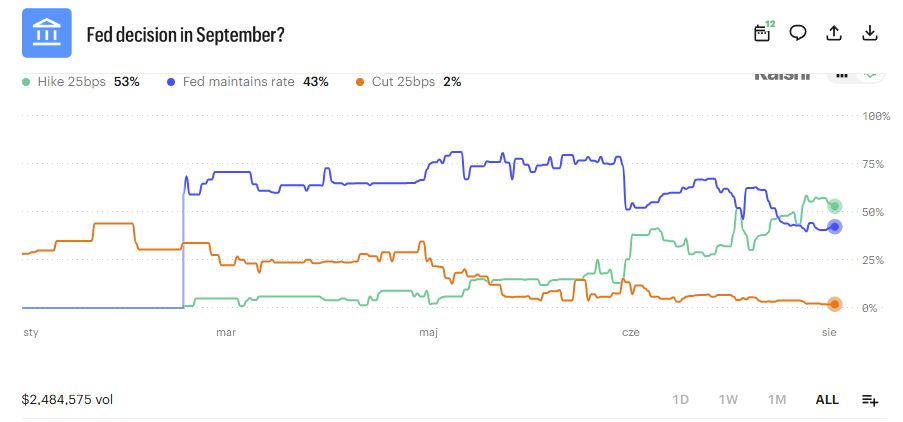 FED利上げ決定確率 出典: Kalshi
一方、政府による圧力がドルの上値を抑えている。米国と日本は、米ドル/円が164台と40年ぶりの円安水準まで下落したことを受け、協調的な円買い介入を実施したと確認した。
エネルギー価格の下落も弱材料。原油は月曜日に約5%下落。ワシントンとテヘランが協議再開で合意し、インフレ圧力が緩和された格好。
ドルの動向は為替市場だけでなく他市場にも影響する。強い米ドルは、これまで金や2026年のビットコイン(BTC)にも繰り返し圧力をかけてきた。
米ドル指数の週足チャート、102手前で上昇失速
週足チャートでは広いマクロレンジ内の動きを描く。DXYは2025年1月に110.176で高値を付け、2026年1月27日に95.551で底打ちした。
この安値からの戻りは7月に101.50付近で頭打ち。そのエリアには0.382フィボナッチ・リトレースメント101.14があり、2025年5月高値101.977の直下に位置する。
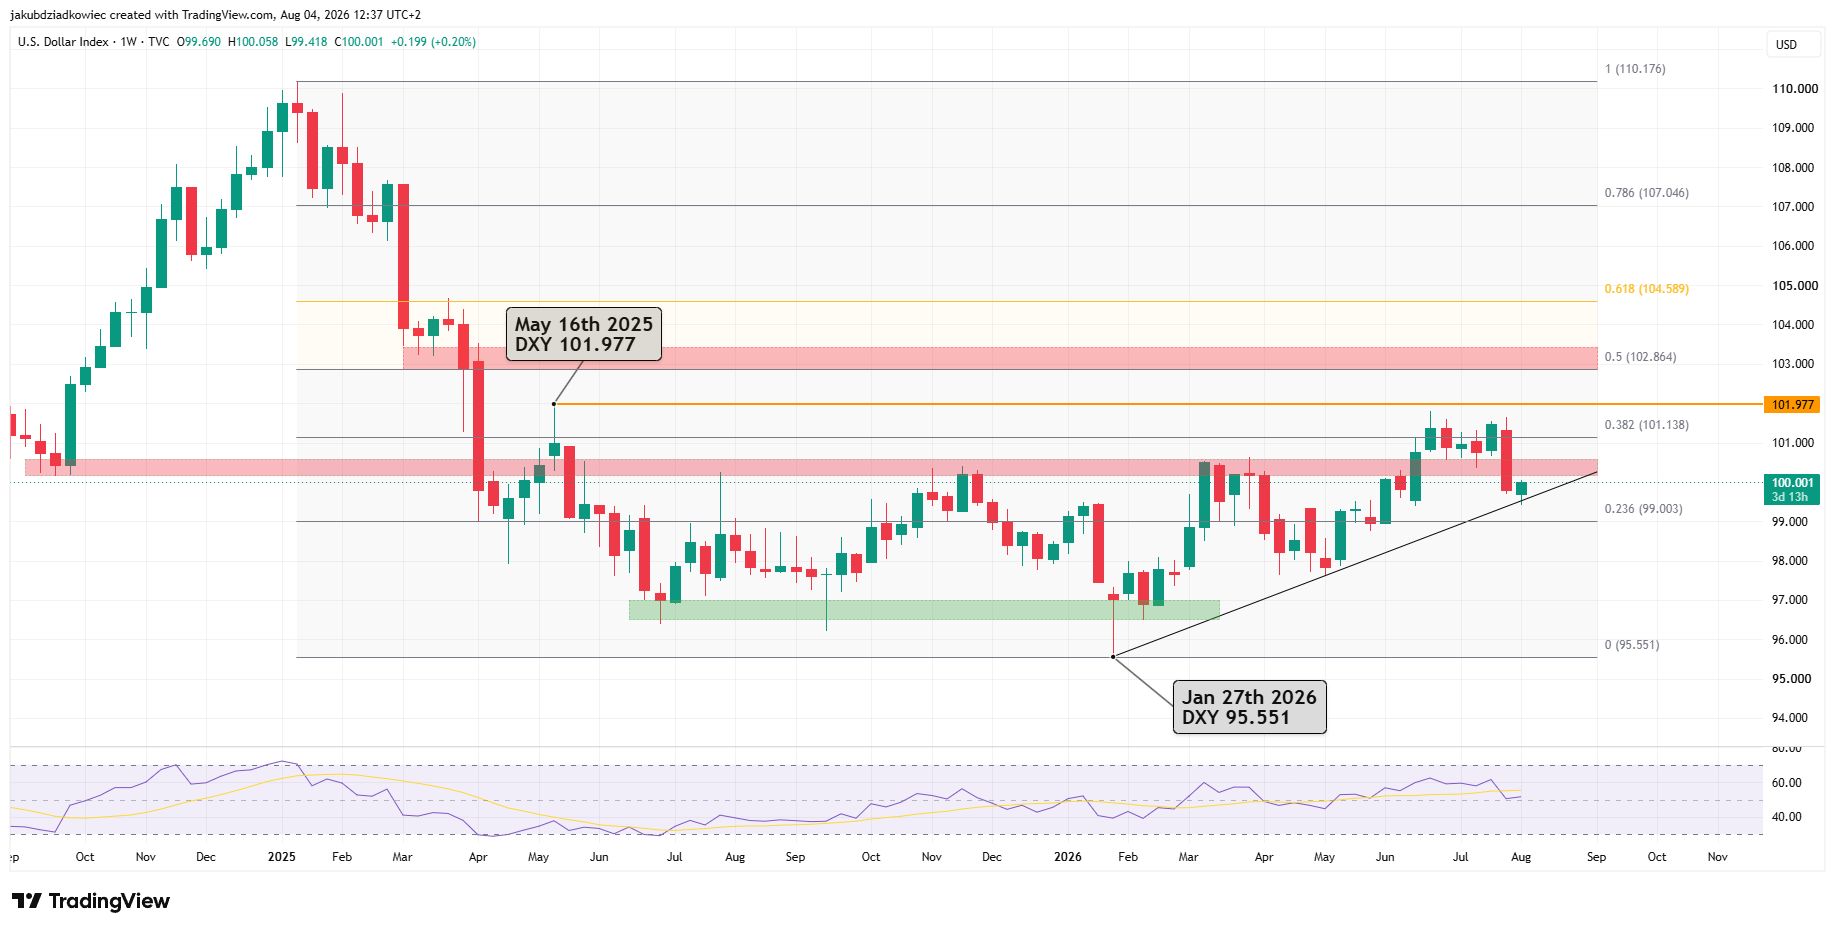 DXY週足チャート 出典: Tradingview
先週は、売り方が指数を100.30〜100.60のレジスタンスゾーンより下に押し戻した。下落は1月安値と連結する上昇トレンドラインでいったん止まった。
週足の相対力指数(RSI)は50付近。強気・弱気いずれにも明確な勢いは見られない。
| 水準 | 意義 |
|---|---|
| 101.98 | 2025年5月高値、主な上値目標 |
| 101.14 | 0.382フィボナッチ・リトレースメント |
| 100.30〜100.60 | サポート化が必要なレジスタンスゾーン |
| 99.49 | トレンドライン&6月安値の重なり |
| 99.00 | 0.236フィボナッチ・リトレースメント |
DXYの価格見通し、99.49のサポート重複が鍵
日足チャートでは、上昇基調維持の根拠が強まる。2月安値からの上昇トレンドラインは5月6日と8月3日に2度反発をサポートした。
直近の反発も6月17日安値99.491と重なった。この重複により、99.49がチャート上もっとも重要なサポート水準となる。
勢いは対照的だ。日足RSIは38で中立ゾーンを下回り、売られ過ぎ水準には至っていない。同指標は、トレンドが維持されていても短期的には売り方優勢を示唆。
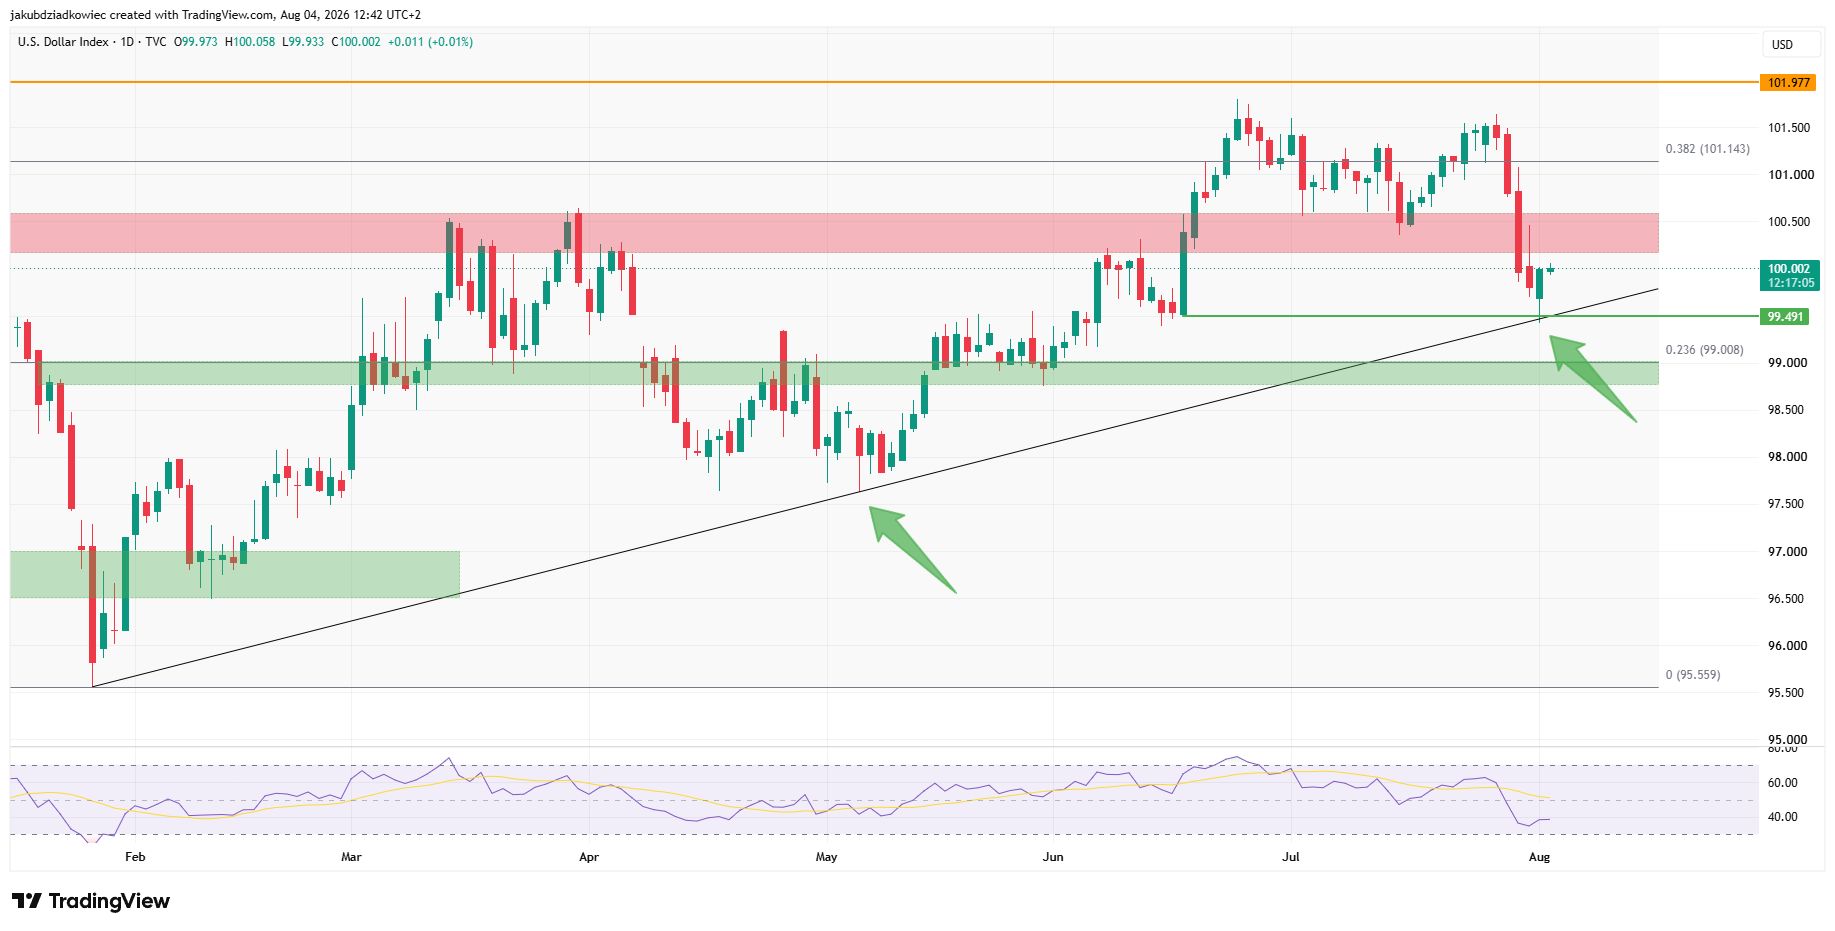 DXY日足チャート 出典: Tradingview
終値が100.60を上回れば、101.14や101.977(現在値比で約2%上)の展開も視野。一方、99.49を割り込めば0.236フィボナッチ水準の99.008(約1%下)への下落リスクが生じる。
今週の経済指標が相場の決着を左右する。ISM非製造業PMIが水曜日、7月雇用統計が8月7日金曜日に発表予定。FRBは「データ次第」の姿勢を示しており、先週のGDPやPCEインフレ指標の後は、各発表に一段と注目が集まる。
どちらか一方が100の攻防を制するまで、DXYはタカ派的なFRB観測と政府の売り圧力に挟まれ膠着状態が続く。
jp.beincrypto.com でJakub Dziadkowiecによるオリジナル記事 ドル指数、タカ派FRBと公的売却で100に停滞 を読む