

많은 신규 하이퍼스케일러 채권이 발행 후 6개월 이내에 더 넓은 스프레드로 거래되고 있다고 본드클릭(BondCliQ) 최고경영자(CEO) 크리스 화이트(Chris White)는 CNBC의 “패스트 머니(Fast Money)”에 밝혔습니다. 그는 인공지능(AI) 관련 채무 급증이 미국 정부의 차입 비용까지 끌어올릴 수 있다고 했습니다.
회사 본드클릭이 기업 채권 가격 데이터를 제공한다고 밝힌 화이트는, 주요 채무불이행 위험은 없다고 판단합니다. 하지만 그는 하이퍼스케일러, 즉 AI 데이터센터를 구축하는 대형 기술기업들이 자금 조달 시 더 높은 수익률을 요구받게 될 것이라고 내다봅니다.
왜 신규 AI 채권이 이렇게 빨리 약세를 보이나요?
화이트는 CNBC 방송에서 채권 투자자들은 주식 트레이더와 달리 몇 주 혹은 몇 달 단위로 반응한다고 설명했습니다. 그는 AI 클라우드 컴퓨팅 서비스 업체 코어위브(CoreWeave)와 오라클(Oracle)을 예로 들며, 채권 매수자들이 장기 전망에 의문을 품고 있다고 말했습니다.
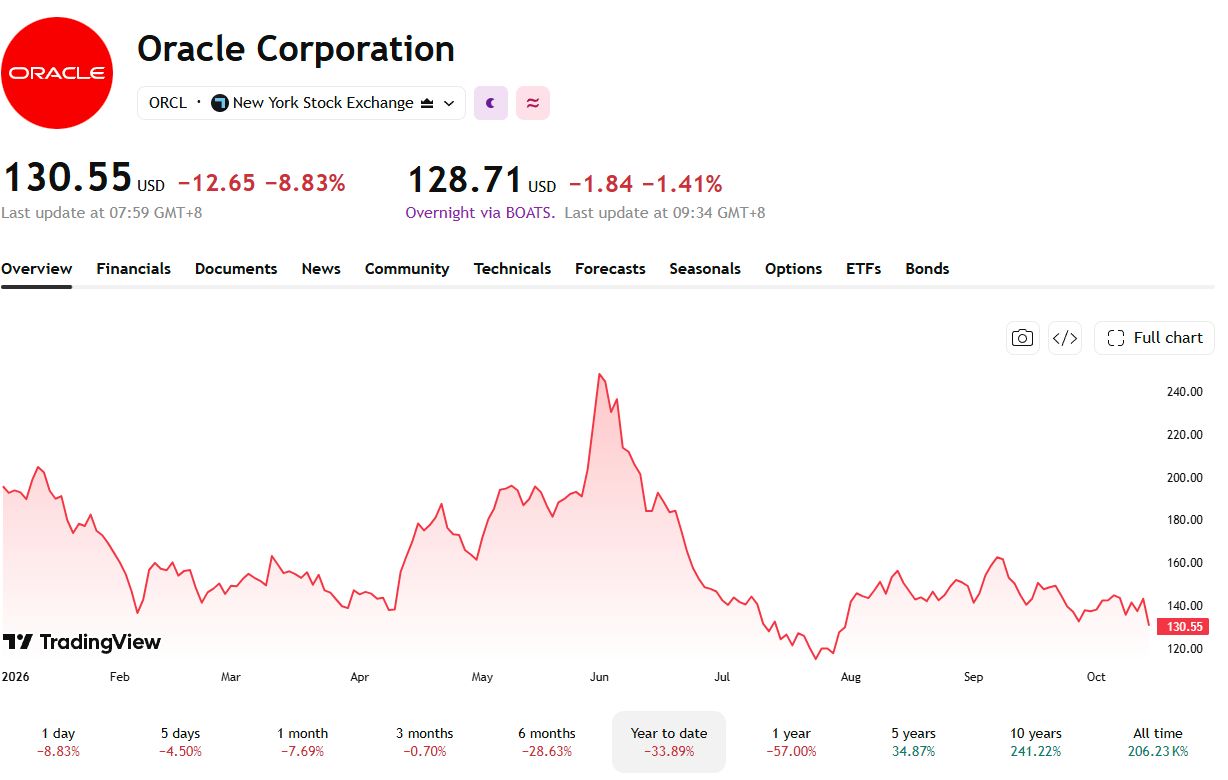 오라클 주가는 연초 대비 33% 이상 하락했습니다. 출처: 트레이딩뷰(TradingView)
한편, 아폴로글로벌(Apollo Global) 수석 이코노미스트 토스텐 슬록(Torsten Slok)은 하이퍼스케일러 채권의 디폴트 보험 비용 상승을 신용 펀더멘털 약화와 연관지었습니다.
더 넓은 스프레드는 투자자들이 안전자산 대비 더 많은 수익률을 요구함을 의미합니다. 화이트는 이런 패턴이 대형 기관 투자자들에게는 비정상적이라고 밝혔습니다.
화이트는 하이퍼스케일러들이 다시 자금 조달에 나설 때, 기관 투자자들은 그런 과거 이력을 가격에 반영할 것이라고 전망합니다.
“투자자들은 같은 실수를 두 번 반복하지 않을 것입니다.”
본드클릭(BondCliQ) CEO 크리스 화이트(Chris White), CNBC에서
https://www.youtube.com/watch?v=dp1bUOlTiCU화이트는 코어위브(CoreWeave)가 지난 1년간 판매된 AI 관련 채무 2천5백80억 달러 중 약 5%를 차지한다고 밝혔습니다. 코어위브는 5~7년 내에 채무를 재조달해야 하므로 단기 금리 인상에 더 취약합니다.
반면 오라클(Oracle)은 채무 만기가 수십 년에 달해 금리상승이 재조달 압박으로 작용할 가능성은 적습니다.
AI 채무 증가가 모두의 차입 비용을 높일 수 있습니까?
화이트는 마이크로소프트(Microsoft)만이 최상위 AAA 신용등급을 보유한 하이퍼스케일러임을 지적했습니다. 따라서 마이크로소프트의 채권값이 업계 벤치마크가 됩니다. 만약 마이크로소프트가 더 나은 조건을 제시하면, 경쟁사들도 동일 조건을 제시해야 할 것입니다.
그는 과잉공급이 미국 국채에도 영향을 미친다고 보았습니다. 백악관의 장기 수익률 우려와 직접 채권매입 프로그램을 언급하며, 이 연결고리는 자신의 개인적 견해임을 밝혔습니다.
이 내용은 주식시장에도 중요합니다. 레이 달리오(Ray Dalio)는 수익률 상승으로 주식의 완충지대가 줄어든다고 경고했습니다.
화이트는 대출 기관들이 다른 기업은 물론 워싱턴에도 더 높은 수익률을 요구할 것으로 전망합니다. 그의 예상이 맞으면, AI에 대한 조달비가 전체 신용 가격 결정에도 큰 영향을 줄 수 있습니다.
kr.beincrypto.com 에서 Darryn Pollock의 원본 기사 AI 부채 급증…미국 국채 조달비 상승 읽기