

Algo que la Reserva Federal llevaba tiempo temiendo en silencio acaba de aparecer en las encuestas empresariales. A primera vista, el índice preliminar de gestores de compras (PMI) de abril parecía una historia de recuperación.
El índice preliminar compuesto de producción del PMI de S&P Global subió en abril a 52,0, su nivel más alto en tres meses, desde el 50,3 registrado en marzo, situándose por encima del umbral de 50 que separa la expansión de la contracción.
El PMI manufacturero se disparó hasta 54,0, la lectura más alta desde mayo de 2022. El índice de actividad empresarial de servicios subió de 49,8 a 51,3, superando las expectativas de 50.
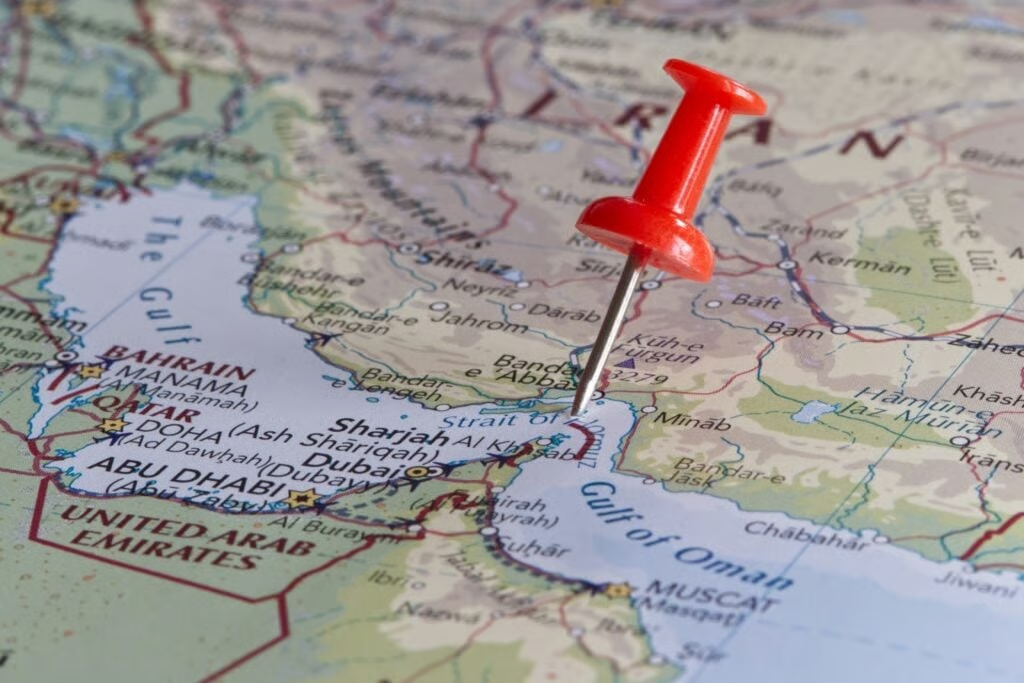
Pero, en el fondo, se trataba de una crisis de precios a cámara lenta: la señal más clara hasta la fecha de que la campaña del presidente Donald Trump en el estrecho de Ormuz está reconfigurando las perspectivas de inflación de EE. UU. desde la base.
Un repunte de la inflación que la Fed no puede ignorar
Los precios medios de los bienes y servicios subieron en abril al ritmo más rápido desde julio de 2022.
Los fabricantes registraron el mayor repunte de los precios de los bienes en 10 meses. La inflación de los precios de venta en el sector servicios alcanzó su máximo en 45 meses, un nivel que no se veía desde el trimestre de máxima reactivación tras la pandemia.
La inflación de los precios de los insumos, la señal previa que acaba repercutiendo en los precios al consumidor, alcanzó su máximo en 11 meses. Los costes de los insumos en la industria manufacturera subieron al segundo ritmo más rápido desde julio de 2022.
«Los precios ya se están disparando en este entorno, y no solo los de la energía, sino los de una amplia variedad de bienes y servicios.
El panorama general de la inflación es ahora el más preocupante en casi cuatro años», comentó Chris Williamson, economista jefe de S&P Global Market Intelligence.
Las empresas señalaron el aumento de los precios de la energía, una amplia gama de costes de materias primas e insumos, y el incremento de los costes de personal.
Todos los canales de transmisión que la Fed vigila en busca de efectos de segunda ronda de la inflación están en alerta a la vez.
El lado de la oferta está peor. Las fábricas informaron del mayor alargamiento de los plazos de entrega de los proveedores desde agosto de 2022, prolongando una tendencia ininterrumpida de ocho meses. La actividad de compras aumentó al segundo ritmo más rápido en casi cuatro años, ya que las empresas se lanzaron a acumular existencias de seguridad para adelantarse a la escasez.
Los encuestados dijeron a S&P Global que estaban realizando compras «por pánico» y «de emergencia», un lenguaje que no aparecía en las encuestas desde la escasez de suministros durante la pandemia de 2021.
El empleo empeoró el panorama en lugar de mejorarlo.
La contratación apenas aumentó en abril tras caer en marzo, lo que supuso los dos meses consecutivos más débiles para el empleo desde finales de 2024. La plantilla del sector manufacturero se redujo por primera vez en nueve meses.
Las empresas alegaron la necesidad de recortar los costes de personal ante la incertidumbre de la demanda y el aumento de los precios de los insumos, la clásica respuesta empresarial de final de ciclo ante la compresión de los márgenes.
Williamson tradujo el PMI en términos de crecimiento que deberían preocupar a cualquiera que espere un aterrizaje suave.
Dijo que la lectura de abril es, en líneas generales, coherente con una economía que lucha por mantener un crecimiento anualizado por encima del 1 %, con el vasto sector de servicios actuando como principal lastre.
Los pedidos de servicios, que van desde los viajes hasta los productos financieros, apenas aumentaron, lo que refleja la reticencia de los hogares y las empresas, ya que la guerra empuja los precios al alza y la perspectiva de una política más restrictiva lastra el gasto.
También puedes leer: Las repercusiones de la guerra entre EE.UU. e Irán seguirán golpeando el suministro de crudo, advierten economistas
El dilema de la Fed y las reacciones del mercado
«Equilibrar los riesgos de que la inflación se dispare frente a la debilidad subyacente del crecimiento económico plantea a los responsables de la Fed un dilema cada vez mayor», dijo Williamson.
«Sin embargo, probablemente será cada vez más difícil justificar recortes de tipos si la inflación sigue la trayectoria señalada por el PMI mientras la economía sigue registrando solo un crecimiento modesto», añadió.
La herramienta CME FedWatch muestra actualmente una probabilidad de aproximadamente el 100 % de que el Comité Federal de Mercado Abierto mantenga los tipos sin cambios en su reunión del 29 de abril, conservando el rango objetivo entre el 3,50 % y el 3,75 %. El gráfico de puntos de marzo de 2026 proyectaba solo un recorte de 25 puntos básicos para el resto del año, y la trayectoria se ha ido desplazando hacia una dirección más agresiva desde entonces.
Los mercados de valores bajaron ligeramente el jueves.
El SPDR S&P 500 ETF Trust (NYSE:SPY ) cedió un 0,1 % en las primeras operaciones, mientras que el Invesco QQQ Trust (NASDAQ:QQQ ) cedió parte de su cierre récord del miércoles.
Recibe noticias exclusivas 30 minutos antes que otros traders
La prueba gratuita de 14 días de Benzinga Pro te brinda acceso a noticias exclusivas para que puedas realizar transacciones antes que millones de otros inversores. Comienza tu prueba gratuita de 14 días haciendo CLIC AQUÍ .
Para más actualizaciones sobre este tema, activa las notificaciones de Benzinga España o síguenos en nuestras redes sociales: X y Facebook.