

今週注目される決算発表は、米国の4大銘柄であるマイクロソフト、メタ、アップル、アマゾンだ。投資家の関心は、利益の上振れではなく、記録的なAI投資が収益につながっているかどうかにある。
アルファベットが7月22日に基準を示した。ほぼすべての項目で予想を上回ったものの、通年の設備投資ガイダンスを2050億ドルに引き上げたことで、株価は下落した。
アルファベット株の急落がビッグテック決算への期待感をリセットした理由
アルファベットは第2四半期収益を1198億ドルとし、前年同期比24%増だった。1株当たりの希薄化後利益は9.11ドル。グーグルクラウドの収益は82%増の248億ドルに達した。
しかし、株価は時間外で約4%下落した。経営陣は2026年の設備投資ガイダンスを1950億~2050億ドルに引き上げた。従来は最大1900億ドルだった。
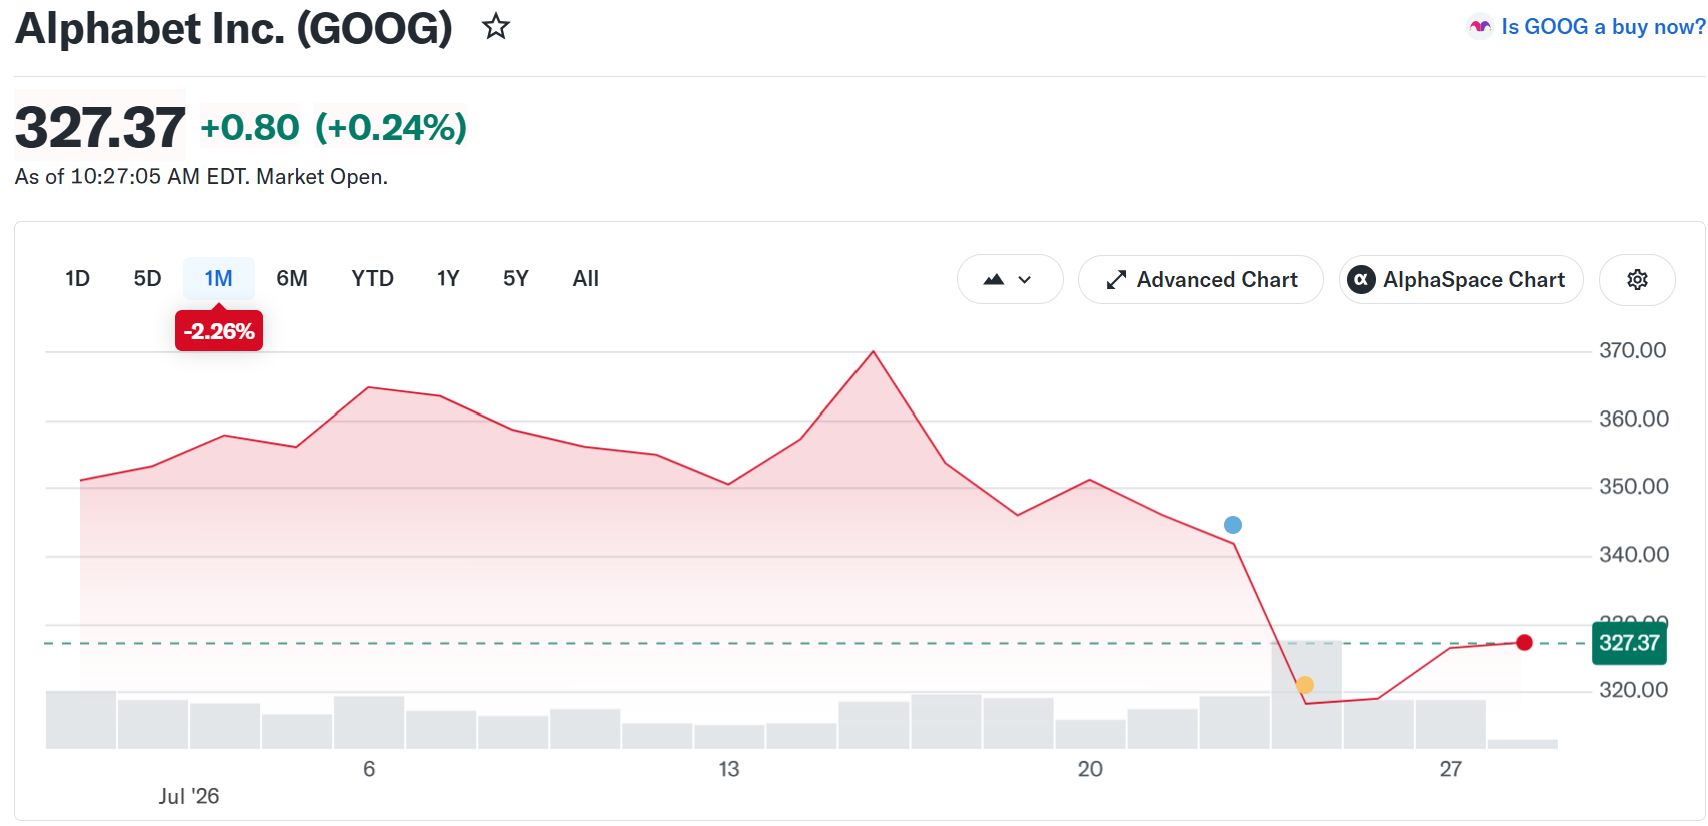 グーグル株価推移 出典:Yahoo Finance
四半期の設備投資は449億ドルに上り、前年同期のおよそ2倍となった。フリーキャッシュフローはマイナス59億ドルに転落した。
これがいま、市場の新たな試金石だ。 収益が予想を上回っても、設備投資ガイダンスの伸びが速ければ株価は守れない。
最新の開示資料が示すAI設備投資の現状
多くの報道ではAI投資を予測として扱っているが、開示資料を見ると、既に投資が進んでいる実態が分かる。
JUST IN: Microsoft, Meta, Apple and Amazon to report Q2 earnings this week
— Kalshi (@Kalshi) July 27, 2026
BeInCryptoは5社すべての直近四半期キャッシュフロー計算書を精査した。その結果はいずれも同じ。設備投資の伸びは、それを賄うためのキャッシュ創出よりはるかに速い。
最も顕著なのはマイクロソフトだ。四半期ごとの有形・無形資産追加投資は309億ドルに達し、前年同期の167億ドルから84%増加した。
営業キャッシュフローの伸びはそれほど大きくない。設備投資を差し引いた残額は158億ドルと22%減少した。一方で純利益は23%増加した。
減価償却も同じ傾向を示す。マイクロソフトの減価償却費は31%増の102億ドル、メタも54%増の60億ドルとなった。
これは1四半期だけの動きではない。マイクロソフトは会計年度の最初の9か月間で、不動産・設備に801億ドルを投じ、前年同期の475億ドルから69%増だった。
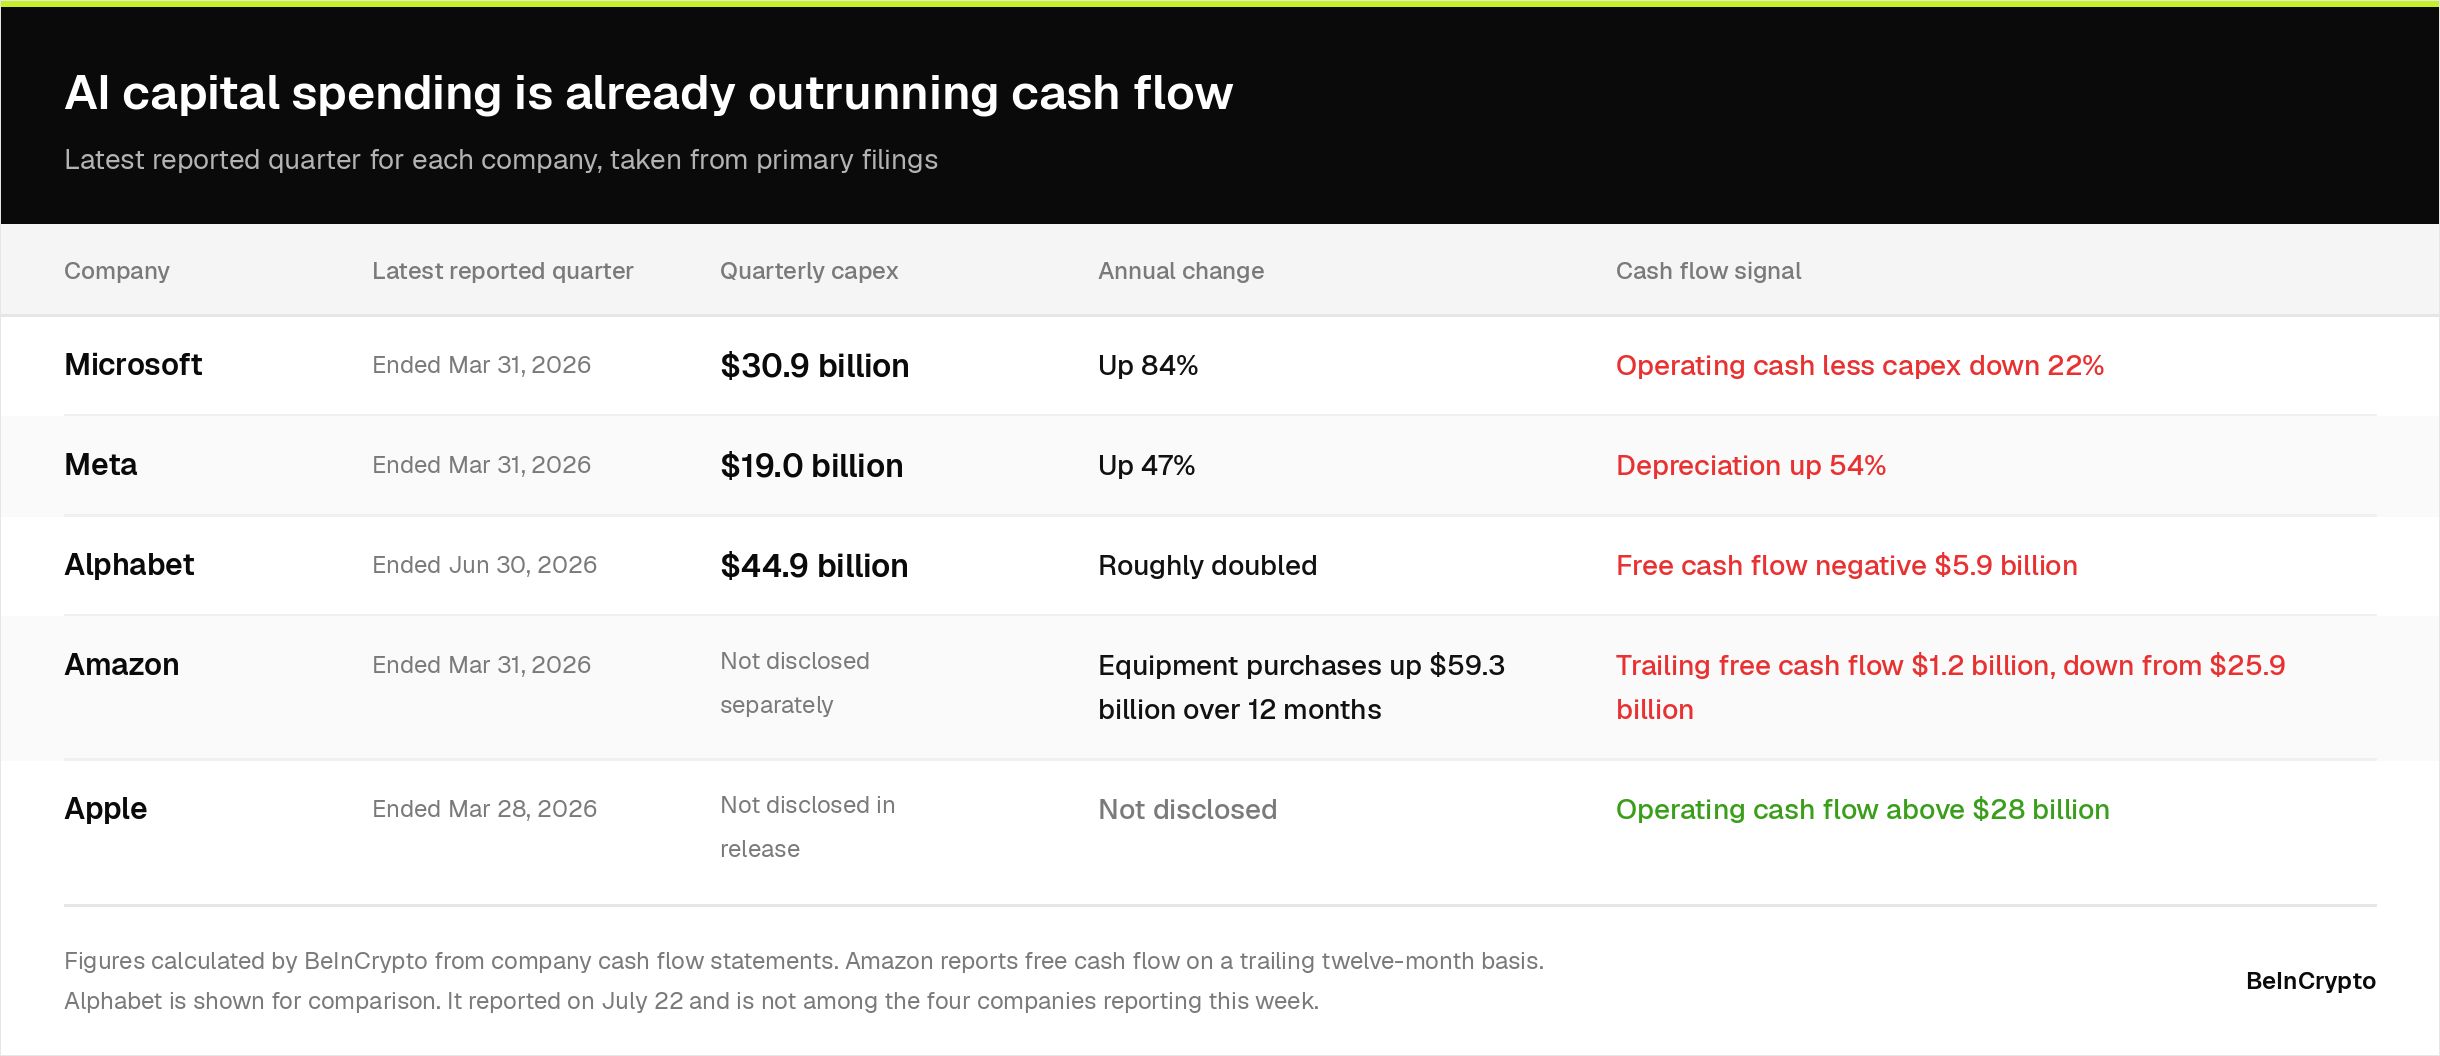 各社のキャッシュフロー計算書を基にBeInCryptoが算出。アマゾンは過去12か月のフリーキャッシュフローを報告
アマゾンが最も悪化が鮮明だ。直近12か月のフリーキャッシュフローは12億ドルとなり、前年同期の259億ドルから大幅減少。設備投資(機器購入)の増加593億ドルが主因と説明した。
ビッグテック各社のAI向け設備投資ガイダンスは、2026年に数千億ドル規模に達する。開示データは、見込まれる収益に先行して投資がバランスシートに計上されている現状を示す。
ただし収益面も停滞していない。前四半期ではアジュールが40%、グーグルクラウドは82%、アマゾンウェブサービスは28%成長した。焦点は需要よりも、そのタイミングに移っている。
メタとアマゾン決算―見かけの利益が高く出る理由
決算プレビューではほとんど取り上げられないが、前四半期のメタとアマゾンはいずれも本業以外の要因で巨額の利益を計上した。
メタの希薄化後1株利益は10.44ドル。その中には80億3000万ドルの所得税メリットが含まれる。同社は、これがなければ利益は3.13ドル低かったと開示した。
その恩恵を除くと、実質は1株当たり約7.31ドルだった。水曜日の市場コンセンサス(7.13ドル)は横ばいというより妥当な比較水準と言える。
アマゾンの1株利益は2.78ドル。この中にはアンソロピック社への投資による税引き前利益168億ドルが含まれていた。
両社に共通する教訓は、現状では本業の業績が表面上の1株利益からは判別しにくい点だ。投資家が注目するのは明確な設備投資額となっている。
4大米国株にウォール街が期待するポイント
ウォール街がマイクロソフト、メタ、アップル、アマゾンに求めるポイントは以下の通り。
マイクロソフト(MSFT)とアジュール試金石マイクロソフトは水曜日に会計年度を終了する。ザックス・インベストメントリサーチによると、アナリスト15人の平均予想は1株当たり4.21ドルで、1年前の3.65ドルを上回る。
Azureが反応を左右する。同部門は前四半期で40%成長した。経営陣は6月期の為替一定ベースで39〜40%の成長を見込むとした。
1つの数値が強気な見方を裏付ける。商用の残存実績義務、つまり契約済みの将来売上高はほぼ2倍の6270億ドルに増加した。サティア・ナデラCEOはマイクロソフトのAI事業が年間売上高370億ドルを突破したとも述べた。
メタ(META)はコスト注視下にメタは厳格なコスト管理に直面している。通年のコストを1620億ドルから1690億ドル、設備投資を1250億ドルから1450億ドルに設定した。リアリティ・ラボ事業は前四半期だけで40億3000万ドルの赤字を計上した。
主力事業は依然、急速な成長を続けている。売上高は前四半期に33%増の563億1000万ドル、うち広告が550億2000万ドルを占めた。3月には同社アプリの1日平均利用者数が35億6000万人に達した。
アップル(AAPL)は「資本軽量型」の異端株アップルは対照的なケースである。アナリストは1株あたり利益1.88ドルを予想しており、前年の1.57ドルから増加。売上高のコンセンサスは約1090億ドル。
3月期は資本軽量型成長の姿を示した。アップルの発表によれば、売上高は17%増の1112億ドル、1株利益は22%上昇。サービス部門は過去最高値を記録した。
同四半期の営業キャッシュフローは280億ドル超。データセンター建設ではなく、追加で1000億ドルの自社株買いを承認した。iPhone 17サイクルが維持されているかどうかは、iPhoneとサービス部門の動向に注目。
木曜日はティム・クックCEOにとって最後の決算説明会となる。ジョン・ターナス氏が9月1日に引き継ぐ。
アマゾン(AMZN)はAWSの利益率に懸かるアマゾンは今週の締めくくりとして、1株あたり利益1.81ドル(前年は1.68ドル)を発表予定。アナリスト予想ではAWSの売上高は約405億ドル。会社予想は営業利益を200億ドルから240億ドルとしている。
AWS事業は前四半期に376億ドルの売上高と142億ドルの部門営業利益を記録し、過去15四半期で最速の成長となった。独自開発チップ事業(Graviton、Trainium、Nitro)は年間売上高200億ドルを突破した。
今週のナスダックにとっての重要性
米連邦準備制度理事会(FRB)は水曜日午後に政策金利を発表する。発表はマイクロソフトとメタの決算発表数時間前となる。現在の政策金利は3.50%から3.75%の間。
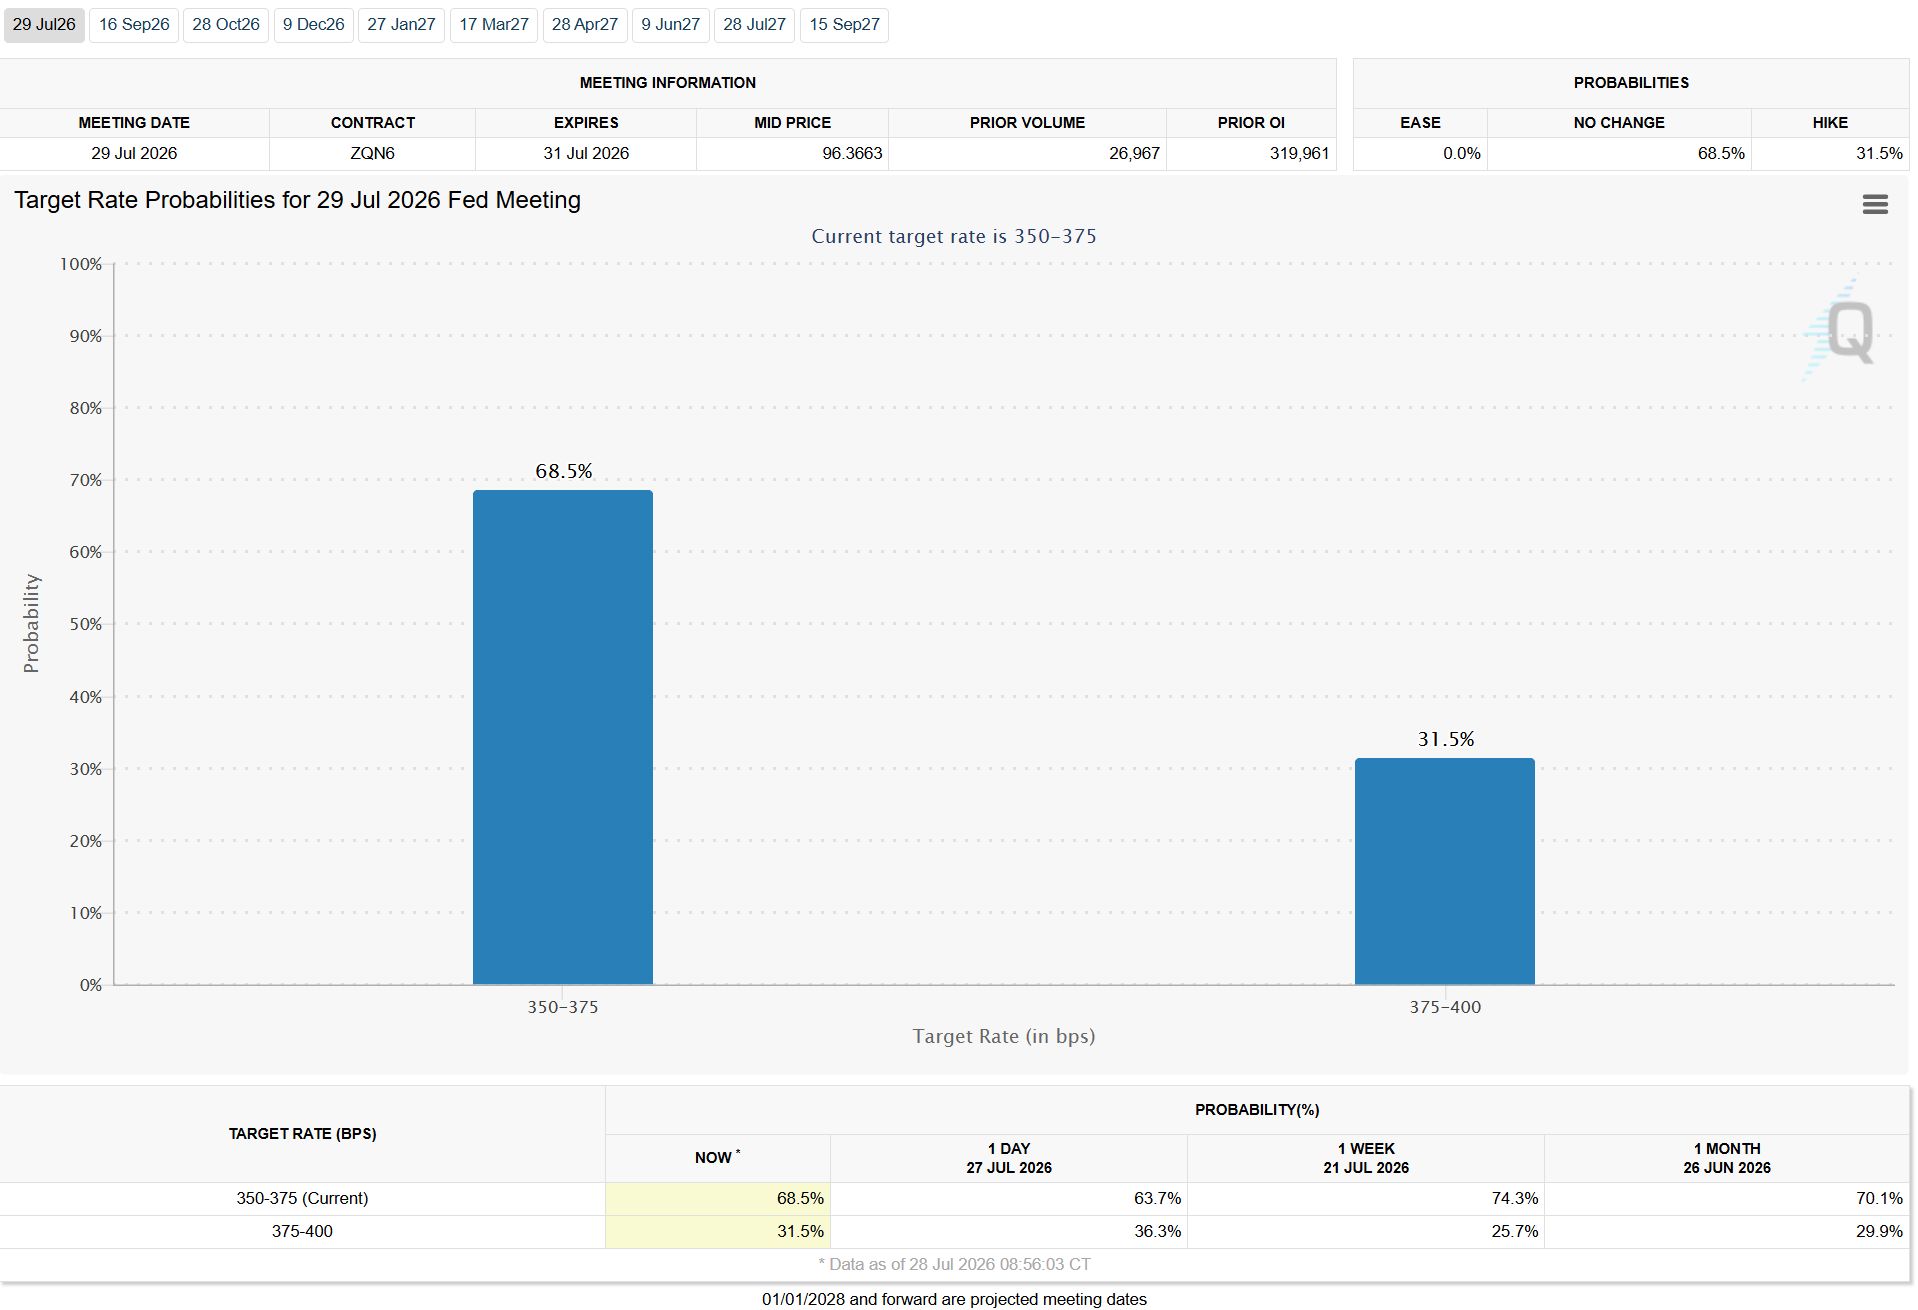 利下げ確率 出典: CME FedWatch Tool
エコノミスト大半は据え置きを予想。一方でトレーダーは意見が割れており、先物取引では利上げの可能性に大きく食い違いが見られる。
過去の例では、発表後の反応が銘柄ごとに分かれる可能性が高い。例えば4月30日にはアルファベットが時価総額を3000億ドル超積み増し(BeInCrypto報道)、同一セッションでメタは1750億ドルを失った。いずれも増収だったが、見通しでの違いが明暗を分けた。
オプション市場は、アマゾン決算日におよそ6.3%の株価変動を見込む。これは直近平均を上回る。他の3社も同様の高いボラティリティが織り込まれている。
一方で、企業の支出は拡大を続ける。メタは火曜日、自社決算発表の数時間前にブラックロックとエルパソで新たなデータセンター事業を公表した。
今後30日間で注目すべき点
今週の1株利益以上に重視すべき開示内容が3つある。
2027会計年度の資本支出見通しマイクロソフトは2026年暦年で約1兆9000億ドル規模を見込む。さらなる増額が示された場合、アルファベットのケースのような評価となる可能性がある。
AWSの利益率アナリスト予想は33.8%。減少すれば、減価償却がアマゾンの成長を支えるセグメントまで及んでいることが示唆される。
メタの費用ガイダンス幅経営陣は2四半期連続で1620億ドルから1690億ドルに据え置いた。これを拡大すれば4月の動きが再来する可能性。
主要企業それぞれの実績は分かれている。マイクロソフト、メタ、アップルは直近4四半期でいずれも市場予想を上回った。一方でアマゾンは直近2回予想を下回っている。
従って、今回の決算で予想未達が出れば上記3社では驚きとなる。今週の分水嶺を決める問いに対し、すでに提出済みデータは一方向に傾きつつある。
報告済みの全企業で、資本支出の伸びがその資金で賄われる売上高の伸びを上回っている。マイクロソフトの設備投資は84%増だが、Azureは40%増で約2倍の開き。アルファベットも設備投資が2倍、クラウドは82%増だった。メタは47%増で売上高伸長33%を上回る。
この差は回収期がまだ訪れていないことを示す。需要シグナルによれば、今後実現する可能性があり、マイクロソフトの6270億ドルのバックログは忍耐を正当化する最も強い論拠となる。
投資家が引き続き辛抱強く待つかどうかは、これら4社が2027年に向けて何を示すかにかかっており、直近の四半期でいくら稼いだかでは決まらない。市場はすでにAI収益の質に疑問を呈している。
jp.beincrypto.com でLockridge Okothによるオリジナル記事 今週注目の米主要4銘柄決算 AI投資の成果は を読む