

シーゲイト・テクノロジーがAIインフラ関連株に待望の好材料を提供した。今回の原動力は、意外にもハードディスク事業から生まれた。
シーゲイト株は、AI関連の半導体やストレージ銘柄で割高感が広がる中、火曜日の決算発表前には約8%下落していた。しかし、第4四半期の決算は投資家心理を一晩で一変させた。
懐疑論を打ち消す好決算
売上高は前年比48%増の36億3000万ドルとなり、ウォール街予想の35億ドル前後を上回った。非GAAPベースの1株当たり利益は5.71ドルで、アナリスト予想の5.10ドルを大幅に上回った。
この大幅増は、単なる販売数量の増加にとどまらず、1台当たりの利益拡大を示している。非GAAPベースの粗利益率も、前年同期の37.9%から52.7%へ大きく上昇した。
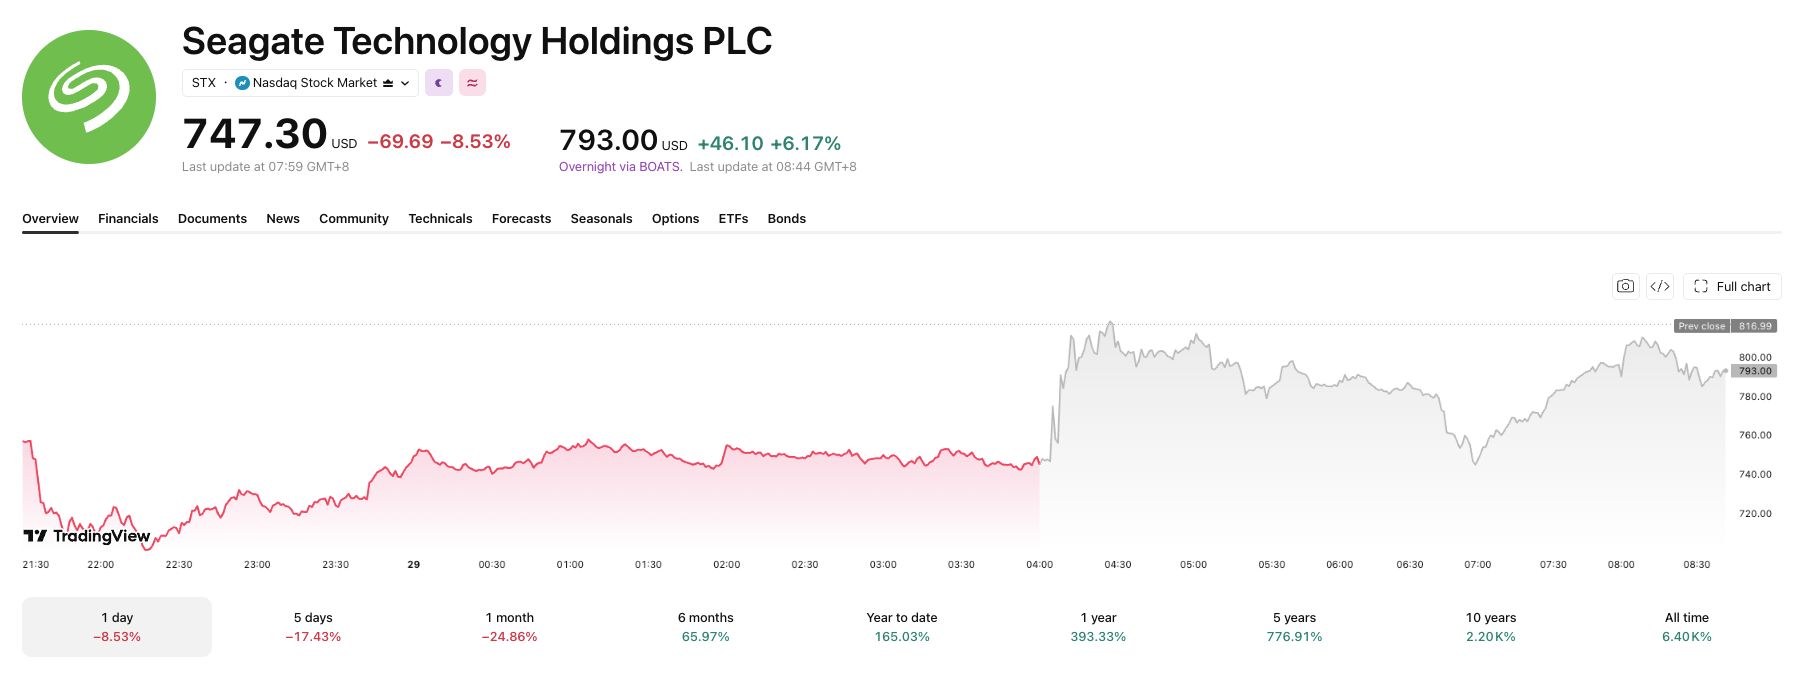 決算発表前日は下落したが、シーゲイトは好決算を受けて翌日急騰した 出典:Trading View
シーゲイトは通期で過去最高となる31億ドルのフリーキャッシュフローも計上した。この資金は債務返済や株主還元、AIストレージ事業への再投資に充てられる。
デーブ・モズリーCEOは、この好調をクラウド需要の強さにあると述べた。
「当社の業績は堅調なクラウドデータセンター需要と規律ある実行力に支えられている。この勢いは2027年も続くと見ている」とモズリーCEOは発言した。
💡 Seagate Technology Holdings plc $STX Q4 FY2026 Earnings 2026-07-28
— FabyΔ (@FABYMETAL4) July 28, 2026
💰 Current Quarter Performance
- 🟢 EPS: .71 (Est. .10)
- 🟢 Revenue: .63B (Est. .50B)
📊 Key Indicators
- 🟢 Non-GAAP Gross Margin: 52.7% (Prior Year 37.9%, YoY+14.8pp)
- 🟢 Non-GAAP Operating… pic.twitter.com/lLoZb0P6pz
経営陣の次期業績見通しも市場予想を上回った。シーゲイトは次の四半期の売上高を41億ドルと予想し、アナリスト予想(38億ドル)を大きく上回った。
ストレージ分野にとどまらない重要性
この決算は、AIバブル過熱懸念でメモリ関連株が不安定になるなかで発表された。SKハイニックスやサムスンによる半導体取引も株価の下落を止められなかった。しかし、シーゲイトの決算はAI主導でデータストレージ需要が依然底堅いことを示し、株式市場のセンチメント悪化にもかかわらずファンダメンタルズが強いことを示唆した。
次の四半期でシーゲイトが41億ドル目標を達成できるかが、この自信が本物かどうかを占う。
jp.beincrypto.com でDarryn Pollockによるオリジナル記事 シーゲイトの売上48%増、AIインフラ懐疑論を一蹴 を読む