

長年にわたり、日本円(JPY)の動向を示す指標は1つだった。それは米国と日本の金利差である。しかし、アポロ・グローバル・マネジメントは、もはや通用しないと指摘する。
チーフエコノミストのトーステン・スロック氏は、円キャリートレードは2025年4月以降に機能しなくなったと述べる。現在は日本の債務負担が為替を左右するという。
なぜ日本円は金利との連動をやめたか
この取引手法は単純であった。投資家はほぼゼロ金利で円を借り、遥かに高い利回りのドル資産を購入し、その利ざやを得ていた。
この資金フローがドル円レートを金利差に結び付けていた。金利差が拡大すれば円安、縮小すれば円高となった。
アポロのチャートは2021年1月から連動した2つの線の動きを示す。スロック氏によれば、この関係は数十年間にわたり続いてきた。
スロック氏は分岐点を「リベレーション・デー」、2025年4月2日に発表された米国の大規模関税導入とする。ボラティリティが急上昇し、取引が利益を生まなくなった。
数字は厳しい。キャリー取引は日々少しずつ利益を得るが、一度の急激な円高で1年分の利益が吹き飛ぶこともある。このため金利差が大きいままでも、投資家はリスクを減らした。
日本銀行もさらなる圧力となった。7月31日には政策金利を約1%に据え置いた(8対1で決定)。高田創理事は1.25%を主張した。
日本の利回り上昇は、円で資金調達するインセンティブを縮小させる。タカ派の反対意見は、その恩恵がさらに減少する可能性を示す。
金利差縮小でも円安続く
ここで従来の法則が崩れる。
米国10年債利回りは8月6日に4.64%、米連邦準備制度理事会のデータによる。日本の10年債利回りは同日2.76%、財務省のデータより。
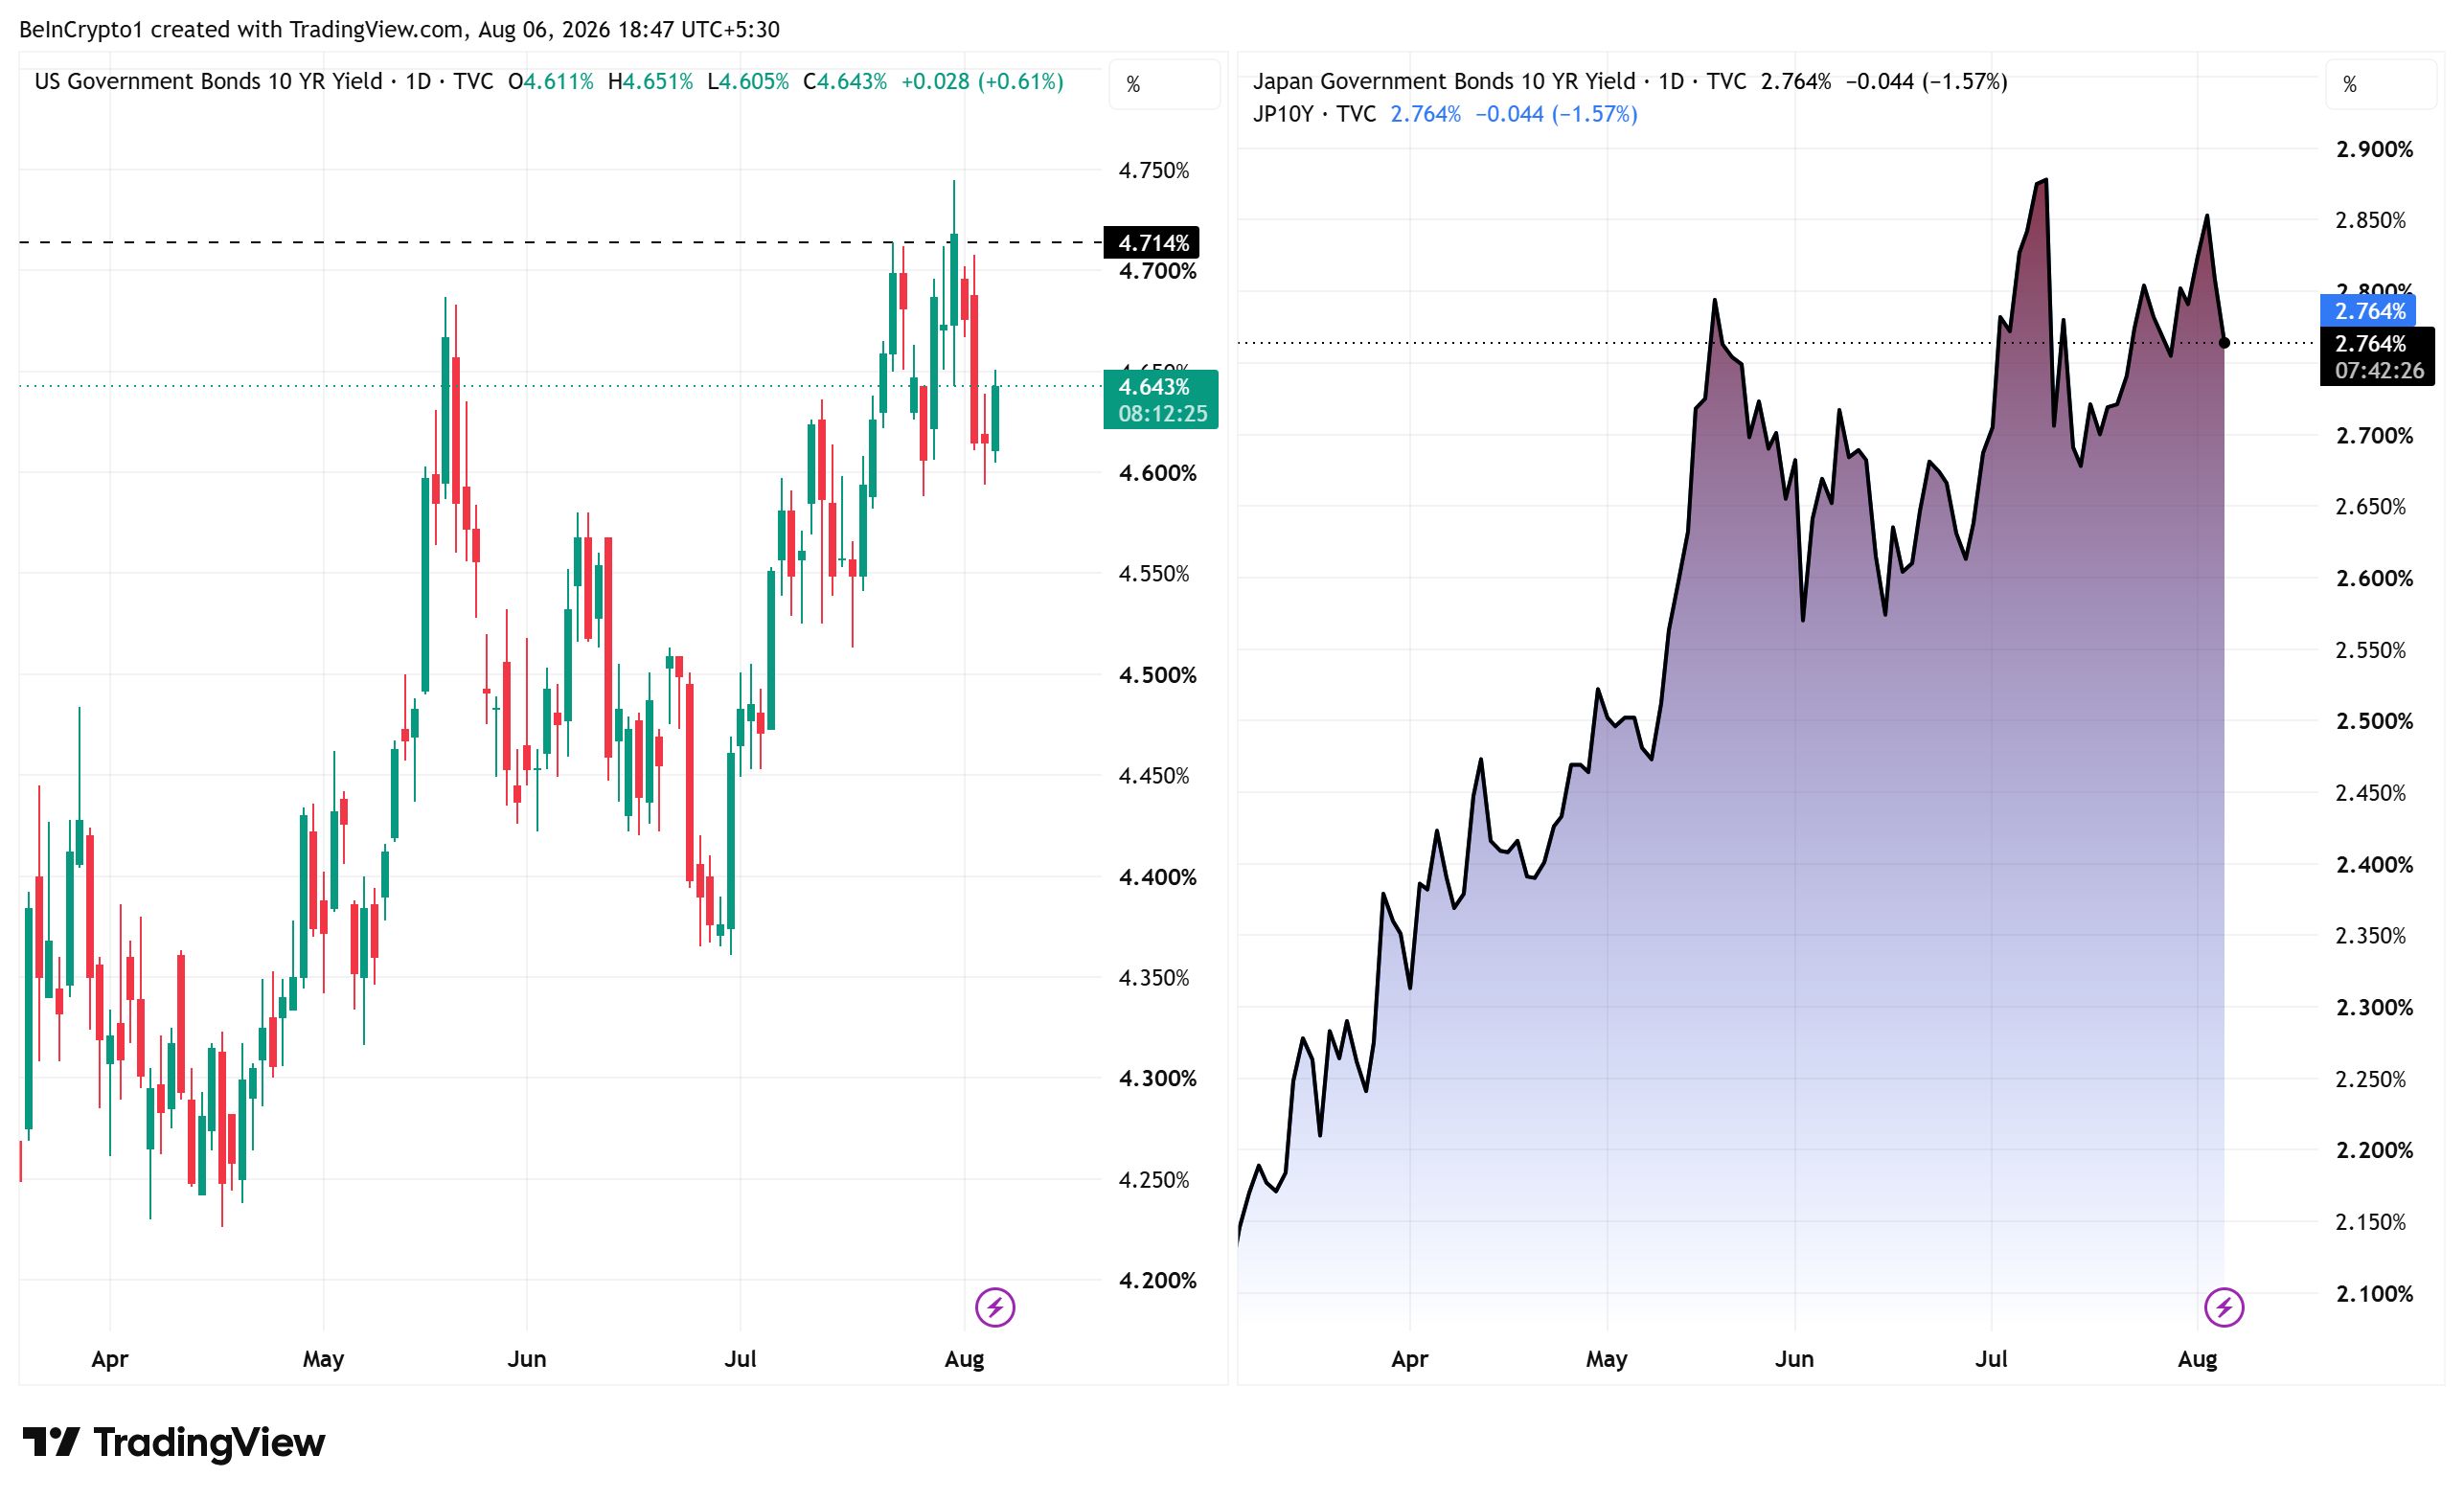 米国・日本の10年債利回り推移 出典:TradingView
その差は約1.8%となる。アポロのチャートでは関税発動時に約3ポイントであった。
米国の金利優位が縮小すれば、本来は円高となるはず。だが逆の動きが生じた。
円は7月下旬に1ドル=164円近辺まで下落、過去40年で最安値を記録。木曜日には157.9円付近で推移した。
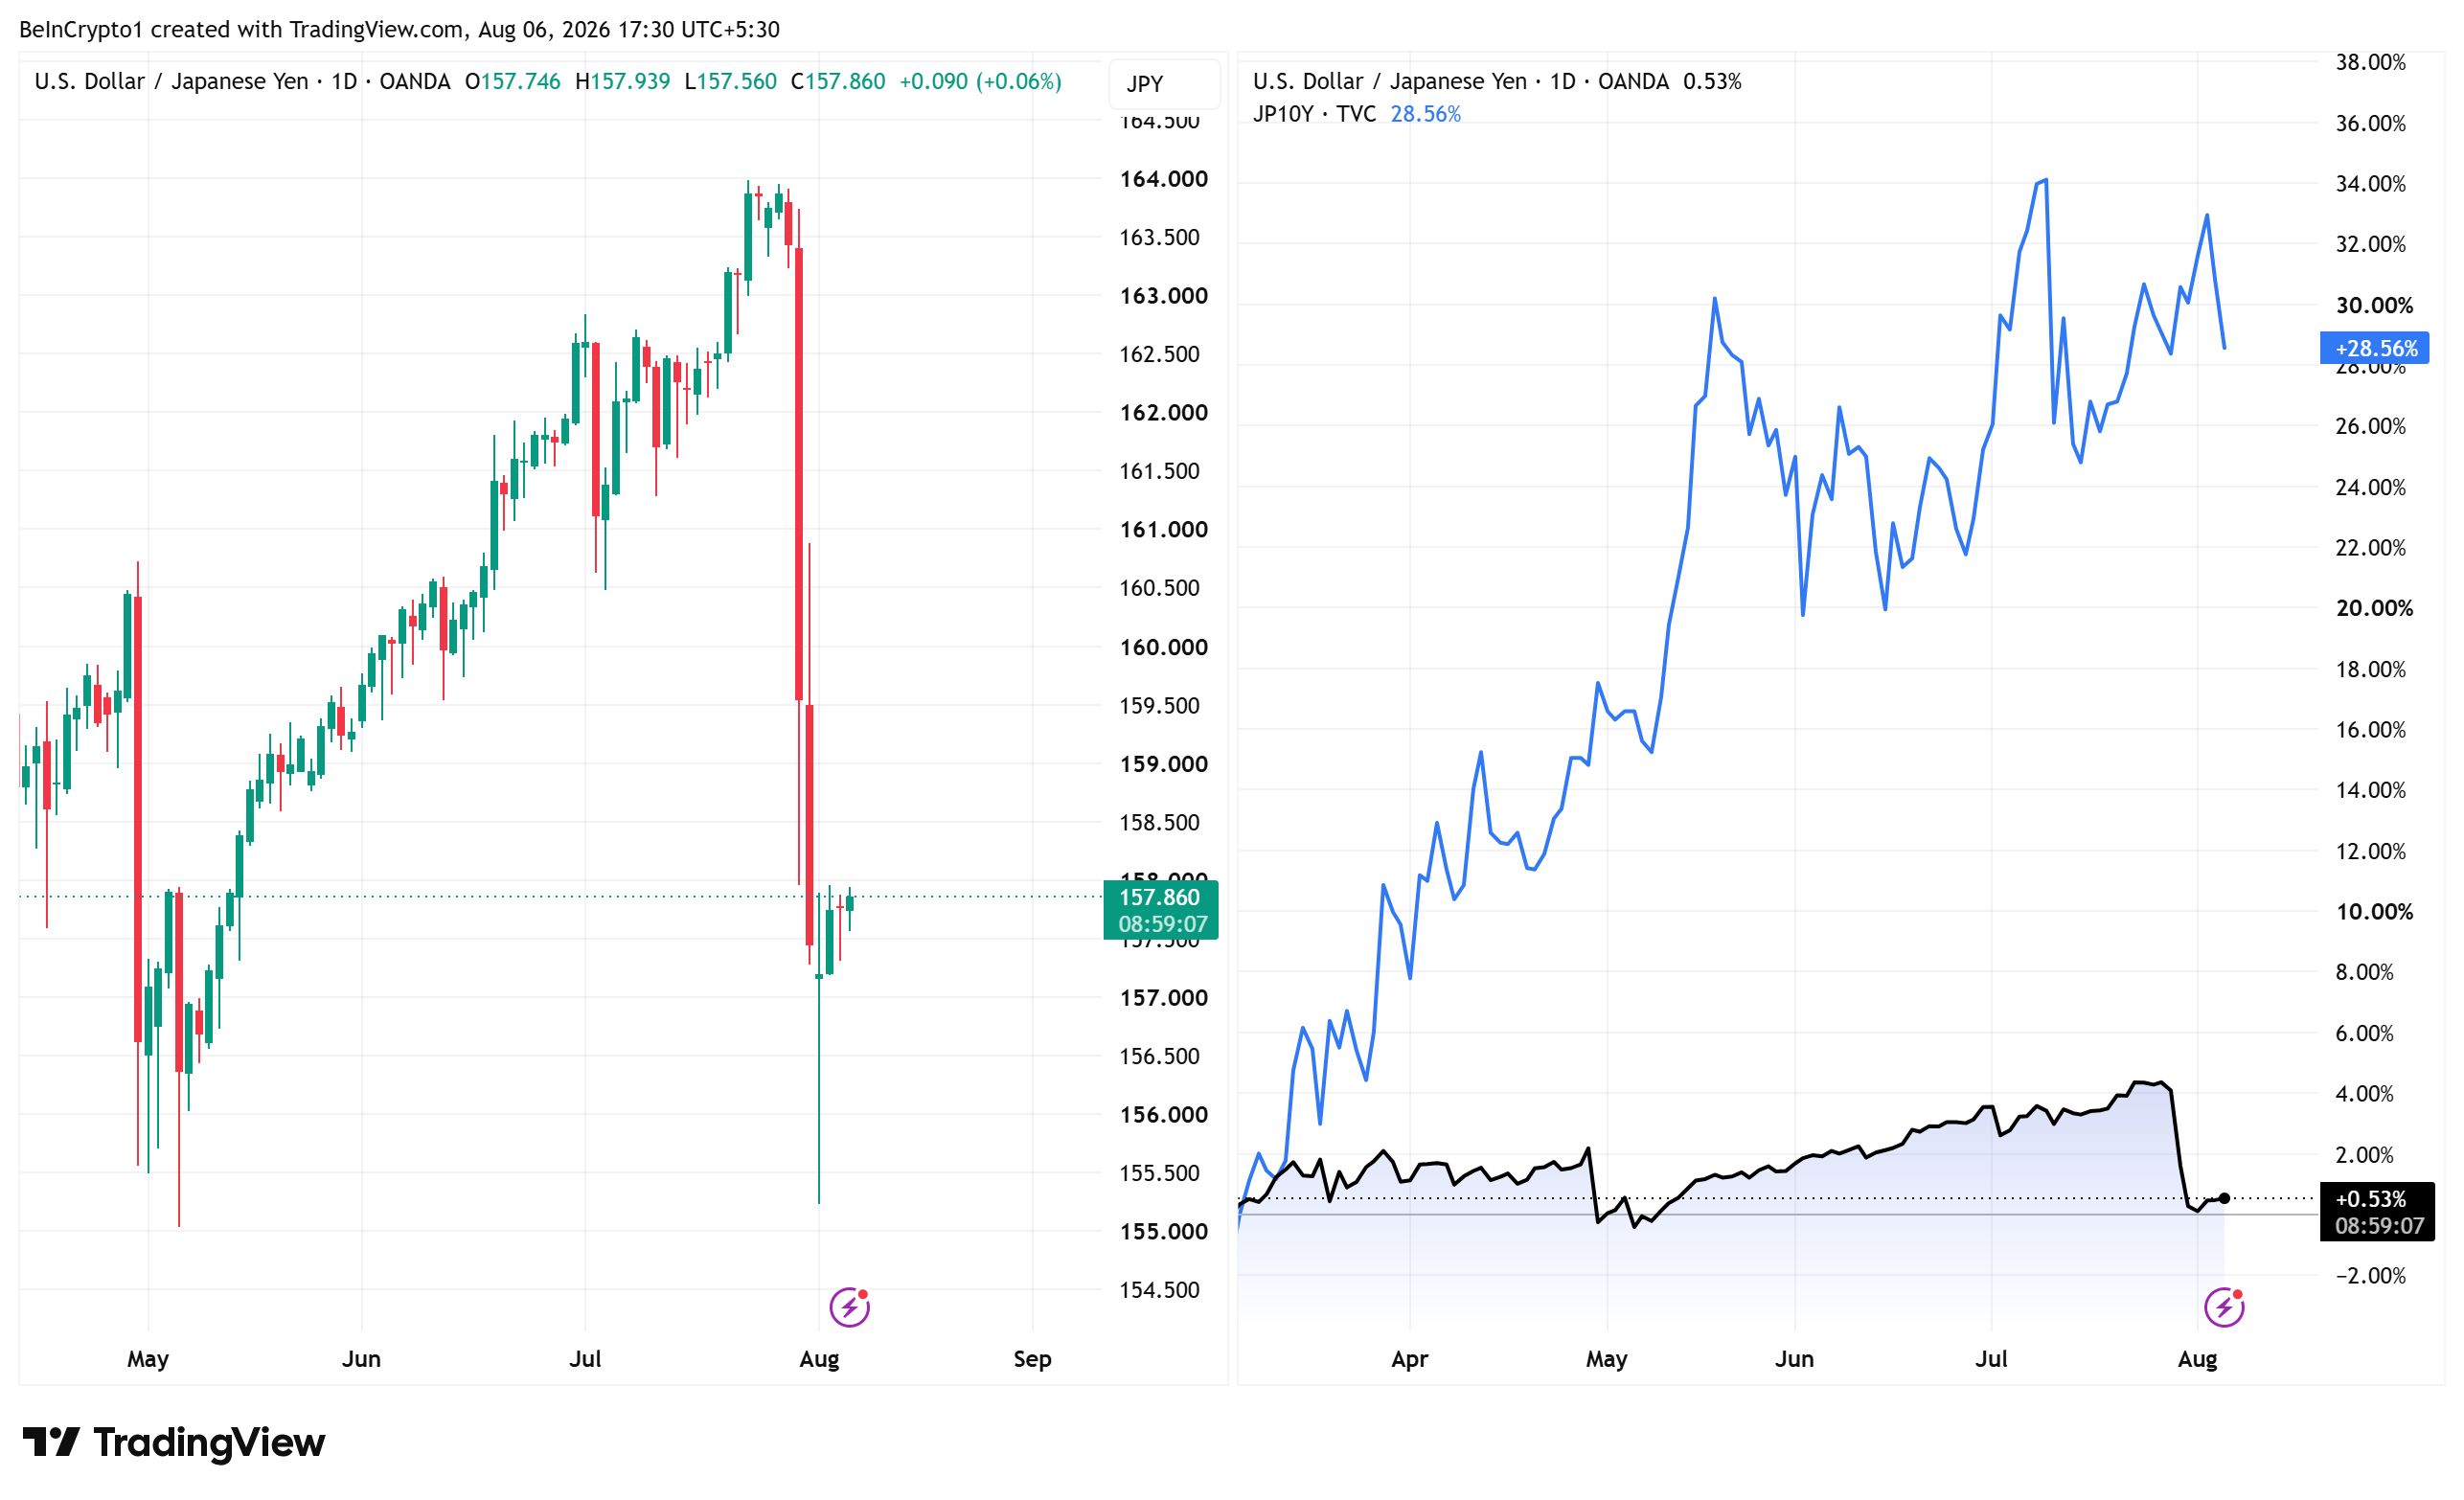 米ドル/円為替の推移 出典:TradingView
日本の債務負担が市場を左右
日本の予算書を見ると、新たな主役は明らかだ。
2026年度予算案は122兆3100億円(7745億ドル)と過去最高。国債費だけで31兆2800億円(1980億8000万ドル)と、これも最高を更新した。
最も重要なのは1つの項目。政府は長期金利の前提を前年の2.0%から3.0%に引き上げた。財政支出の増加と高金利の両立を予算化している。
その財政負担の規模は甚大だ。中央政府の債務残高は3月31日時点で1343兆8000億円(8兆5100億ドル)、財務省データより。小幅な金利変動でも巨額の費用となる。
高市早苗首相はこの政策を擁護する。自身の国債発行による財政拡大策でも、1998年以来初の基礎的財政収支黒字達成を目指すという。ただし新たな借入も29兆5800億円(1873億ドル)計上する。
「結論として、円キャリートレードは崩壊し、円はもはや金利の物語ではなくなった。ボラティリティが落ち着くまで、金利差ではなく日本の財政見通しに連動するだろう」 ― アポロ・チーフエコノミスト、トーステン・スロック氏。8月2日のリポートより
Xで最新ニュースをフォロー
当局は通貨防衛を試みている。日本政府は7月30日に円買い介入、ワシントンも翌日に共同で介入した。
規模は現時点で非公式である。財務省は公表によると、7月29日までの介入実績はゼロとした。7月30日のオペレーションは8月下旬に発表予定の次回月次報告に含まれるため、現状の数値は市場による推計。
過去を振り返ると、米国の今回の動きがいかに異例かが分かる。米国が最後に円買いを実施したのは1998年6月17日。ニューヨーク連邦準備銀行は、1ドル142円21銭(0.90ドル)で8億3300万ドル分を購入した。ベッセント氏の流出メモでは、今回は50億ドルから100億ドル規模になると指摘していた。
1度の介入で流れが変わるとみる向きは少ない。
「市場の基本シナリオは、介入によって円安のペースが鈍化するものの、長期的な反転には至らない、というもののようだ」とT.ロウ・プライス債券部門のヴィンセント・チャン・ポートフォリオマネージャーがロイターに語った。
日本銀行の次回金融政策決定会合は9月17日と18日に予定されている。それまでは、円相場がワシントンの金利動向以上に、東京が抱える国債残高に左右される展開となる可能性がある。
jp.beincrypto.com でLockridge Okothによるオリジナル記事 アポロ「円相場を左右した法則が崩壊」 を読む