

いまや誰もがAI関連株を好む。しかし、最適な銘柄選びは容易ではない。実際、2026年の有力AI株が、今後3年間保有すべき最良の銘柄とは限らない。今年は半導体メーカーが市場をけん引したが、ここ1カ月で資金は投資回収が不透明な企業にも流れ始めている。
コンピュート株はBeInCryptoのレイヤー・ローテーション・トラッカーで、この期間に64.7%上昇したが、直近1カ月は3.4%下落。一方、アプリ・ソフトウエア銘柄は22.8%上昇。現時点の投資が将来の利益に結びつくAI株はどれかが大きな焦点。
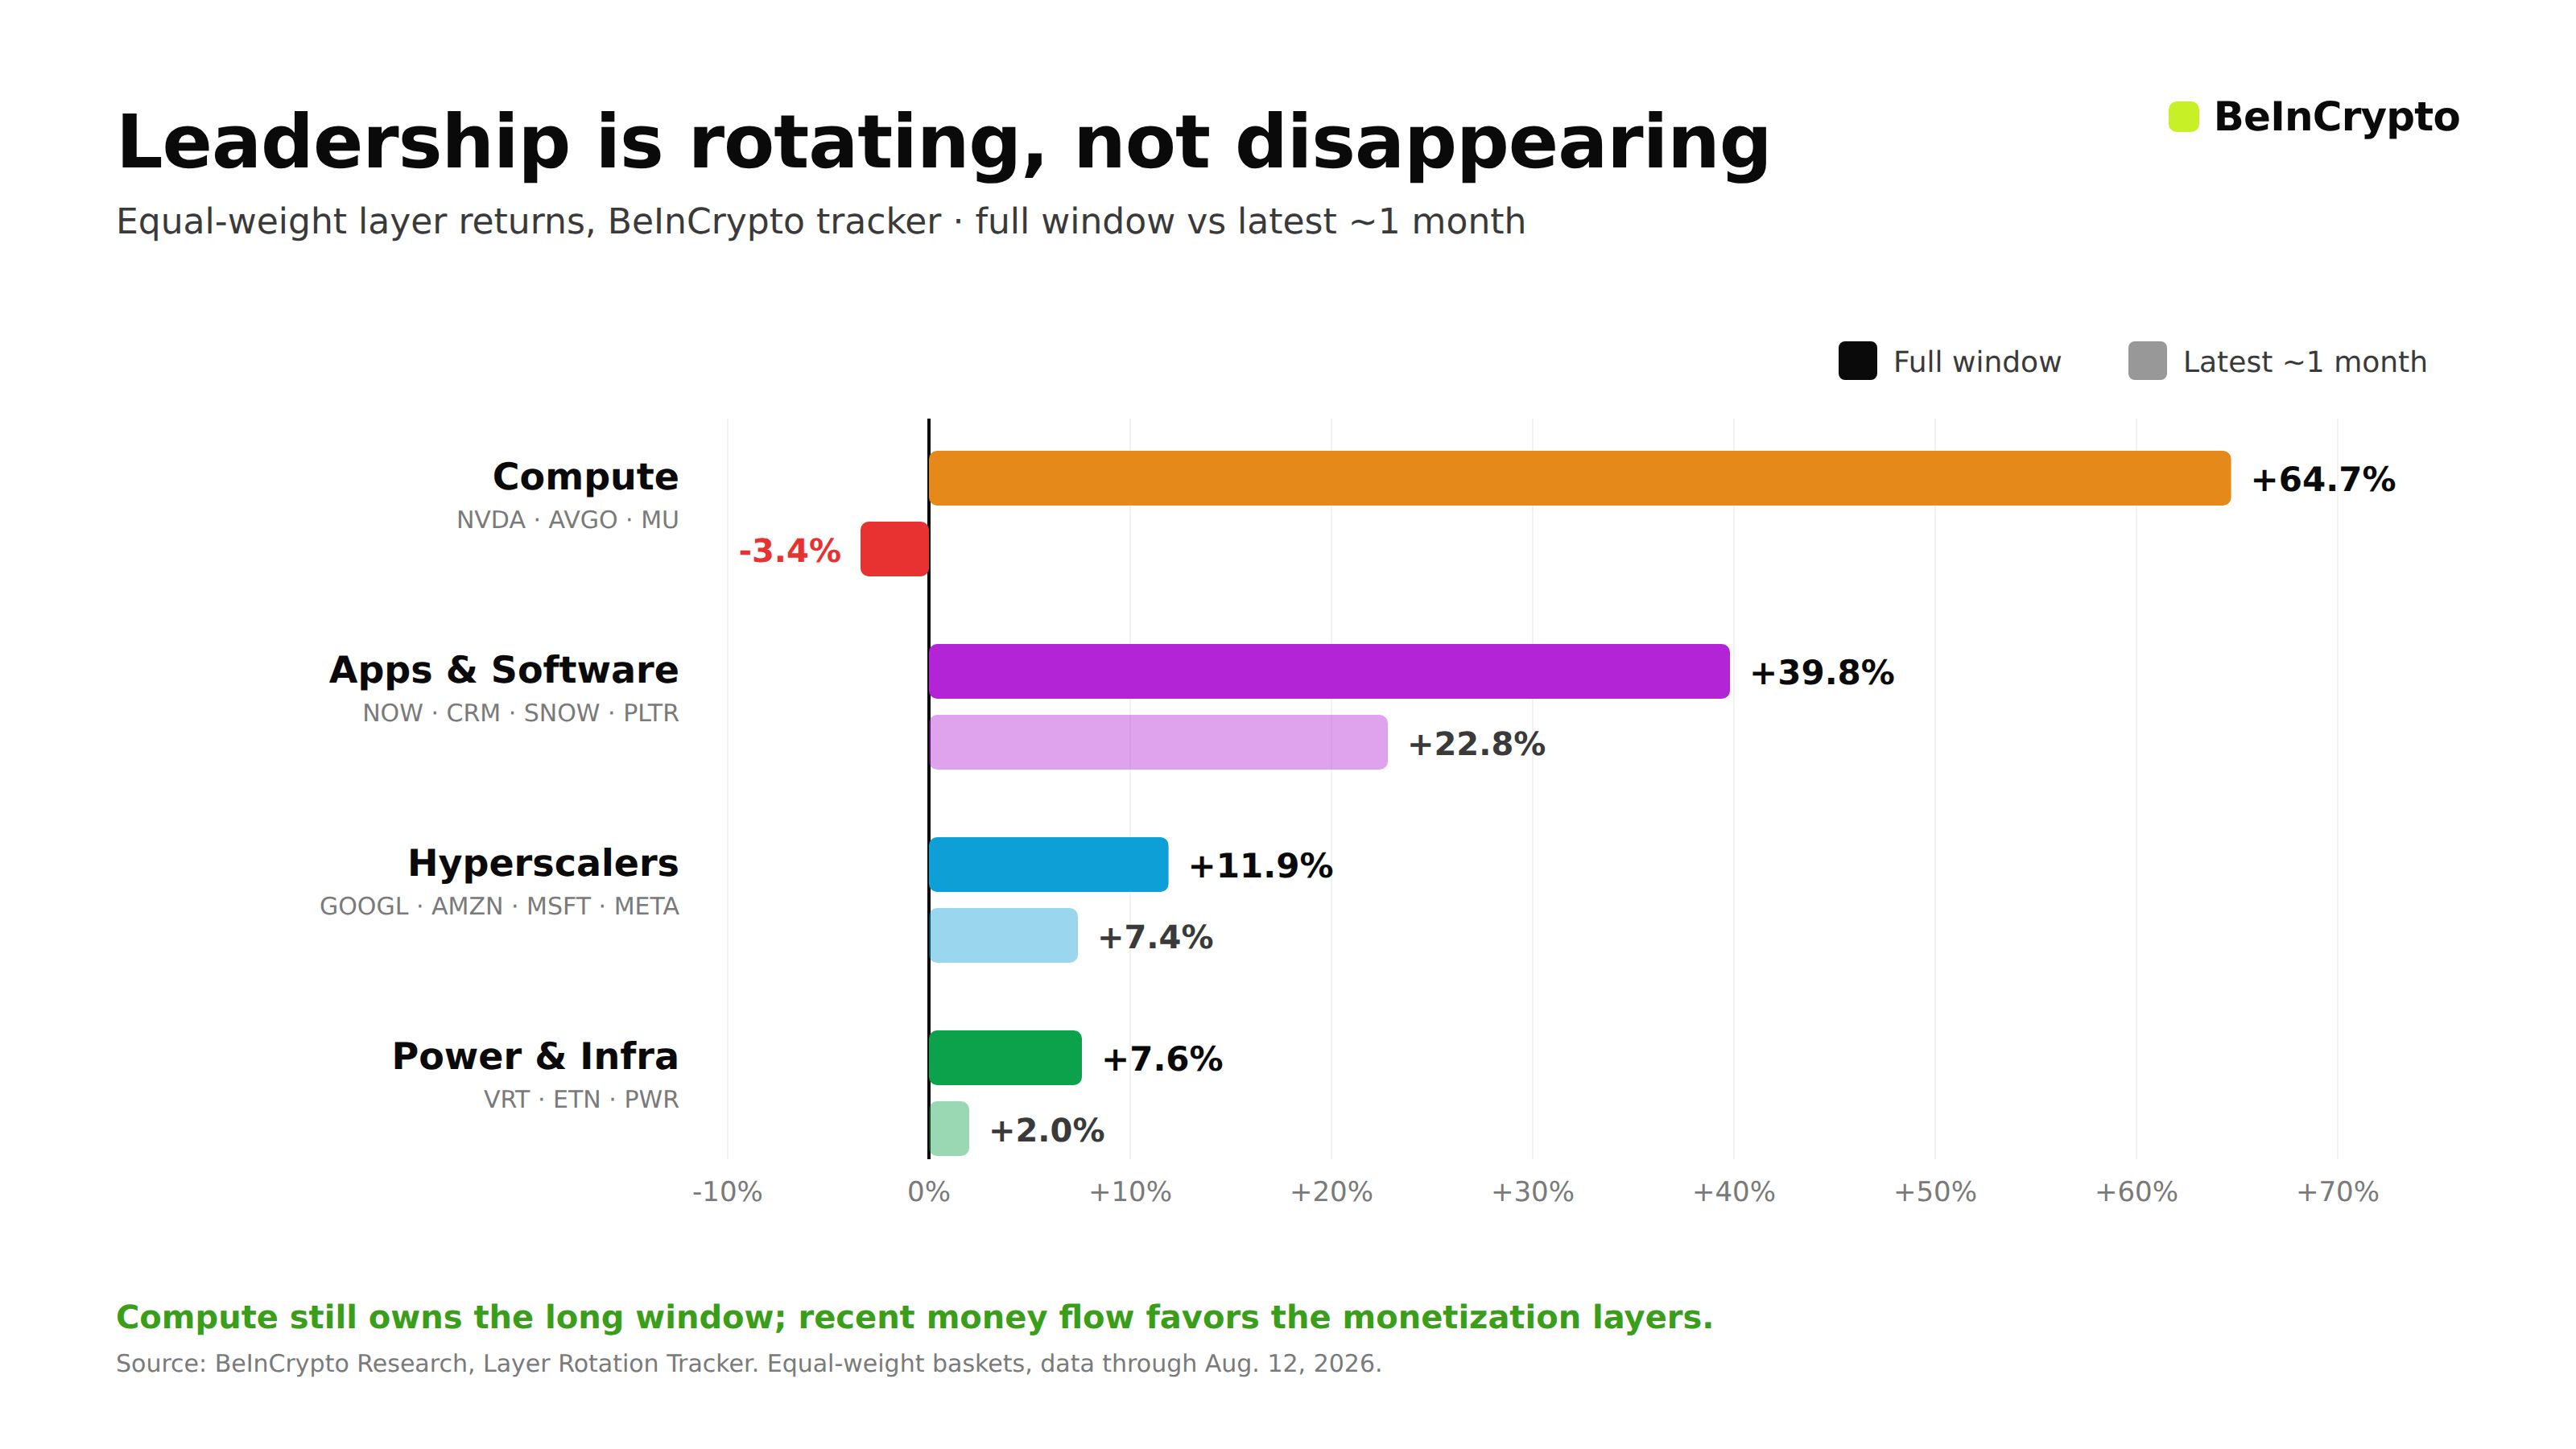 レイヤー・ローテーション リーダーボード 出典:BeInCrypto
各グループの構造
AI関連株は4つのグループに分かれ、従来のように一体で動くことはなくなった。
「コンピュート」は半導体メーカーで構成され、エヌビディア、ブロードコム、マイクロンが代表的。電力・インフラには、データセンターを支えるバーティブ、イートン、クアンタが名を連ねる。
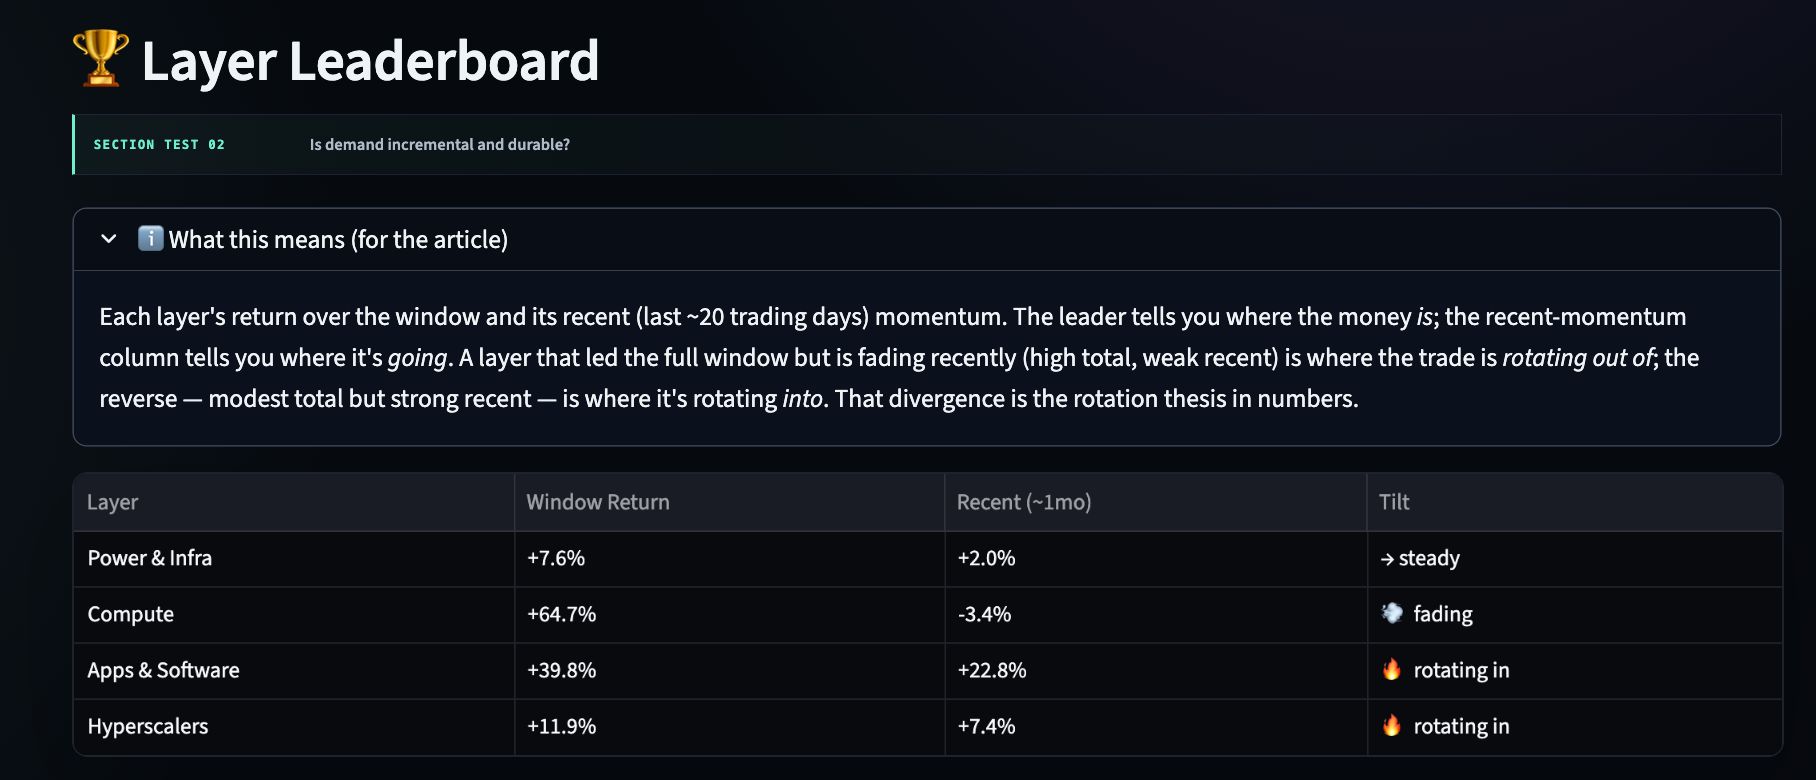 AI株2部門が再び勢い 出典:Charlie Quant Lab
「ハイパースケーラー」はクラウド大手のアルファベット、アマゾン、マイクロソフト。「アプリ・ソフトウエア」は、ServiceNowやSalesforceなど企業向けにAIを提供する企業で構成される。それぞれのグループはAIインフラ構築の各段階で報酬を得るという構図。
2026年に好成績だった銘柄、その理由
コンピュートグループ、すなわち半導体メーカーが勝者となったが、その成績は一様でなかった。マイクロン(MU)は2026年に200%以上高騰し、際立った勝ち組。AIチップに隣接する高速メモリー(高帯域幅メモリー)の需要が供給を大きく上回ったためである。ブロードコム(AVGO)は大手クラウド向けカスタムAIチップの寄与により約20%上昇。最大手のエヌビディア(NVDA)は上昇率が約17%にとどまった。
 マイクロンが異例の存在 出典:BeInCrypto
この数字が示すのは、エヌビディアが同分野の基調を決めているという点。直近では同社のデータセンター事業収入が過去四半期で752億ドルに達し、前年同期比92%増。ブロードコムのAI半導体収入(108億ドル)と比べ数倍にのぼる。売上は依然堅調だが、株価自体は横ばいで推移。投資家はすでにこのブームを織り込んでいる。カテゴリ最大手が停滞すれば、イージーな利得も同時に萎む傾向。
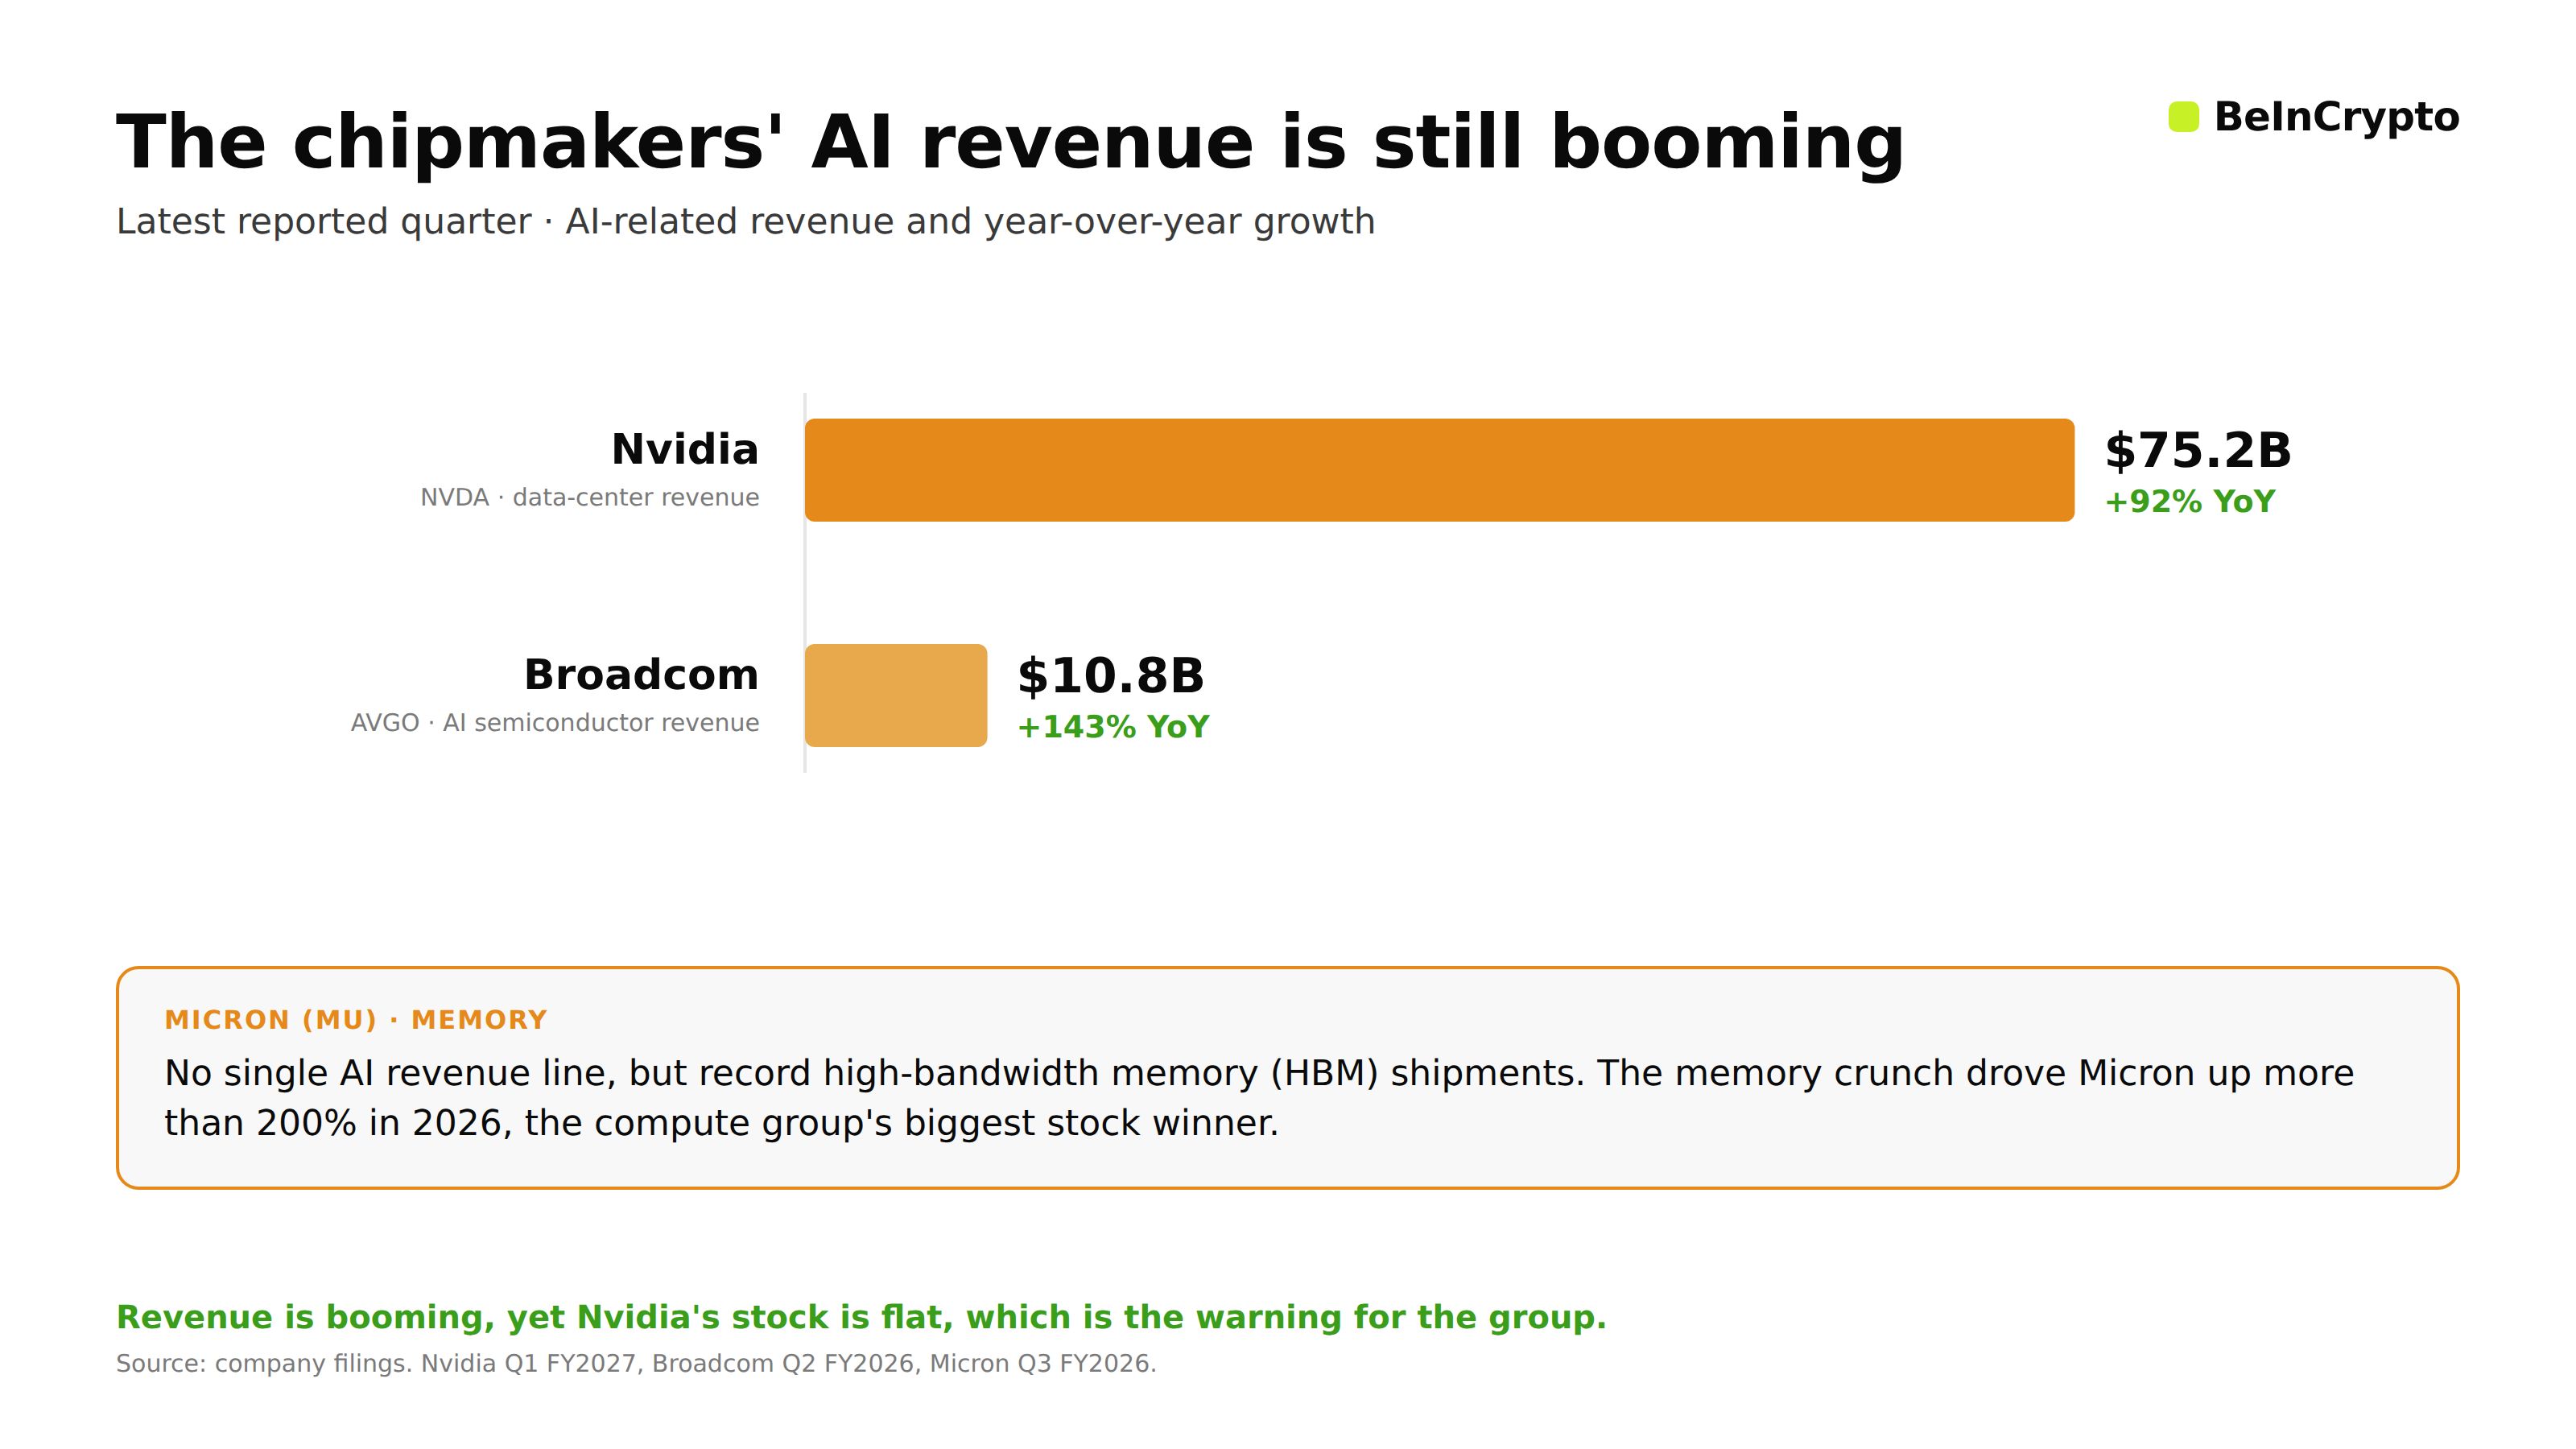 AI半導体収入が急増 出典:BeInCrypto
この優位も脆弱である。注文の大半が大手テック企業数社に依存するため、彼らの予算次第で市場全体が左右される。さらに一部はブロードコムと組み、自社設計チップの開発を進め、エヌビディアの支配力に揺さぶりをかける。メモリー分野で200%高騰した再現も困難だ。2026年コンピュートがけん引役となった要因は、今後市況が冷えた際最大のリスクにもなり得る。
現状の投資が「最良AI株」を決める理由
理由は、支出が収益を上回るペースで拡大している点にある。資産運用大手アポロ・グローバル・マネジメントによれば、AI関連企業が前払いで投じる半導体・データセンター設備投資(Capex)は、事業収益を上回る勢いで増加。余剰資金は縮小し、2025年から2029年のAI設備投資総額は2兆7000億ドル超と見積もられる。つまり投資家は、将来得る収益を見越して先に支払いを行っている構図。
さらに詳細なインサイトをご希望の場合は、編集者ハルシュ・ノタリヤが毎日お届けするニュースレターにご登録ください。こちらから。
ハイパースケーラーはこの循環の始点と終点に位置する。自ら設備投資を実行し、その回収はクラウド事業収入で果たす。収益が伸びなければ調整圧力は残るが、同じ企業が半導体注文も担うため、その影響はエヌビディア、ブロードコム、マイクロンに直撃する。
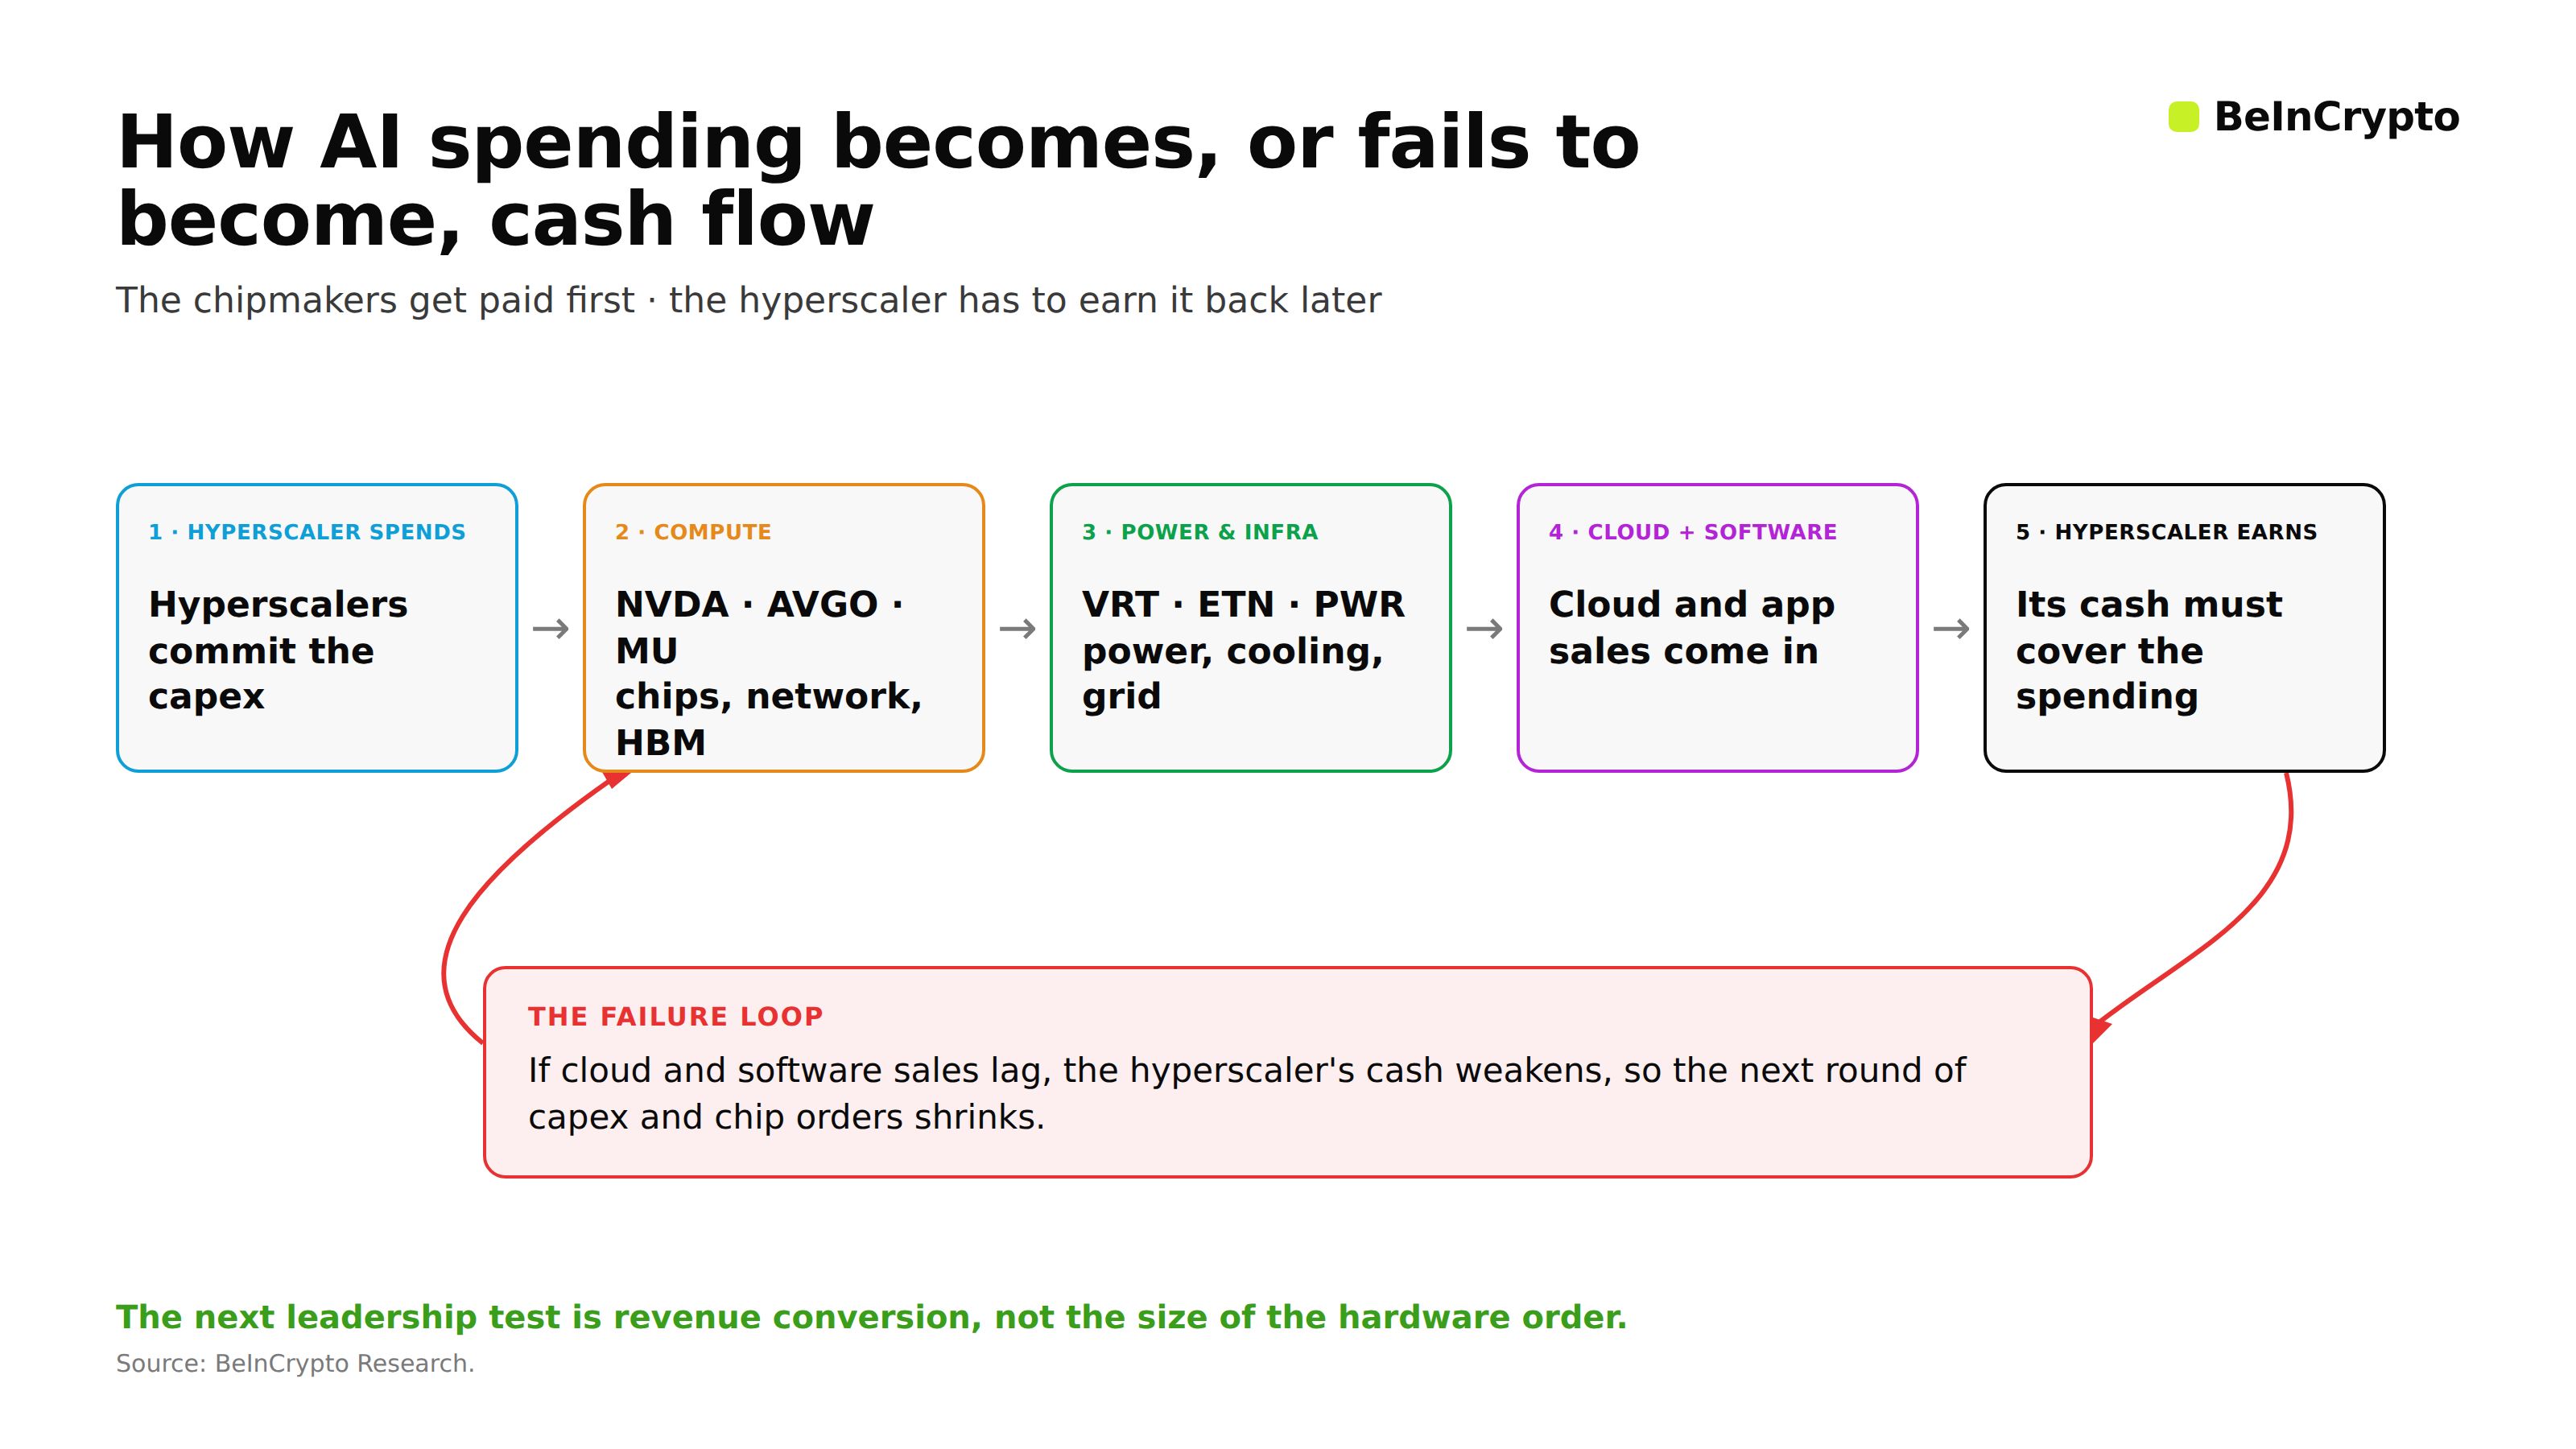 AI投資フロー 出典:BeInCrypto
この支出は今やテック分野以外でも重要になりつつある。金融ジャーナリストのフランク・チャパロ氏が共有したチャートによれば、2019年に米国GDPの0.3%だったものが、2030年末には年間で3%近くに達する見込み。これは市場全体に影響を及ぼす規模といえる。
Consensus expects hyperscaler capex to become a permanent feature of the economy.
— Frank Chaparro (@fintechfrank) August 6, 2026
Capex is projected to run at roughly 3% of GDP every year from 2027-2029, up from just 0.3% in 2019 and 1.4% in 2025. pic.twitter.com/wBVbqgiSL8
電力・インフラ関連企業は、このような建設ラッシュの恩恵を受ける見通し。バーティブ(VRT)は電力および冷却装置を手がけ、売上高が24%増となり見通しを上方修正。イートン(ETN)は電気システムを供給し、受注が13%増、受注残が28%増となった。クアンタ(PWR)は施設をグリッドに接続している。
ただし、これらの株価は一律に動かない。プロジェクトの完成に数年を要するため、需要が先行しても売上になるまで時間がかかるためだ。冒頭で示した追跡指標によれば、このグループの株価は直近1か月で2%しか上昇していない。強い受注残がすぐに株高に直結するとは限らない。
ハイパースケーラーはAI投資の最有力銘柄か
ハイパースケーラーは投資によって構築される資産を保有しているため、最有力候補とされる。半導体は1度きりの販売だが、クラウド契約では何年も課金が続く。つまり設備投資1ドルごとに持続的な収益が生まれる。ハイパースケーラーとは、コンピューティングパワーを貸し出す巨大クラウド企業、すなわちアルファベット(GOOGL)、アマゾン(AMZN)、マイクロソフト(MSFT)のこと。既にクラウド事業の数字に成長が現れている。
マイクロソフトのAzureは40%成長。アマゾンのAWSは28%増。またアルファベットのGoogle Cloudは48%増で、2400億ドルもの将来受注を既に確保。こうした数字が、投資が着実に収益へと転嫁し始めていることを示す。
$NVDA NVIDIA IS GOING TO DESTROY EARNINGS THIS WEEK!!! FREE COMPREHENSIVE REPORT👇
— Jose Najarro Stocks (@josenajarro) February 23, 2026
The single most important data point for Nvidia investors is this: all four hyperscalers, Meta, Alphabet, Microsoft, and Amazon, independently confirmed on their Q4 2025 earnings calls that AI… pic.twitter.com/ubwVHnWi0S
もう1つの候補はアプリ・ソフトウェア関連企業。これらはAIによるサービスをサブスクリプション化し、毎年の収益成長へつなげている。
サービスナウ(NOW)はAI製品の契約総額が10億ドルを突破。セールスフォース(CRM)はAgentforceエージェントで12億ドルを計上。ただし、大手であっても全てが同じ戦略を取るとは限らない。
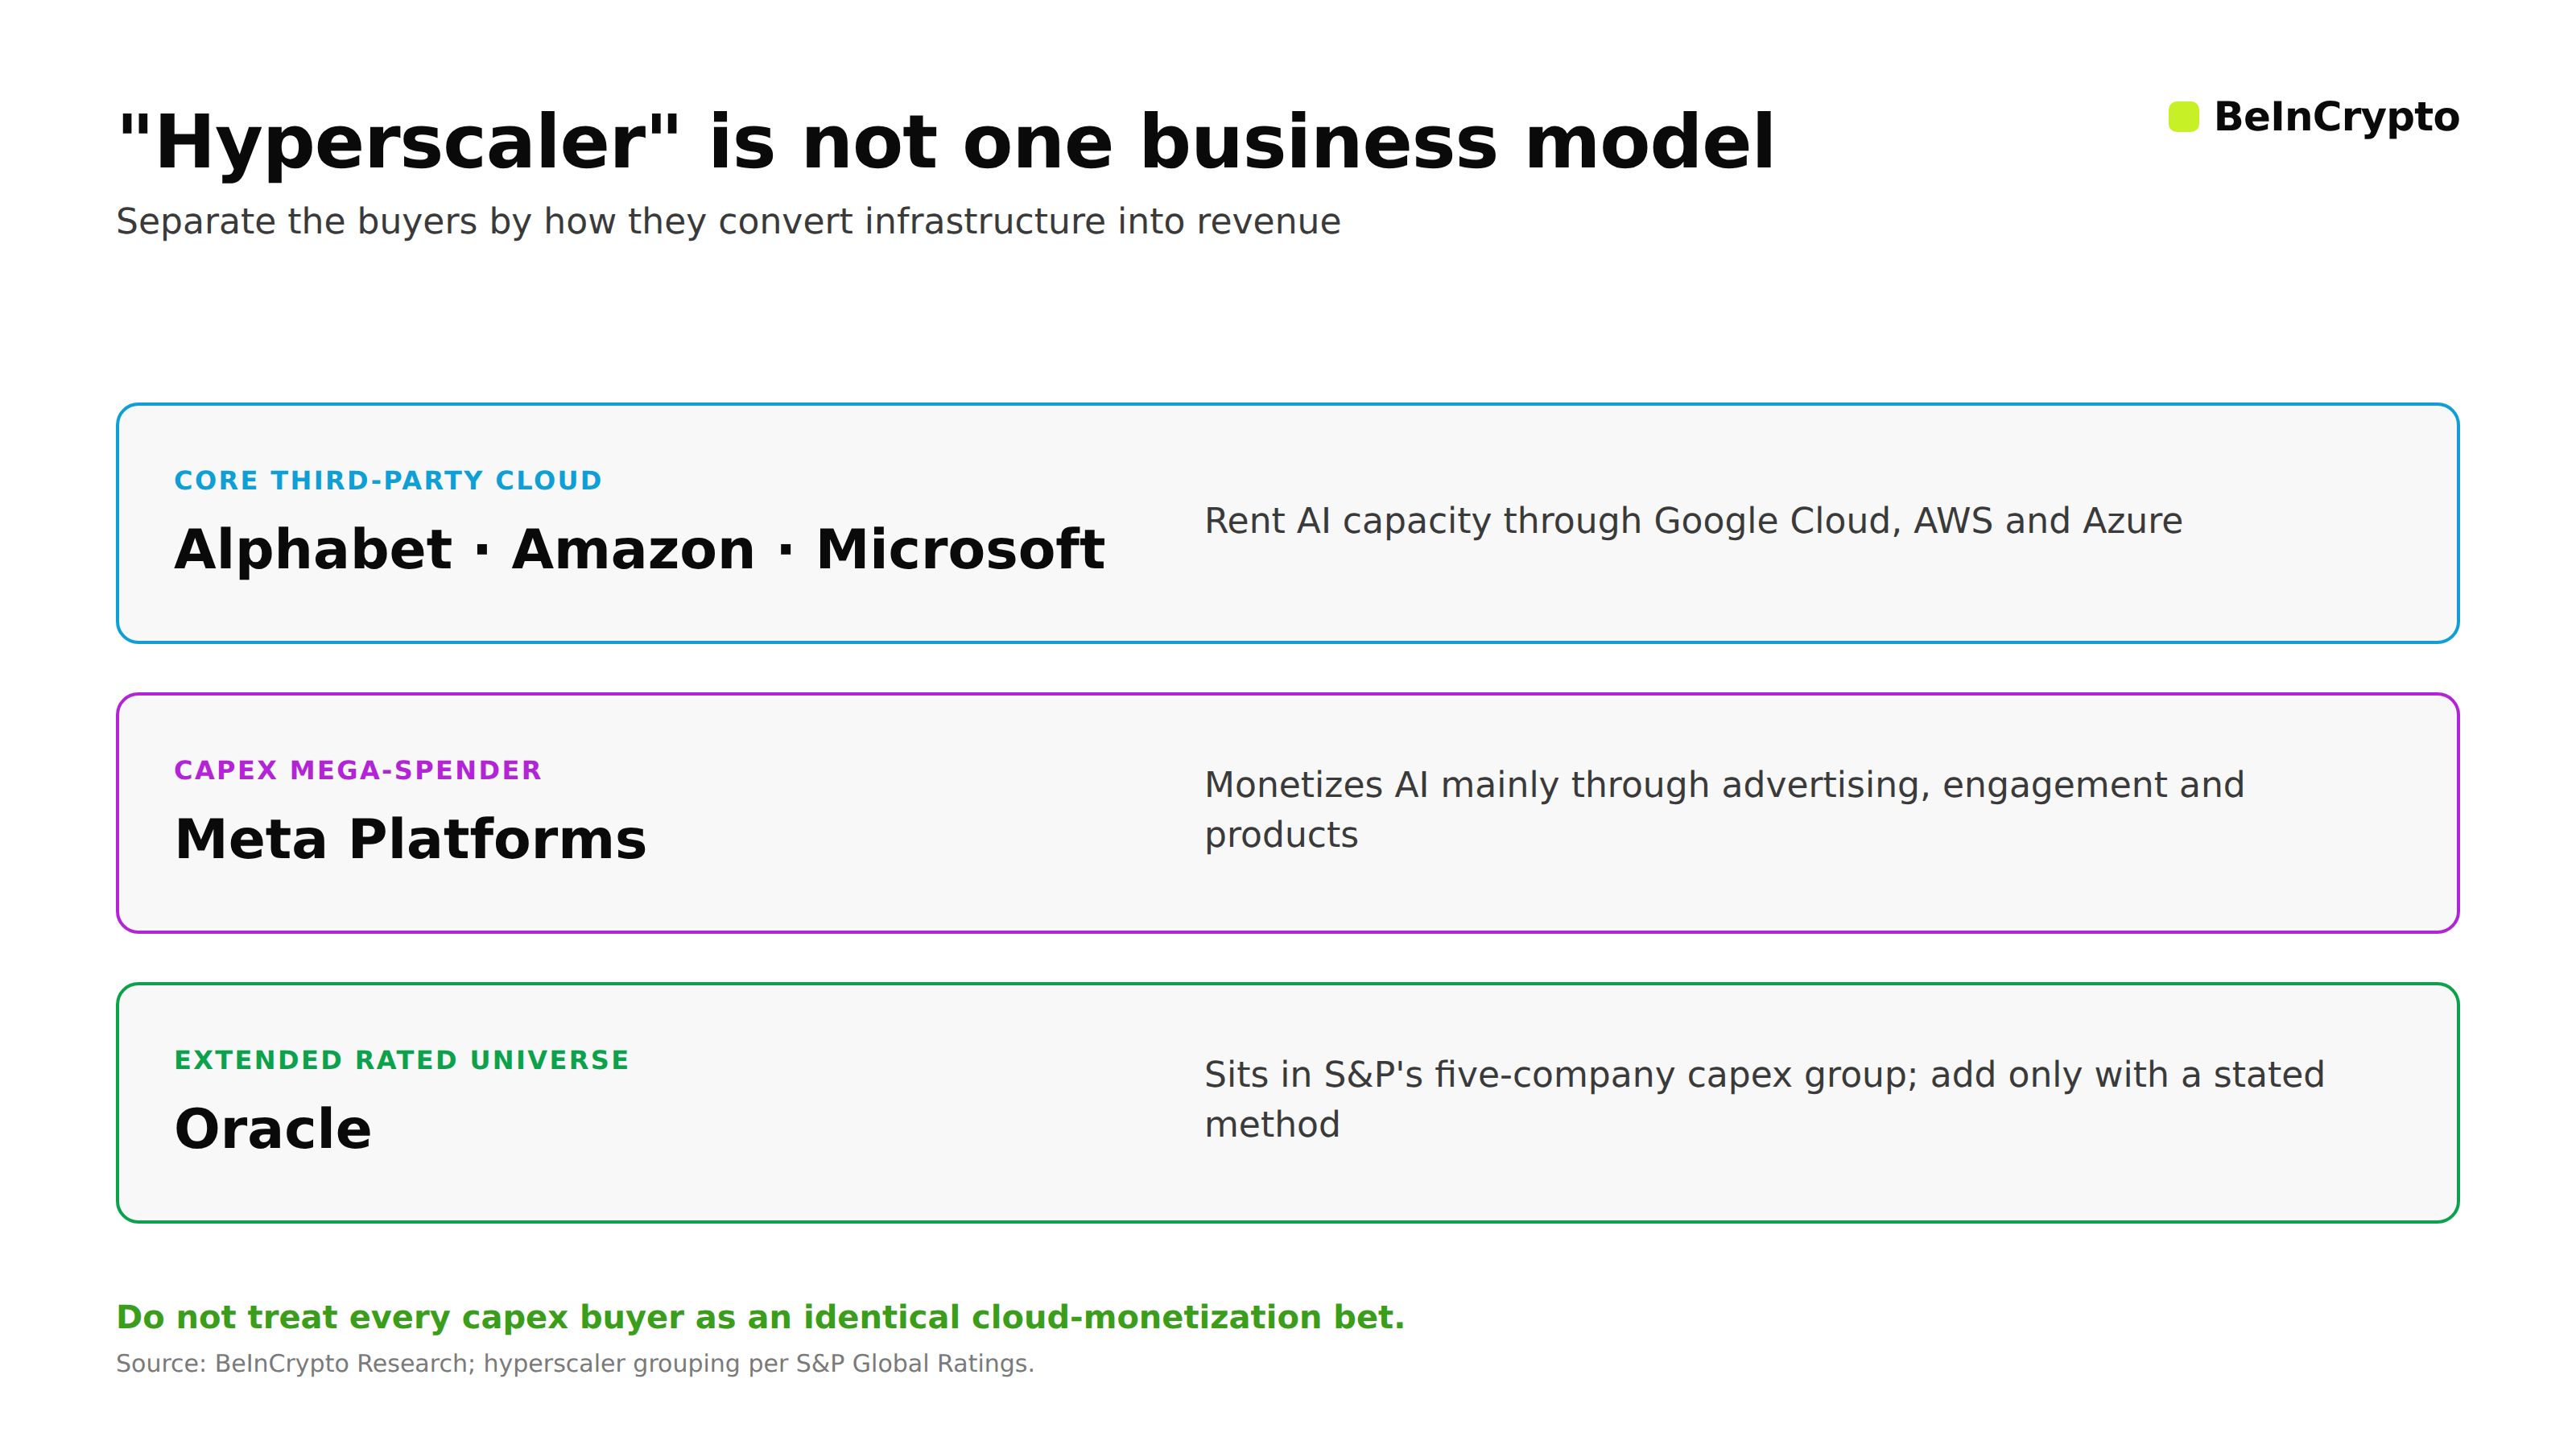 ハイパースケーラーのビジネスモデル比較 出典:BeInCrypto
メタ(META)はハイパースケーラー並みの設備投資を行うが、主な収益源は広告であるため、成果はリースキャパシティではなく利用率に左右される。この点で異なる種類の投資先といえる。
I don't see anything that can justify the $META valuation gap with peers.
— Oguz Erkan (@oguzerkan) June 4, 2026
It has higher revenue CAGR estimates for the next 3 years than the hyperscaler peers: $AMZN : 13.90% $MSFT : 17.20% $GOOG : 19.10% $META : 20.70%
Yet, it's trading at the lowest forward earnings multiple at… pic.twitter.com/A9iFde4NT2
2026年に適した銘柄、2029年に適した銘柄は
分かりやすく区分できる。2026年を考えるなら、部品不足が続く間は引き続き半導体メーカーが優位。この分野ならマイクロンやブロードコムが突出する一方、マイクロンの急騰再現は考えにくく、エヌビディアの株価横ばいも警戒信号。2029年を見据える場合は、主役がハイパースケーラーおよびソフトウェア関連へ移る。ただし、これはAIによる収益が投資を上回るペースで上昇する場合に限る。
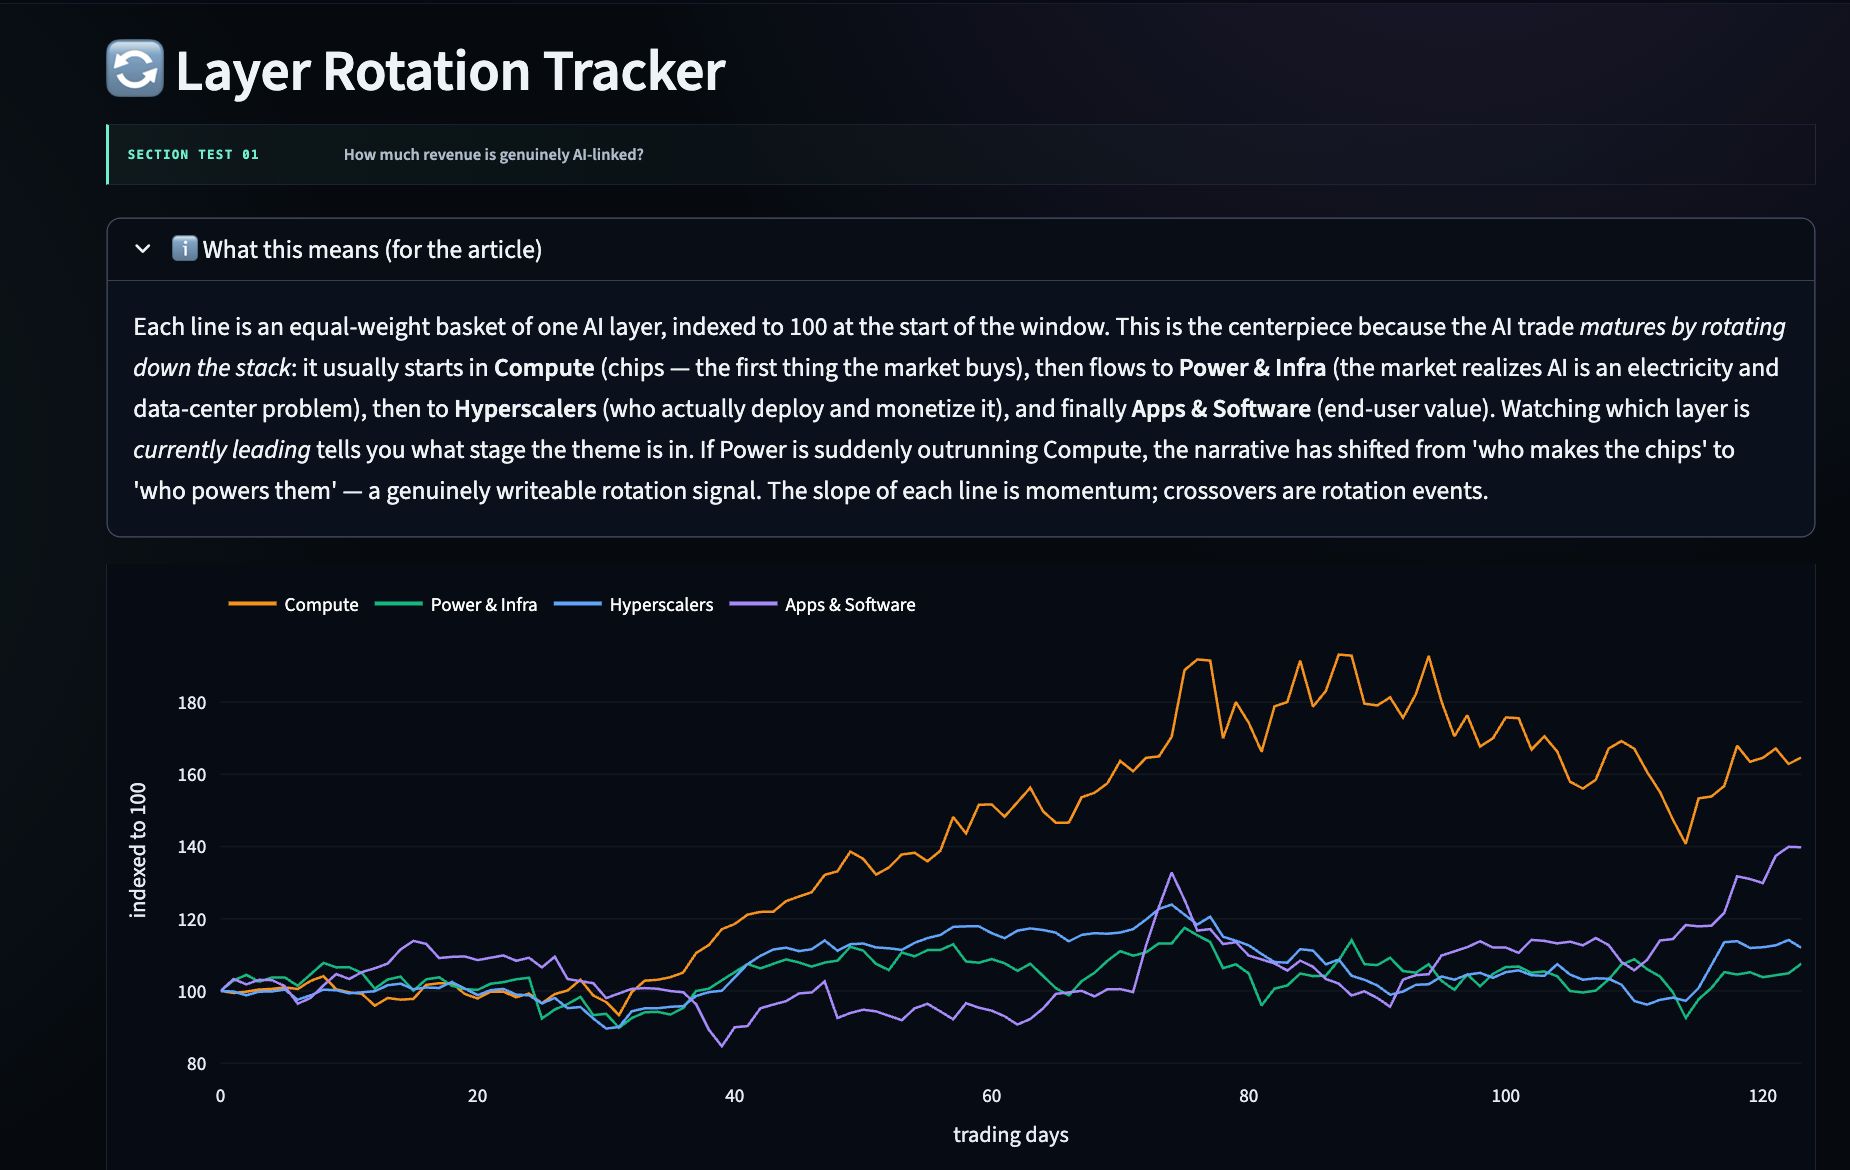 コンピューティングの急成長はやや鈍化した模様 出典:Charlie Quant Lab
アナリストの見方:現時点の材料では、アルファベットとマイクロソフトが向こう3年の有望銘柄。両社はクラウド部門で既に投資を収益へ転換している。ソフトウェア分野ではAI関連契約が拡大するセールスフォースとサービスナウにも注目したい。
もっとも、これはあくまで推測であり保証とはいえない。半導体需要が再び急拡大し資金繰りが厳しくなる状況なら、2026年型リーダーがしばらく主導権を維持する可能性もある。いずれにしても、最も持続的に利益を生み出す企業が勝者となる。
jp.beincrypto.com でAnanda Banerjeeによるオリジナル記事 2026年のAI優良株、3年計画に不向きな理由 を読む