

현재 모두 AI 관련 주식에 관심이 많습니다. 하지만, 올바른 종목을 선택하는 일은 그리 쉽지 않습니다. 사실 2026년 최고의 AI 주식이 앞으로 3년간 계속 보유해야 할 최적의 주식이 아닐 수도 있습니다.올해는 칩 제조사가 시장을 이끌었으나, 지난 한 달간 자금은 아직 투자 효과가 입증되지 않은 기업 쪽으로 이동하기 시작했습니다.
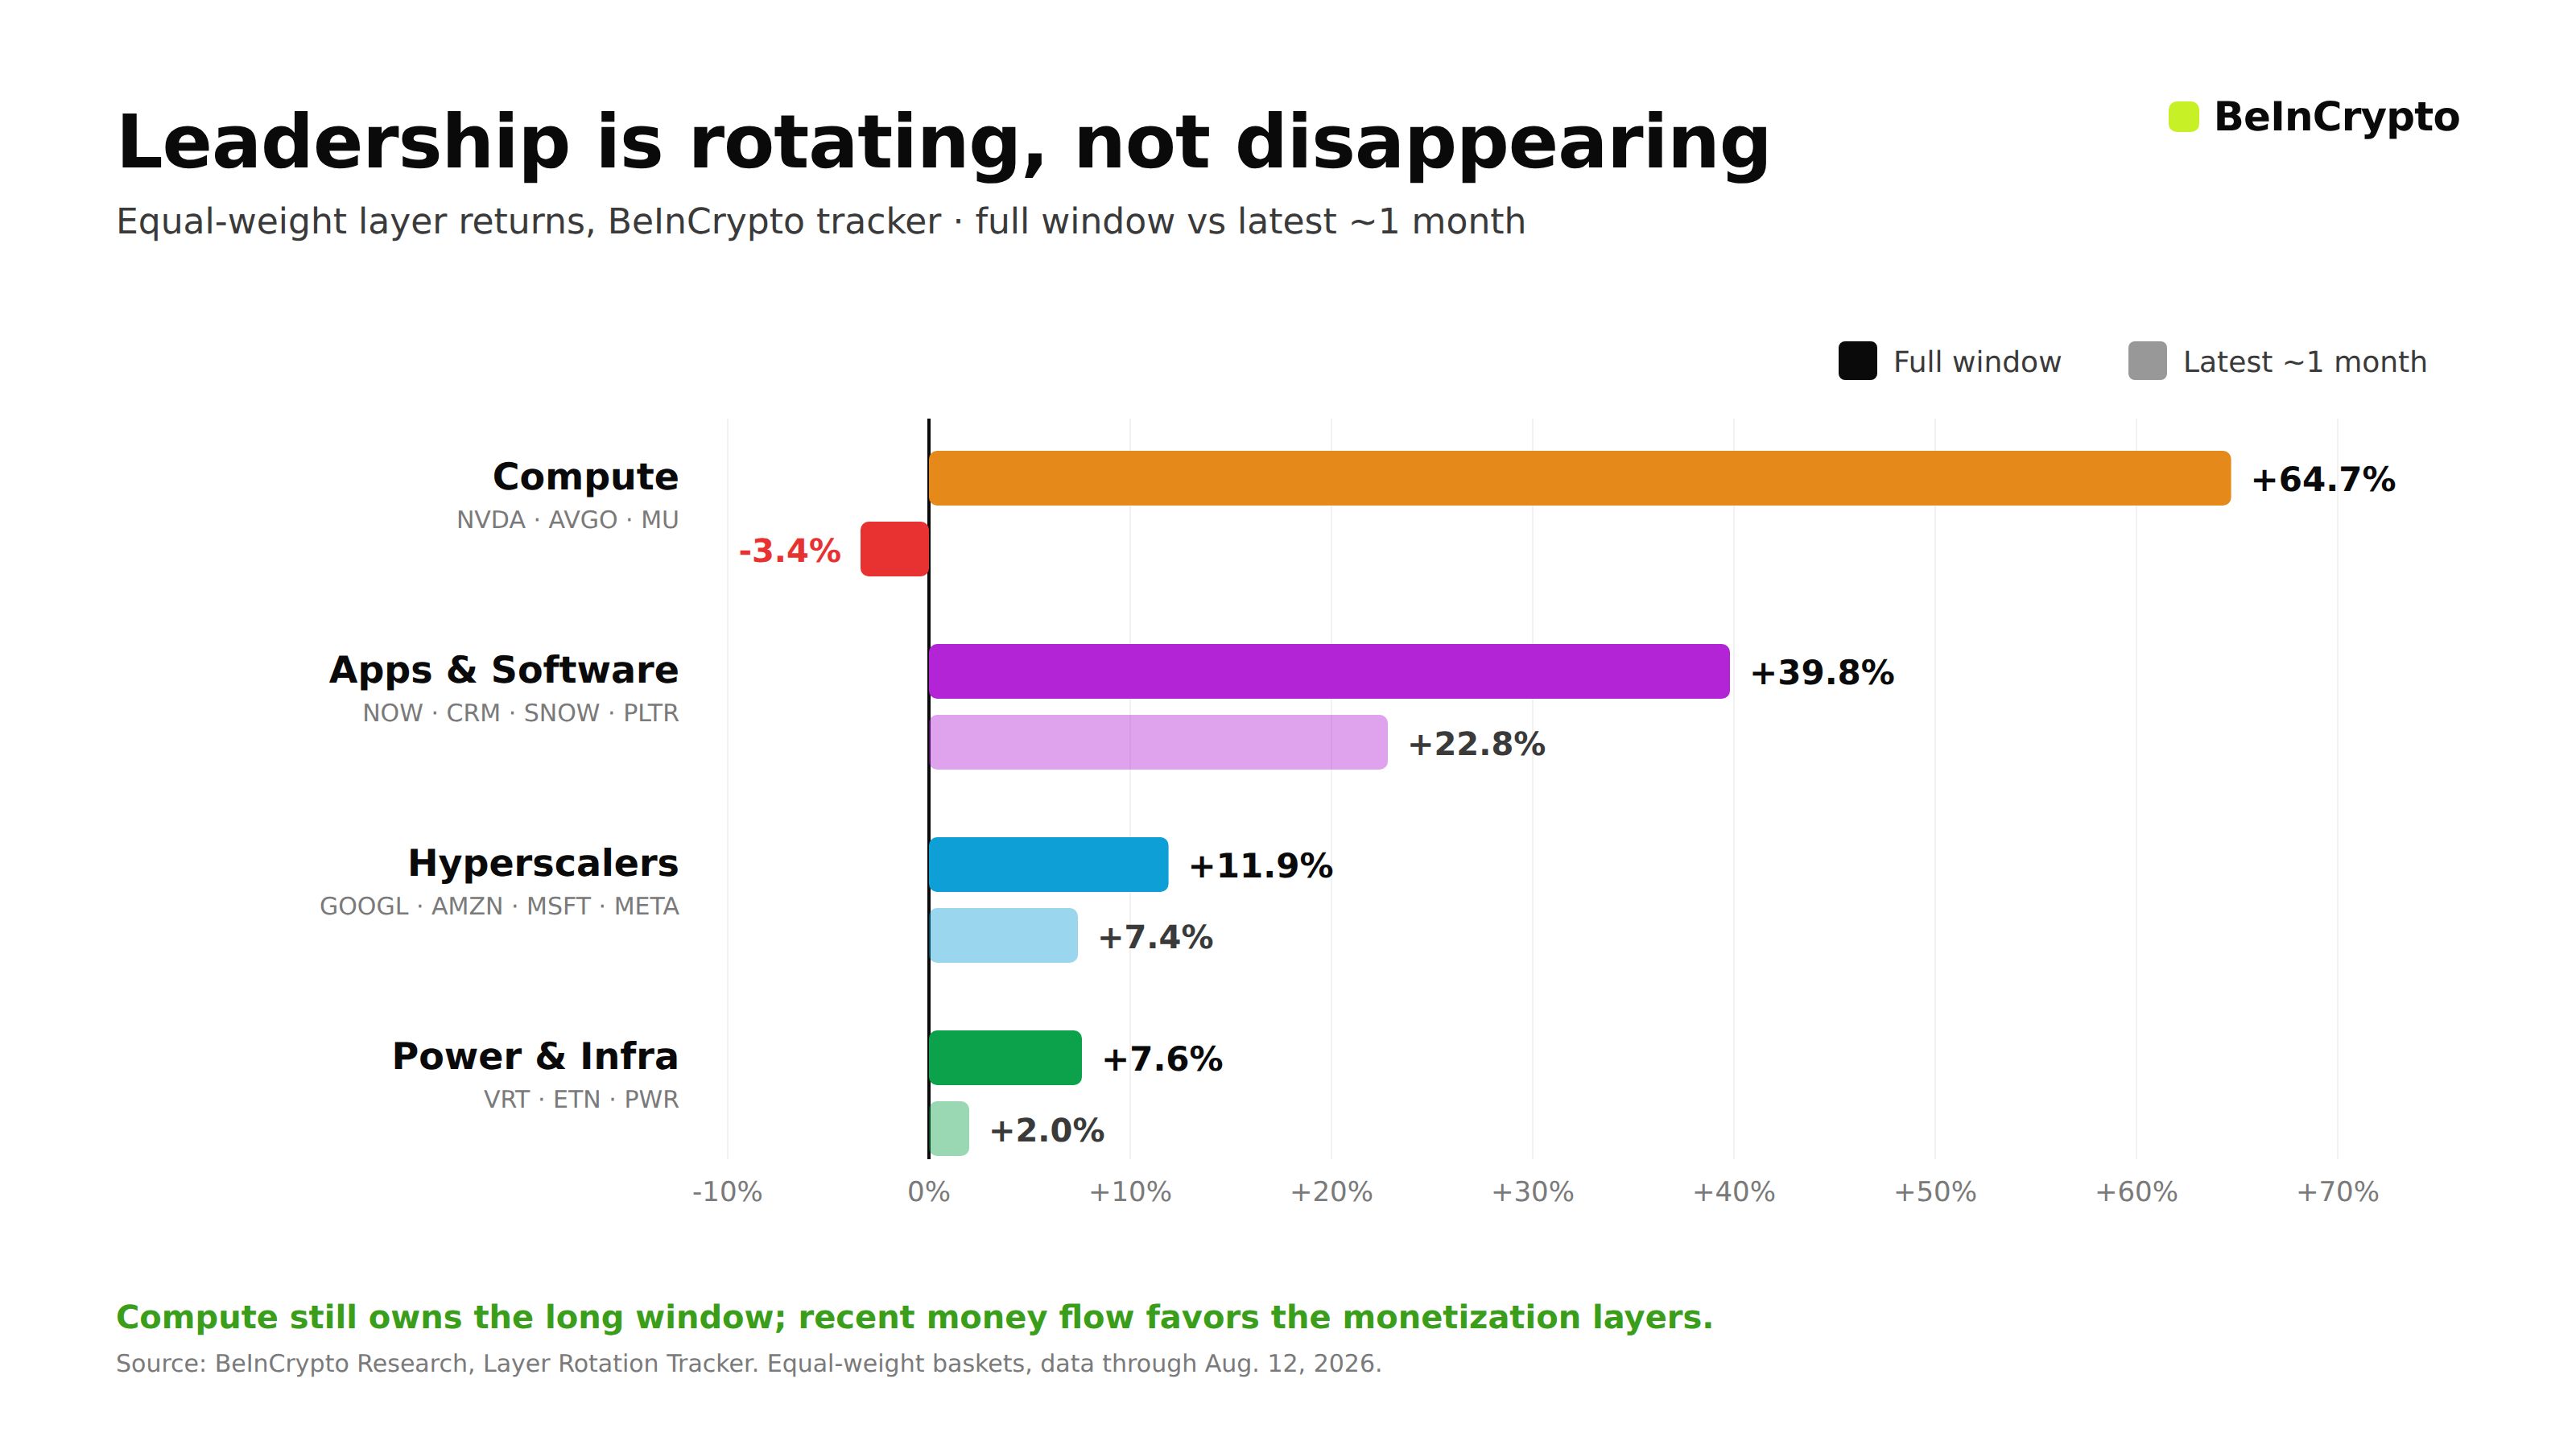
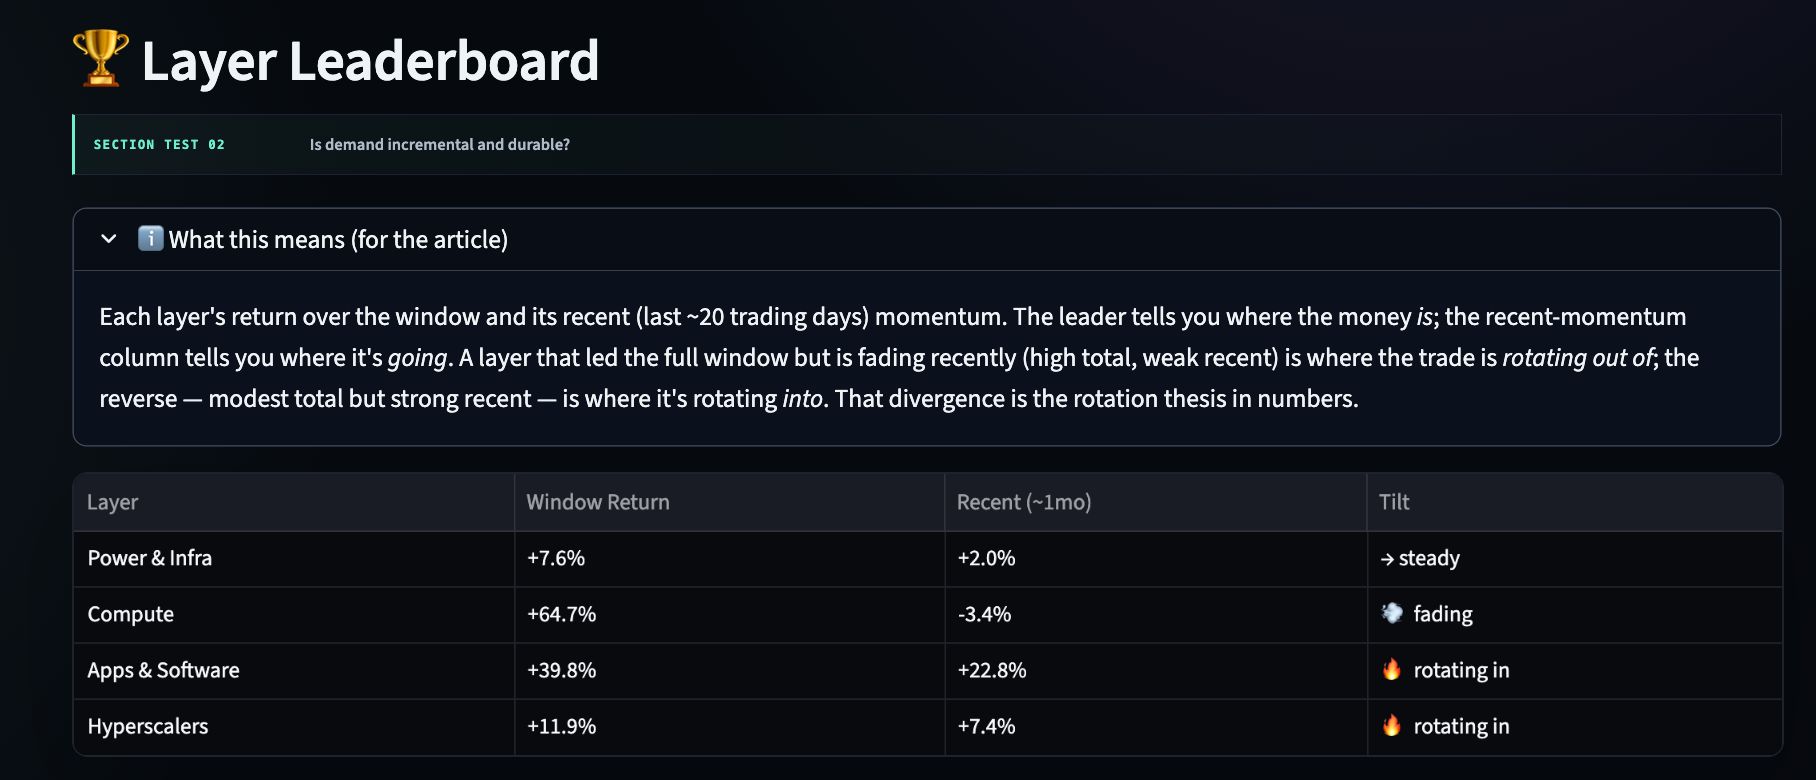
컴퓨트 종목은 비인크립토(BeInCrypto)의 레이어 로테이션 트래커 상에서 전체 기간 동안 64.7% 상승했다가, 최근 한 달에는 3.4% 하락했습니다. 반면 앱 및 소프트웨어는 22.8% 상승했습니다. 진짜 중요한 질문은 오늘의 투자가 내일의 이익으로 연결될 수 있는 AI 주식이 무엇인가입니다.
 레이어 로테이션 순위표: 비인크립토(BeInCrypto)
그룹별 이해
AI 관련 거래는 더 이상 한 방향으로 움직이지 않는 네 개의 그룹으로 나뉘었습니다.
컴퓨트 그룹은 칩 제조사로, 엔비디아(Nvidia), 브로드컴(Broadcom), 마이크론(Micron)이 있습니다. 전력과 인프라 그룹은 데이터센터의 전력 공급과 냉각을 담당하는 버티브(Vertiv), 이튼(Eaton), 퀀타(Quanta) 등입니다.
 두 개의 AI 주식 그룹이 모멘텀을 재확보하고 있습니다: 찰리 퀀트 랩(Charlie Quant Lab)
하이퍼스케일러는 클라우드 대기업인 알파벳(Alphabet), 아마존(Amazon), 마이크로소프트(Microsoft) 등입니다. 앱 및 소프트웨어는 서비스나우(ServiceNow), 세일즈포스(Salesforce)처럼 기업에 AI 솔루션을 판매하는 회사입니다. 각 그룹은 인프라 구축의 서로 다른 시점에 수익을 얻습니다. 이것이 전체 이야기의 핵심입니다.
2026년 어떤 주식이 좋았고 그 이유는 무엇입니까?
컴퓨트 그룹, 즉 칩 제조사들이 승리했으나, 승리는 고르지 않았습니다. 마이크론(Micron, MU)이 2026년에 200% 이상 상승해 가장 뚜렷한 승자가 되었습니다. 이는 AI 칩 옆에 쌓이는 고대역폭 메모리에 대한 수요가 공급을 크게 앞질렀기 때문입니다. 브로드컴(Broadcom, AVGO)은 대형 클라우드 고객을 위해 맞춤형 AI 칩을 제작하며 약 20% 상승했습니다. 세 그룹 가운데 가장 큰 엔비디아(Nvidia, NVDA)는 17% 상승에 그쳤습니다.
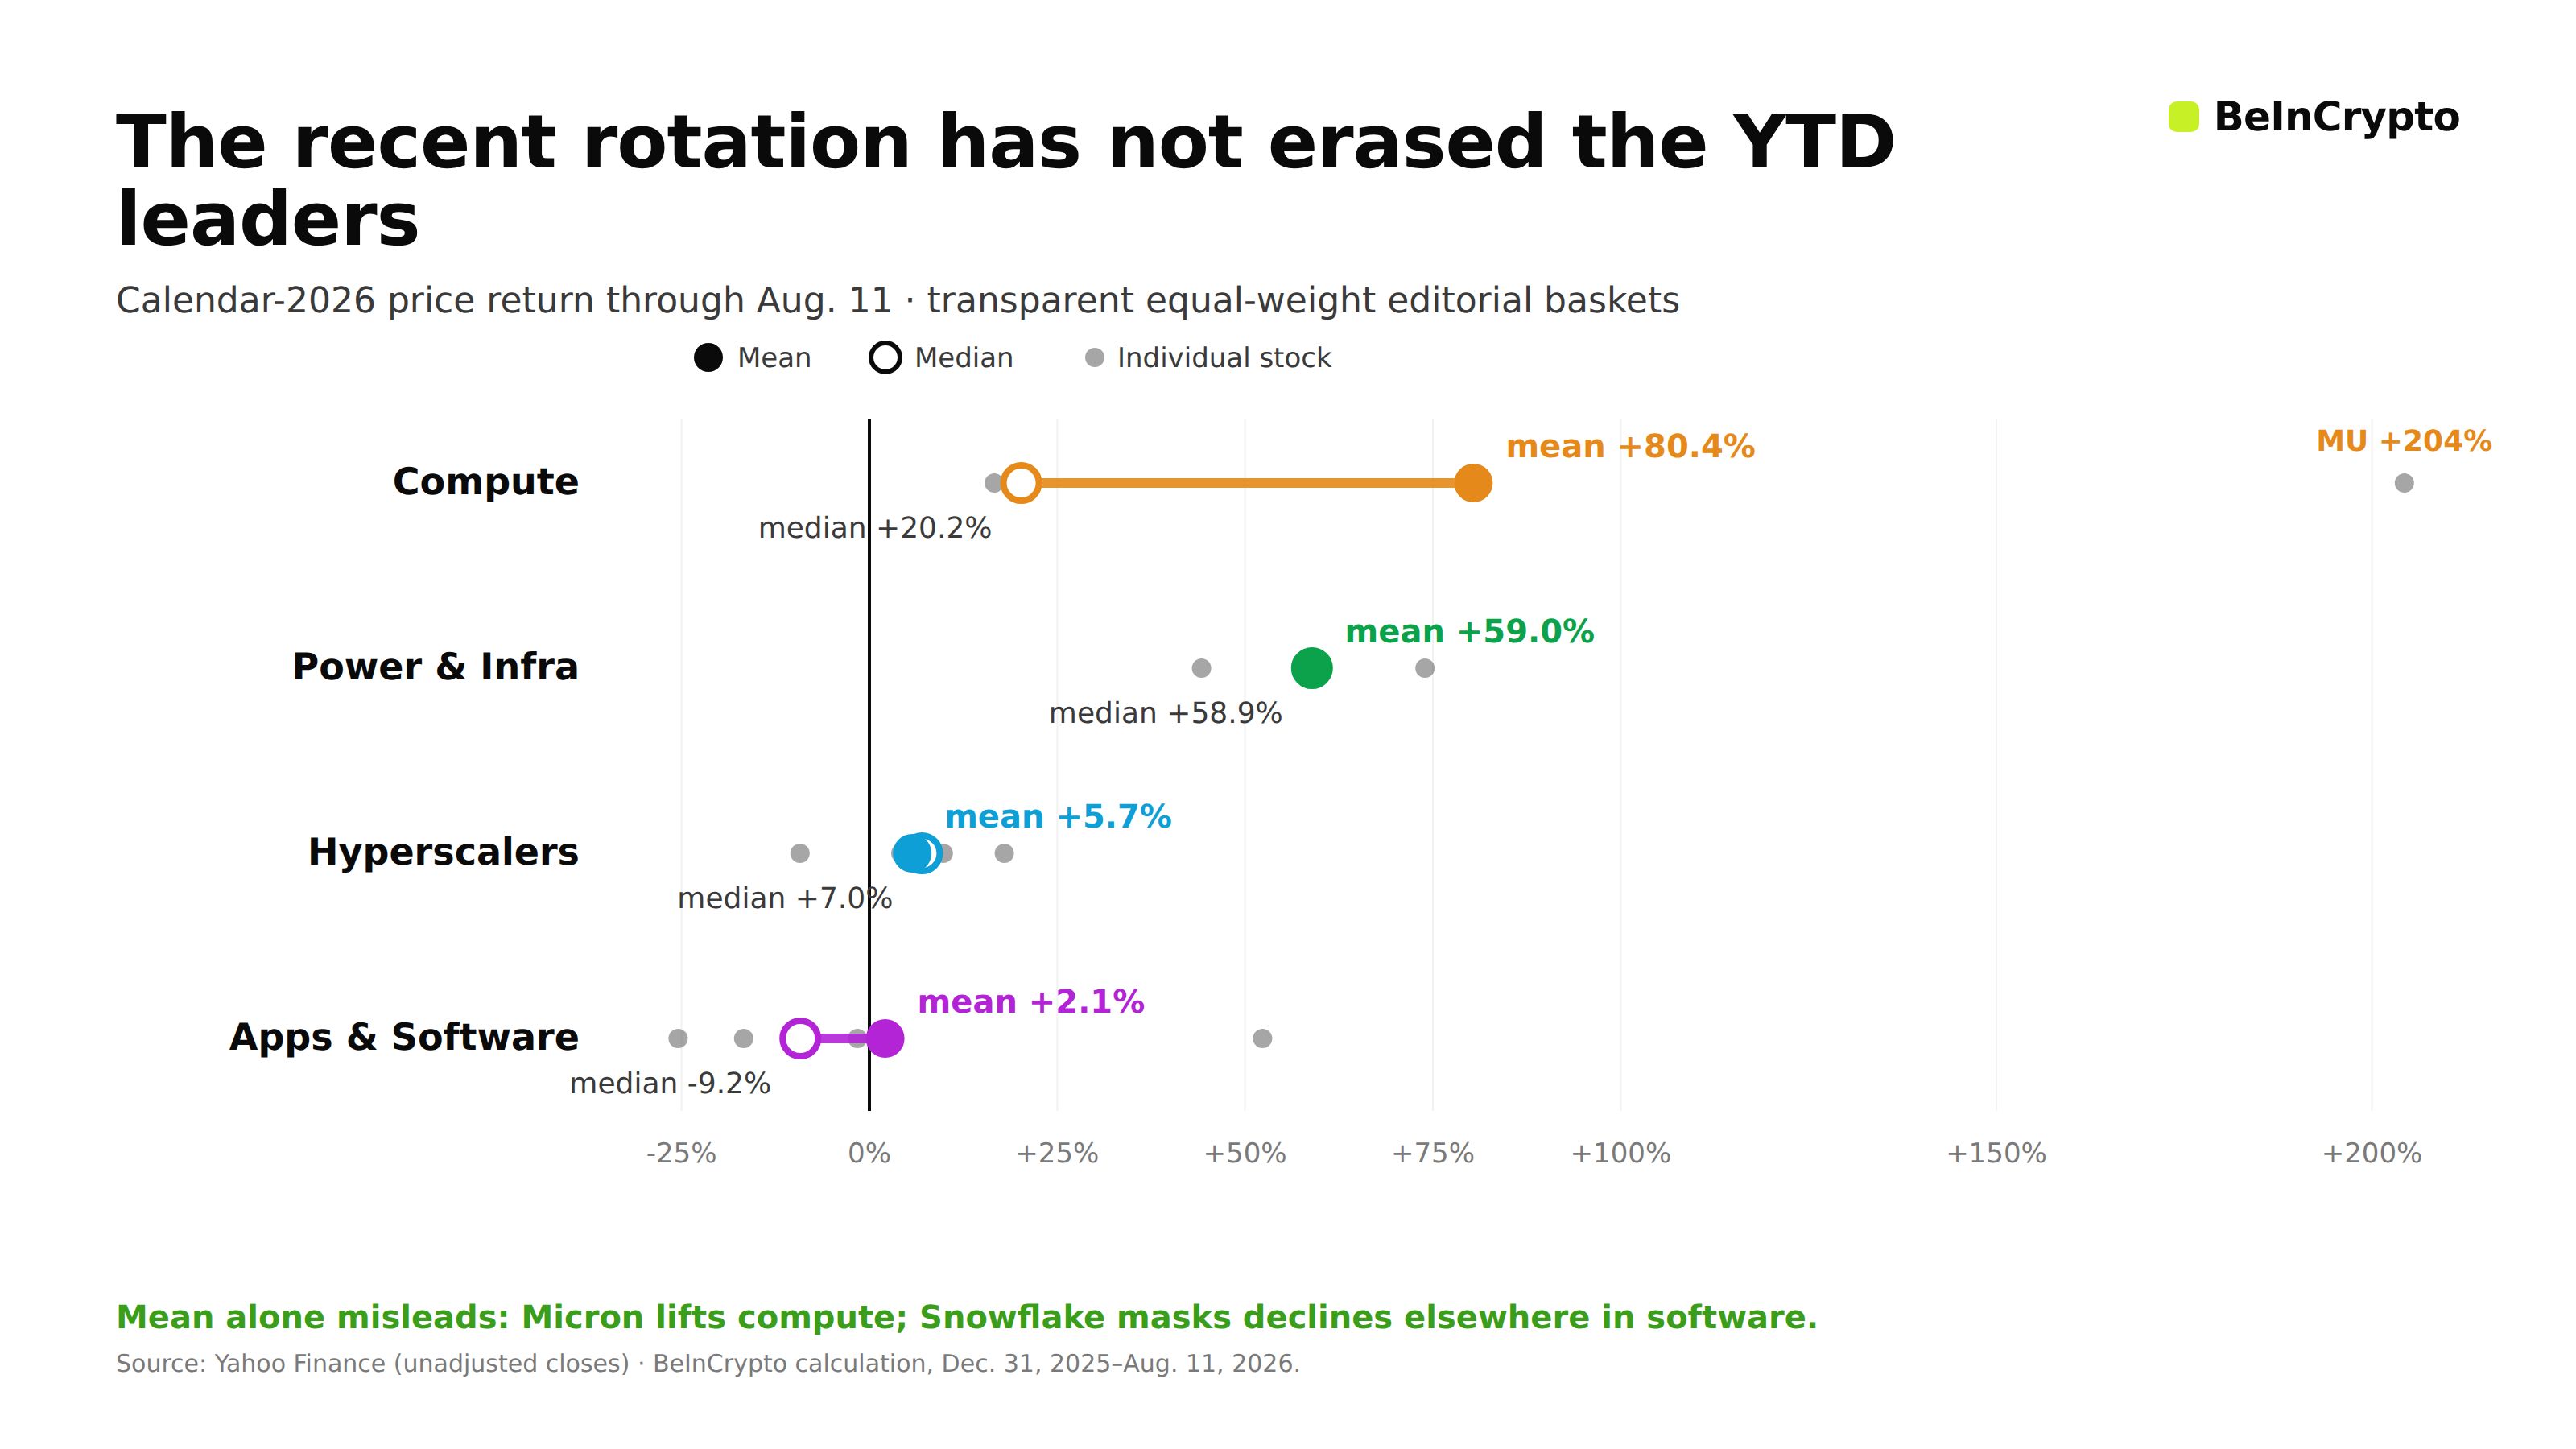 마이크론은 예외적인 존재입니다: 비인크립토(BeInCrypto)
이 수치는 중요합니다. 엔비디아가 해당 그룹의 분위기를 좌우하기 때문입니다. 엔비디아의 데이터센터 매출은 지난 분기 752억 달러로 92% 증가했으며, 브로드컴의 AI 반도체 매출 108억 달러보다도 몇 배 큽니다. 매출이 여전히 성장하고 있지만 주가 변화는 크지 않았습니다. 투자자들이 이미 성장 기대를 반영했다는 의미입니다. 가장 중요한 종목이 정체될 때, 쉬운 이익도 보통 사라집니다.
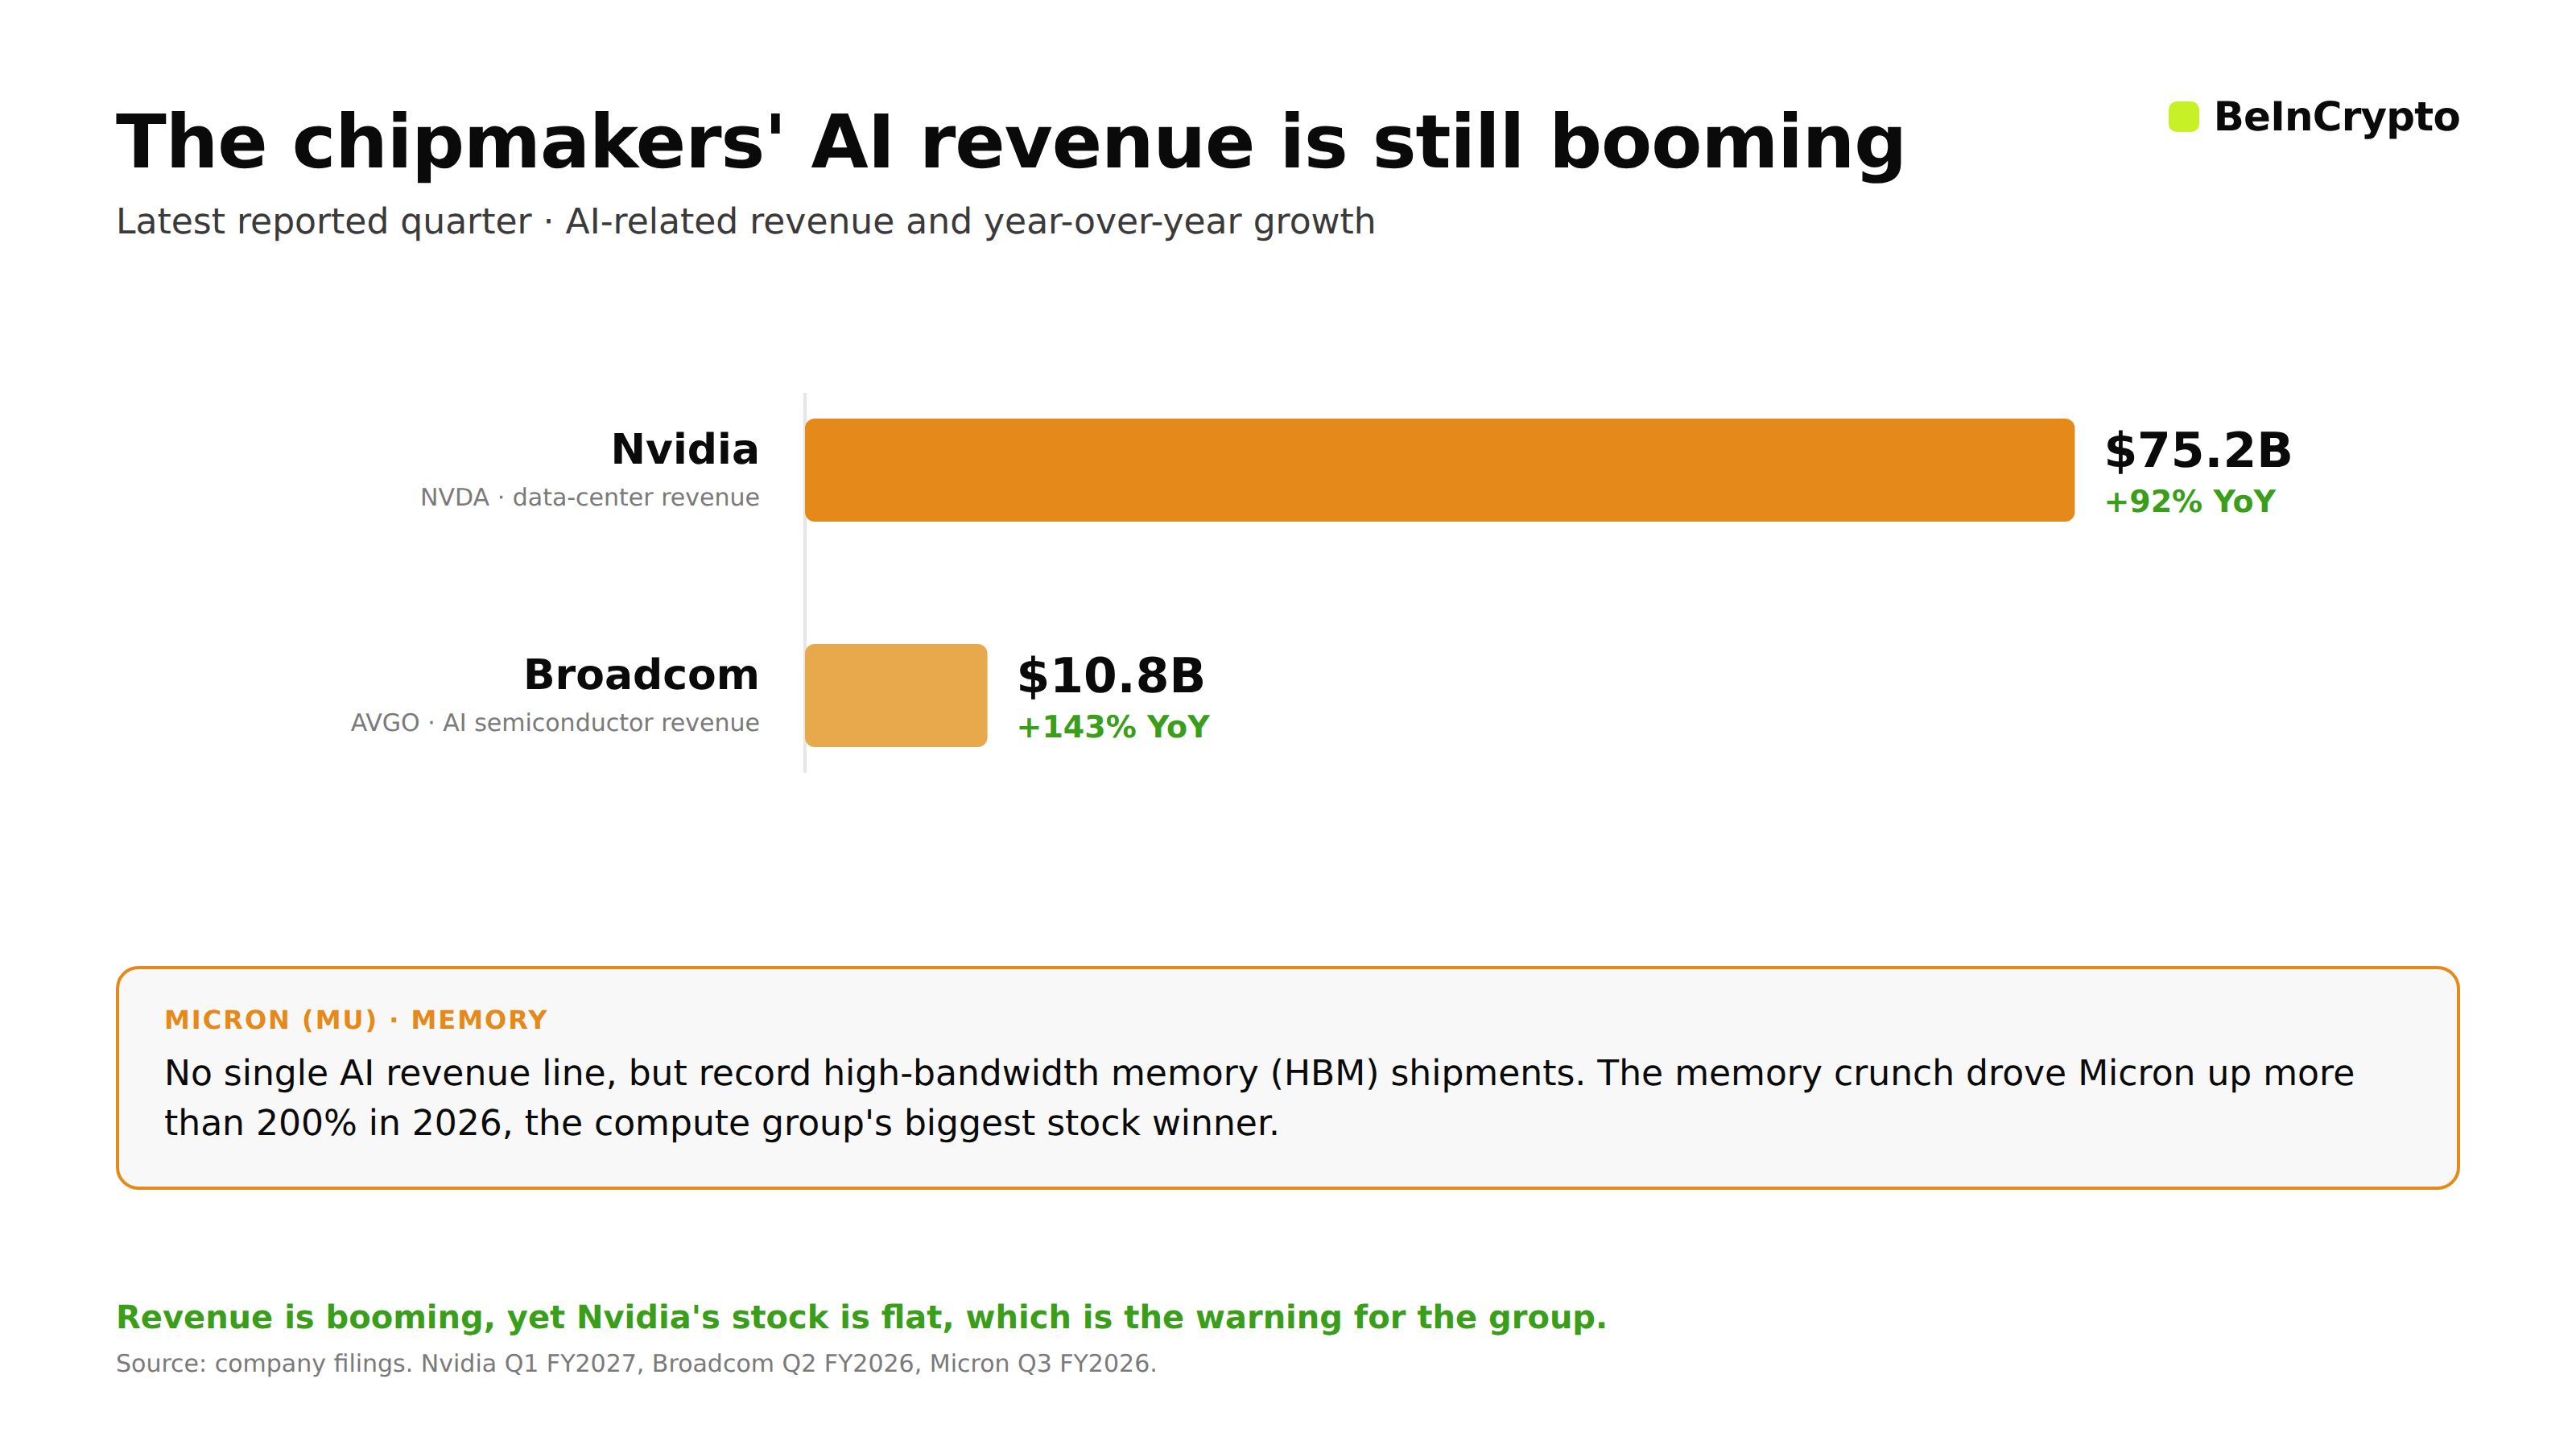 AI 반도체 매출 급증: 비인크립토(BeInCrypto)
우위 또한 불안정합니다. 일부 대형 기술 기업이 대부분의 주문을 하므로 시장은 소수의 예산에 따라 변동합니다. 그리고 일부 기업은 브로드컴과 함께 자체 칩을 직접 설계하며 엔비디아의 지배력을 잠식하고 있습니다. 메모리 종목의 200% 상승도 반복하기 어렵습니다. 이런 요인들은 컴퓨트 그룹을 2026년 승자로 만들었으나, 지출이 둔화되면 가장 위험한 그룹이 될 수 있습니다.
지금의 지출이 왜 최고의 AI 주식을 결정합니까?
비용이 수익보다 더 빠르게 오르고 있기 때문입니다. 자본적 지출(설비투자)은 이들 기업이 칩과 데이터센터에 선투자하는 금액을 뜻합니다. 이는 자사가 창출하는 현금보다 더 빠른 속도로 증가하고 있다고 자산운용사 아폴로 글로벌 매니지먼트(Apollo Global Management)는 분석합니다. 이에 따라 여유 자금이 줄었습니다. 아폴로는 2025년부터 2029년까지 AI 총 자본지출이 2조7천억 달러를 넘을 것으로 평가합니다. 쉽게 말해, 투자자들은 미래 매출을 위해 지금 비용을 치르고 있다는 뜻입니다.
이와 같은 인사이트를 더 원하십니까? 에디터 하르쉬 노타리야(Harsh Notariya)의 데일리 뉴스레터를 여기에서 구독하실 수 있습니다.
하이퍼스케일러는 이 순환고리의 양 끝에 있습니다. 이들은 설비투자에 나서며, 자체 클라우드 매출로 투자비를 상환해야 합니다. 만약 매출이 뒤처지면, 부담은 이들 기업에만 머물지 않습니다. 같은 회사가 칩을 주문하기 때문에 엔비디아, 브로드컴, 마이크론에 직접 영향이 돌아옵니다.
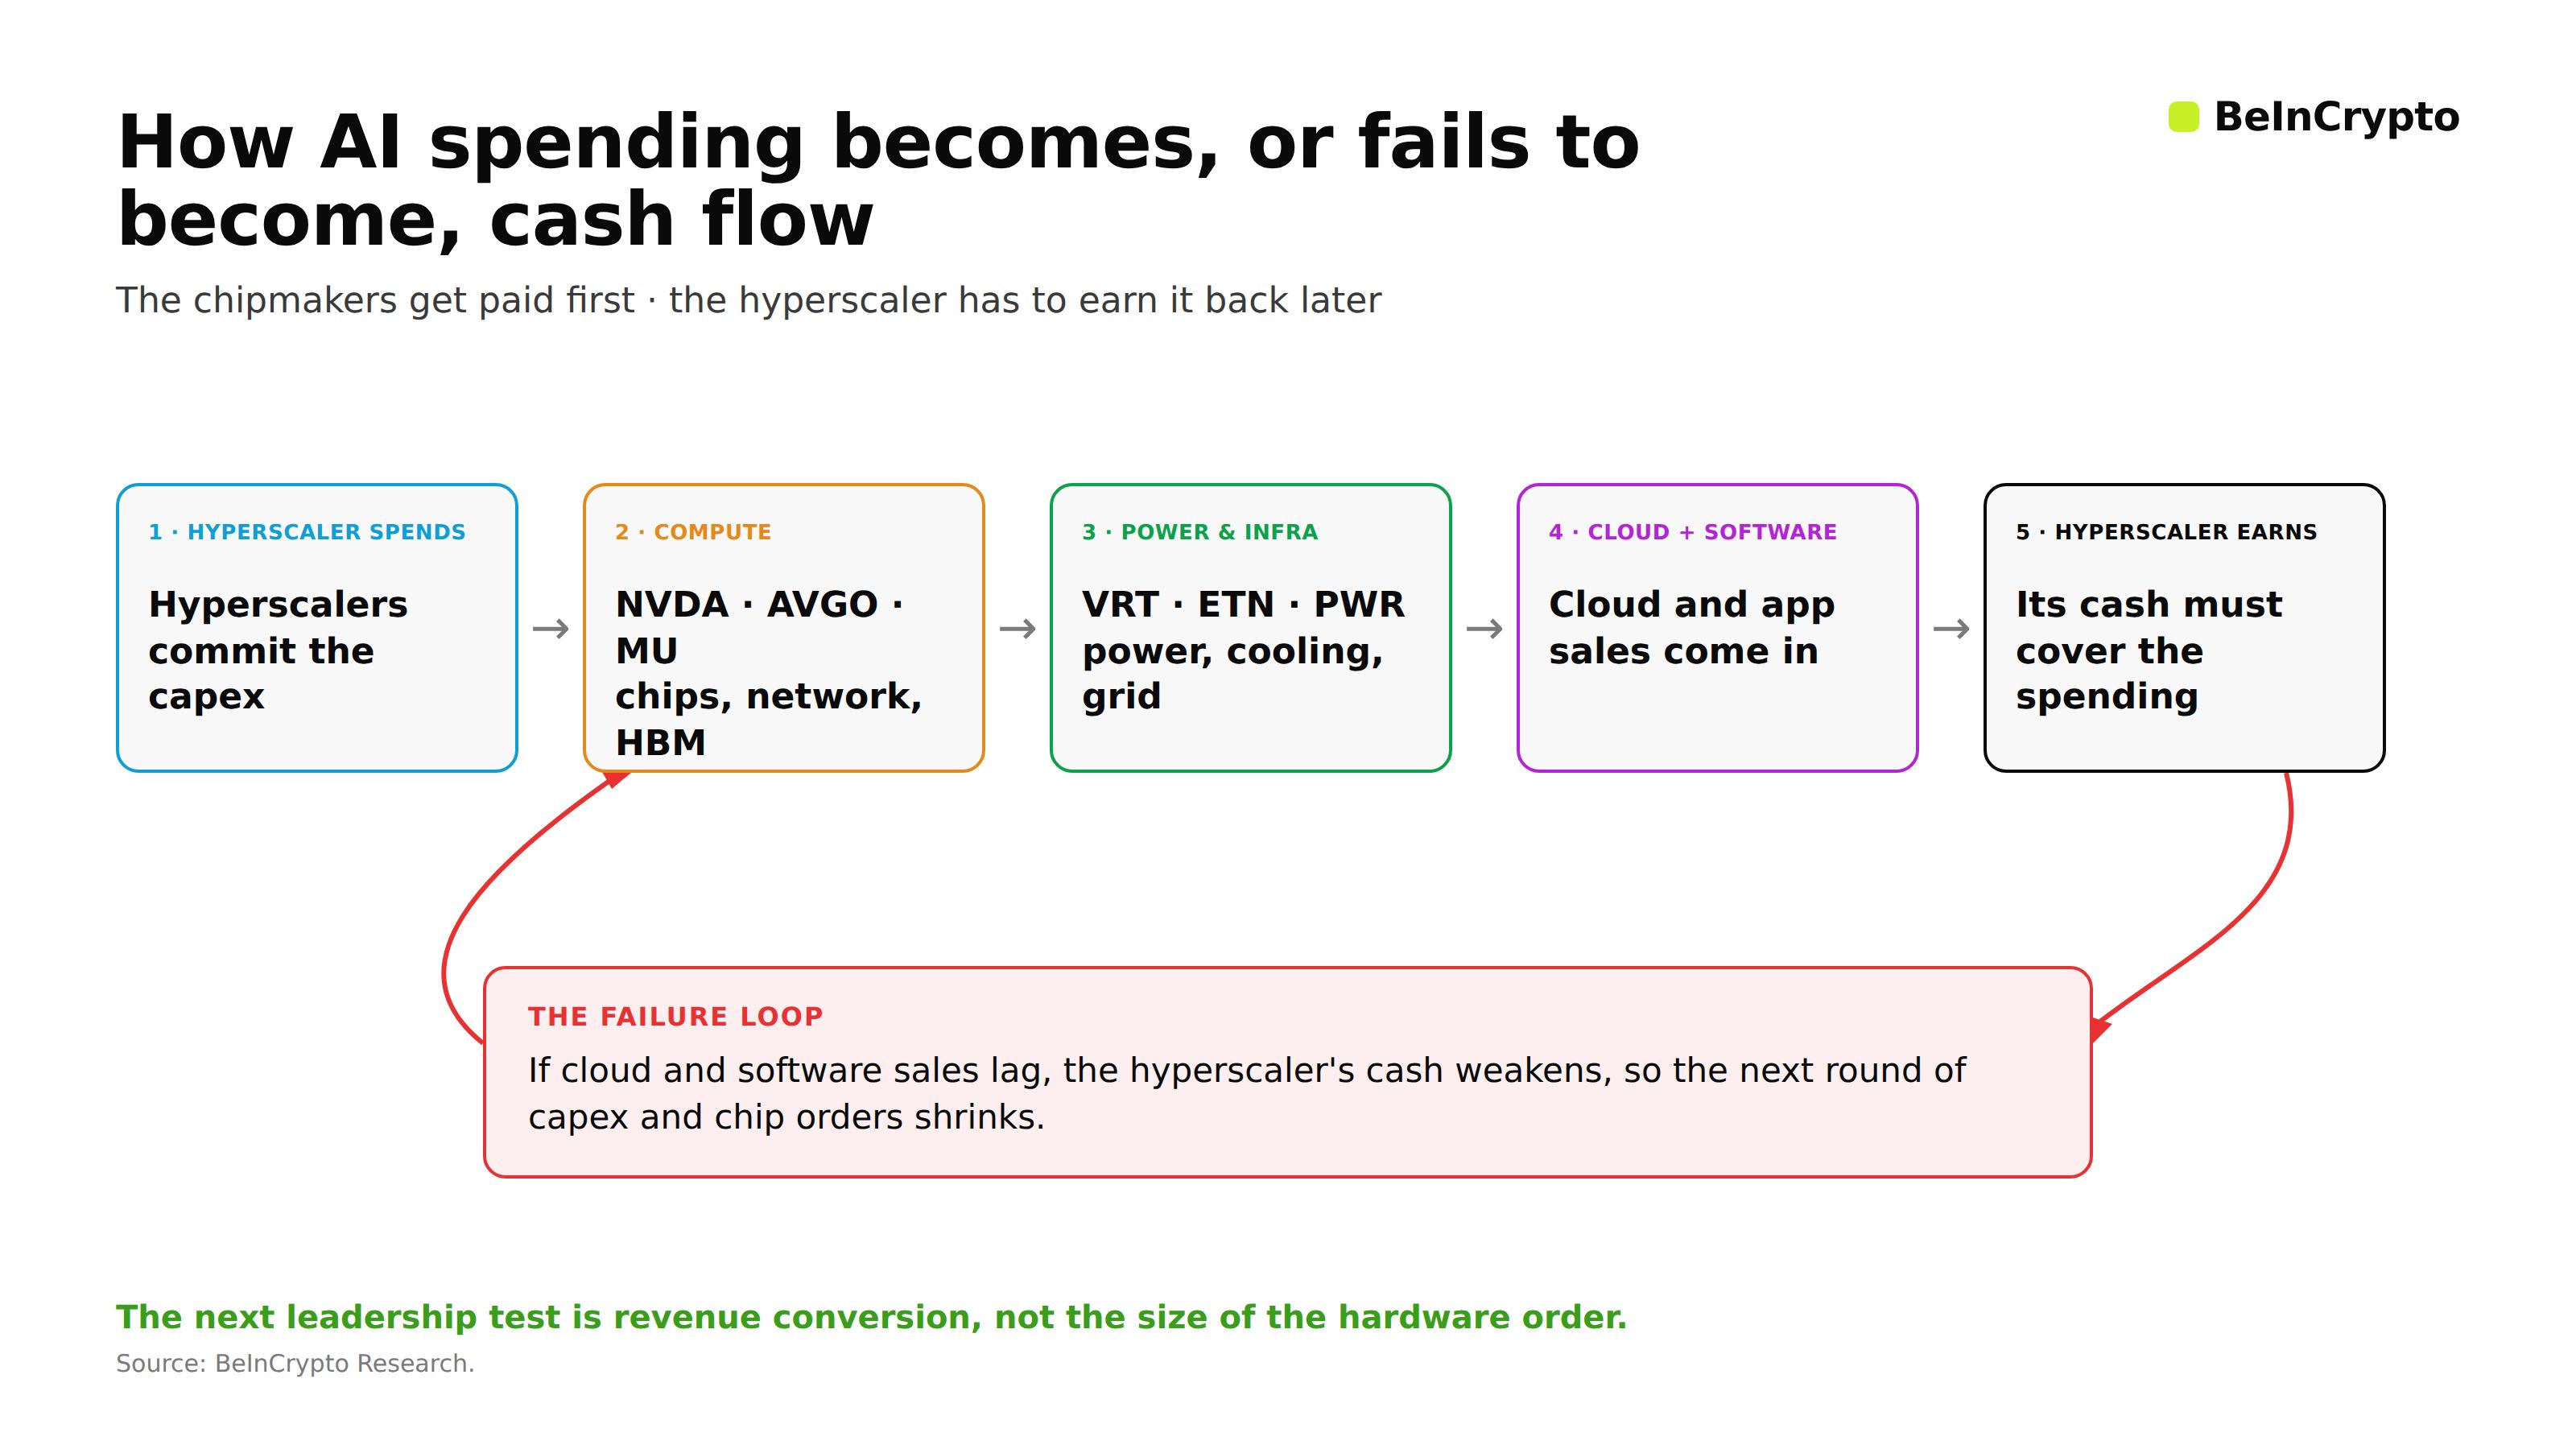 AI 지출 흐름: 비인크립토(BeInCrypto)
이제 이 지출은 기술 분야를 넘어 중요한 의미를 가집니다. 금융 저널리스트 프랭크 차파로가 공유한 차트에 따르면, 2019년 미국 GDP의 0.3%였던 수치가 10년 말에는 연간 거의 3%에 이르렀습니다. 이는 전체 시장에도 영향력을 미칠 만큼 큰 수치입니다.
Consensus expects hyperscaler capex to become a permanent feature of the economy.
— Frank Chaparro (@fintechfrank) August 6, 2026
Capex is projected to run at roughly 3% of GDP every year from 2027-2029, up from just 0.3% in 2019 and 1.4% in 2025. pic.twitter.com/wBVbqgiSL8
파워 및 인프라 그룹은 이 모든 건설에서 이득을 얻을 수 있습니다. 버티브(VRT)는 전력과 냉각 장비를 제조하며, 매출이 24% 증가한 후 전망을 상향 조정했습니다. 이튼(ETN)은 주문이 13% 증가하고 백로그가 28% 늘어난 전기 시스템을 공급합니다. 쿼타(PWR)는 현장을 그리드에 연결합니다.
하지만 이들의 주가는 함께 움직이지 않습니다. 이러한 프로젝트는 완성까지 수년이 걸리므로, 수요는 실제지만 매출 발생까지는 시간이 필요합니다. 서두에서 언급된 추적기에 따르면, 최근 한 달간 이 그룹의 주가는 단 2% 상승했습니다. 그래서 견고한 수주가 견고한 주가로 곧바로 이어지는 것은 아닙니다.
하이퍼스케일러가 현재 최고의 AI 투자 대상입니까?
이들이 선두 후보입니다. 왜냐하면 이들이 바로 지출로 만들어지는 자산의 주인입니다. 칩은 한 번만 판매되지만 클라우드 계약은 수년 동안 청구됩니다. 따라서 각 자본 지출 달러가 계속 이익을 창출합니다. 하이퍼스케일러는 컴퓨팅 파워를 임대하는 대형 클라우드 회사들로, 알파벳(GOOGL), 아마존(AMZN), 마이크로소프트(MSFT) 등이 대표적입니다. 이들의 클라우드 실적이 초기 증거를 보여줍니다.
마이크로소프트의 애저(Azure)는 40% 성장했습니다. 아마존의 AWS는 28% 성장했습니다. 알파벳의 구글 클라우드는 48% 성장했고, 이미 2천4백억 달러의 향후 주문이 예약되어 있어, 지출이 실제 수익으로 전환되기 시작했음을 보여줍니다.
$NVDA NVIDIA IS GOING TO DESTROY EARNINGS THIS WEEK!!! FREE COMPREHENSIVE REPORT👇
— Jose Najarro Stocks (@josenajarro) February 23, 2026
The single most important data point for Nvidia investors is this: all four hyperscalers, Meta, Alphabet, Microsoft, and Amazon, independently confirmed on their Q4 2025 earnings calls that AI… pic.twitter.com/ubwVHnWi0S
애플리케이션과 소프트웨어 그룹도 또 다른 후보입니다. 이 회사들은 AI를 매년 갱신되고 성장하는 구독 서비스로 전환합니다.
서비스나우(NOW)는 AI 제품 관련 계약 체결 금액이 10억 달러를 넘었습니다. 세일즈포스(CRM)는 에이전트포스(Agentforce) 에이전트로 12억 달러를 기록했습니다. 하지만 모든 대형 투자자가 동일한 것은 아닙니다.
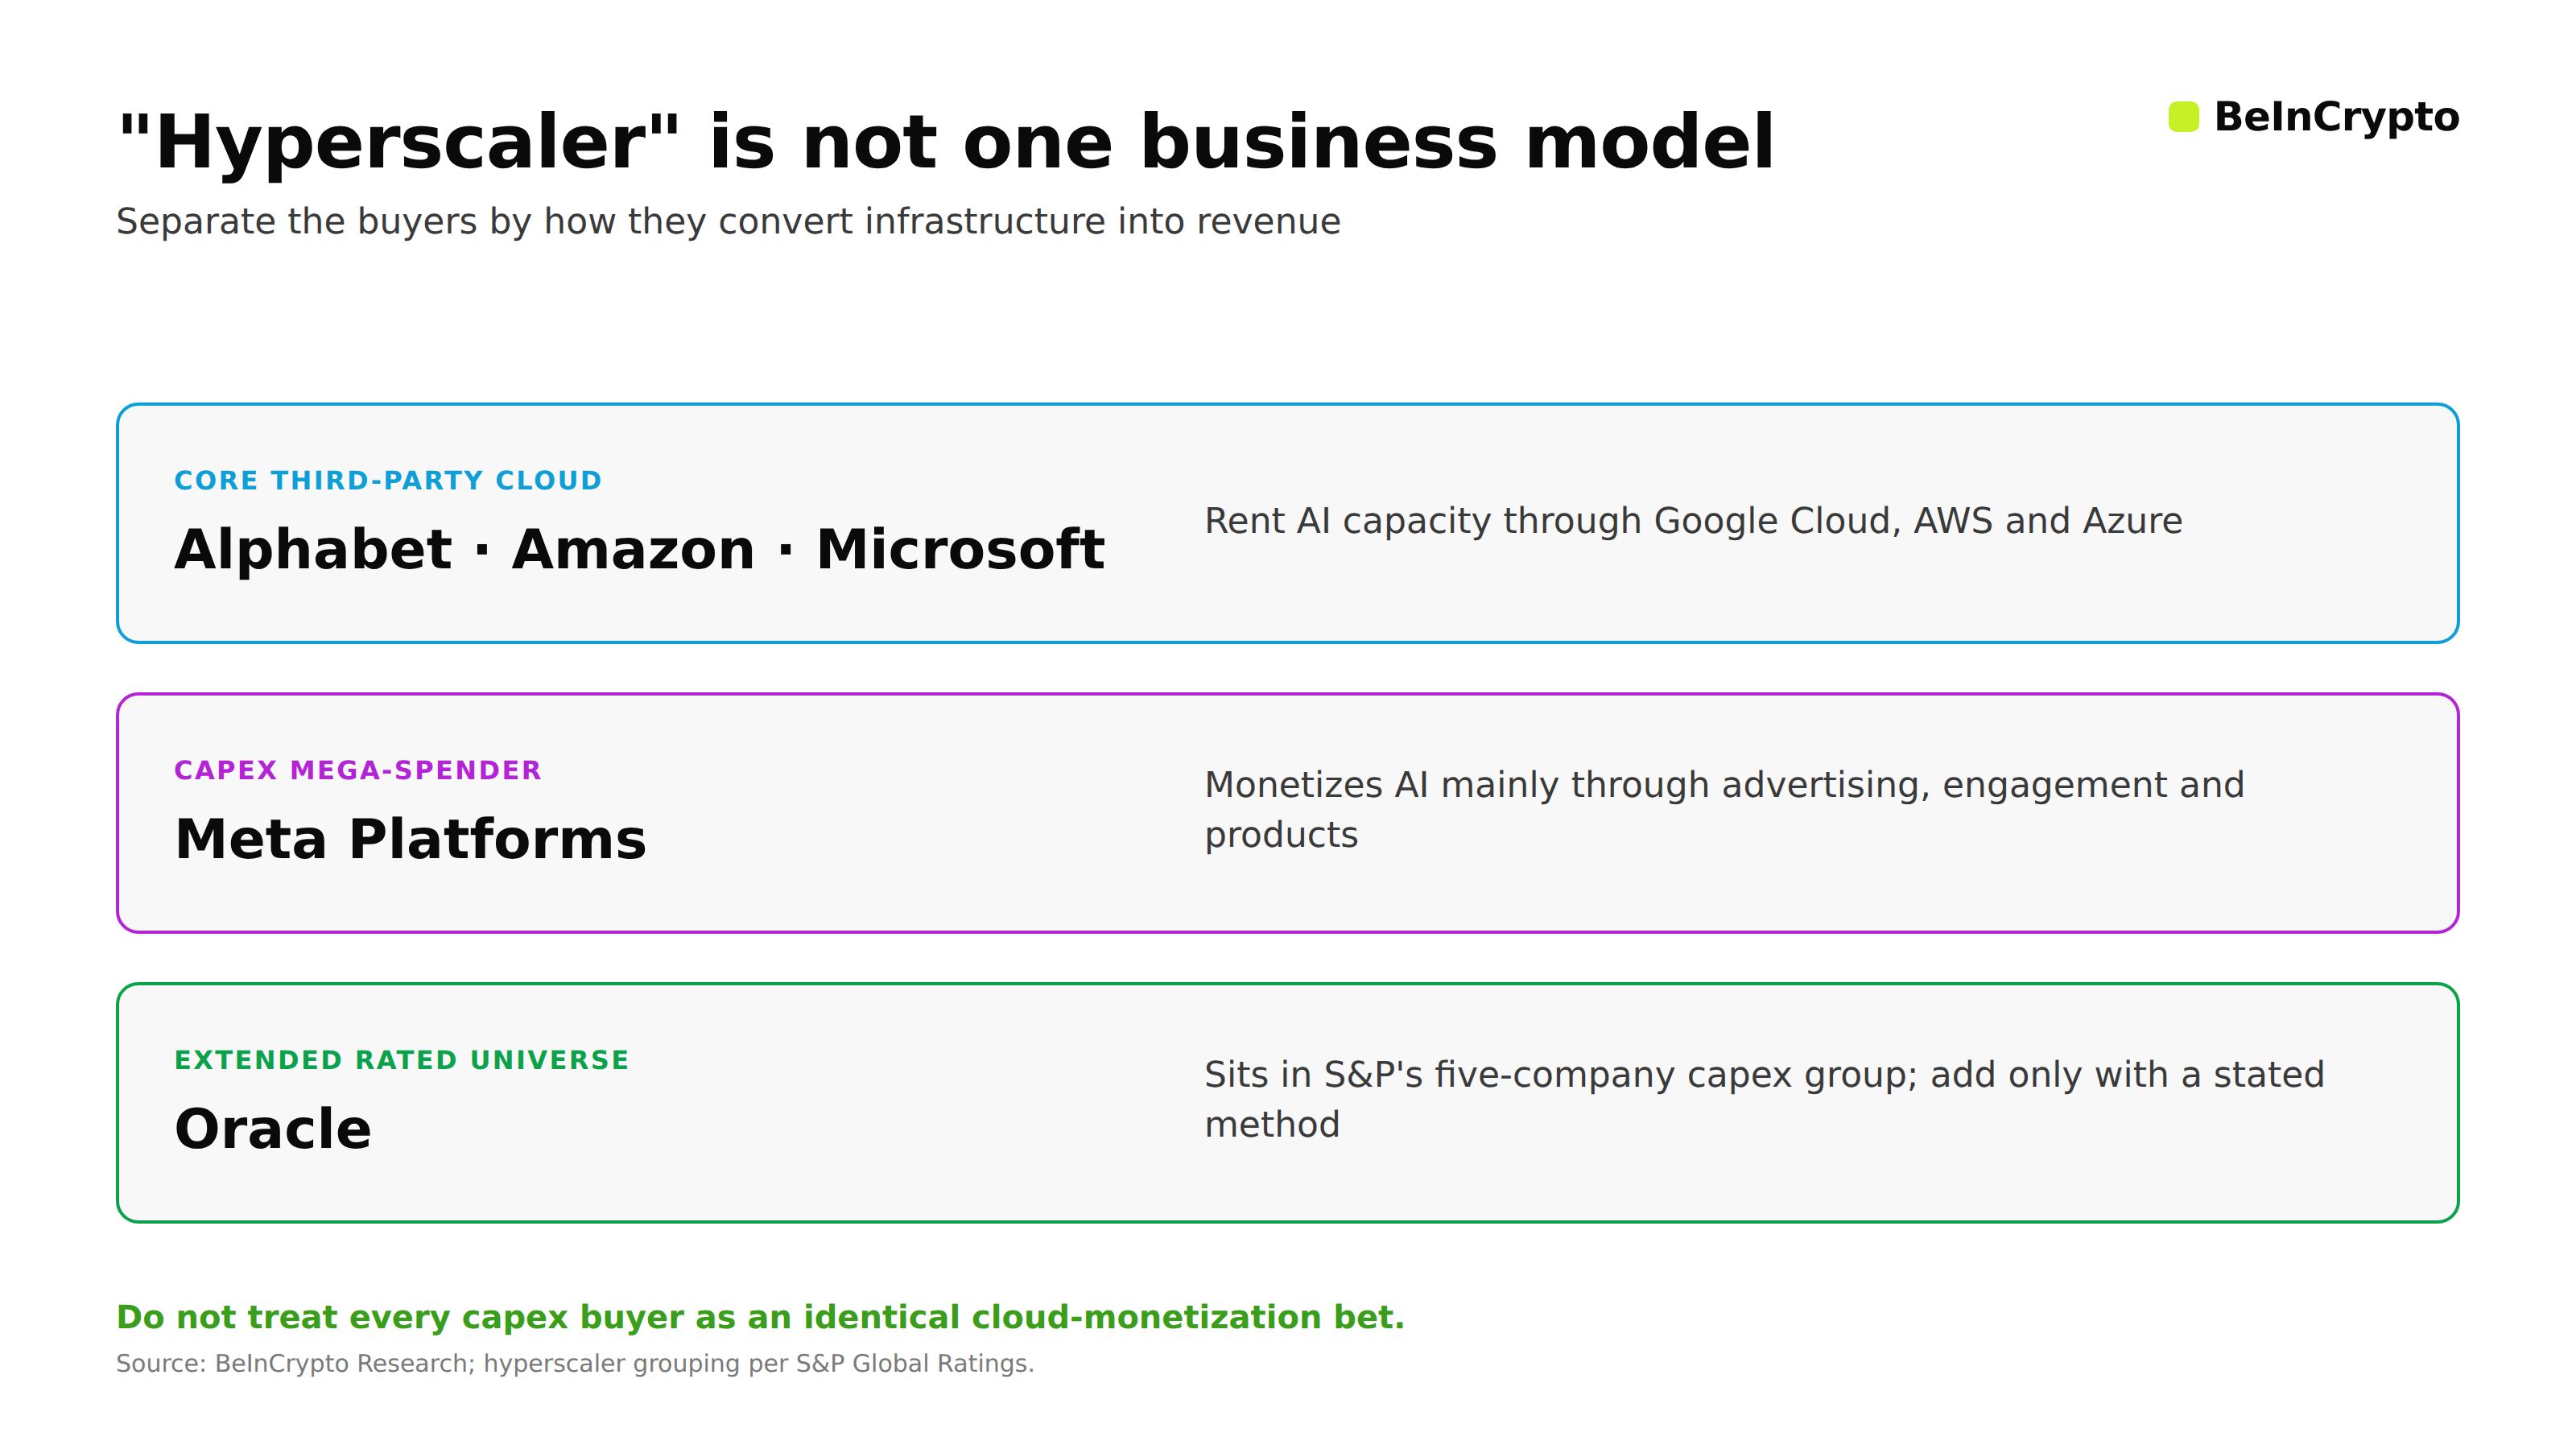 하이퍼스케일러 비즈니스 모델 비교: BeInCrypto
메타(META)는 하이퍼스케일러처럼 지출하지만, 수익은 대부분 광고에서 발생합니다. 따라서 그 수익은 임대 용량보다 사용자 참여에 더 좌우되어, 전혀 다른 투자 성격을 보입니다.
I don't see anything that can justify the $META valuation gap with peers.
— Oguz Erkan (@oguzerkan) June 4, 2026
It has higher revenue CAGR estimates for the next 3 years than the hyperscaler peers: $AMZN : 13.90% $MSFT : 17.20% $GOOG : 19.10% $META : 20.70%
Yet, it's trading at the lowest forward earnings multiple at… pic.twitter.com/A9iFde4NT2
2026년에 알맞은 종목과 2029년에 적합한 종목은 무엇입니까?
간단하게 구분할 수 있습니다. 2026년에는 칩 제조업체가 아직도 유효합니다. 부품 공급이 여전히 부족하기 때문입니다. 이로 인해 마이크론과 브로드컴이 두드러지지만, 마이크론의 이전과 같은 상승세가 반복되기는 어렵고, 엔비디아의 주가 정체가 초기 경고 역할을 합니다. 2029년에는 주도권이 하이퍼스케일러와 소프트웨어 쪽으로 이동합니다. 단, 이들 AI 수익이 지출보다 더 빨리 성장할 때만 해당됩니다.
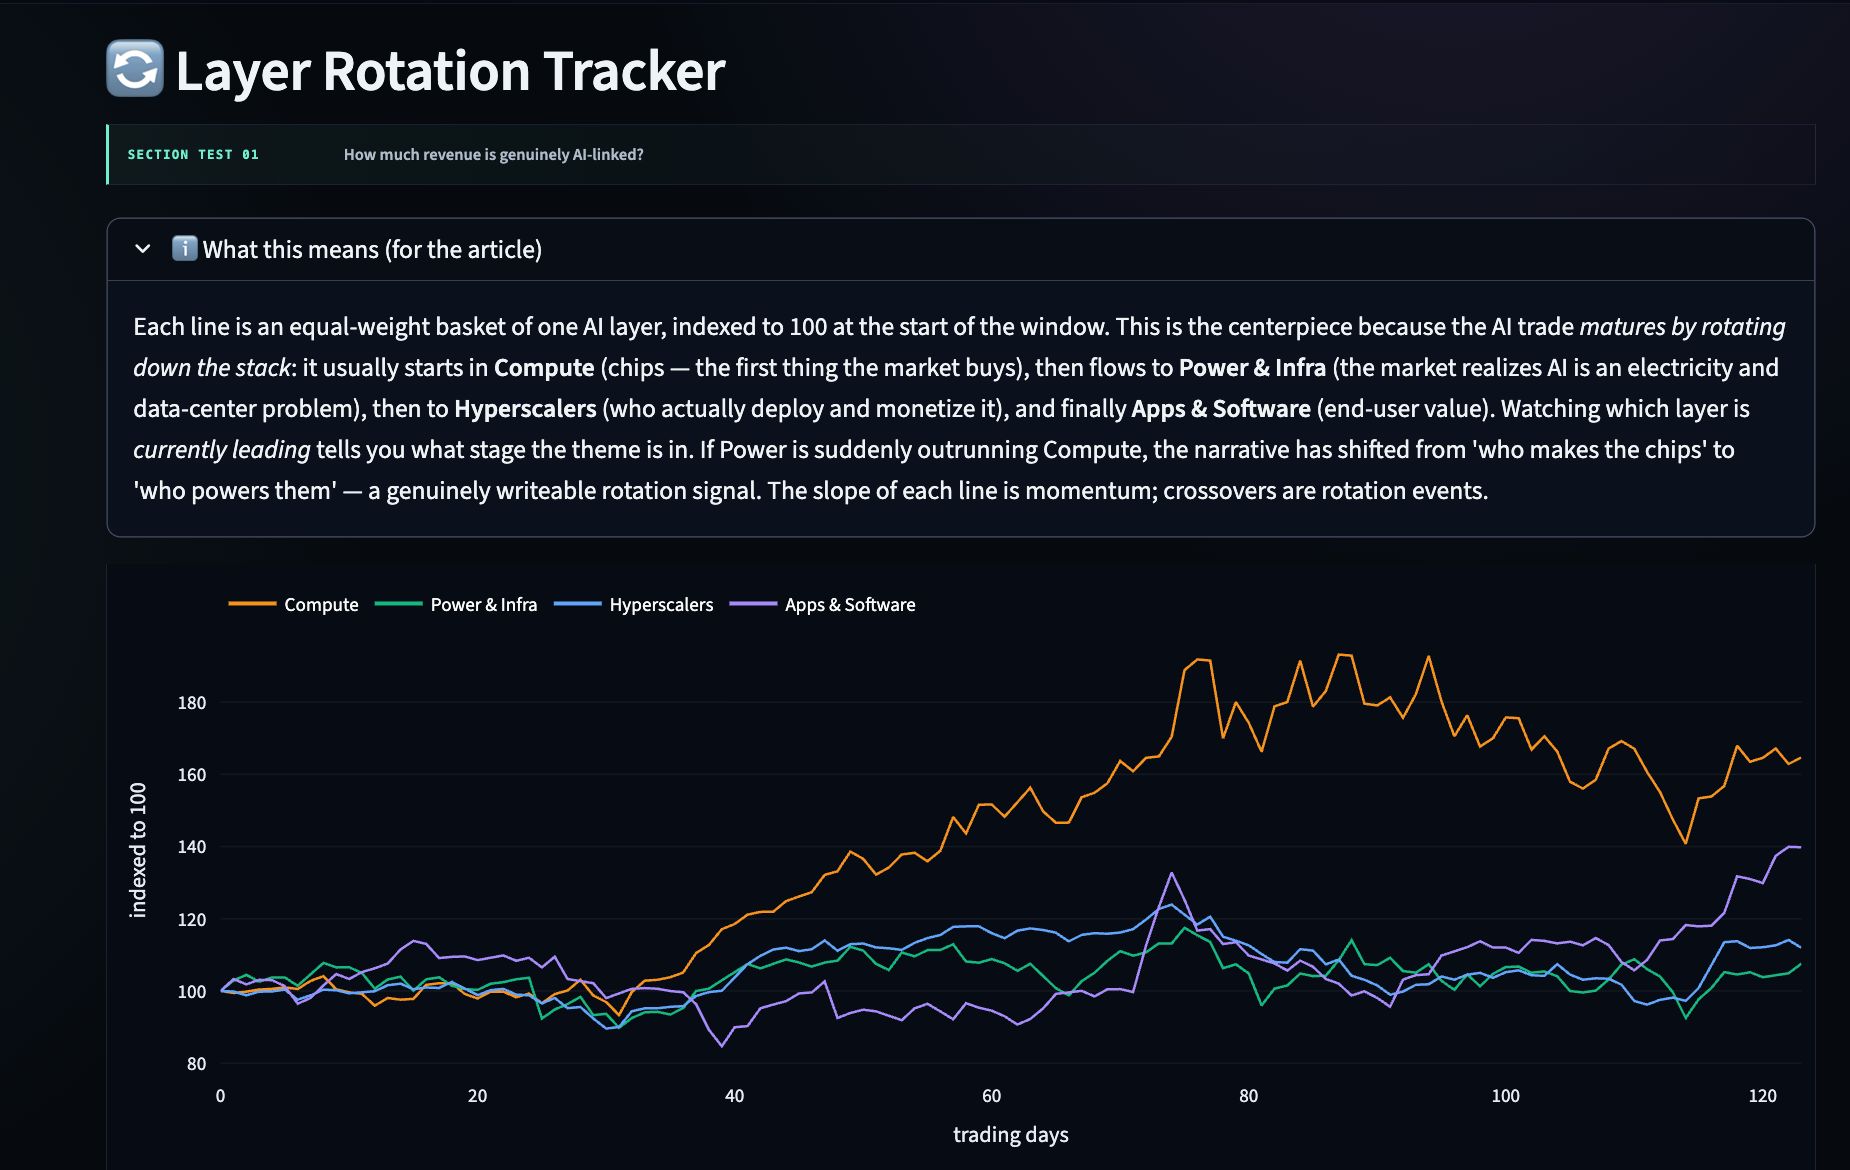 컴퓨트의 급격한 성장세가 다소 완만해진 것 같습니다: 찰리 퀀트 랩(Charlie Quant Lab)
애널리스트 의견: 현재의 증거에 근거하면, 알파벳과 마이크로소프트가 3년 전망에서 좋은 위치를 점하고 있습니다. 두 회사의 클라우드 부문이 이미 지출을 매출로 전환시키고 있기 때문입니다. 소프트웨어 부문에서는 세일즈포스와 서비스나우가 AI 계약 규모가 커짐에 따라 주목할 만합니다.
하지만 이는 추론일 뿐, 보장은 아닙니다. 칩 수요가 다시 급상승하고 유동성이 부족해지면, 2026년의 주도 기업들이 더 오래 앞서갈 수 있습니다. 어떤 경우든, 승자는 한 달러의 지출을 가장 지속적인 이익으로 연결하는 회사입니다.
kr.beincrypto.com 에서 Ananda Banerjee의 원본 기사 2026년 AI 대표주…3년 투자 계획에 안 넣는 이유 읽기