

Nvidiaは8月26日に第2四半期決算を発表する。ウォール街はすでに主要な数値を織り込んでいる。アナリスト予想では売上高が約920億ドル、1株当たり利益(EPS)が2.08ドルと、前年同期の2倍になる見通し。
決算発表は14日後に予定されている。Nvidia自身の見通しは910億ドルのため、市場では予想上回る決算が前提となっている。これ以上に何を期待するかが、アナリストの間で意見が分かれるポイント。
Nvidia第2四半期決算に対するウォール街の予測
カンファレンスコールは米東部時間午後5時に開始予定。対象となる四半期は7月26日に終了した期。Nvidiaは5月に自ら目標を設定した。売上高は910億ドル(±2%)、粗利益率は約75%とした。これらの数値は同社の見通しによる。
$NVDA NVIDIA Q1 FY27 (April quarter).
— App Economy Insights (@EconomyApp) May 20, 2026
• Revenue +85% Y/Y to .6B (.6B beat).
• Operating margin 66% (+16pp Y/Y).
• Non-GAAP EPS https://twitter.com/EconomyApp/status/2057201468994957473?s=20.87 ( https://twitter.com/EconomyApp/status/2057201468994957473?s=20 .10 beat).
Q2 FY27 guidance:
• Revenue .0B (.0B beat). pic.twitter.com/7M5HKBWNrW
前年同期の数字は比較しやすい。Nvidiaの1株利益は1.05ドル、売上高は467億ドルだった。920億ドルを達成すれば、売上高はほぼ倍増する。
1株利益予想については留意点がある。TipRanksによればアナリスト37人のコンセンサスは2.08ドル。一方、ナスダックで追跡されるZacksは、11人から得た数値として2.01ドルを示している。この差は小さいが、市場において決算のインパクトを左右する。
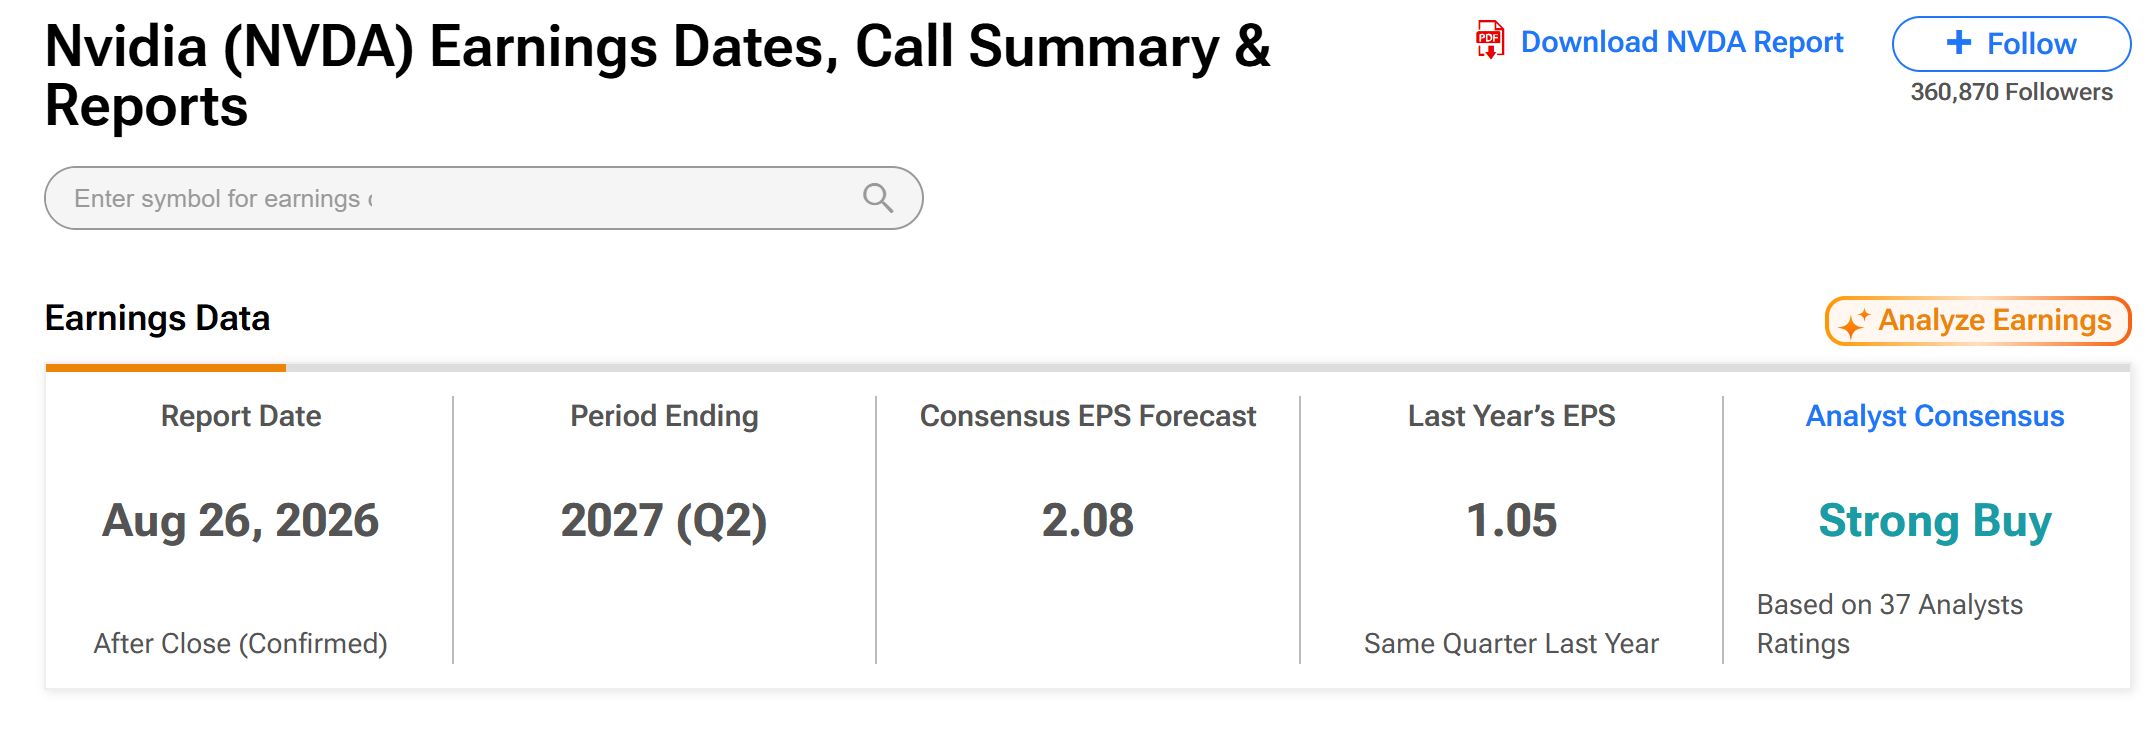 Nvidiaの1株利益予想コンセンサス 出典:TipRanks
アナリストの評価はほぼ一貫して強気なものが目立つ。追跡対象の37人のうち、36人は「買い」、1人が「ホールド」としている。平均目標株価は310ドル近辺で、250ドルから500ドルまで幅がある。
暗号資産の投資家も注目する理由がある。Nvidiaが2025年11月に発表した決算はビットコインを9万1000ドル超へ押し上げた。現在はAI関連のセンチメントが株式・暗号資産の両市場に影響する。
Nvidiaは3四半期連続で自社予想を上回る
予想上回り(ビート)が繰り返されており、サプライズへの期待も引き続き強い。ただし、その幅は大きくは変化していない。
Nvidiaは2025年10月期で540億ドルと予想し、実際には570億ドルを記録 2025年1月期は650億ドル予想に対し、681億ドルの実績 4月期は780億ドル予想、実績は816億ドルいずれも予想を30億ドル、31億ドル、36億ドル超過となった。数字はすべてNvidiaの四半期決算リリースより。
バンク・オブ・アメリカは、今回は940億ドルから950億ドルを予想。予想上振れは30億ドルから40億ドルで、過去のパターンと一致している。
Bank of America expects $NVDA Nvidia to deliver a solid second-quarter beat.
— Semiconductor Insider (@SemiconductorsX) August 8, 2026
The bank projects sales of –95 billion against the company’s billion guidance, implying –4 billion of upside.
For the third quarter it sees guidance rising 3–4% into the 7–108 billion…
したがって、今回は大幅な上振れでなく、小幅な上振れとなる見込み。
誰も強調しない成長率の減速
ここで景色が変わる。売上高成長率は直近3四半期連続で前四半期比20%近くを維持してきた。
Nvidiaの今期見通し(910億ドル)は、成長率でわずか11.5%。バンク・オブ・アメリカが想定する950億ドルでも16%。いずれも過去1年以上で最も低い伸び。
前年同期比では97%増と依然として高水準だが、これは比較対象となる期の規模が小さいため。成長の勢いが維持されているわけではない。
需要が縮小するという意味ではないが、見出しでの上振れ発表が株価を大きく動かしにくい理由といえる。
予想されるガイダンスは1080億ドル
バンク・オブ・アメリカのアナリスト、ヴィヴェック・アリヤ氏は、第3四半期の売上高ガイダンスを1070億ドルから1080億ドルと見積もる。現在のアナリストコンセンサスはおよそ1040億ドル。アリヤ氏は「買い」継続、目標株価は350ドルとしている。
ゴールドマン・サックスのアナリスト、ジェームズ・シュナイダー氏も「買い」継続で目標株価は285ドル。ガイダンスへの大幅な上振れ余地ありとみている一方、直近2週間で12%上昇したため警戒も必要と指摘。
ゴールドマンの2026年および2027年予想値は、コンセンサス比でそれぞれ6%、19%高い。現状のNvidia株価予想とあわせて投資家は評価できる。
オプション市場も動いている。8月28日期限の契約は6.75%の変動幅を織り込んでおり、209ドルから239ドルのレンジ。株価は水曜日に224ドル前後で推移し、前日は217.50ドルで引けていた。
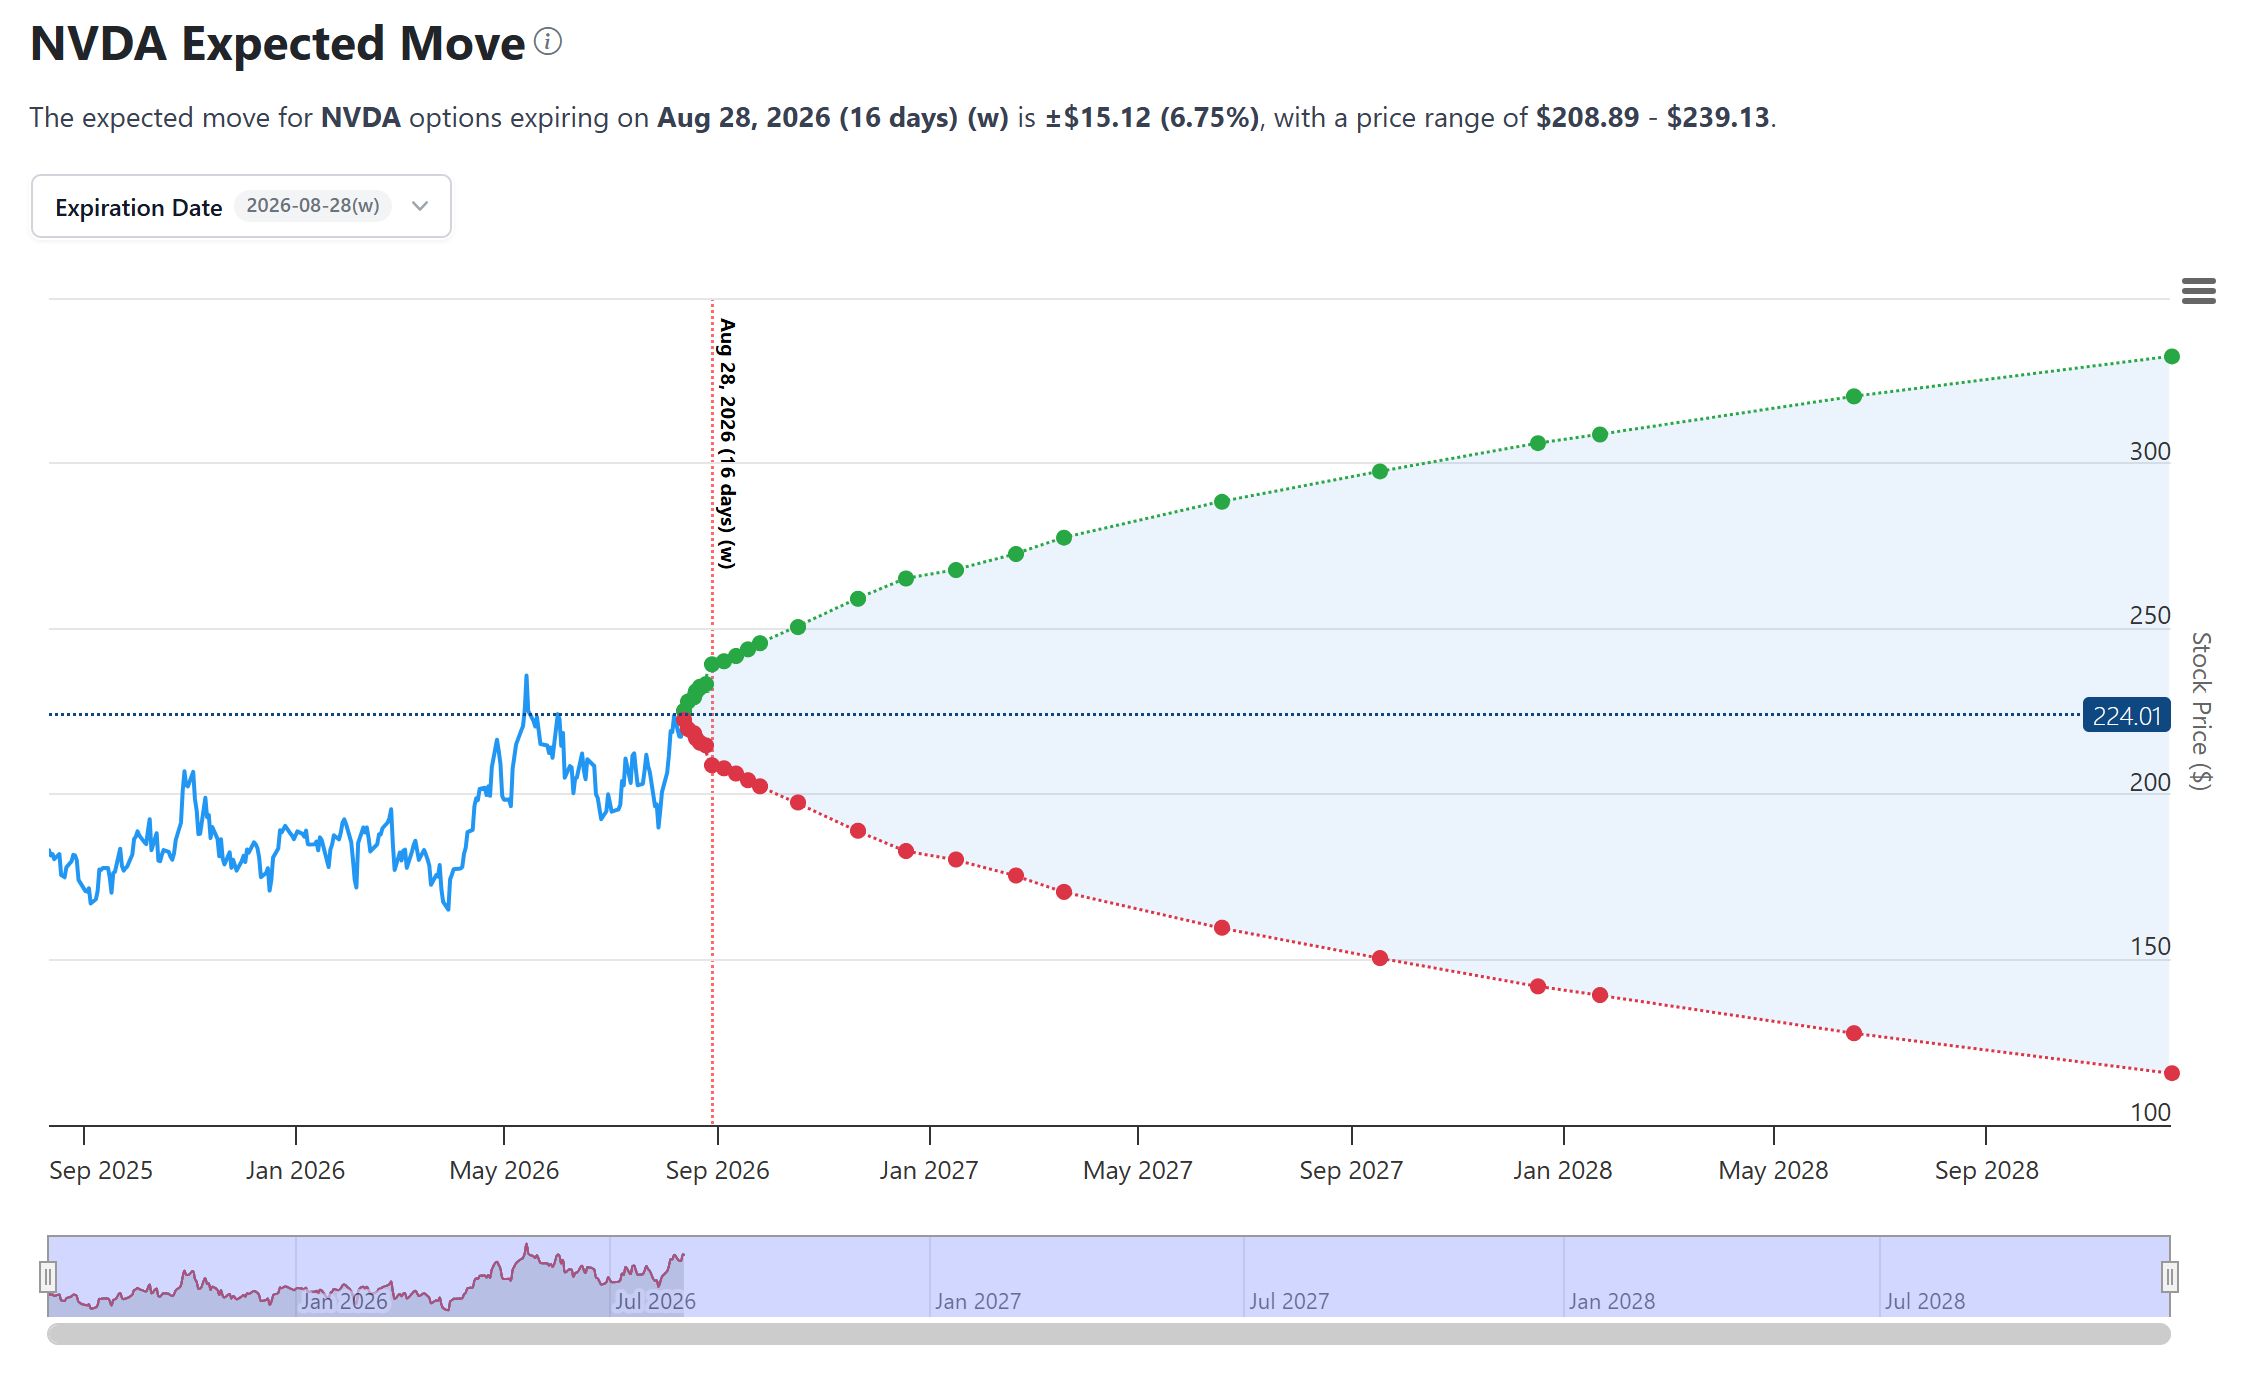 Nvidia(NVDA)株価 8月28日満期のオプションで想定される値動き、決算発表2日後 出典: OptionCharts
Vera Rubinからメモリーコストまで、何が問題となるのか
エヌビディアは5月31日にVera Rubinプラットフォームを本格生産に移行した。出荷は秋に開始予定。
メモリーがコスト面の問題。「Agentic AIは新しいタイプのワークロードである。1つのプロンプトが、推論、情報検索、ツール利用、応答生成という1000段階にも及ぶ連鎖を引き起こす。Vera Rubinはまさにこの時代のために作られた」 エヌビディア創業者兼最高経営責任者ジェンスン・フアン氏、同社の 発表より
いまやシステム構築コストの40%〜50%を占める。この比率はかつて15%〜20%程度だった。
バンク・オブ・アメリカは利益率が73%〜74%近辺を維持すると見込む。Rubinラックにおけるメモリーコストの影響は約60ベーシスポイント。より大型のPodシステムでは500ベーシスポイントとなる可能性がある。
次に、資金調達の課題がある。エヌビディアはパートナー各社に約700億ドルを投入、うちオープンAI向けに300億ドル、Anthropic向けに100億ドルを割り当てた。批判者は、これが自社の受注残を下支えしていると指摘する。
Around and around we go.
— Cassandra Unchained (@michaeljburry) July 27, 2026
Nvidia to guarantee 0 billion of ChatGPT’s spending on $NVDA chips. pic.twitter.com/9iSIUd3bk2
バンク・オブ・アメリカは、この規模は2026年から2027年にかけて見込むフリーキャッシュフローの15%と試算。不信感は根強く、AIバブル論争の材料となっている。
供給側からは対照的な指摘もある。スーパーマイクロのAI関連受注残が過去最高を記録し、需要は依然として冷え込んでいないことが示された。
8月26日の注目点
決算の条件は異例である。仮に40億ドル上回ったとしても、市場の注目は10月期へ移っている可能性があるため、失望もあり得る。
投資家は需要が外部から来ているかどうかの証拠も求める。エヌビディアが自社顧客への資金提供を始めてから、その疑念は高まった。
決算の上振れよりもガイダンスのスライドに注目が集まる。ここに1080億ドルが示されるかどうかが、今後数カ月の流れを決める可能性がある。
jp.beincrypto.com でLockridge Okothによるオリジナル記事 Nvidia決算発表14日後 株価の見通し を読む