

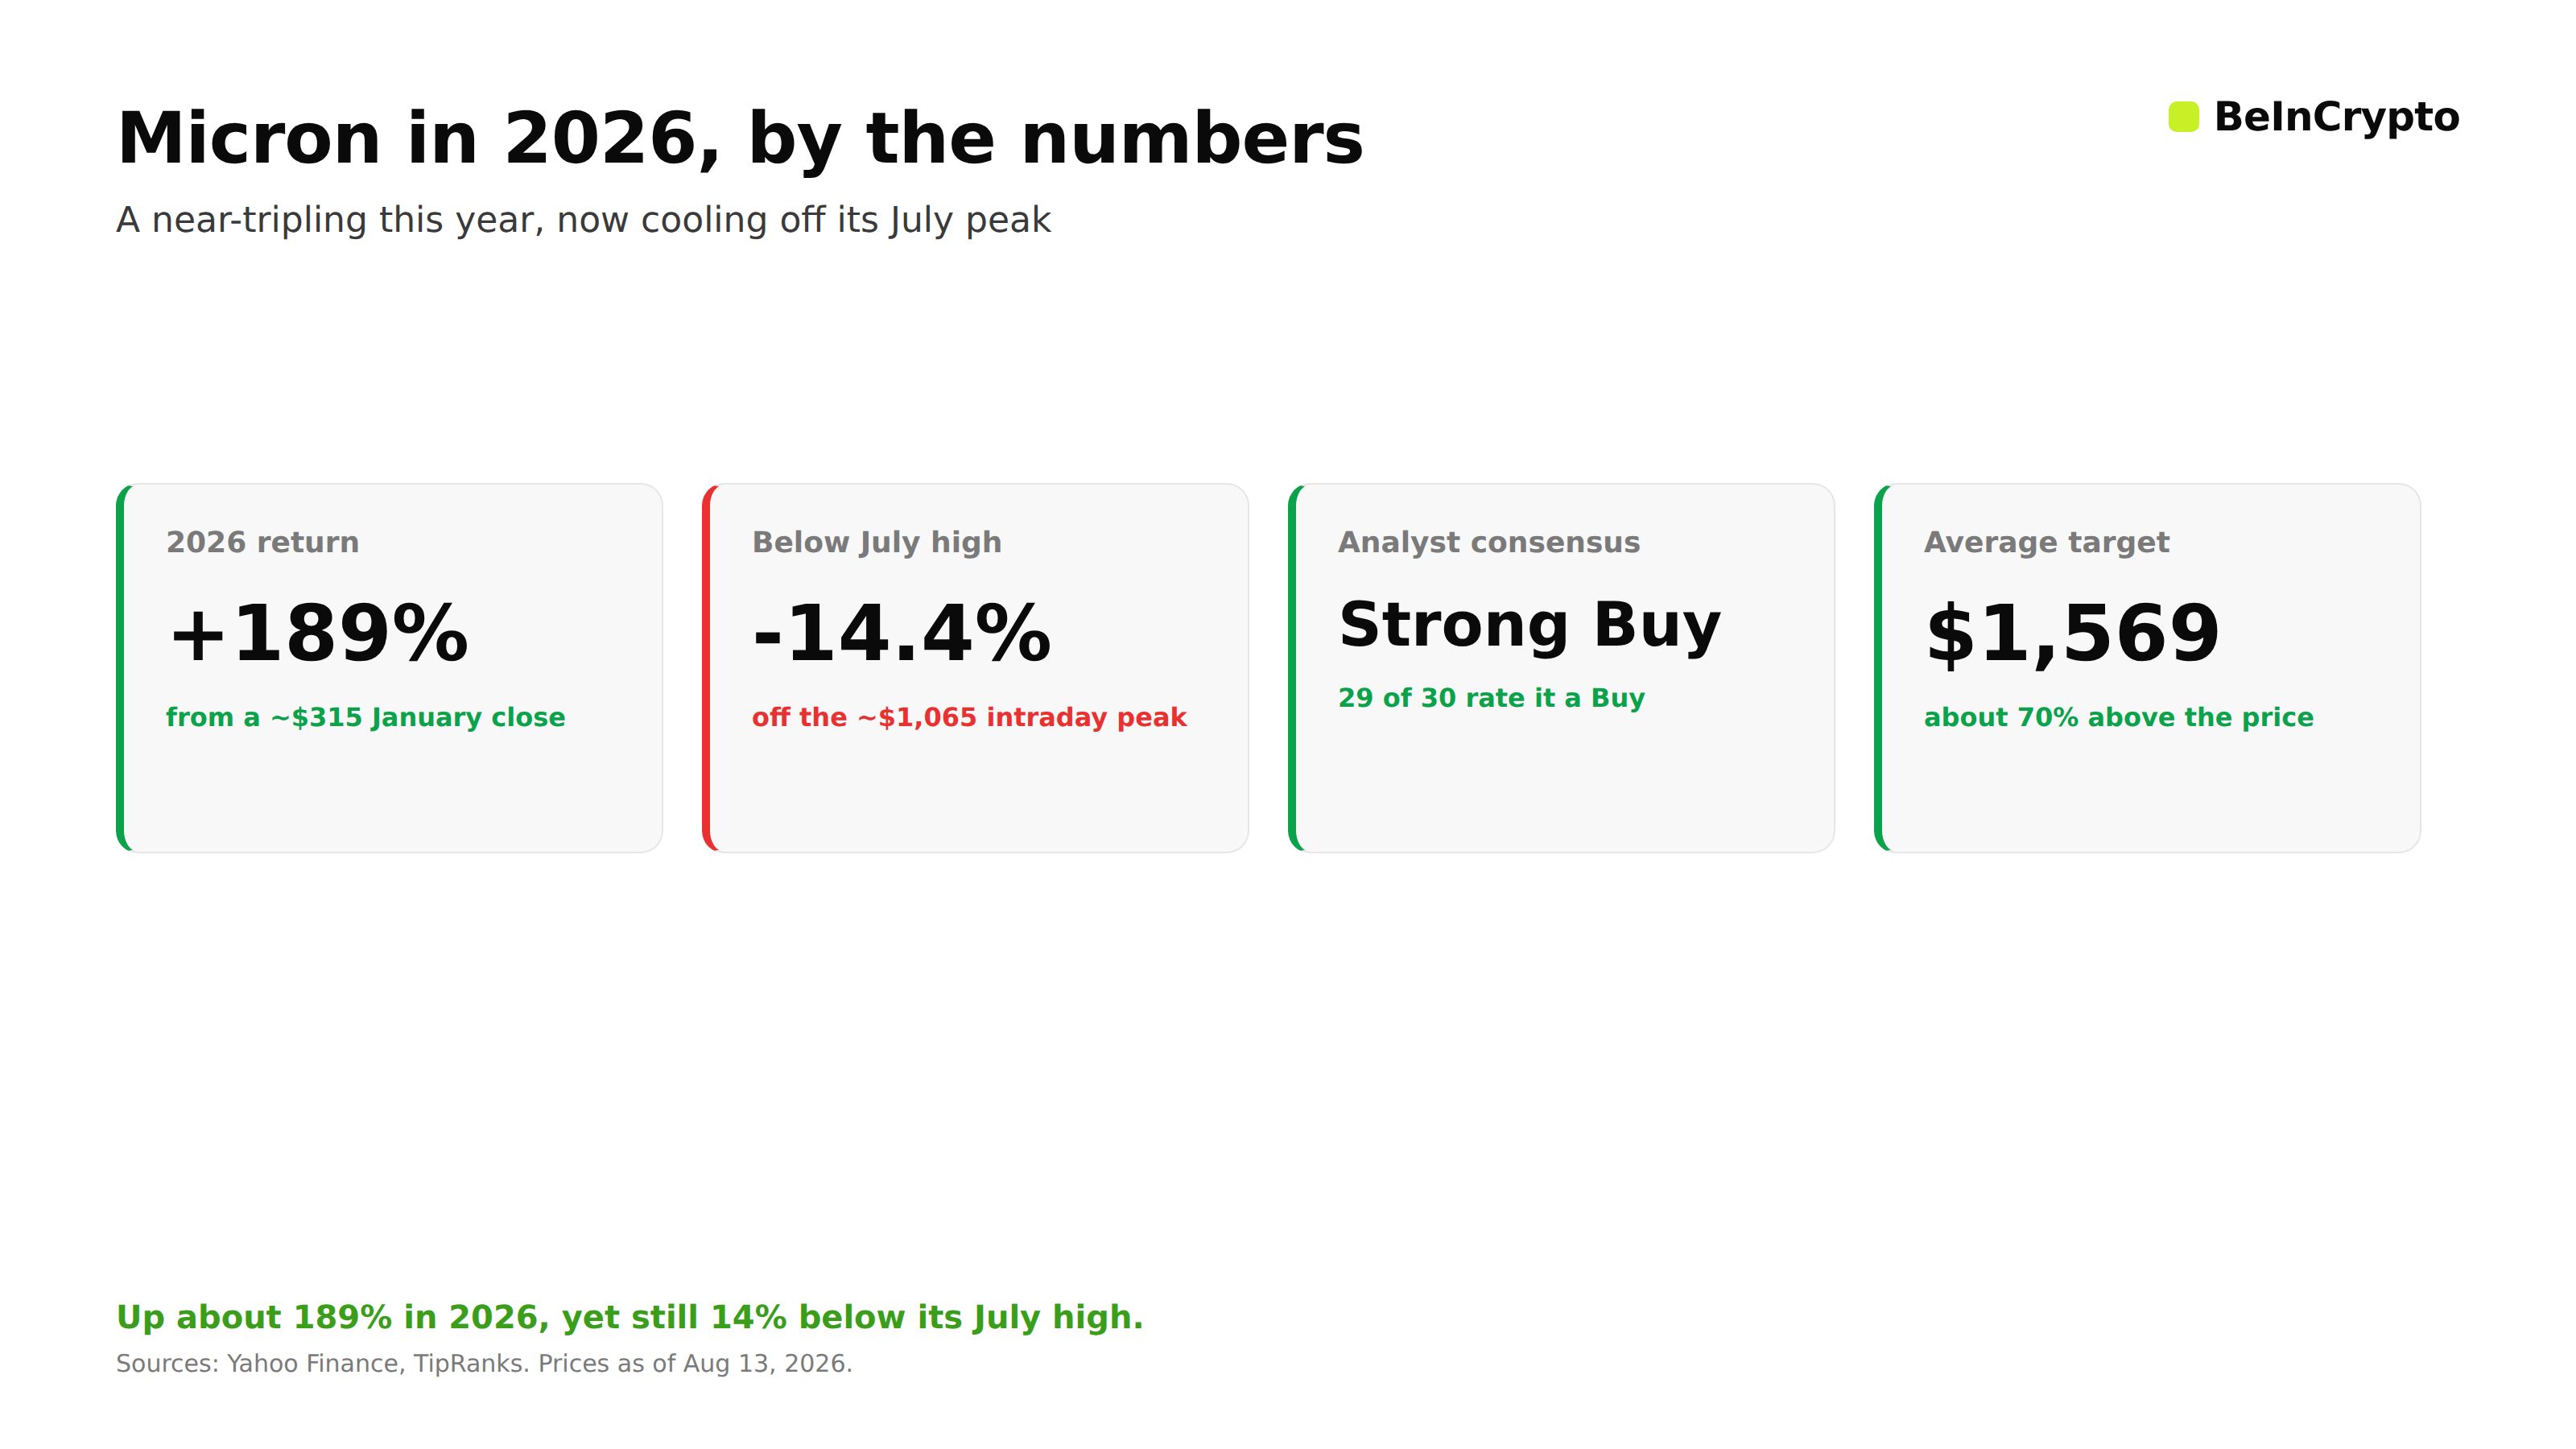
マイクロン(MU)株は2026年に189%上昇し、911ドル近辺で推移している。しかし、ウォール街はさらに約70%の上昇余地を見込む。この楽観視には確かな根拠がある。AIを支えるメモリの供給不足が深刻化する中、マイクロンがその解決役として有力視されている。
ただし、株価にはすでに多くの期待が織り込まれている。今後の焦点は需要と新たな長期契約が収益の高水準を維持できるかどうかにある。1つのチャートの水準が次の値動きを左右する局面。
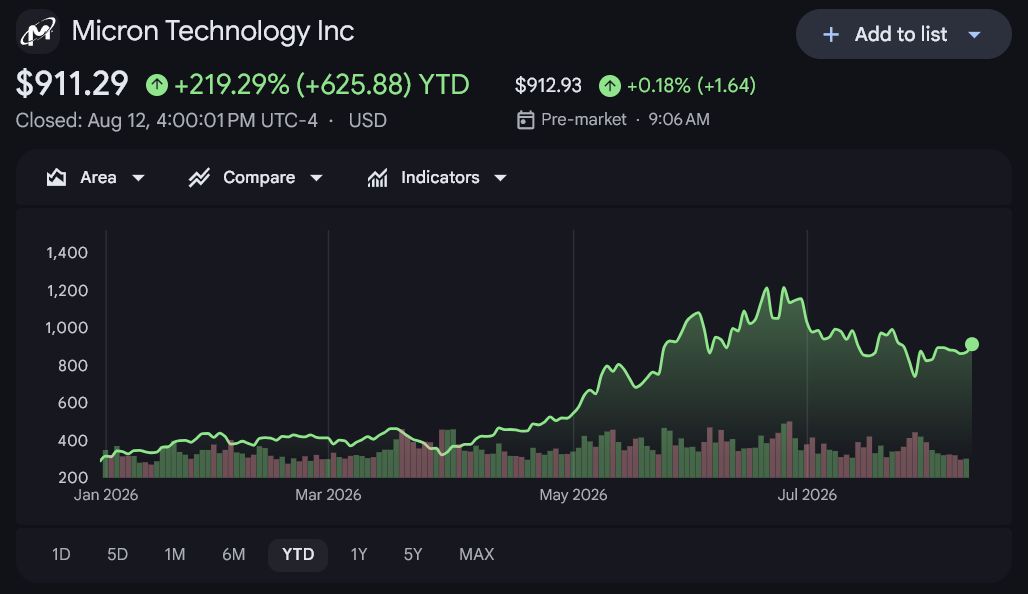 2026年に200%超上昇したマイクロン株価チャート 出典: Google Finance
ウォール街が見込む70%上昇余地とは
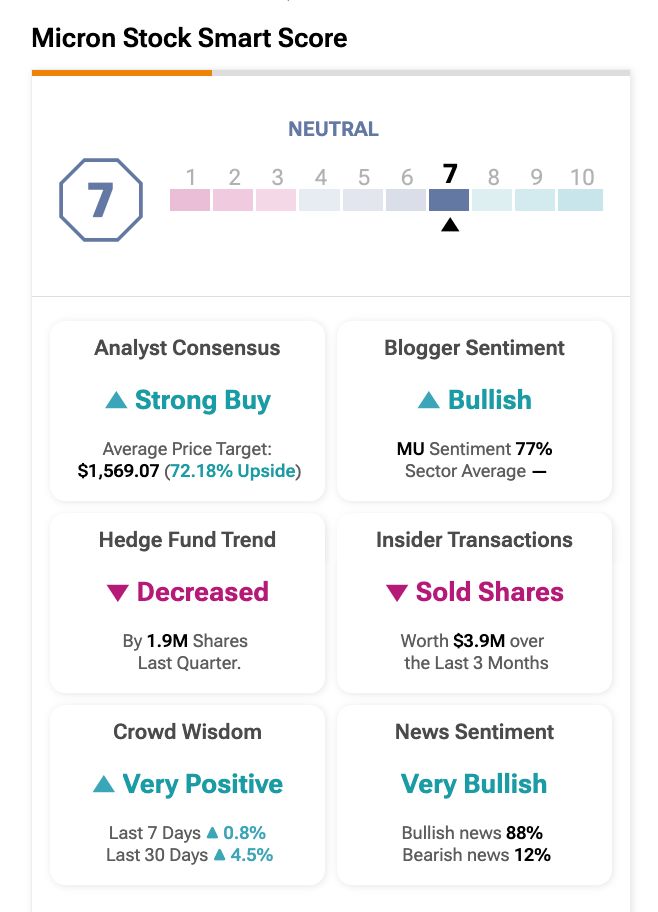
これは方向性に関して強いコンセンサスがあることを意味する。TipRanksで追跡する30人のアナリストのうち、マイクロンは29件が「買い」で「売り」はゼロ。平均目標株価は約1569ドルで、きょうの株価を約70%上回る水準。
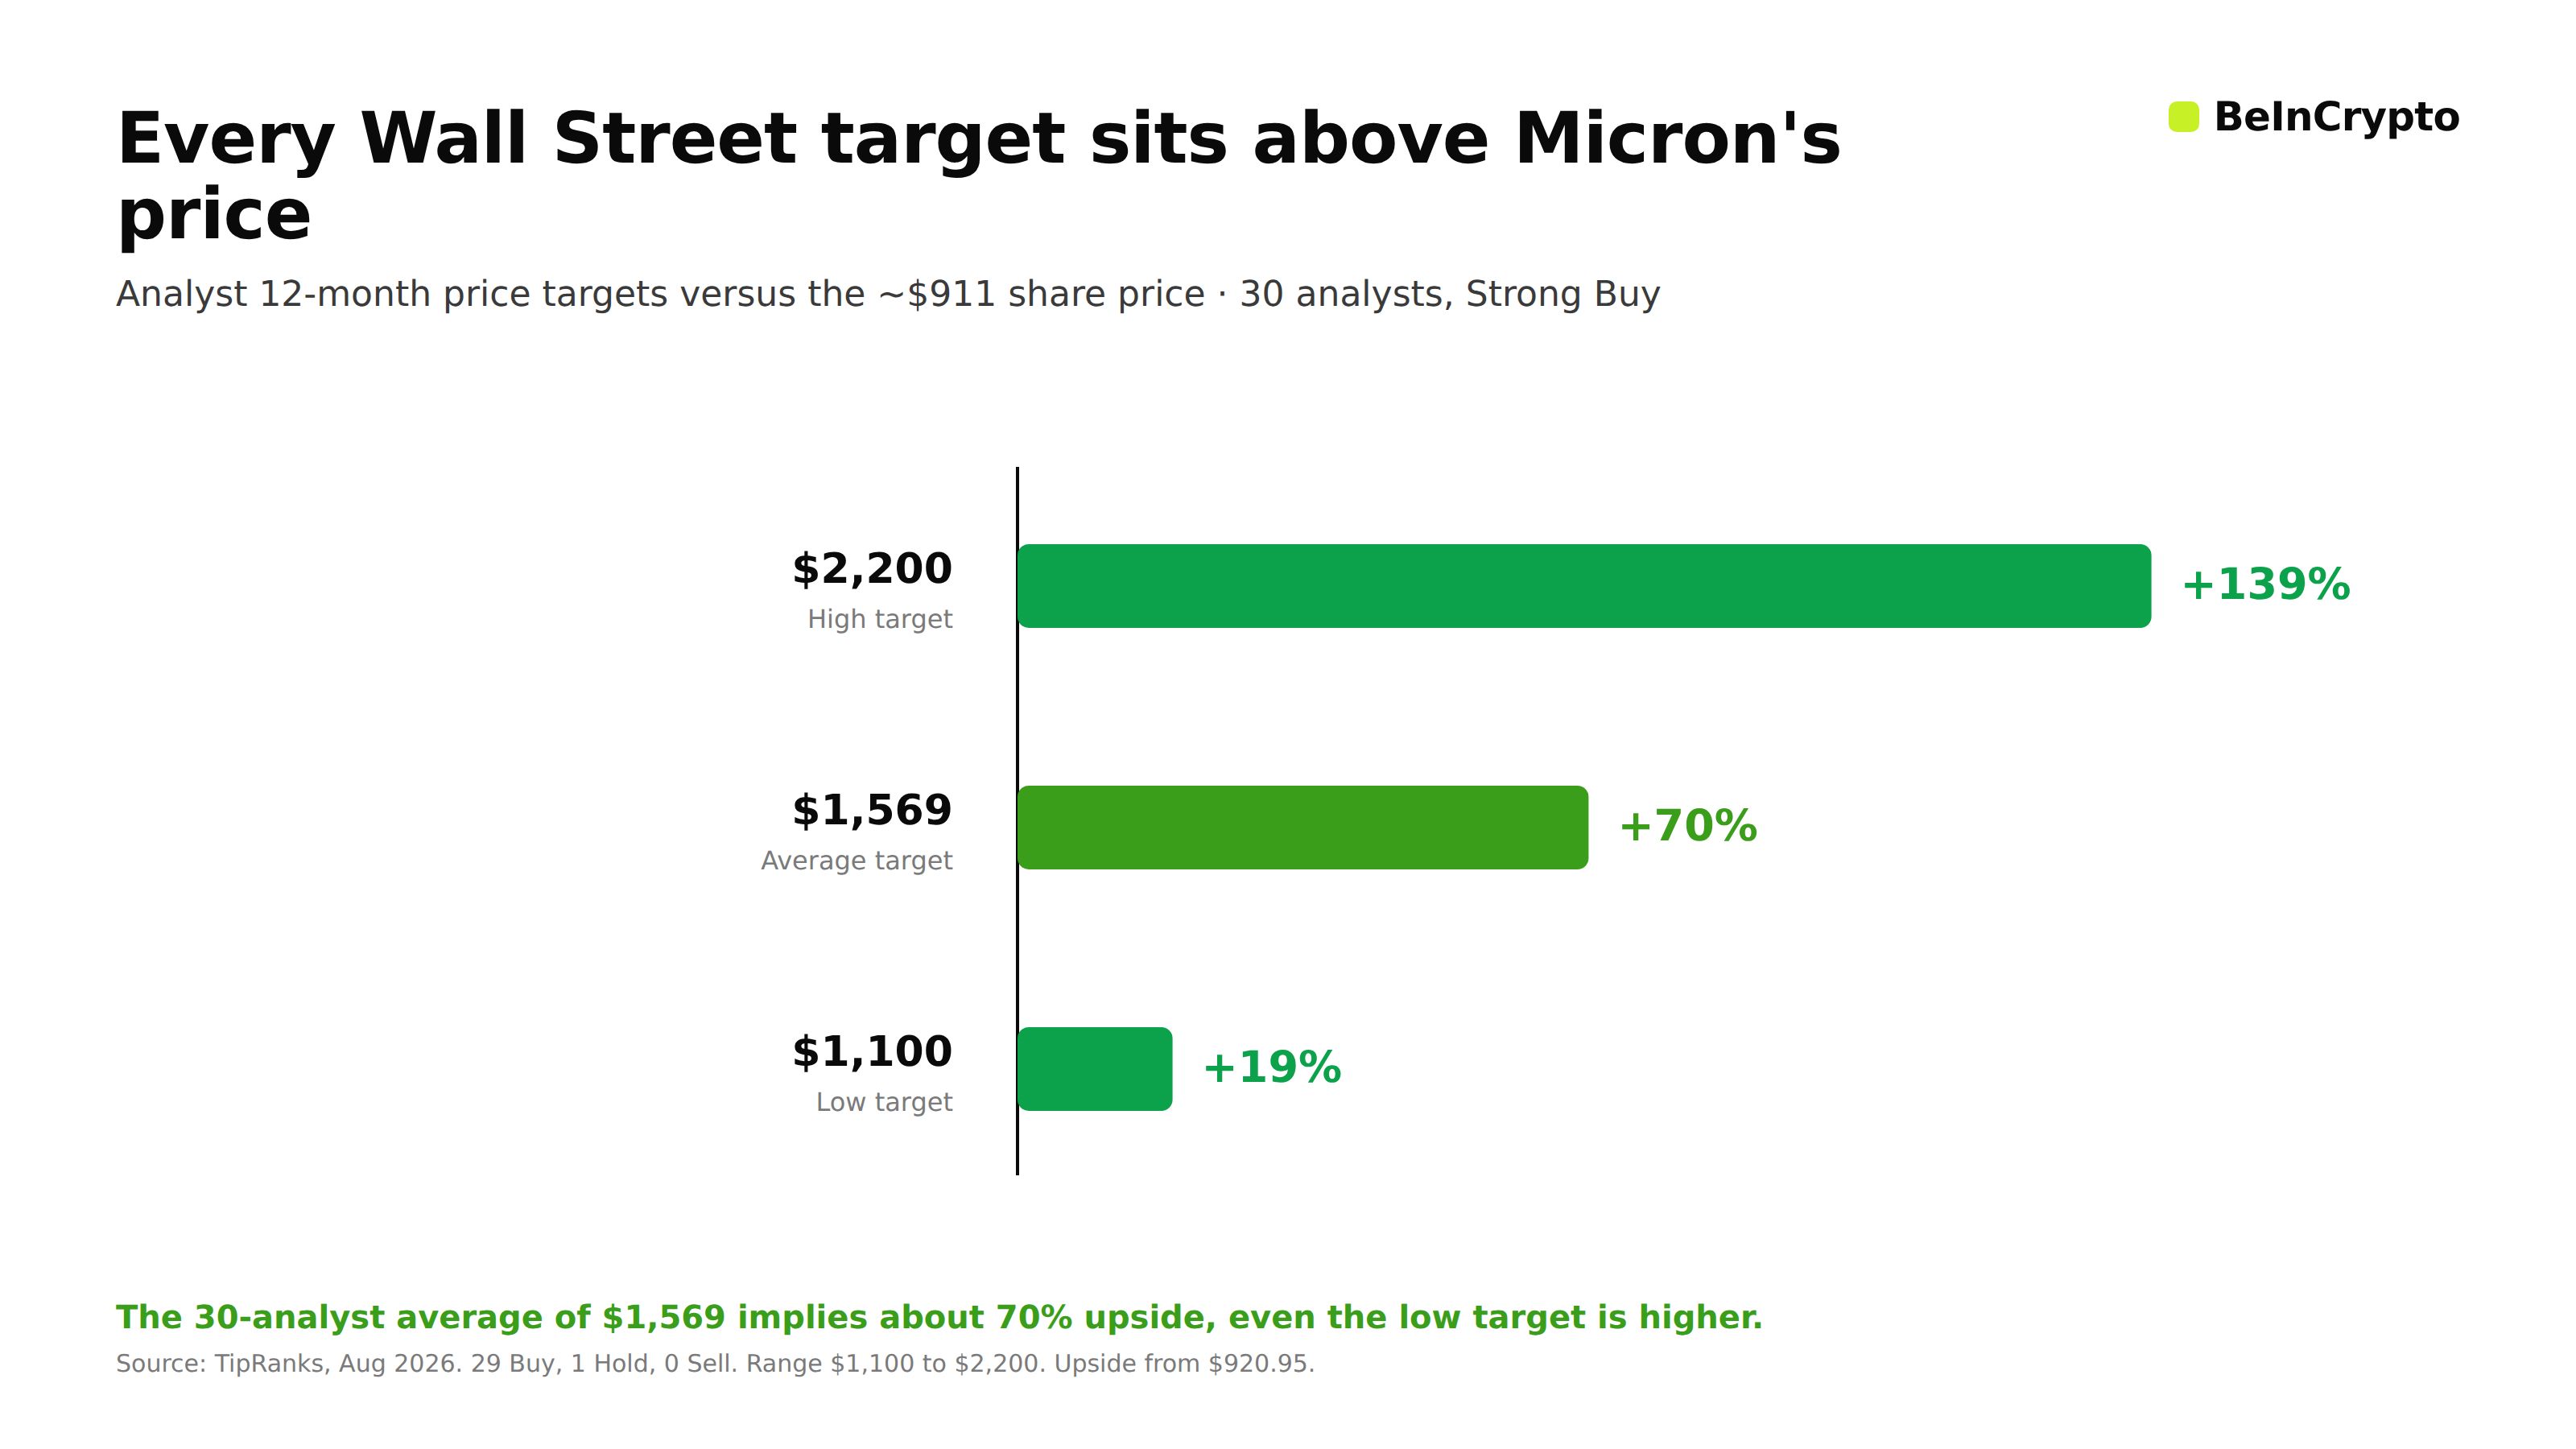 ウォール街のマイクロン目標株価 出典:BeInCrypto
ただし、この70%は平均値であり、保証ではない。目標値は1100ドルから2200ドルと幅がある。実際の論点は好調な業績がどれだけ長く続くか。その見極めは株価上昇の過程から始める必要がある。
マイクロン株が今年189%上昇した理由
業績が急拡大したためである。マイクロンは四半期売上高414億6000万ドルを発表。前年同期の93億ドルから大きく伸び、DRAM売上高は343%増加。
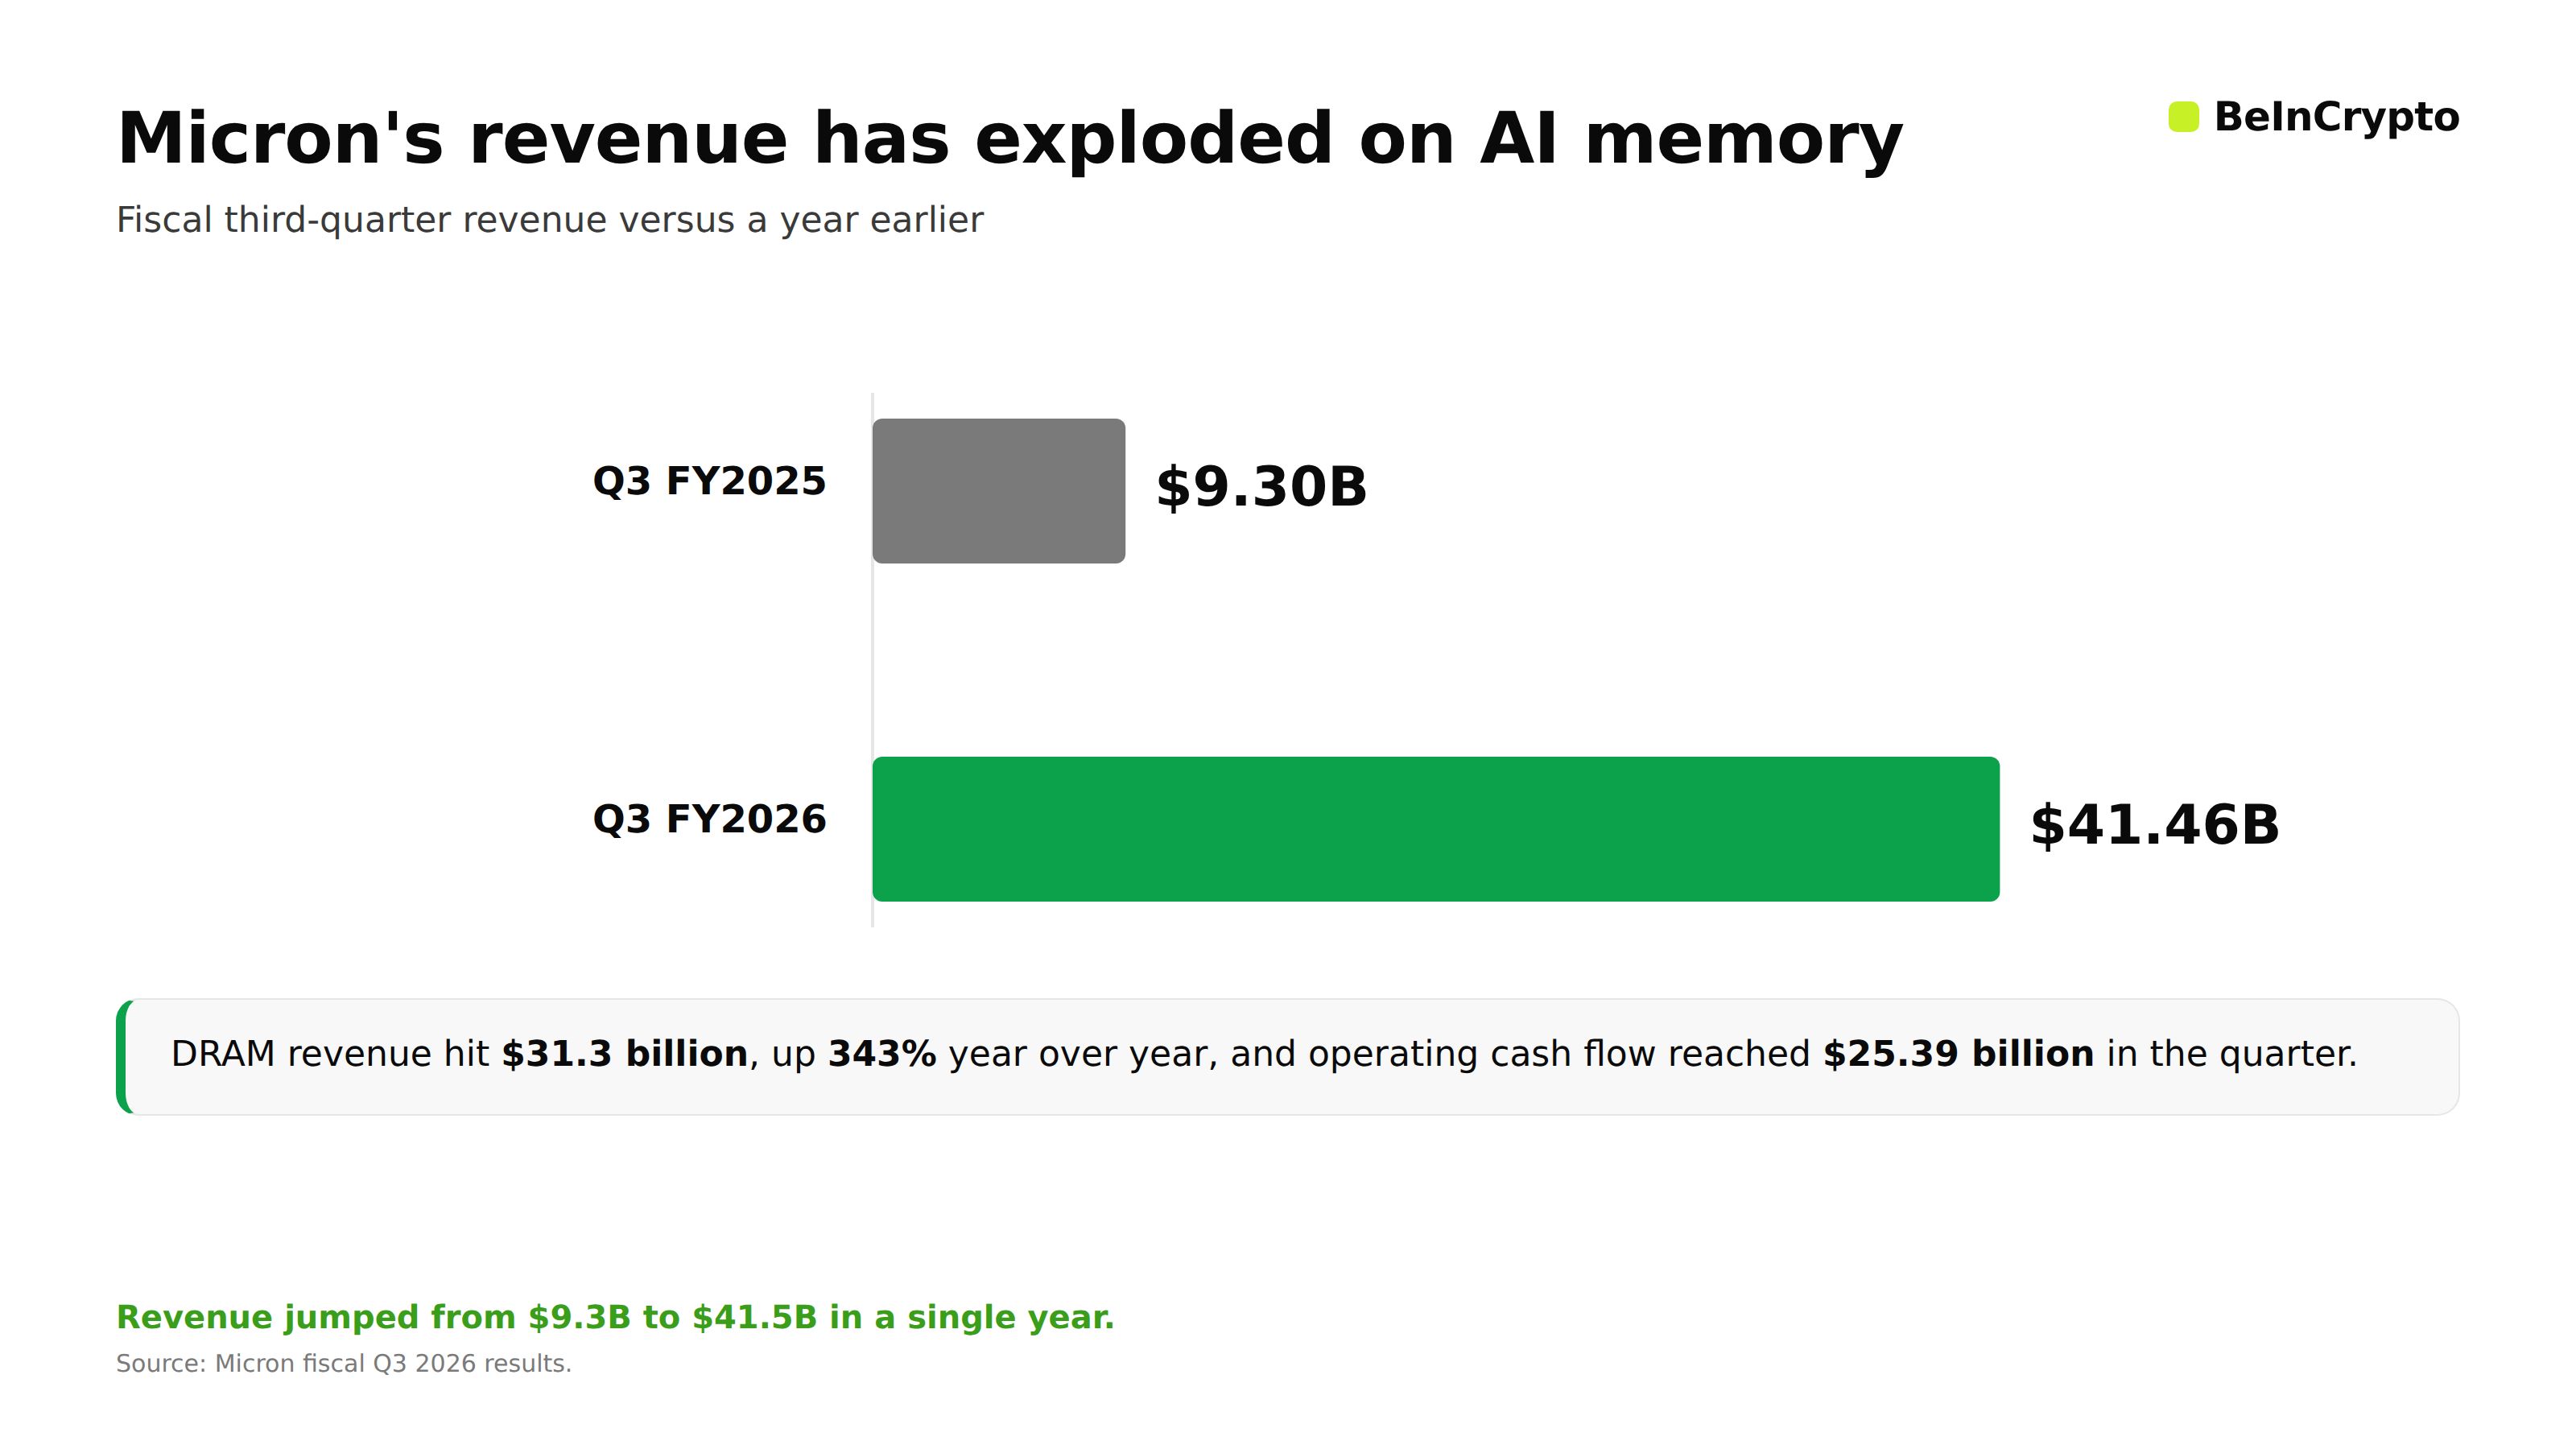 マイクロンの売上急拡大 出典:BeInCrypto
原因はAIである。AIサーバーは高帯域幅メモリが大量に必要であり、その製造が通常のメモリ設備も圧迫する。
 2026年のマイクロン 出典:BeInCrypto
供給不足で価格が上昇し、その価格上昇がマイクロンの利益拡大につながった。この流れが同社を1兆ドル超え企業に押し上げたが、現在は7月の高値より約14%下落している。
マイクロンのメモリブームは2027年以降も続くか
現時点では「続く」方向に傾いている。マイクロンはメモリ市況の逼迫が2027年を超えても継続すると見ており、業界では2027年分の供給枠もすでに多くが予約済みと報じられている。
Micron at Technology Leadership Forum 2026
— TheBigBerbowski (@TheBigBerbowski) August 12, 2026
Sumit Sadana:
"We have said that we do expect these very tight industry conditions to continue beyond calendar year 2027."
"Based on these increased signals of demand from our customers, we now expect that 2027 calendar year will be… pic.twitter.com/qme52INlmL
新工場の建設には数年を要するため、供給が短期で追いつくことは難しい。
In the memory super cycle, cleanroom space may become more constrained than technology itself. https://t.co/sDoIRNvfod
— TrendForce (@trendforce) February 26, 2026
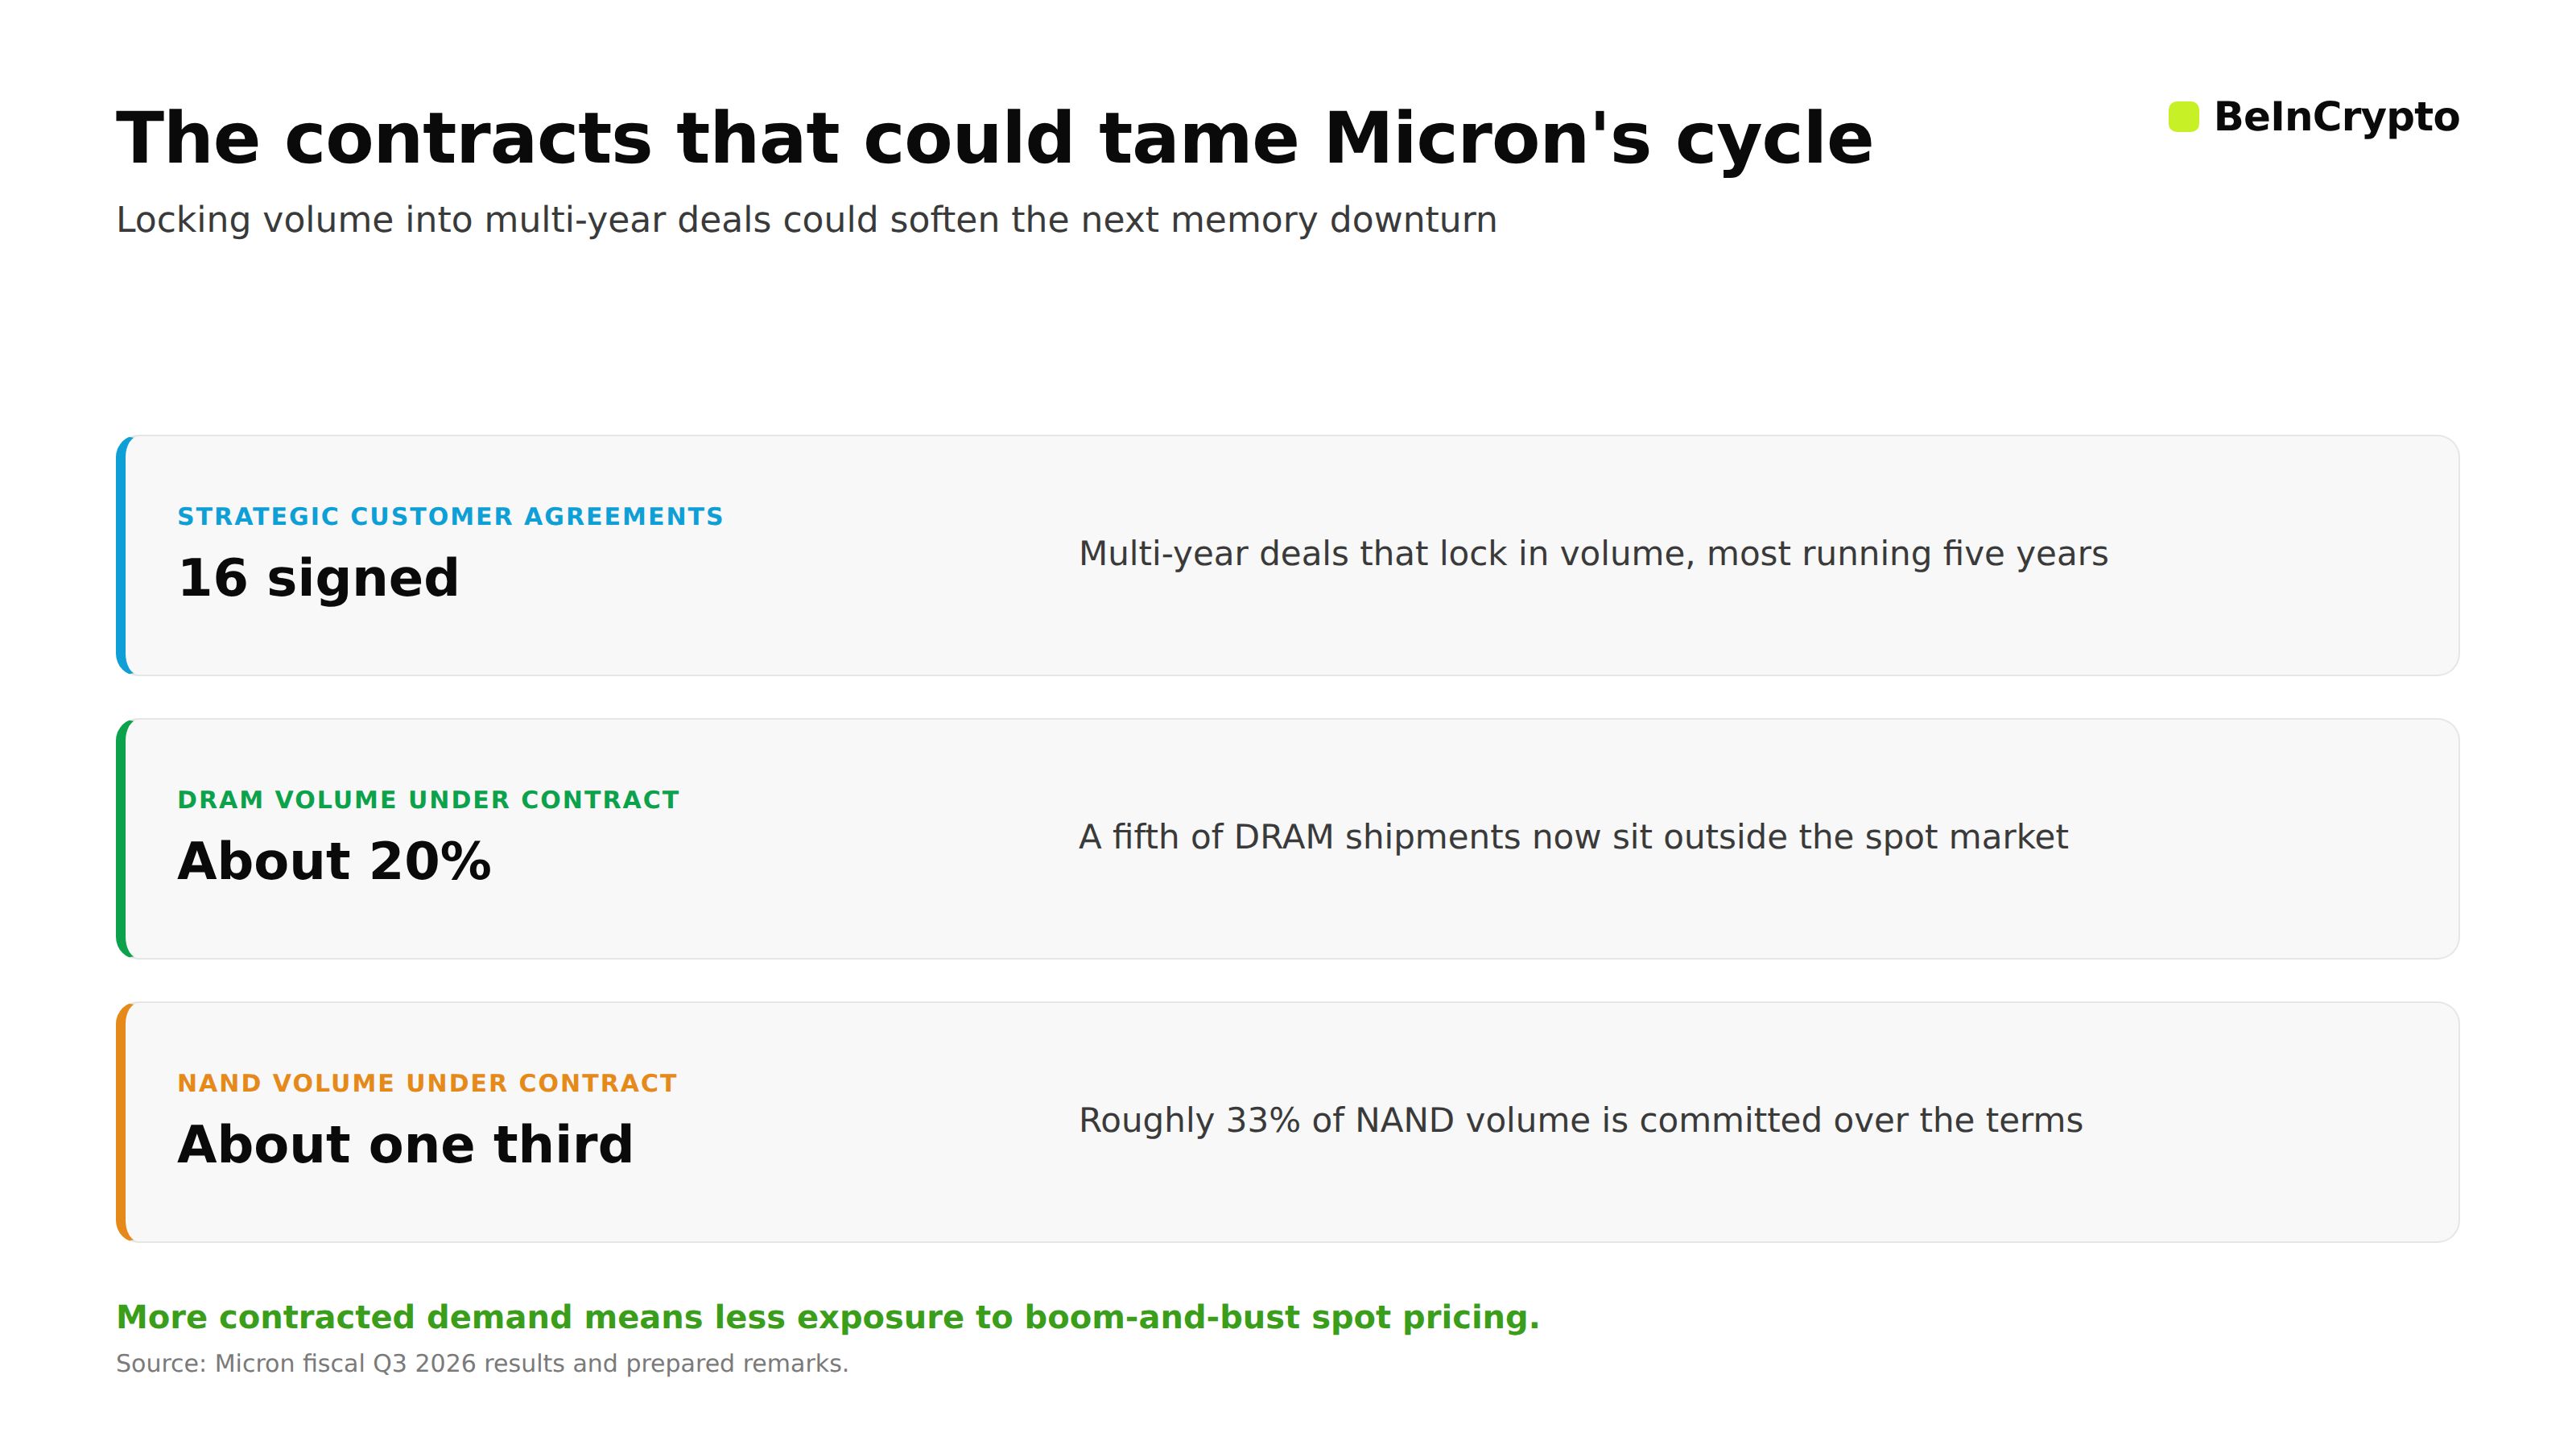
マイクロンは販売手法も見直している。顧客と16件の複数年契約を締結し、DRAMの約20%、NANDの3分の1をカバーするという。
 マイクロンの戦略的な顧客契約 出典:BeInCrypto
これにより売上の安定化が期待でき、従来のメモリ業界によくある景気の波を緩和できる可能性。
注:マイクロンのビジネスは従来、景気循環型だった。メモリが不足すれば価格は急騰し、供給増に転じれば価格暴落で業績も乱高下。そのため投資家は安定しない利益に高い評価を与えにくい。DRAMの約2割とNANDの3分の1を5年契約で固定することで、一定の売上が事前に保証される。現物価格の動きに左右されず、利益の安定化が進む。
なぜアナリストの見方は分かれるのか
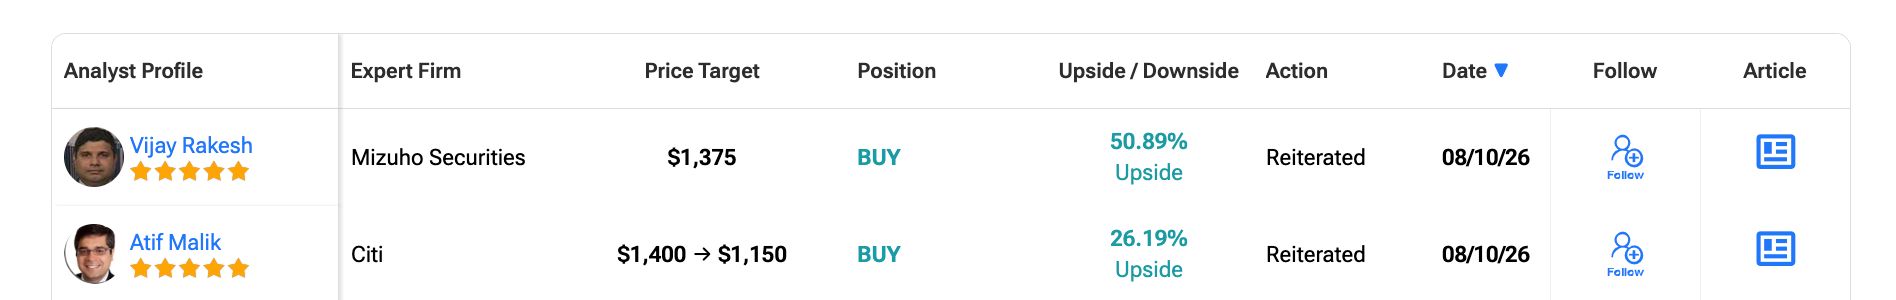
なぜなら、好調期がどれだけ続くかで意見が分かれているためだ。メリウスは2200ドルを見込む一方で、シティは8月10日に目標を1150ドルに引き下げ、利益率の縮小を警告した。
 分かれるアナリストの見解 TipRanks
静かな資金の動きも慎重さを増している。TipRanksは「買い」格付けにもかかわらずニュートラル評価を示しており、ヘッジファンドが保有株を削減し、インサイダーも売却を進めている。
 マイクロン株の注意点 TipRanks
要するに、アナリストは強気な発言を続けているが、実際のポジションは慎重で、最終的な判断はチャートに委ねられている。
マイクロン強気シナリオが崩れる場合とは
過去の循環サイクルへの回帰である。メモリーは常に好不況期の循環をたどる分野であり、マイクロンの競合他社も黙ってはいない。サムスンやSKハイニックスが生産拡大を急ぐ中、中国のCXMTも急速に増産し、差を縮めている。
さらに詳細なインサイトをご希望の場合は、編集者ハルシュ・ノタリヤが毎日お届けするニュースレターにご登録ください。こちら。
この競争の様子はチャートにも表れている。マイクロンはヘッドアンドショルダーズパターンを形成し、34%下落のリスクが示唆され、7月29日にネックラインが割れた。ただし733ドル付近で下支えされ、下抜けは否定され、すぐに買い戻しの動きとなった。
この反発は、7月下旬のバーンスタインによる強気な見解継続や、メモリー供給が2027年まで業界全体で埋まりつつあるとのレポートと時期を同じくしている。
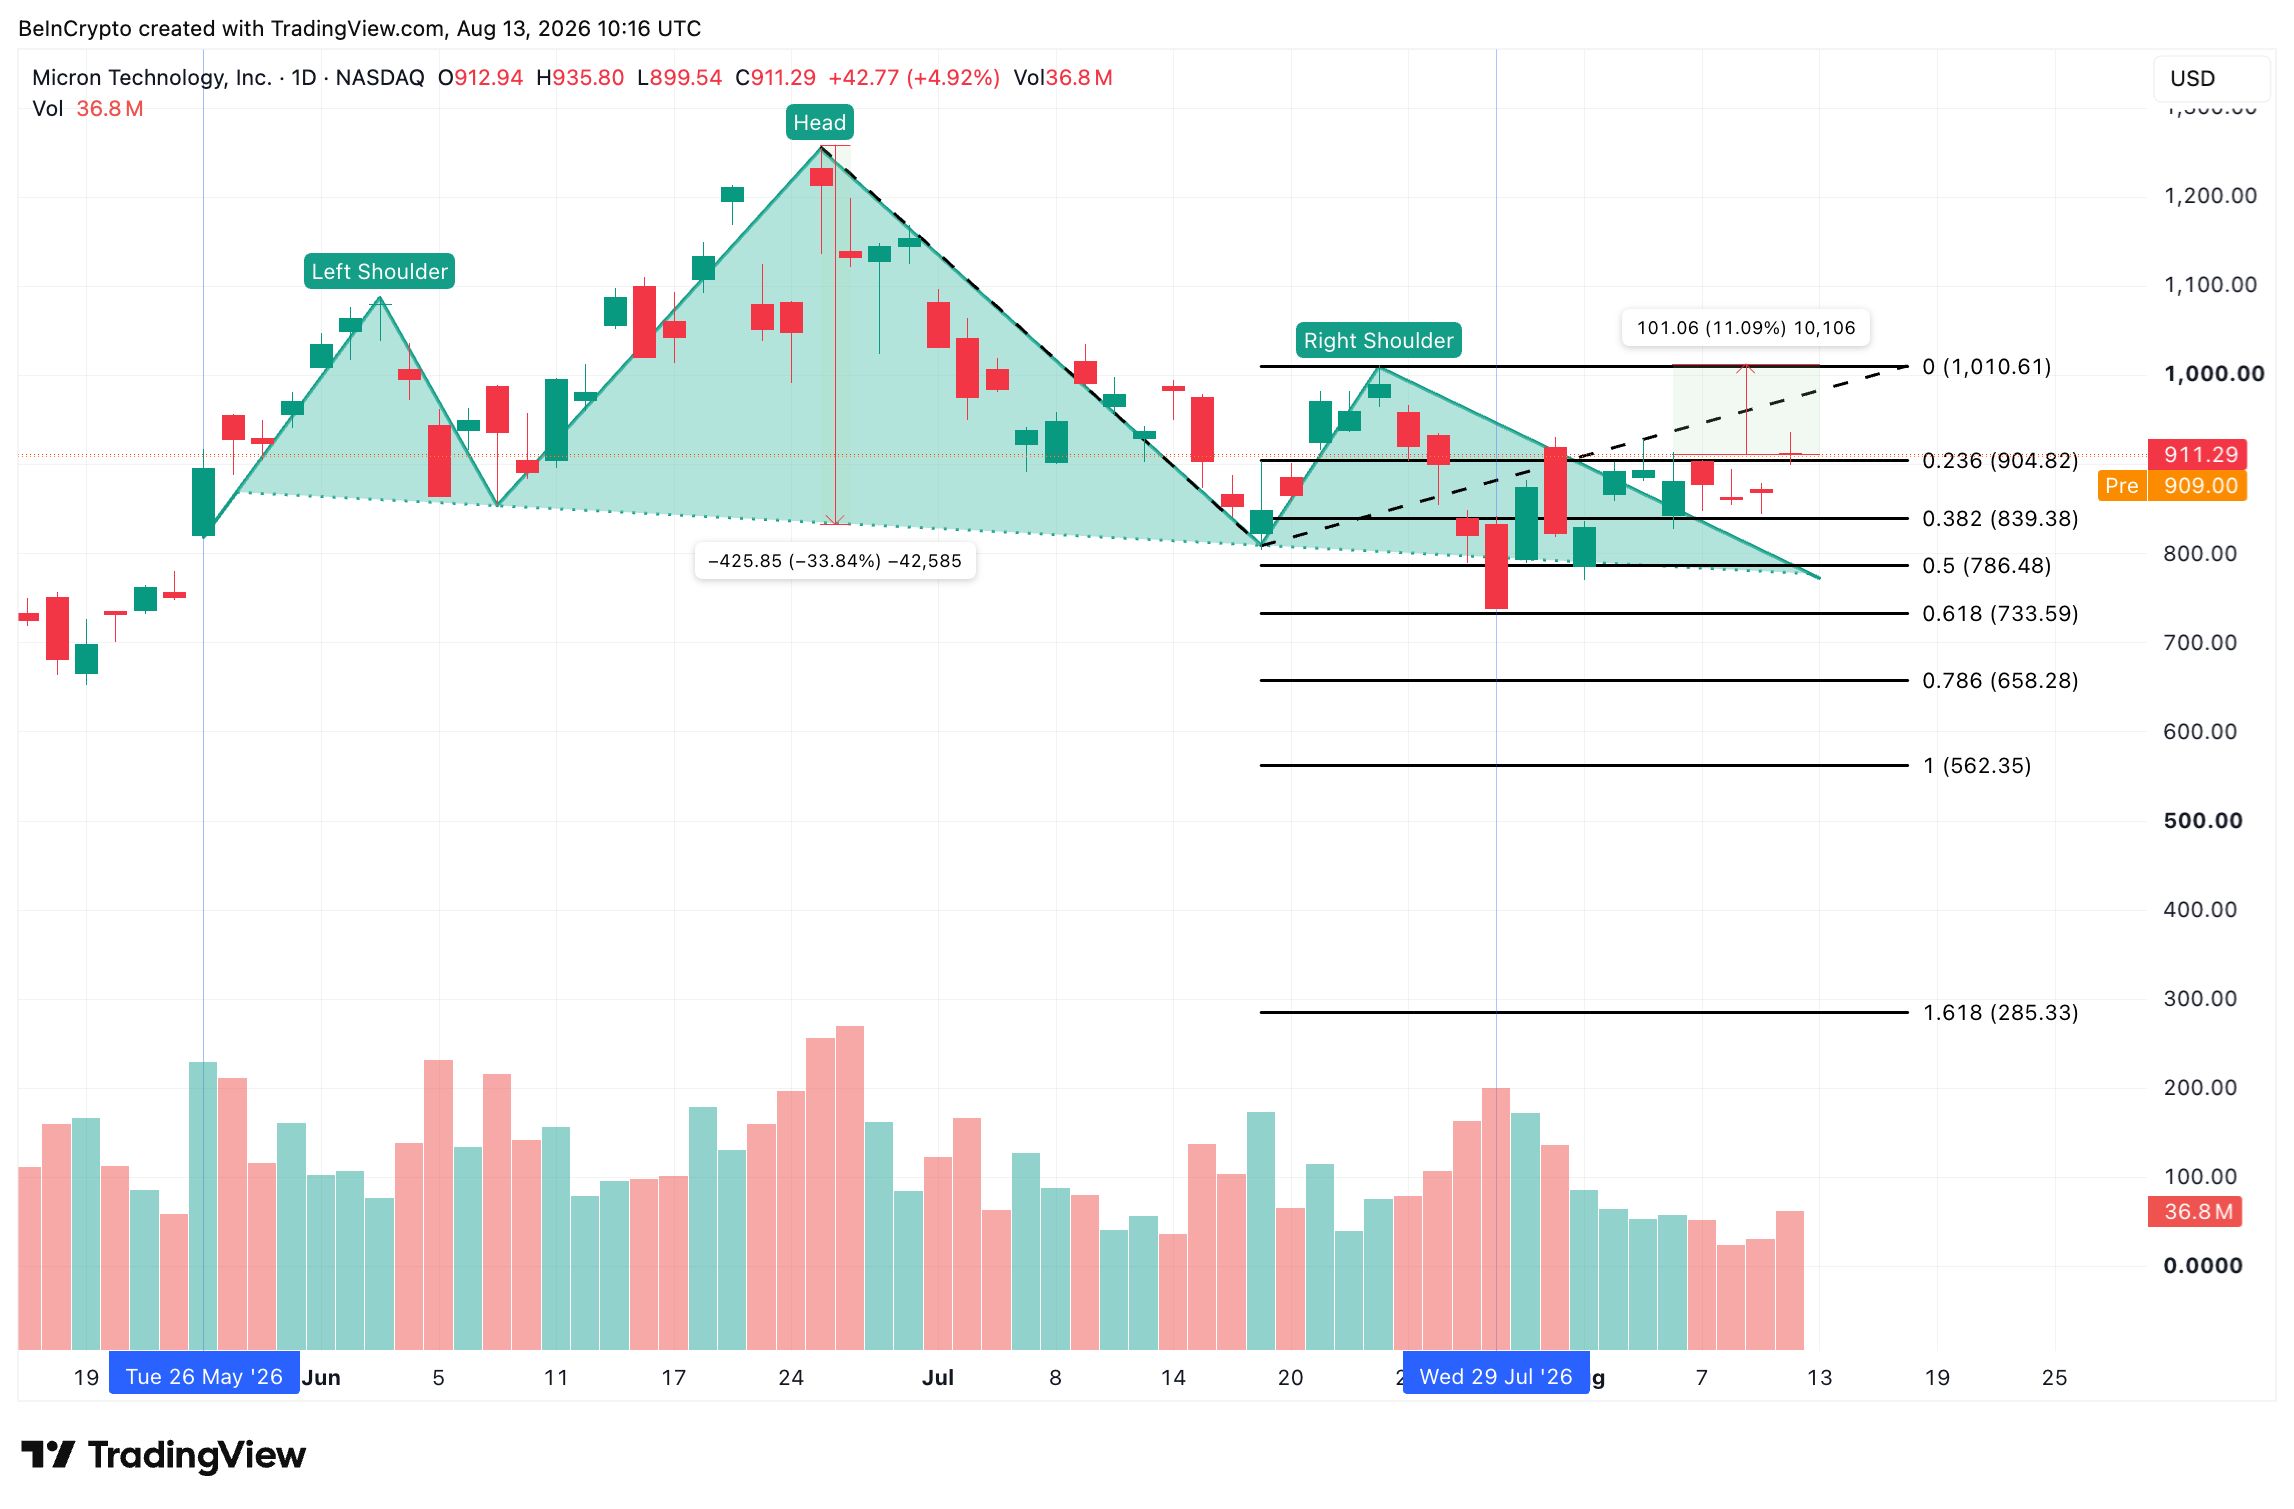 マイクロン価格分析 TradingView
マイクロンは今後、904ドルを維持できるかが回復継続のカギを握る。この水準を保てば、965ドルから1010ドル(1000ドル台)回復への道筋が開ける。一方で、下落時には839ドル、さらに786ドル(以前に割れたネックライン)が下支えラインとなる。当面904ドルが、1010ドル台への展開か786ドル割れへの下落かの分岐点である。
BeInCryptoアナリストの見解:多くの投資家が見落としているのは、マイクロンの本当の上昇余地は株価自体にあるのではないという点だ。サイクル型半導体企業から、安定収益モデルへの転換の可能性こそがポイントとなる。ウォール街の多くのアナリストは、この変化を織り込んで評価している。
jp.beincrypto.com でAnanda Banerjeeによるオリジナル記事 ウォール街、AIメモリ株に2027年最大70%上昇予想 を読む