

Una spirale del debito negli Stati Uniti sembra più vicina dato che i rendimenti dei Treasury decennali superano il 5% e i costi per interessi oltrepassano i 1.000 miliardi di dollari. Tuttavia, una crescita dell’8,5% prima dell’inflazione supera ancora il tasso medio sul debito, che è pari al 3,4%.
Il Bureau of Economic Analysis ha misurato questo 8,5% come ritmo annualizzato del secondo trimestre. Tuttavia, il tasso medio del 3,4% riflette in parte vecchi titoli di Stato, e TD Securities afferma che i costi maggiori si trasmetteranno progressivamente con la scadenza dei bond.
Perché rendimenti al 5% non hanno innescato una spirale del debito negli USA?
I rendimenti hanno raggiunto un massimo a 24 anni giovedì scorso, ma gli Stati Uniti non rifinanziano il proprio debito tutto in una volta. TD Securities stima che la scadenza media ponderata del debito, ovvero il tempo medio di rimborso, sia di circa 5,9 anni.
I bond, ad esclusione dei titoli a breve termine, hanno ancora una cedola media, ossia un tasso di interesse fisso, del 3,1%.
TD prevede per il 2026 costi per interessi fiscali pari a circa 1.100 miliardi di dollari. Guardando al futuro, prevede 1.400 miliardi di dollari nel 2027 e 1.600 miliardi di dollari nel 2029 se i rendimenti dovessero restare su questi livelli.
Inoltre, il Congressional Budget Office prevede che il debito pubblico raggiungerà circa il 101% del prodotto interno lordo (PIL) durante l’anno fiscale 2026.
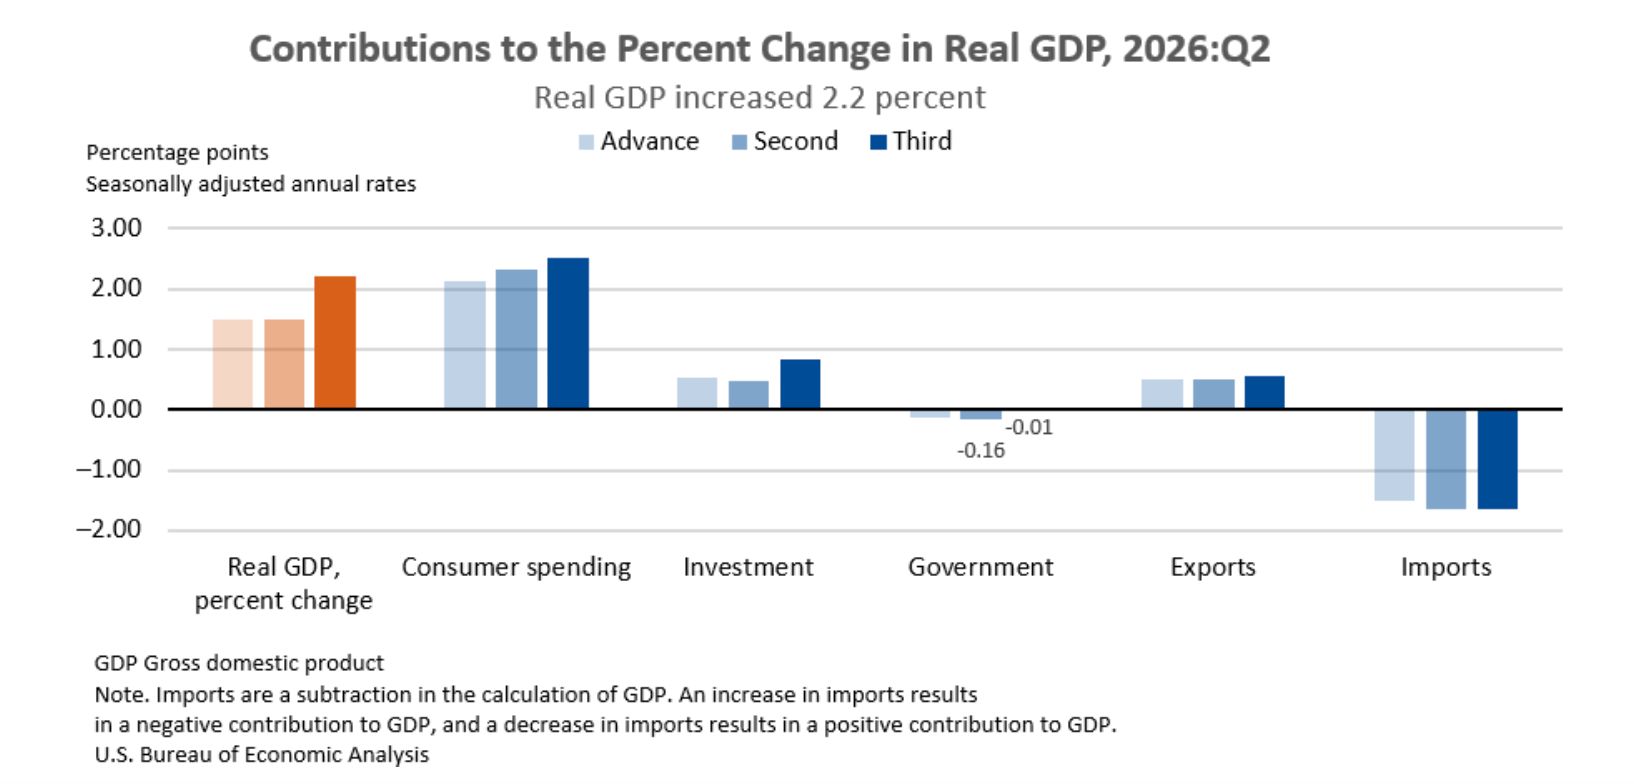 La spesa dei consumatori ha aggiunto circa 2,5 punti alla crescita reale del PIL nel secondo trimestre, mentre le importazioni hanno sottratto circa 1,6 punti. Fonte: US Bureau of Economic Analysis
"Un’apocalisse fiscale non è ancora arrivata."
Gennadiy Goldberg e Molly Brooks, strategist di TD Securities, in una nota citata dalla CNBC
Cosa potrebbe peggiorare il quadro per Washington?
TD collega l’aumento dei rendimenti in parte a una crescita economica più forte, a futuri aumenti dei tassi da parte della Federal Reserve e ai prezzi del petrolio più elevati. In modo simile, Ian Lyngen, responsabile della strategia sui tassi USA di BMO Capital Markets, indica come motivazioni una crescita reale e attesa più robusta.
Matthew Reese, responsabile delle strategie globali sui bond presso L&G Asset Management, avverte che il ciclo peggiora quando la crescita nominale si riduce. Tuttavia, osserva che il Giappone ha evitato una crisi nonostante un debito più pesante e una crescita debole.
L’indagine di BMO indica che il settore immobiliare è il candidato più probabile tra le prime vittime dei tassi reali più alti, con il 42%, davanti alle azioni (26%). Al contrario, solo l’1% ha indicato il mercato del lavoro.
Nel frattempo, l’Hang Seng Index di Hong Kong ha perso fino al 3% venerdì, importando i rendimenti americani tramite l’aggancio valutario.
La tenuta sembra quindi dipendere dalla crescita. Secondo Lyngen, l’unico vero freno duraturo ai rendimenti è la chiara evidenza che l’economia o gli asset rischiosi cedano.
Leggi la storia originale Crescita dell'8,5% contro interesse del 3,4%, la matematica che tiene sotto controllo la spirale del debito USA di Darryn Pollock su it.beincrypto.com