

Les détenteurs en Italie, au Portugal et à Singapour possèdent chacun une part plus importante de la valeur des bons du Trésor américain tokenisés géolocalisés que les détenteurs américains, selon Chainalysis. Les États-Unis arrivent en quatrième position avec 10,5 %.
Son rapport 2026 sur l'Amérique du Nord avance que les acheteurs étrangers de stablecoins et de bons du Trésor tokenisés contribuent à la demande de dette américaine.
Un accès pour les investisseurs particuliers à un marché réservé aux institutionnels
La dette du Trésor tokenisée a augmenté de 125 % au cours des 12 mois se terminant le 1er juillet 2026, passant de 6,86 milliards à 15,42 milliards de dollars. La dette gouvernementale américaine est le plus grand actif réel (RWA) on-chain, représentant 42,8 % de toute la valeur RWA tokenisée. Le fonds BUIDL de BlackRock a retrouvé la première place parmi ces produits fin août.
La majorité de la valeur géolocalisée se situe en dehors des États-Unis. Les détenteurs en Italie représentent 29,9 %, suivis du Portugal avec 18,8 % et de Singapour avec 18,2 %.
Les détenteurs japonais constituent 16,4 % des porteurs géolocalisés, soit le chiffre le plus élevé de tous les pays, mais ne détiennent que 0,4 % de la valeur. Chainalysis indique qu'un petit groupe de gros détenteurs étrangers domine le marché, tandis qu'une base d'investisseurs particuliers plus large construit des positions plus modestes.
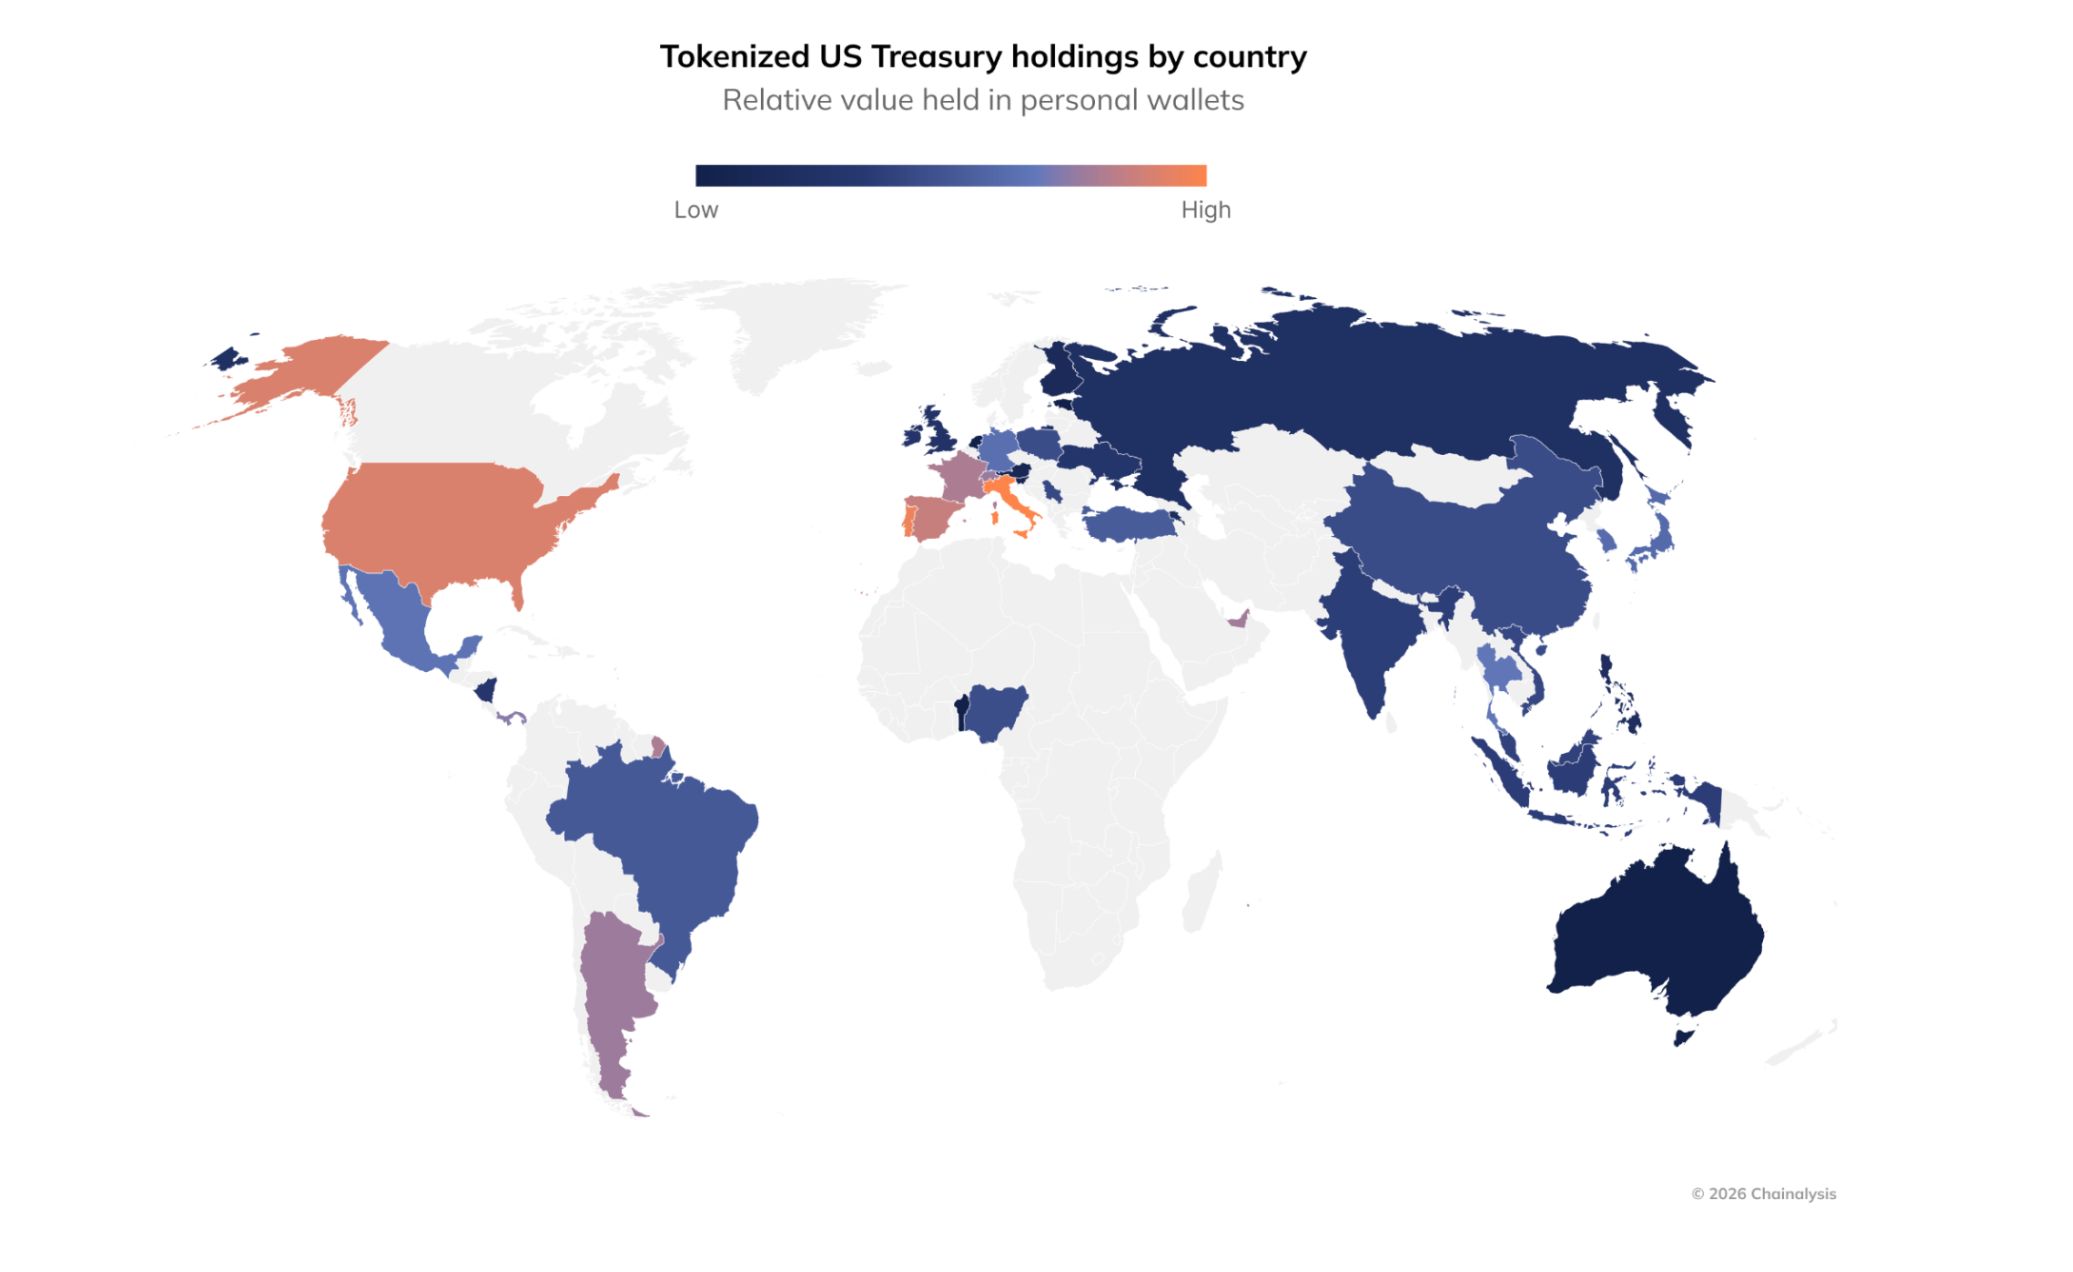 Détention de bons du Trésor tokenisés par pays. Source : Chainalysis
La tokenisation réduit le montant d'investissement minimum et supprime la nécessité de disposer d'un compte chez un courtier américain, selon le rapport. Cela permet ainsi à des investisseurs particuliers à Lisbonne ou à Singapour d'accéder directement à un instrument réservé aux institutionnels, ajoute le rapport.
Selon le rapport, ces acquéreurs ont tendance à conserver les bons du Trésor tokenisés plutôt que de les utiliser comme collatéral. Les activités de prêt sur bons du Trésor ont reculé de 23 % durant la période, la seule catégorie de prêt sur RWA à enregistrer une baisse.
« Un détenteur en dehors des États-Unis qui achète un produit de bons du Trésor tokenisé crée de la demande pour la dette du gouvernement américain plutôt que pour la dette de son propre pays », ajoute Chainalysis.
Suivez-nous sur X pour recevoir toute l'actualité en temps réel
Le dollar numérique suit la même trajectoire
Les stablecoins ouvrent un second canal pour cette demande étrangère. Les jetons émis par des sociétés américaines sont largement adossés à des bons du Trésor américain à court terme. Par conséquent, le rachat de stablecoins dollar à l’étranger stimule aussi la demande pour cette dette, note le rapport.
Les jetons adossés au dollar dominent également le marché. Ils représentent 99,1 % du volume d'ordres sur stablecoin, tandis que les stablecoins adossés à l’euro n’affichent qu’une part de 0,45 %. Les jetons euro restent à la traîne, même après que la réglementation Markets in Crypto-Assets (MiCA) de l’UE a amélioré la situation pour les émetteurs européens.
L’USD Coin (USDC) de Circle illustre bien cette ampleur. L’émetteur américain a déclaré 73,3 milliards de dollars USDC en circulation à la fin du trimestre, soit une hausse de 19 % en un an.
Cette préférence pour les jetons dollar se retrouve aussi au Canada. En juin 2026, les stablecoins représentaient 44 % du volume d’ordres en dollars canadiens, contre 30 % un an auparavant. L’USDC occupait la première place, tandis que les stablecoins adossés au dollar canadien restaient très peu échangés.
Pour Morva Rohani, directrice exécutive du Canadian Web3 Council, ce déplacement se fait au détriment du Canada. Selon elle, l’achat de stablecoins dollar stimule la demande de dette américaine, alors même que la dette canadienne aurait pu profiter de cet intérêt.
« C’est une tendance que les décideurs politiques canadiens suivent de très près », souligne Rohani.
Ottawa a posé les bases pour des alternatives locales. Le Canada’s Stablecoin Act a reçu la sanction royale le 26 mars 2026, ouvrant la voie aux jetons adossés au dollar canadien. Toutefois, la mise en œuvre complète du dispositif dépend encore des règlements d’application.
Pour l’instant, les stablecoins canadiens restent très modestes face à leurs équivalents adossés au dollar américain. Selon Chainalysis, il faudra qu’ils soient adoptés par le marché, et pas seulement introduits par des lois, pour rattraper leur retard.
Abonnez-vous à notre chaîne YouTube pour retrouver toutes les analyses de nos experts et journalistes
https://youtu.be/TL9qy39hvwcLisez l’article original Les plus grands acheteurs de la dette américaine on-chain ne sont pas ceux que l’on croit par Kamina Bashir sur fr.beincrypto.com