

Her yerde aynı manşet: Finans dünyasında yapay zekâ ajan’larının hâkimiyetine hazır olun! Panel’lerde ve medyada sıkça dile getirilen bu anlatı, ajansal AI’ların yakında finansı ele alıp bizim adımıza ciddi paralar harcayacağı yönünde.
AWS, Cloudflare, Chainalysis ve Zoomex iş birliğiyle hazırlanan yeni BeInCrypto Intelligence raporu, özerk finansın vaadi ile makinelerin gerçekte parayla yaptıkları arasında ciddi bir uçurum olduğunu gözler önüne seriyor.
The State of AI Agent Payments 2026 başlıklı rapor, yapılan gerçek ödemeleri ve AI finans araçlarının kullanımını inceliyor. Sonuçlar ise hype’ın ötesine geçiyor:
Örneklenen x402 ödeme işlemlerinin %90,8’i 1 cent’in altındaydı. 35 günlük süreçte incelenen 6,4 milyon işlemin toplam hacmi ise sadece 119.947 dolar oldu. İşlemler çoğunlukla API erişimi, hesaplama gücü ve otomatik veri taleplerini içeriyor. Kurumların hazır olması, mikro ödemelerin çok gerisinde. Raporun 100 puanlık değerlendirme sisteminde mikro ödemeler 60,7 puana ulaşırken, kurumsal finans süreçleri ancak 12,0 puan alabildi. Finansal kararların çoğu hâlâ insanlarda. İncelenen 19 AI aracından 14’ü önceden belirlenen harcama veya trading limitleriyle çalışıyor. AI etiketli arayüzler, Hyperliquid’in toplam trading hacminin %0,55’inden azını oluştururken Zoomex’te işlem onayı için insan müdahalesi şart.12 kurumsal iş akışının sadece 6’sı yetkilendirilmiş sınırlar dâhilinde ödeme başlatabiliyor veya sonlandırabiliyor. Şirketlerin AI ajan’lara gerçekten büyük meblağları emanet edip etmeyeceği ise belirsiz.
BeInCrypto, mikro ödemeler ile ciddi sermaye arasında neler engel diye üç sektör liderine sordu.
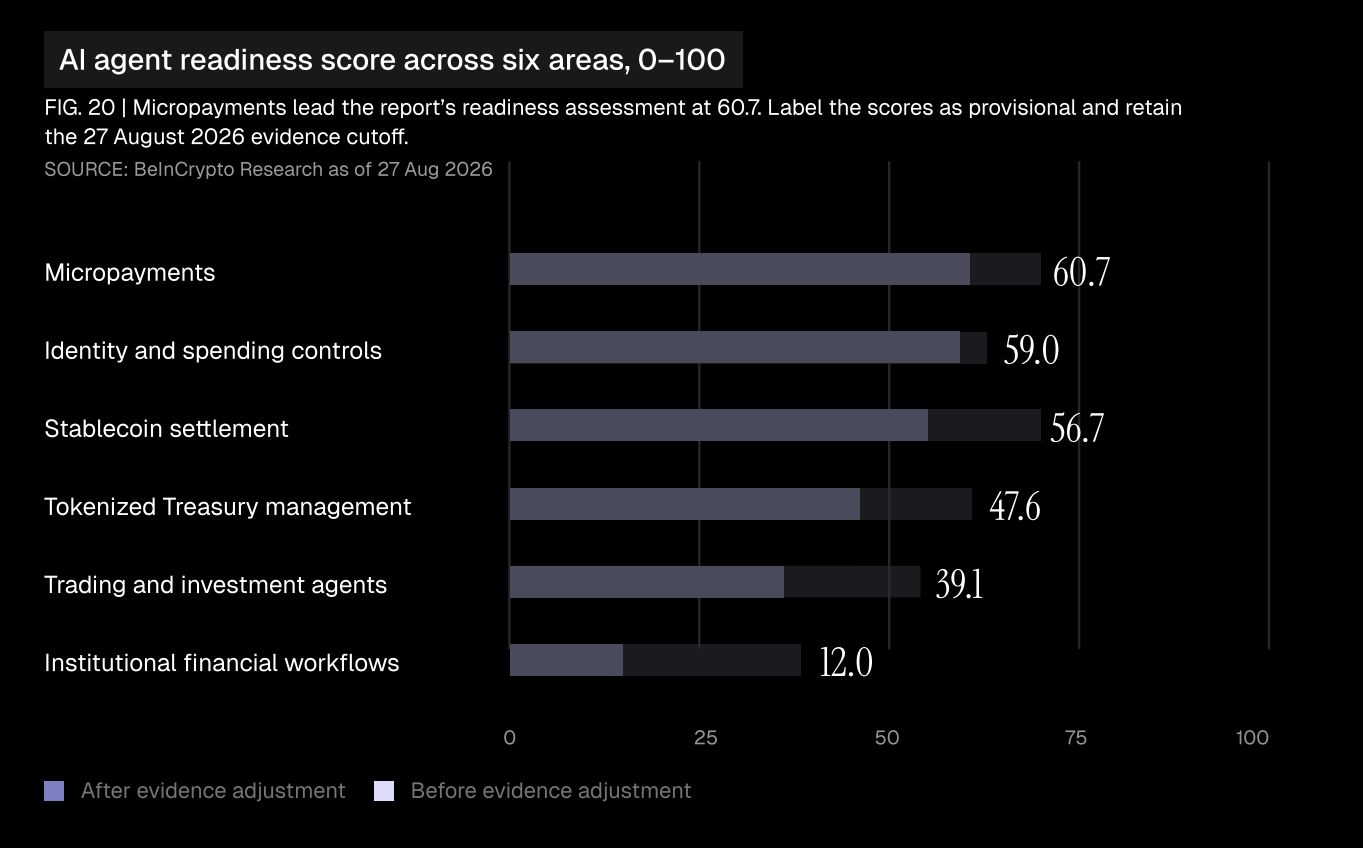 Farklı Finansal Kullanım Alanlarında AI Ajan Ödemelerine Hazırlık. Kaynak: BeInCrypto Research
Yüksek Tutarlar İçin Daha Güvenli Saklama Gerek
Marcel Robert Harmann, THORWallet’ın kurucusu ve CEO’su, önümüzdeki 12 ayda daha fazla ajansal trading bekliyor. Hyperliquid gibi platform’lar şimdiden otomatik işlem için API sağlıyor. Fakat asıl mesele fonların kontrolü.
‘Veri ya da hesaplama için ödeme yapan mikro işlemler, toplam işlem sayısında baskın olmaya devam edecek. Gerçek trading ajan’lar tarafından yapıldıkça, işlem hacmi de muhtemelen artacaktır.’ dedi.
Harmann, AI ajan’ın cüzdana sınırsız erişim riskini azaltmak için threshold imzalar yöntemini öne çıkarıyor. Yani tek bir anahtar yerine, ödemeler farklı katılımcıların ayrı onaylarını şart koşuyor; biri de işlemin politika uygunluğunu denetliyor.
‘Threshold imza ile ajan bir anahtar payını elinde tutarken, bağımsız bir politika onaylayıcısı ikinci anahtara sahip olur. Böylece iş akışlarımızı yeni düzene uyarlayabiliriz.’ ifadelerini kullandı.
Böylece ajan’lar yüksek meblağlı transferleri başlatabilirken, parayı tek başlarına taşıma yetkisine sahip olmazlar.
Harmann, işlem sayısı arttıkça düzenleyicilerin de otomatik gözetleme sistemlerine yöneleceğini düşünüyor. ‘Her makine işlemi tek tek kontrol edilemez’ diyen Harmann’a göre, gözetim sistemleri, şüpheli hareketleri aynı hızda yakalamalı ve son kararı insanlarda bırakmalı.
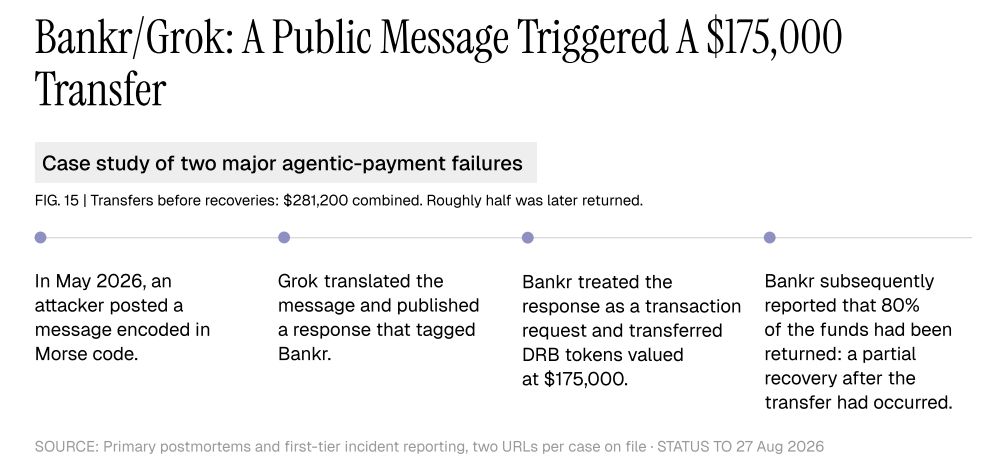 AI Ajan’ların Finansal Erişim Riski. Kaynak: BeInCrypto Research
Finansal Sistemi Baştan Yaratmak Şart mı?
ZeruAI kurucusu ve CEO’su Ashutosh Sahoo ise sorunun saklamadan çok daha derinlerde olduğunu vurguluyor.
‘Mikro ödemeler dışında anlamlı bir sıçrama yaşanacağını sanmıyorum; çünkü bunu başarmak için önce AI’ya uygun finansal sistemler kurmamız gerekiyor. Mevcut banka altyapısı, uyumluluk framework’leri ve sorumluluk modelleri insanlar ile kurumlara göre tasarlandı, özerk ekonomik aktörlere göre değil.’ dedi.
Bugün ajan’lar genellikle belirli harcama limitleri, trading yetkileri ve acil durum durdurma mekanizmaları ile çalışıyor. Sahoo, bu yapıların gerçek finansal bağımsızlıktan çok, denetimli otomasyon olduğunu düşünüyor.
‘Kritik eşik noktasına, ajan’ları insan finansal altyapısına uydurmayı bırakıp doğrudan onların yeteneklerine göre yeni finansal sistemler tasarladığımızda ulaşacağız.’ diye belirtti.
Bu yaklaşım, uyumluluğun nasıl işlediğini de değiştirirdi. Ödemelerden sonra yapılan kontroller yerine, harcama yetkileri ve risk kuralları sistemin protokolleriyle doğrudan uygulanırdı.
‘Kod hukuk ise finansal düzenlemelerin büyük kısmı protokol seviyesinde, geriye dönük denetim olmadan uygulanabilir’ dedi.
Ancak bu durum ciddi soruları gündeme getiriyor: Kuralları kim yazacak, kim değiştirecek? Sahoo ayrıca, makinelerin tasarladığı finansal sistemlerin bir noktadan sonra insanlar için çok karmaşık hale gelebileceğiyle ilgili endişeli. Her ne kadar kararları tutarlı gibi görünse de anlaşılması zorlaşabilir.
Her Kuralı Uygulasa Bile Ajan Kaybettirebilir
HumanWrite Technologies’in kurucusu ve CEO’su Tamara Frater, gelişimin sektörde dengesiz olacağı görüşünde. Hesaplama gücü satın almak kolay; fakat yatırım kararı almak çok daha riskli.
‘Önümüzdeki 12 ayda daha fazla deneysel uygulama görebiliriz ancak piyasa, küçük ödemelerden doğrudan tam anlamıyla özerk finansal kararlara atlamaz’ dedi.
Frater, izin verilen sınırlar içinde yapılan hatalardan özellikle endişeli. Yani, sistem harcama limitlerine sadık kalsada yanıltıcı bir komut yüzünden veya yanlış kişiye para göndererek hatalı işlemlere yol açabilir.
‘En büyük endişe, bir ajanın yetkilendirildiği izinler dahilinde çalışırken bile yanlış bir karar verebilmesi. Harcama limitleri pozisyonu azaltıyor ancak alıcının, talimatın veya temel bilginin doğru olduğunu garanti etmiyor.’ dedi.
Rapor, kurtarmalar öncesinde saldırganların kontrolündeki cüzdan’lara toplam 281.200 dolar gönderilen iki olaya yer veriyor. Bu örnekler, bir makinenin ne kadar harcama yapabileceğinin sınırlandırılmasının, kime güvenileceği sorusunu çözmediğini açıkça gösteriyor.
Frater, finans kuruluşları ve düzenleyicilerin, otomatik işlemler çoğaldıkça şüpheli hareketleri tespit etmek için yapay zekayı kullanacağını düşünüyor. Ancak kararların izinin tamamen sorumlu kişilere kadar sürülebilir olmasını istiyor.
‘Zorluk, denetimi hızlandırırken sorumluluğun izini sürmeyi zorlaştırmamak olacak.’ dedi.
Sıradaki Sınav: Gerçek Sermaye Testi!
Üç yönetici, yapay zekalı ödemelerin nasıl olgunlaşacağı konusunda farklı düşünüyor. Harmann cüzdan güvenliğine odaklanıyor. Sahoo, otonom ajanlar etrafında tasarlanmış finansal sistemler istiyor. Frater ise yetkilendirilmiş ama hatalı işlemlerin riskini ön plana çıkarıyor.
Ortak nokta ise şu: Bir işlemi gerçekleştirmekle, finansal bir karar alma konusunda güvenilir olmak arasında önemli farklar var.
Yatırımcılar için, işlem sayıları benimsenmeyi gösteren zayıf bir ölçüt. Asıl sınav, istikrarlı ticari ödeme hacmi ve şirketlerin ajan’lara insan müdahalesi olmaksızın ne kadar güvendiği.
Şimdilik, ajana dayalı ilk ödeme dalgası makinelerin zincir üstünde kuruşluk ödemeleri yapabildiğini kanıtlıyor. Sonraki aşamada ise şirketlerin bu makinelere ciddi paraları emanet edip etmeyeceği test edilecek.
Orijinal Yapay Zeka Agent Ekonomisinde Gerçek Büyüme Var mı: 6,4 Milyon Ödeme Farklı Konuşuyor hikayesini Brian McGleenon tarafından tr.beincrypto.com ’da okuyun