

L’economia mondiale sta entrando in un periodo pericoloso, ma un crollo in stile Grande Depressione resta ancora una possibilità remota.
Un prolungato rallentamento economico, ulteriori correzioni dei mercati azionari e una potenziale recessione in alcune delle principali economie sono rischi molto più credibili.
Ciò che preoccupa maggiormente è una combinazione di problemi che si sviluppano contemporaneamente.
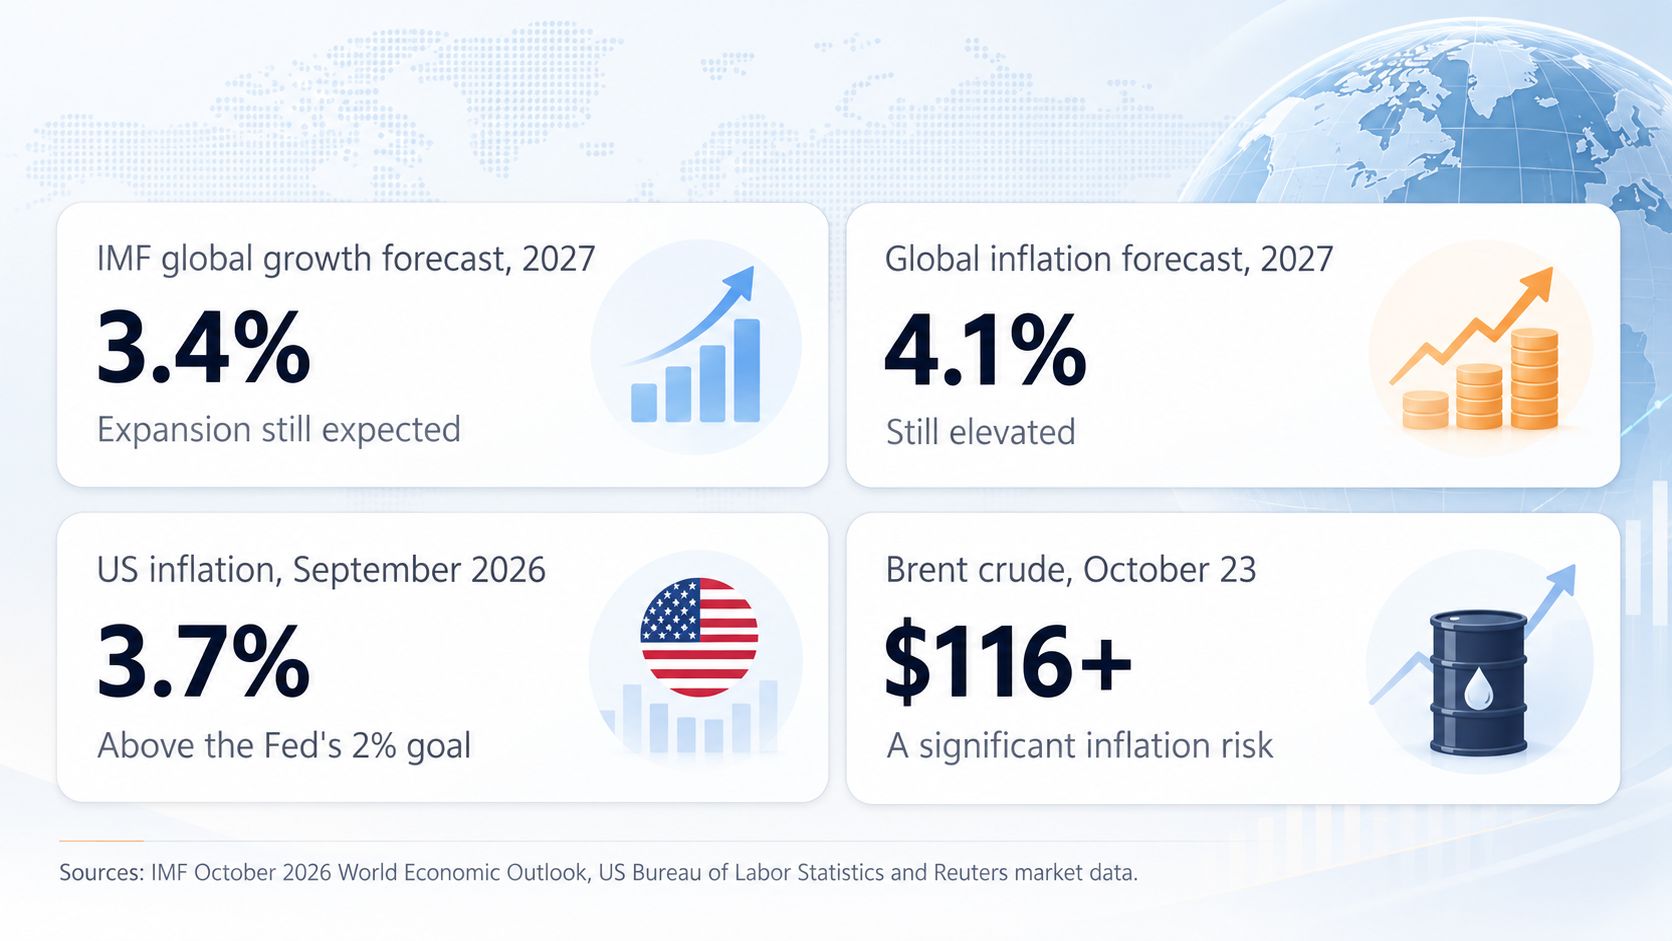
Wall Street si interroga se gli enormi investimenti nell’Intelligenza Artificiale porteranno profitti sufficienti. L’economia interna cinese resta debole. La guerra in Medio Oriente ha spinto i prezzi del petrolio sopra i 117 dollari al barile. L’inflazione si sta rivelando ostinata e i governi hanno meno flessibilità finanziaria per sostenere le loro economie.Presi singolarmente, questi problemi sono gestibili. Insieme, aumentano la possibilità di una contrazione più seria.
Cosa ci raccontano i dati economici più recenti
È importante distinguere tra un crollo dei mercati finanziari e una crisi economica. Le azioni possono perdere il 30% senza causare una depressione globale.
La situazione diventa molto più pericolosa quando il calo dei prezzi degli asset porta a default, restringe il credito e costringe le imprese a tagliare investimenti e posti di lavoro.
Abbiamo prove della prima fase, ma sono molto più deboli per quanto riguarda un collasso economico a livello globale.
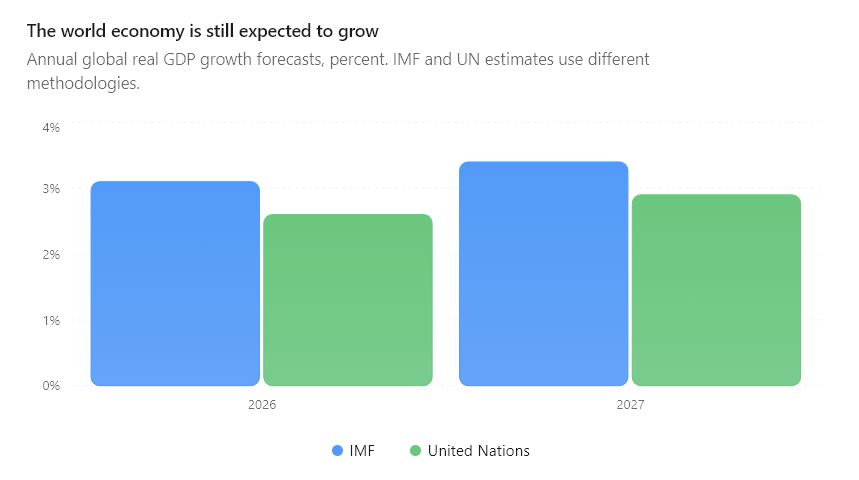
Tuttavia, queste previsioni si basano su ipotesi riguardo alle forniture energetiche, le condizioni finanziarie e gli investimenti che potrebbero peggiorare. Le proiezioni del FMI si riferiscono alle informazioni disponibili fino al 1° ottobre, prima delle recenti turbolenze del mercato.
La preoccupazione più grande è che l’economia globale sia diventata insolitamente dipendente da poche fonti di crescita, mentre i suoi tradizionali meccanismi di sicurezza economica sono sotto pressione.
L’economia dell’AI è il rischio maggiore per il 2027
La spesa per l’Intelligenza Artificiale è diventata un elemento importante della crescita degli investimenti negli Stati Uniti. Ha anche sostenuto le esportazioni dei produttori di chip asiatici e generato ordini per le aziende che costruiscono data center.
Una seria riduzione della spesa per l’AI coinvolgerebbe potenzialmente un insieme di settori molto più ampio delle sole azioni tecnologiche.
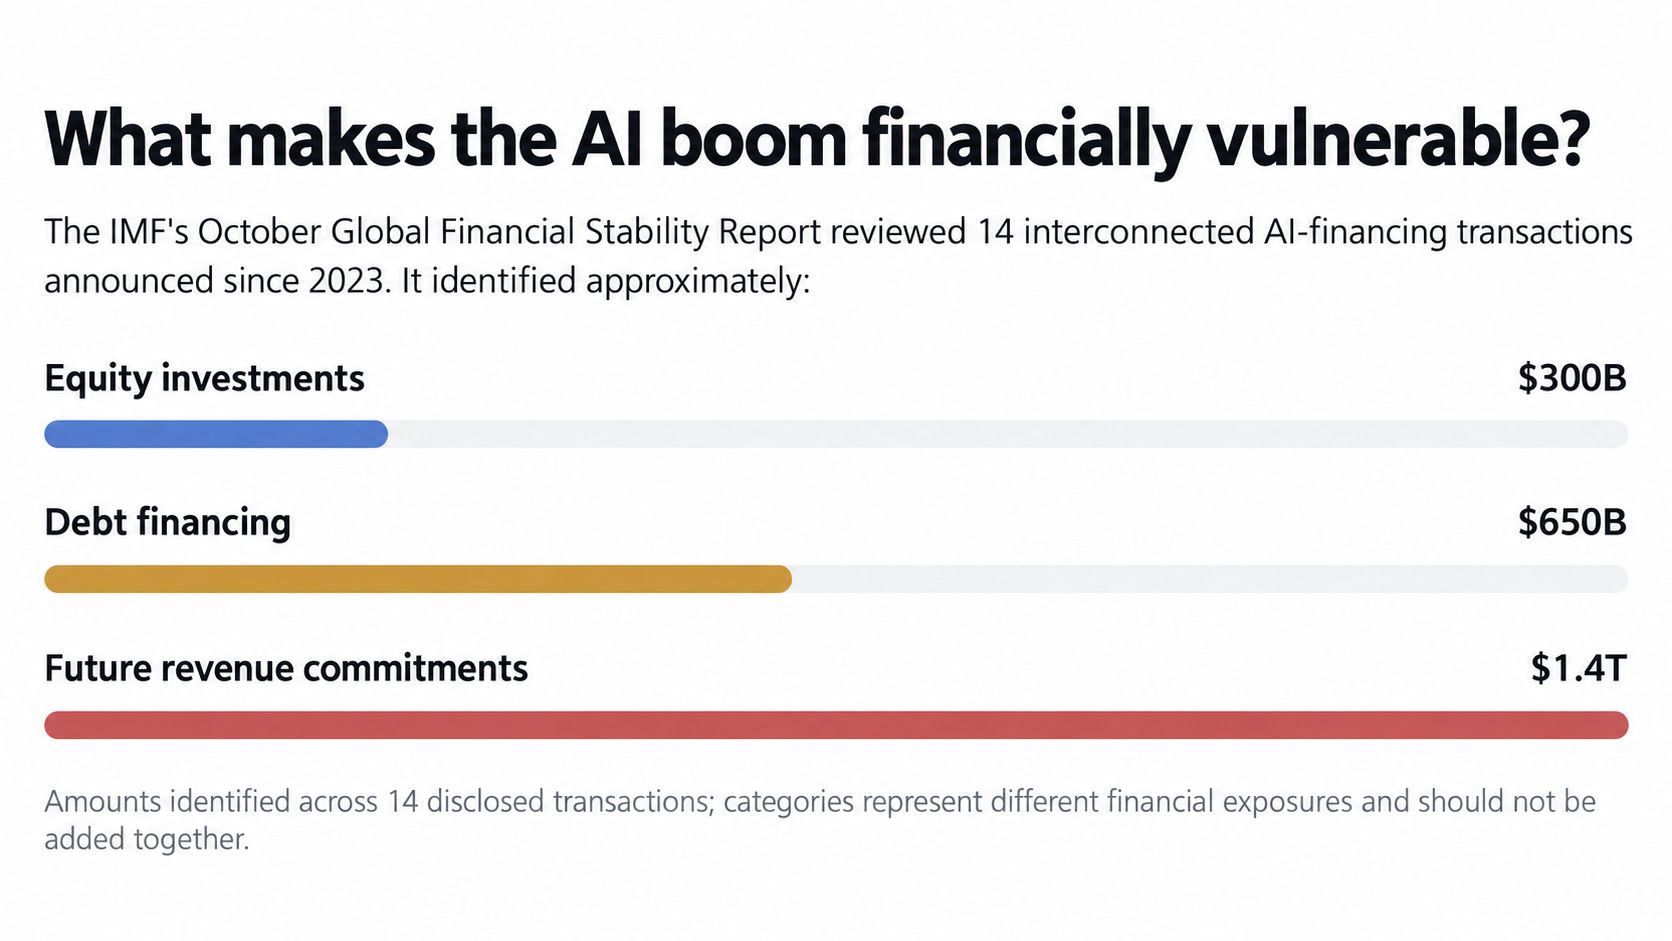
Il problema è proprio nei finanziamenti interconnessi.
Un’azienda AI può ricevere fondi da un investitore tech e poi impegnarsi all’acquisto di servizi di calcolo proprio da quell’investitore. Questi futuri acquisti promessi aiutano a giustificare ulteriori investimenti infrastrutturali e prestiti.
Se i ricavi dell’azienda AI dovessero deludere, più aziende potrebbero risentirne contemporaneamente. La quota dell’investitore perderebbe valore, i futuri ricavi dai servizi diventerebbero incerti e i creditori comincerebbero a preoccuparsi per la restituzione del debito.
Il FMI identifica esplicitamente questa interconnessione finanziaria come possibile canale di propagazione di stress finanziario diffuso.
Lo scenario economico più inquietante è una serie di bancarotte di aziende legate alle infrastrutture AI, seguite da cancellazioni generalizzate di progetti per data center. Ciò indicherebbe che il declino ha superato il semplice calo delle valutazioni azionarie.
Finora, mancano prove di un crollo totale dell’intero settore.
Petrolio e inflazione sono al centro di tutti gli incubi finanziari
Il secondo grande rischio è rappresentato dal conflitto in Medio Oriente.
Il Brent ha raggiunto circa 116-117 dollari il 23 ottobre, mentre il rendimento del Treasury decennale USA era intorno al 5%.
Questi due valori creano una situazione difficile per le banche centrali.
Pensiamo a cosa accadrebbe se le aziende iniziassero a perdere clienti e la disoccupazione salisse.
Normalmente, una banca centrale potrebbe rispondere riducendo i tassi di interesse. Un finanziamento più economico aiuterebbe famiglie e imprese.
Ma se i prezzi del petrolio restano elevati, l’inflazione potrebbe rimanere alta. Tagliare i tassi in modo aggressivo potrebbe così intensificare le pressioni inflazionistiche.
President Trump keeps boasting that the Strait of Hormuz is open and that more oil is coming out of the Strait than before the war.
— Steve Hanke (@steve_hanke) October 23, 2026
If that's true, why is the price SOARING?
SOMETHING DOESN'T ADD UP.
2+2≠5 pic.twitter.com/rjiEzEJKEY
Nelle previsioni di ottobre, il FMI ha stimato che un conflitto in Medio Oriente prolungato che mantenesse il petrolio sopra i 130 dollari fino al primo trimestre 2027, potrebbe ridurre il tasso di crescita globale del prossimo anno di circa 0,5 punti percentuali.
La Cina può scatenare una recessione globale?
I problemi economici cinesi sono rilevanti perché la Cina è una delle più grandi economie manifatturiere al mondo e un importante consumatore di materie prime.
La crisi immobiliare ha ridotto la fiducia delle famiglie. I consumi deboli frenano i ricavi delle imprese e le aziende hanno abbassato i prezzi per competere e attirare clienti.
Ci sono due possibili effetti internazionali.
Primo, il rallentamento delle importazioni cinesi. Se i settori delle costruzioni e della manifattura in Cina dovessero ridurre gli acquisti, i produttori e gli esportatori di materie prime di altri paesi potrebbero risentirne.
Secondo, una concorrenza più agguerrita nelle esportazioni. I produttori cinesi, a fronte di una domanda interna debole, potrebbero puntare sempre più ai mercati esteri.
Prodotti più economici potrebbero aiutare a contenere l’inflazione nei paesi importatori, ma anche mettere pressione sui produttori locali e aumentare le tensioni commerciali.
🚨 ABSOLUTE BLOODBATH IN GLOBAL MARKETS
— Bull Theory (@BullTheoryio) October 23, 2026
TRILLION has been wiped out from global stock markets from their yearly highs.
🇰🇷 South Korea: -43%, wiped out https://twitter.com/BullTheoryio/status/2113716493942956120.15T
🇮🇩 Indonesia: -42.39%, wiped out https://twitter.com/BullTheoryio/status/2113716493942956120 .40T
🇹🇷 Turkey: -29%, wiped out https://twitter.com/BullTheoryio/status/2113716493942956120 .12T
🇨🇳 China: -19%, wiped out .90T
🇭🇰 Hong… pic.twitter.com/ZKxGg5mb3e
La situazione della Cina rappresenta un freno persistente alla crescita mondiale. Uno scenario più pericoloso vedrebbe fallimenti disordinati presso grandi istituzioni finanziarie oppure un improvviso peggioramento della disponibilità di credito.
La Cina mantiene ancora un notevole controllo statale sul proprio sistema bancario e capacità di intervento, elementi che possono ridurre il contagio finanziario nell’immediato.
Tuttavia, ciò non elimina il costo di una debolezza economica prolungata.
Potremmo non assistere a un’altra Grande Depressione, per ora
Ci sono diversi segnali importanti che indicano come il sistema finanziario stia ancora funzionando.
La disoccupazione negli Stati Uniti resta relativamente bassa. Il tasso di disoccupazione a settembre era pari al 4,2%. Le assunzioni sono deboli, con solo 29.000 nuovi posti aggiunti, ma non abbiamo ancora assistito ai licenziamenti diffusi tipici di una grande crisi economica.Le nuove richieste di sussidio di disoccupazione rimangono contenute. Le richieste iniziali settimanali sono scese a 194.000 nell’ultimo rapporto, il livello più basso degli ultimi tre mesi.
I mercati del credito corporate negli Stati Uniti stanno funzionando. Gli spread sul credito corporate ad alto rendimento negli USA erano attorno a 3,27 punti percentuali il 21 ottobre. Per confronto, avevano raggiunto quasi 20 punti durante la crisi del credito del 2008. Il dato attuale non indica un blocco totale del credito su scala sistemica.
L’FMI descrive anche il sistema bancario globale come generalmente resiliente, anche se avverte di vulnerabilità nel credito privato e nelle strategie di investimento altamente indebitate.
Il confronto più importante, quindi, è con la correzione tecnologica dei primi anni 2000, con l’aggiunta dei rischi legati all’energia e al debito sovrano.
Una crisi in stile 2008 diventerebbe più plausibile se le perdite si diffondessero nei mercati del credito, i grandi finanziatori andassero in difficoltà e l’accesso al finanziamento si deteriorasse rapidamente.
Una depressione simile a quella degli anni Trenta richiederebbe invece un crollo dell’attività economica ancora più grave e prolungato.
Al momento, nessuno dei due scenari trova conferma nei dati di mercato disponibili oggi.
September 2022. Unemployment: 5.7 million.
— Casey Donaldson (@caseyjdonaldson) October 23, 2026
September 2026. Unemployment: 7.1 million.
Up 1.4 million. Up 24%.
Inflation still high. Rates still rising. Purchasing power still falling.
Soft landing confirmed. pic.twitter.com/bp94UZBMjd
4 possibili scenari per il 2027
Un’analisi più ampia può suddividere i prossimi 12-18 mesi in quattro scenari.
Queste stime di probabilità rappresentano la mia valutazione soggettiva delle evidenze attuali. Non sono risultati prodotti da un modello di previsione calibrato.
Lo scenario più probabile: correzione dolorosa dei mercati, crescita economica che prosegue
Le azioni del settore tecnologico subiscono una nuova fase di riprezzamento. La crescita degli investimenti in AI rallenta, il prezzo del petrolio si stabilizza nel tempo e l’economia mondiale continua a espandersi, anche se in modo irregolare.
I mercati azionari restano volatili, anche se gli investitori più diversificati potrebbero vedere delle riprese prima che i dati economici migliorino in modo evidente.
Rischio ribassista concreto: stagflazione e recessioni regionali
I prezzi elevati dell’energia persistono. La spesa dei consumatori si indebolisce e le imprese riducono gli investimenti. Una o più grandi economie entrano in recessione, mentre la crescita globale resta debole ma positiva.
Le azioni potrebbero entrare in un bear market prolungato e le banche centrali avrebbero una flessibilità molto limitata per stimolare la crescita.
Scenario gravemente negativo: recessione globale sincronizzata e stress finanziario
Gli investimenti in AI calano bruscamente, i default si diffondono tra i debitori vulnerabili e le istituzioni finanziarie restringono il credito. Disoccupazione più elevata e domanda in diminuzione si rinforzano a vicenda nelle principali economie mondiali.
Questo scenario assomiglierebbe a certi aspetti del 2008, con pesanti perdite su tutte le asset class rischiose.
Cosa significa tutto questo per il mercato crypto?
Gli investitori crypto dovrebbero prestare particolare attenzione, poiché i loro portafogli possono essere altamente esposti alle variazioni della liquidità globale.
Bitcoin era scambiato attorno a $82.000 il 23 ottobre. Gli ETF su Bitcoin spot negli USA hanno registrato circa 636 milioni di dollari di deflussi netti il 22 ottobre, dopo tre giorni di forti afflussi.
La piattaforma istituzionale di digital asset Talos ha stimato, al 22 ottobre, una correlazione a 30 giorni tra Bitcoin e Nasdaq di circa 0,6. Ciò indica un significativo movimento positivo congiunto recentemente, anche se la relazione può cambiare nel tempo.
| Scenario di mercato | Implicazioni probabili |
| Correzione innescata dall’AI | Bitcoin potrebbe restare volatile, con perdite concentrate sulle altcoin speculative |
| Inflazione e tassi elevati persistono | Il costo del credito resta alto; le crypto più sensibili alla liquidità subiscono pressioni |
| Recessione e deleveraging forzato | Bitcoin e le altcoin potrebbero scendere bruscamente se gli investitori cercano liquidità |
| L’inflazione scende, la liquidità migliora | Le condizioni potrebbero diventare più favorevoli a una ripresa delle crypto |
Il punto centrale è che non si può presumere che Bitcoin protegga un portafoglio durante un’improvvisa crisi finanziaria.
Un asset può basare la sua tesi sulla scarsità di lungo termine, ma comunque calare bruscamente quando gli investitori hanno urgente bisogno di liquidità.
I trader dovrebbero essere particolarmente cauti con le altcoin in vista del 2027. Molte hanno una liquidità più debole e dipendono fortemente dalla domanda speculativa. Alcune potrebbero non riprendersi, anche se Bitcoin dovesse infine raggiungere nuovi massimi.
Potrebbe arrivare uno sviluppo positivo per le crypto nel medio periodo. Se l’inflazione scendesse abbastanza da permettere alle banche centrali di allentare la politica monetaria, mantenendo la stabilità finanziaria, Bitcoin potrebbe beneficiare di una maggiore liquidità.
Tuttavia, tagli aggressivi dei tassi durante una crisi finanziaria non si tradurrebbero necessariamente in un immediato rally delle crypto. In questi casi, le vendite forzate avvengono spesso prima.
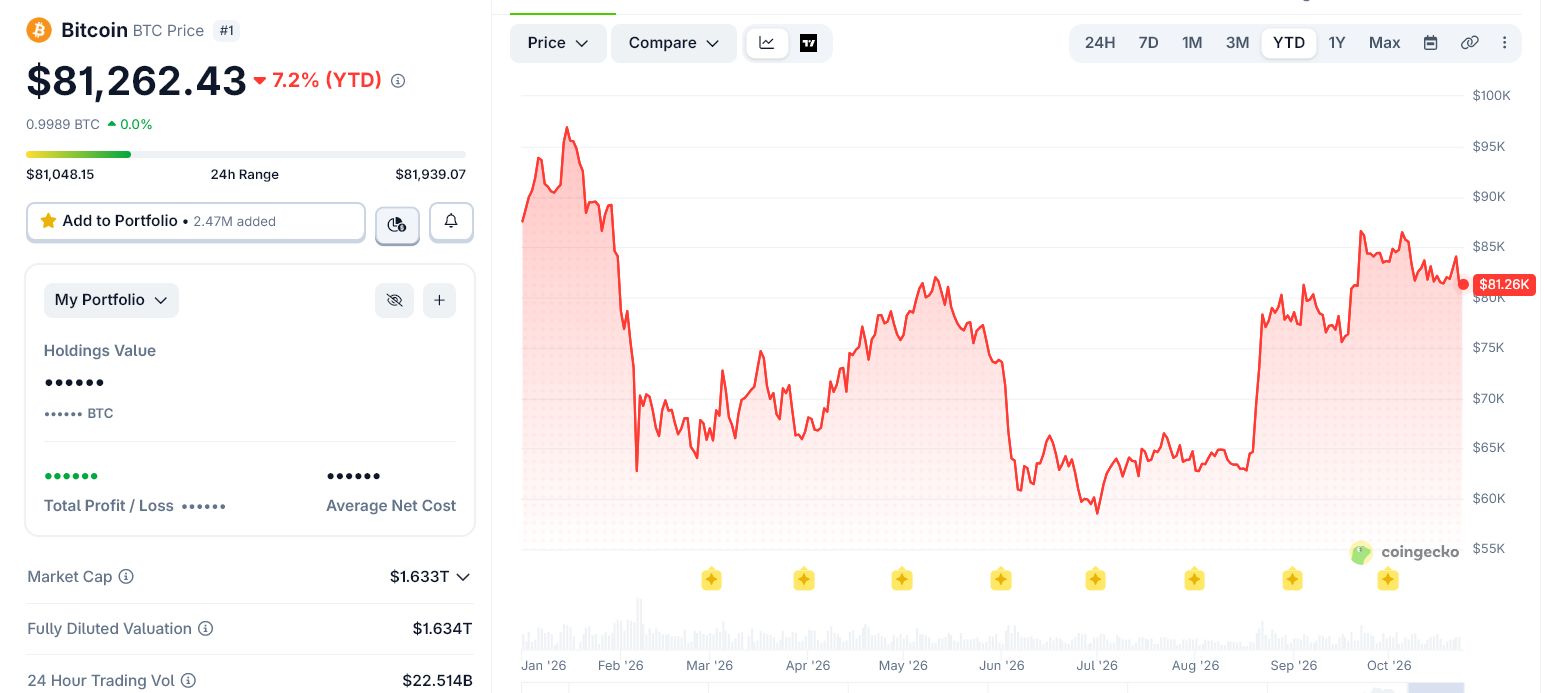 L’estrema volatilità di Bitcoin nel 2026. Fonte: CoinGecko
5 campanelli di allarme da monitorare nel 2027
| Indicatore | Cosa mi preoccuperebbe maggiormente |
| Utili delle aziende AI | Le principali società iniziano a tagliare le spese per i data center perché i rendimenti attesi sono deludenti |
| Prezzi del petrolio | Il Brent rimane sopra 120–130 dollari per un periodo prolungato |
| Disoccupazione USA | Un aumento stabile dal 4,2% verso il 5% o più |
| Spread sul credito societario | Gli spread USA high yield si allargano notevolmente, soprattutto oltre i 5–6 punti percentuali |
| Settore bancario e credito privato | Aumentano i default e i finanziatori riducono sensibilmente l’accesso al credito |
Questi sono valori di riferimento da monitorare, non inneschi precisi di recessione.
Se i prezzi del petrolio diminuiscono, i mercati del credito restano stabili e gli utili aziendali si mantengono solidi, lo scenario globale potrebbe migliorare sensibilmente.
Leggi la storia originale Prospettive economiche globali 2027: stiamo andando verso un’altra crisi finanziaria? di Mohammad Shahid su it.beincrypto.com