

AIインフラ企業CoreWeaveの株価は、コペンハーゲンで計画中のデータセンターの大半が稼働したと発表した火曜日の午前に、6%超上昇した。
このニュースを受けて、投資家は高額な拡張計画が進展しているとの期待を強めた。ただし、深刻な財務懸念は残る。CoreWeaveの債券を買う投資家は異例の高リターンを要求しており、同社の返済能力への不安を反映している。
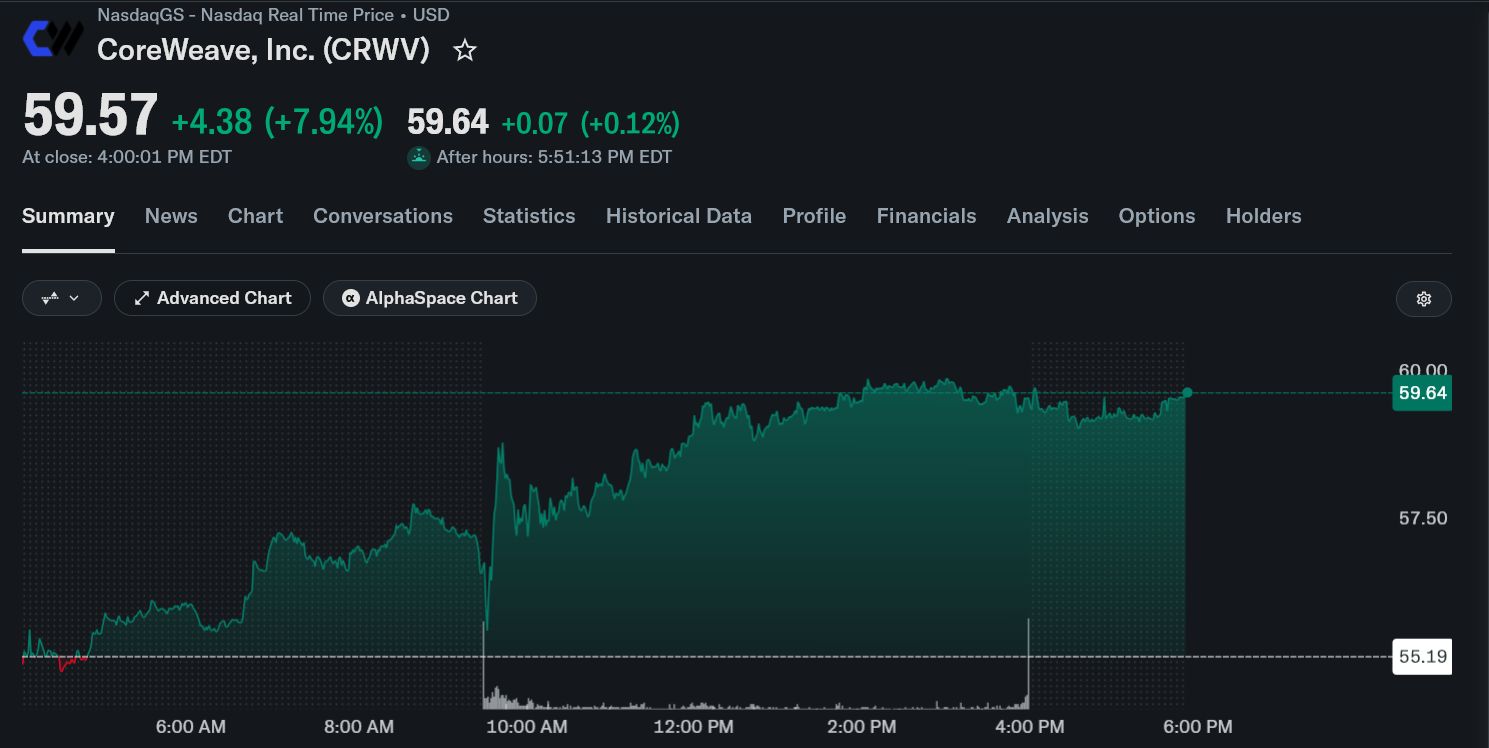 CoreWeave株価チャート 出典: Yahoo Finance
CoreWeaveの債務を投資家が懸念する理由
CoreWeaveは、AI開発企業にNvidiaの高性能チップをレンタルしている。このデータセンター建設には数十億ドルが投じられ、その多くを借入金で賄っている。
財務負担は増大している。CoreWeaveの4-6月期の純支払利息は6億4000万ドルに上り、前年同期の2億6700万ドルから増加した。
同社の社債はさらに厳しい現実を示している。
社債とは企業が資金調達のために投資家から借り入れ、金利を支払うもの。CoreWeaveは27億5000万ドルの社債を発行し、2031年まで年9.75%の利払いを約束している。
しかし、市場価格は下落し、想定年間利回りは最大15.76%に達している。CoreWeaveが全額返済すれば、購入者は大きなリターンを得る可能性がある。
こうした高利回りは、投資家が返済リスクを大きく見積もっている兆候といえる。
ジム・クレイマー氏、Nvidiaに投資を促す
これらの懸念を受け、CNBCのジム・クレイマー氏は火曜日、Nvidiaのジェンスン・フアンCEOに議論を投げかけた。
フアンCEOがCoreWeaveの財務健全性を信じるなら、Nvidia自らが高利回りの社債を購入し、そのリスクを一部引き受けるべきだとクレイマー氏は主張した。
If Jensen thinks that CoreWeave is money good he should buy up their their 15% debt
— Jim Cramer (@jimcramer) October 27, 2026
フアンCEOは今月初め、CoreWeaveを擁護していた。
「私は楽観的だ。彼らの資本コストは実際に下がっている」とブルームバーグに語っている。
NvidiaはすでにCoreWeaveの約10%を保有し、未利用の計算能力を2032年まで合計63億ドル分購入する契約がある。
既存社債を購入すればNvidiaのリスクは高まるが、CoreWeaveへの新規資金供給には直結しない。
CoreWeave株価の見通し――どこまで上昇するか
債務懸念がくすぶる一方、ウォール街のアナリストは概ね強気な姿勢を崩していない。
TipRanksによると、30人中22人のアナリストがCoreWeave株の「買い」を推奨し、今後12か月の平均目標株価は130.92ドル。
これは火曜日午前の58.54ドルから約124%の上昇余地となる。ただし予想幅は39ドル〜250ドルと広く、目標引き下げを行う銀行も複数ある。
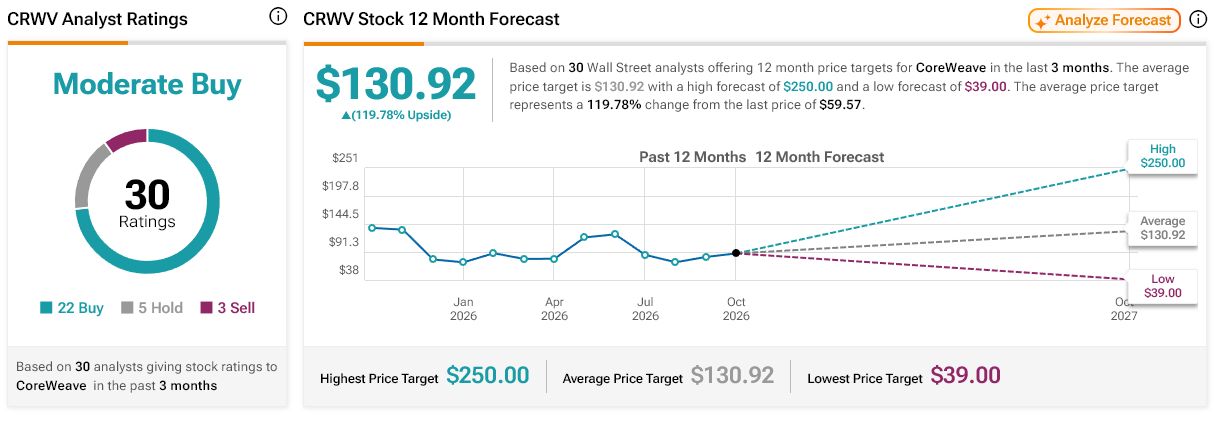 CoreWeaveアナリスト評価と12か月間株価予想 出典: TipRanks
投資家にとっての焦点は、CoreWeaveが急成長するAI事業で債務返済に十分な現金を創出できるかどうかにある。
jp.beincrypto.com でLockridge Okothによるオリジナル記事 CoreWeave株が6%高も投資家は依然警戒 を読む