

今週のウォール街は中間選挙、雇用統計、アップル決算を控える。ナスダック総合指数は先週2%下落し、2025年3月以来最悪の月間成績となった。
米連邦準備制度理事会(FRB)は先週、政策金利を据え置いたが、12人中2人の投票権者が利上げに賛成した。強い雇用統計が発表されれば、利上げ観測が高まり、AI投資の先行き懸念によりリスク資産への圧力が強まる可能性がある。
金曜日の雇用統計が今週のウォール街を左右するか
ダウ・ジョーンズが調査したエコノミストは、10月の非農業部門雇用者数(発表は金曜日)が5万5000人増加と予想している。この統計は、米国の農業部門を除く月間雇用増を示すもの。
したがって、FRB内部での利上げへの意見の割れが、この数字の重要性を高めている。先物市場の金利予測ツールCME FedWatchは、10月の決定前時点で、12月利上げの確率を84%としていた。
一方、アップルは月曜日の取引終了後に業績を発表し、マクドナルドとクアルコムも今週発表予定。
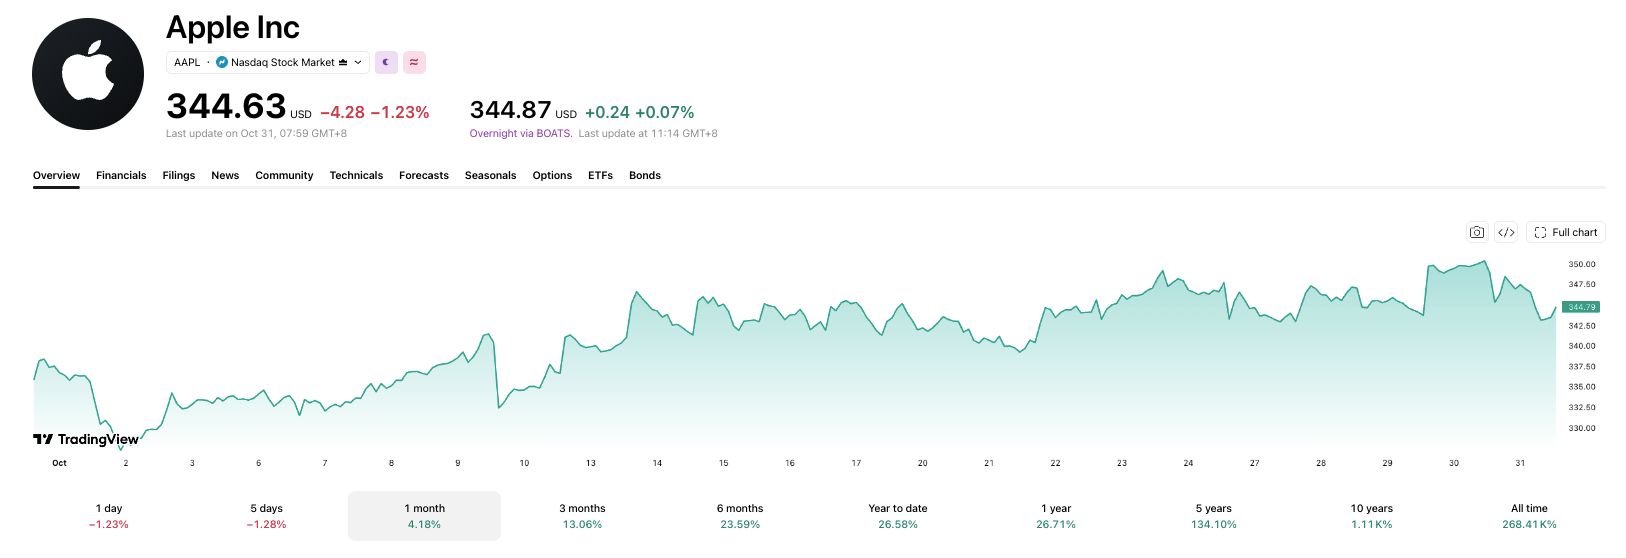 アップル株は市場全体の下落にもかかわらず、月間ではプラス圏を維持 出典: Trading View
中間選挙はAI不安や100ドル超の原油よりも重視されるか
CNBCによれば、火曜日の下院選挙は民主党が勝利する見通し。一方、上院の支配権はなお不透明となっている。
ホライゾン・インベストメンツの調査・クオンツストラテジー責任者マイク・ディクソン氏は、議会支配の有無は株式市場にほとんど影響を及ぼさない傾向があると指摘する。
AI関連株は先週の序盤、アンソロピックによるIPO申請を受けて買われた。
しかし、アルファベットとマイクロソフトが設備投資見通しを下方修正すると売りが再燃。アマゾンは通期の設備投資見通しを据え置いた。
一方、原油は10月に10%超上昇し、追加の圧力となった。ウエスト・テキサス・インターミディエート(WTI)は日曜日終盤に約102ドル、国際指標ブレントは約112ドルで取引された。
別途、イスラエルの選挙停滞により、中東リスクが原油市場に継続している。
日本のメモリーチップ大手キオクシアは月曜日に約14%下落。前四半期のフラッシュメモリー価格上昇率は70%から20%台半ばまで鈍化した。
それでもダウ平均は10月に約2%上昇し、資金がヘルスケアなどディフェンシブ株へ流れたことを示した。資本流出ではなく、資金移動が起きた形。
金曜日の雇用統計は、利上げ期待の強まりがテック株からの資金流出をさらに広げるかを占う材料となる。
jp.beincrypto.com でDarryn Pollockによるオリジナル記事 中間選挙・雇用統計・アップル決算が今週の米株市場を試す を読む