

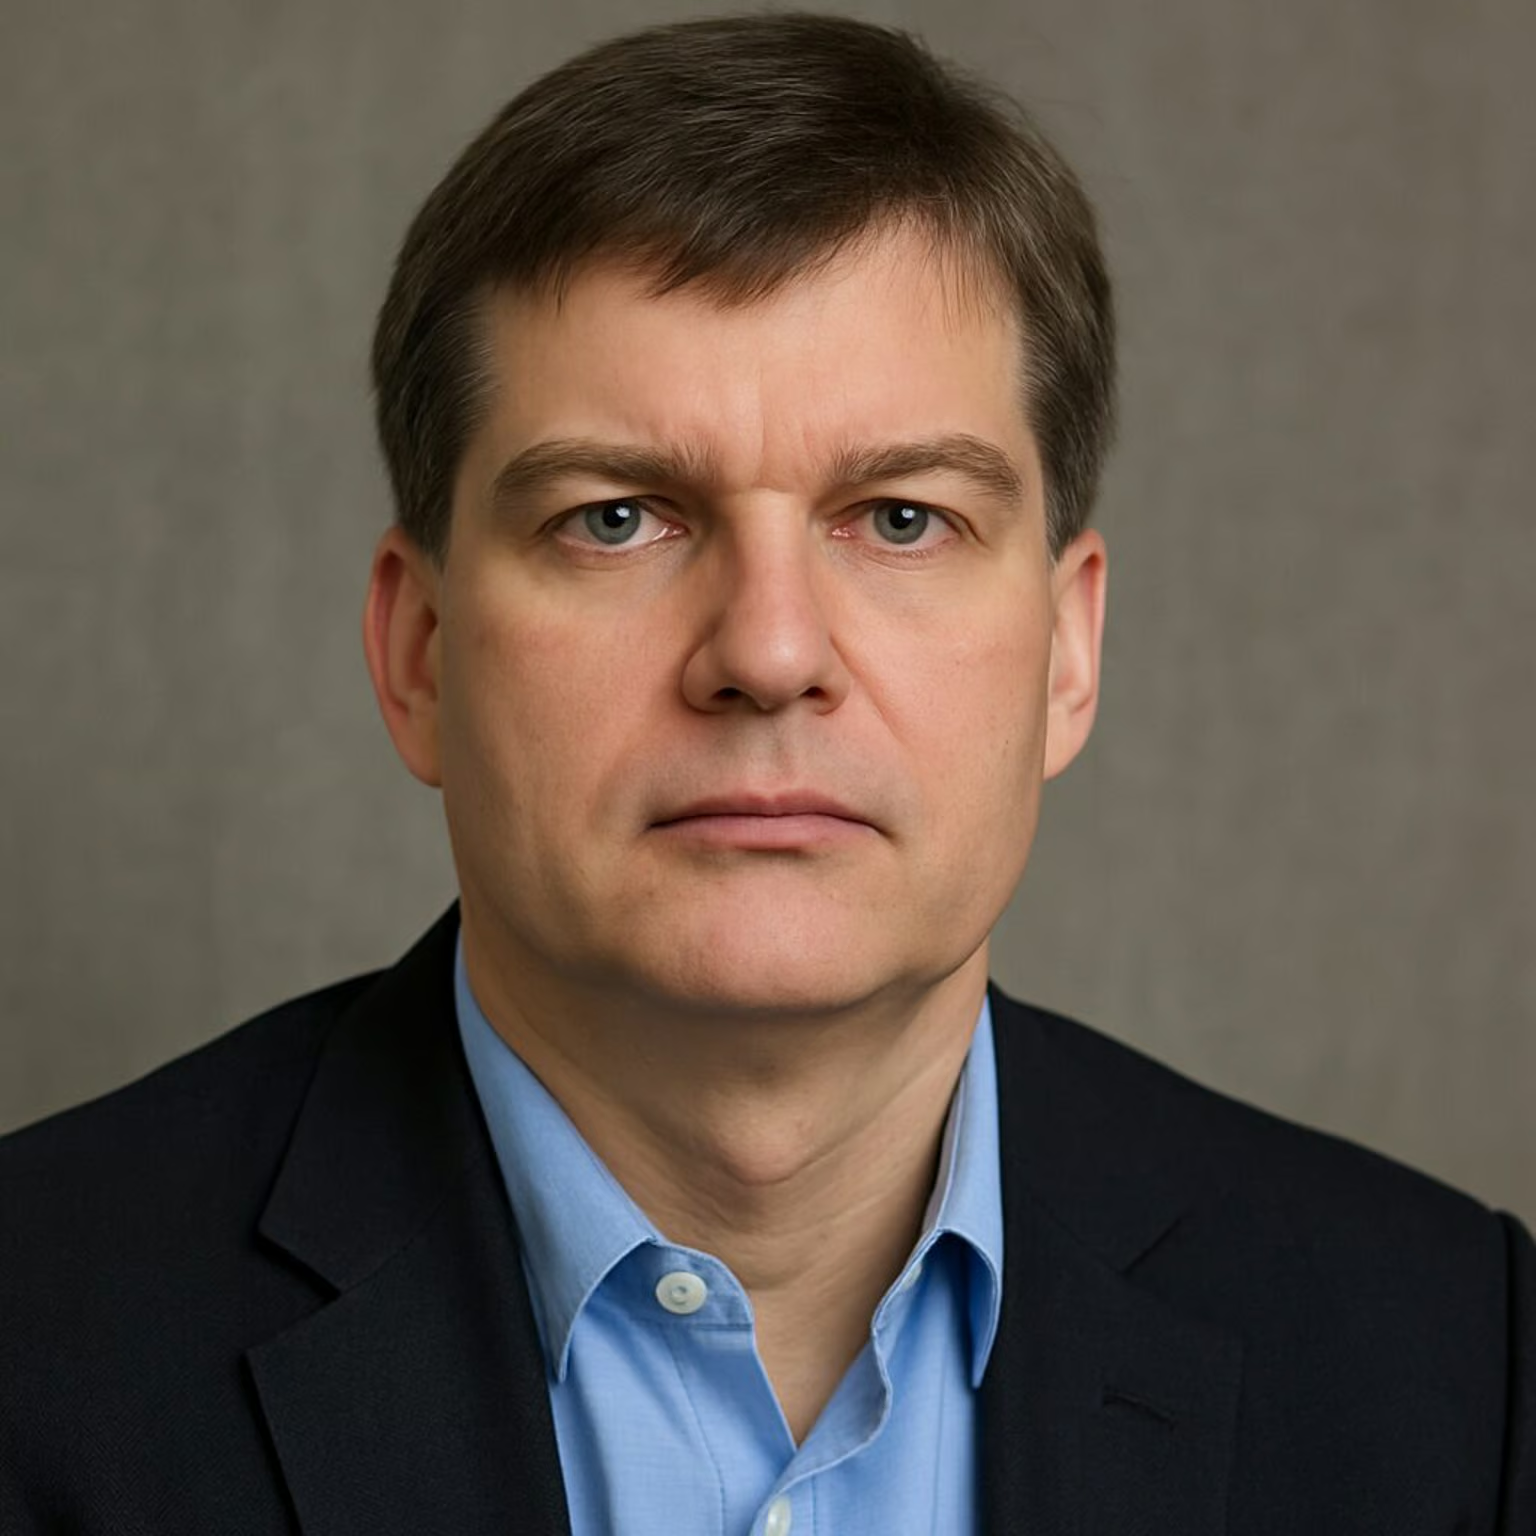
Dans un mouvement audacieux qui a captivé l’attention de Wall Street, Michael Burry, l’investisseur célèbre pour son rôle dans “The Big Short”, a publiquement exhorté Adobe Inc. (NASDAQ: ADBE ) (NASDAQ: ADBE ) à acquérir la société d’intelligence artificielle Midjourney afin de défendre sa position dominante sur le marché des logiciels créatifs .
Dans un message publié sur X, Burry a déclaré que “Adobe $ADBE devrait acheter Midjourney” ainsi que d’autres entreprises créatives dirigées par leurs fondateurs, afin de stabiliser sa position.
S’appuyant sur sa réputation d’anticipation des pivots du marché, Burry a fait valoir que le géant du logiciel devait agir de manière décisive pour maintenir son avantage, en disant à la société : “@Adobe, vous avez les flux de trésorerie nécessaires pour protéger vos franchises”.
Le 10 décembre 2025, Adobe a livré des flux de trésorerie d’exploitation records de plus de 10 milliards de dollars au cours de l’exercice précédent.
La recommandation de Burry intervient alors qu’Adobe est confronté à une “année 2026 brutale”, ses actions ayant chuté de près de 20 % depuis le début de l’année. Le titre a été durement touché, suite à la sortie du Nano Banana 2 de Google , un modèle gratuit offrant une qualité “professionnelle” qui menace directement les abonnements Firefly et Creative Cloud d’Adobe.
Adobe ($ADBE) devrait acheter Midjourney. Et toute autre petite société de logiciels créatifs ayant un fondateur créatif. @Adobe , vous avez les flux de trésorerie nécessaires pour protéger vos franchises. pic.twitter.com/bJ7KLCrmD5
— Cassandra Unchained (@michaeljburry) March 5, 2026
Un secteur assiégé
Le secteur plus large des logiciels subit actuellement sa pire performance par rapport aux semi-conducteurs depuis le sommet de la bulle Internet en 2000. Le technicien de BTIG, Jonathan Krinsky a noté que le secteur est “probablement survendu au point de rebondir”, tandis que Jim Cramer a observé récemment que même les entreprises à fort rendement, comme Adobe, voient leurs prix “faner et s’envoler”.
Malgré cette tendance à la baisse, les fondamentaux d’Adobe restent un point de discorde. La société se négocie avec un ratio cours/bénéfice de 16,4x, avec un catalyseur de bénéfices du premier trimestre prévu pour le 12 mars.
Les analystes maintiennent un objectif de cours moyen de 418 dollars, ce qui suggère un potentiel haussier important si la société peut prouver sa résilience face aux outils d’IA gratuits, selon Benzinga .
Protéger la franchise
La suggestion de Burry en faveur d’une stratégie d’acquisition met en évidence la conviction grandissante selon laquelle Adobe doit investir dans une acquisition pour sortir de la course actuelle aux armements dans le domaine de l’IA.
En acquérant Midjourney, Adobe n’éliminerait pas seulement un concurrent de taille, mais intégrerait également des talents génératifs haut de gamme afin de “protéger ses franchises”, comme l’a suggéré Burry.
ADBE recule de près de 20 % en 2026
Adobe a reculé de 19,27 % au cours des six derniers mois et de 19,50 % depuis le début de l’année, sous-performant de manière significative par rapport aux indices plus larges.
Le titre a chuté de 37,56 % sur l’année. Jeudi, le titre a clôturé en hausse de 3,16 % à 281,74 dollars l’action, et il était en baisse de 0,12 % lors des échanges avant l’ouverture du marché.
Les Edge Stock Rankings de Benzinga indiquent que ADBE maintient une tendance des prix plus faible à court, moyen et long terme, avec un score de qualité modéré.
Avertissement : Ce contenu a été partiellement produit à l’aide d’outils d’IA, puis examiné et publié par les rédacteurs de Benzinga.
Image via Shutterstock