

Eli Lilly and Co.(ニューヨーク証券取引所:LLY)は2月4日に開場前に第4四半期の収益報告を行い、その予想収益は売れ筋の減量薬と糖尿病薬によって牽引された大幅な収益超過となる見通しだ。
売上に対する期待は高いものの、急増している研究費用によって同社の野心的な利益目標達成能力には疑問符が付いた。
収益予想とガイダンス
アナリストは第4四半期の売上高を179億ドルと予想している。 Benzinga によると、この数字は経営陣のガイダンスが示す上限を超えている。
第3四半期 にLillyは2025年通年の収益見通しを630億ドルから635億ドルの範囲に引き上げた。これは第4四半期の売上上限が約176億ドルであることを意味する。
この楽観的な見方の背景には、ムンジャロとゼップバウンドの継続的な 優位性 がある。前四半期、CEOのDavid A. Ricksは「当社は、インクレチン製品群への継続的な需要により、前年同期比54%の収益成長を遂げた強い四半期を再び達成した」と述べた。
投資家は第3四半期に米国の実現価格が低下したことを踏まえ、引き続き出来高の伸びが価格圧力の影響を相殺できるか注目している。
革新の代償
収益性は依然として重要な課題である。コンセンサスの1株あたり利益(EPS)見積もりは6.96ドルで、これは同社のガイダンスが示すレンジの上限付近に位置している。
しかし、パイプラインへの積極的な再投資は利益率に悪影響を及ぼす可能性がある。第3四半期だけで 研究開発費 が27%増加した。
CFOのLucas Montarceは、直近の決算電話会議でこのような加速した活動状況を明らかにし、「2024年の始め以降、我々は16の新規第3相試験プログラムを開始しており、今後もパイプラインの開発を続けていく」と述べた。
「経口薬のチャンス」
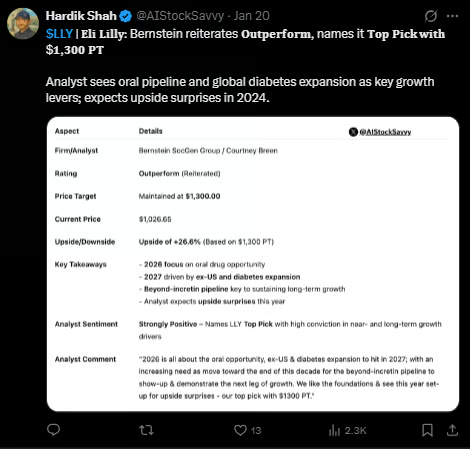
数値の範囲を超えて、ウォール街はLillyの2026年の戦略的転換に注目している。Bernsteinのアナリストは、「2026年は 経口薬のチャンス に尽きる」と強調しており、これは経口GLP-1薬であるオルフォルグリプロンの潜在的な発売を指している。
同様に、BMO Capitalは「経口薬発売の可能性によるアクセス拡大の支援を受けたインクレチンの成長見通し」を今後の株価にとって重要な要因であると指摘している。
2026年のLLYはパフォーマンス不足
今年に入ってから、LLYの株価は3.35%下落しており、その間過去1ヶ月で0.25%上昇した。過去6ヶ月間の同社の株価は35.78%上昇、過去1年間では28.84%上昇した。
月曜日に株価は1株1,044.13ドルで0.67%高で終値を付け、火曜日の取引前には0.58%安となった。
BenzingaのEdge Stock Rankingsによると、同株は中長期的には強い価格動向を維持しているが、短期的には弱い動向となっている。
免責事項 このコンテンツはAIツールの助けを借りて部分的に作成されたもので、Benzingaの編集者によってレビューおよび公開された。
Shutterstock経由の画像