

エレクトリック・ヴィークル(EV)分野における会社の著しい実績にもかかわらず、モルガン・スタンレーのアナリストは (NASDAQ: TSLA )の格付けを下げた。
モルガン・スタンレー、テスラの格付けを引き下げ
モルガン・スタンレーの新アナリストアンドリュー・パーココは、テスラの格付けを「オーバーウェイト」から「イコールウェイト」に引き下げた。彼はまた、株価の目標を1株あたり410ドルから425ドルに引き上げたと MarketWatch紙は報じている 。
EV、製造、実世界のAI、クリーンエネルギーにおけるテスラの世界的な強みにもかかわらず、パーココは株価が依然として割高であると主張した。彼は来年にかけてテスラ株の「不安定な取引環境」を予測した。
パーココの報告書はテスラの多様な事業を認めているが、評価指標はもはや買いの格付けを正当化しないことを示唆している。彼は2026年までのテスラ株に厳しい局面を予測しており、特に電気自動車の販売部門でそれが顕著になると見ている。
それにもかかわらず、パーココは同社が競合他社に対して大きな競争優位性をもたらすと信じている フルセルフドライビング 製品の発売については楽観的な見方だ。
こちらも参照: ニック・フエンテスのポッドキャスト後、タレント事務所を追われた『サクセション』女優の意外な素顔
テスラの価値に対する懐疑論の高まり
この格下げは、テスラの評価に関する一連の警告の中で行われた。今月初め、映画『ビッグ・ショート』の投資家マイケル・バリーは、テスラの時価総額を「ばかげたほど割高」と批判し、 長い間割高だった と述べた。
ウェドブッシュは、テスラの今後の評価は これまで以上に 自動車販売よりも自動運転とAI戦略に依存することになるだろうと述べ、ロボタクシーと道場の成長に期待して目標価格を600ドルに引き上げた。
同社はフルセルフドライビングの導入が加速すれば、2025年に潜在的な収益性の急増が見込めると考えている。しかし、最新の四半期決算はまちまちの結果で、売上高は予測を上回ったものの、利益率と収益は依然として圧迫されている。
さらに、NYUスターンのファイナンス教授アスワス・ダモダランは最近、トップテクノロジー大手の評価に 懐疑的な見方をしており 、特にテスラを「現在の市場で最も非合理的に評価された企業」の一つとして名指しした。
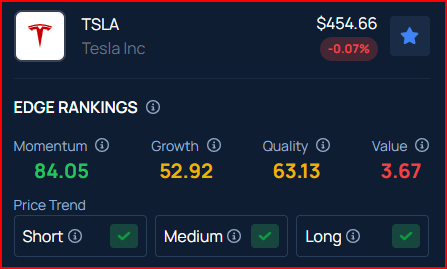
Benzinga Edge Stock Rankingsによれば、TSLAは短期、中期、長期にわたって強力な価格動向を示している。そのモメンタムランキングは84パーセンタイルで強かったのに対し、バリューランキングは3.67パーセンタイルで低調だった。 他の指標の詳細についてはこちら 。
価格目標:年初来の時点で、テスラ株は Benzinga Pro のデータによると19.96%上昇した。金曜日には0.10%下落し、455ドルで取引を終えた。
次に読むべき記事:
イーロン・マスク、年1メガトンを目標にAI衛星建設を計画、月面では衛星工場建設を強調「実に有意義な進歩だ」Imagn提供の画像
免責事項 :このコンテンツはAIツールの助けを借りて部分的に作成され、Benzingaの編集者によってレビューおよび公開された。