

US-Immobilienaktien sind im Verhältnis zum S&P 500 auf das niedrigste Niveau aller Zeiten gefallen. Ein Verhältnis, das beide Sektoren vergleicht, steht aktuell bei 0,122 und hat damit den gesamten Vorsprung, den Immobilienaktien vor 2007 aufgebaut haben, komplett zunichtegemacht.
Allerdings handelt es sich um einen relativen Rückgang, nicht um einen Absturz der Immobilienpreise. Das zeigt, wie weit die breiten US-Aktien in den vergangenen knapp zwei Jahrzehnten den Immobiliensektor übertroffen haben.
Wie US-Immobilienaktien ihren Vorsprung aus der Immobilienblase verloren haben
Charlie Bilello, Chefmarktstratege bei Creative Planning, hat den Rekord-Tiefstand auf X hervorgehoben. Sein Chart vergleicht zwei Gesamtertragsindizes.
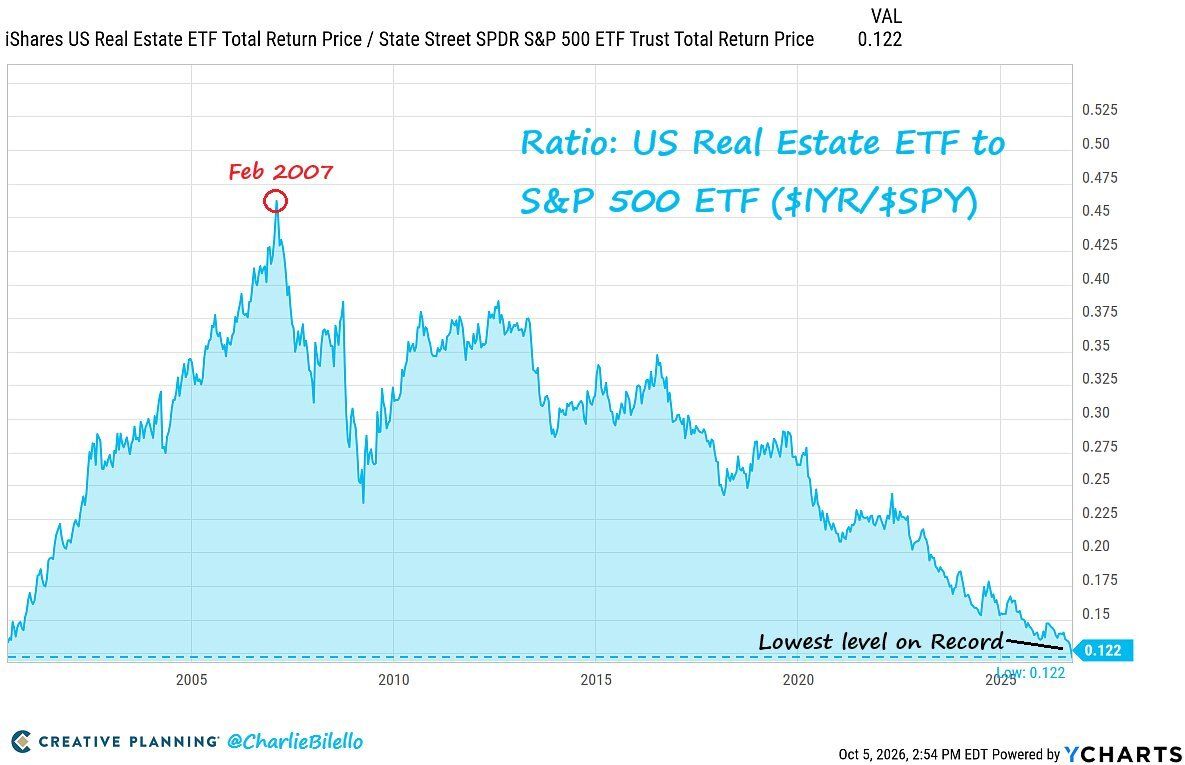 Verhältnis-Chart des iShares US Real Estate ETF zum SPDR S&P 500 ETF (IYR/SPY), das US-Immobilienaktien auf Rekordtief zeigt, Quelle: Charlie Bilello/X
Der erste ist der iShares US Real Estate ETF (IYR), der Immobilienfonds (REITs) und Immobilienunternehmen hält. Der zweite ist der SPDR S&P 500 ETF (SPY).
Ein steigendes Verhältnis bedeutet, dass Immobilienaktien den breiten Markt übertreffen. Im Februar 2007 kletterte der Wert auf etwa 0,46 und markierte damit das Ende einer Phase, in der Immobilien ihre Outperformance gezeigt haben.
Wenige Monate später begann die Subprime-Hypothekenkrise.
Seither hat das Verhältnis rund 73% vom Höchststand verloren. US-Immobilienaktien haben daher keine der relativen Gewinne aus dem Immobilienboom der frühen 2000er mehr.
Die Finanzierungskosten verschärfen den Druck zusätzlich. Die wöchentliche Umfrage von Freddie Mac meldete für den 1. Oktober einen durchschnittlichen 30-jährigen Festzinsatz von 7,28%, dem höchsten Stand seit November 2023.
Tägliche Daten der Kreditgeber hatten bereits Ende September einen starken Anstieg der Hypothekenzinsen angezeigt. Zudem ist die US-Notenbank zu Zinserhöhungen zurückgekehrt.
Höhere Zinsen schaden REITs doppelt: Die Fremdkapitalkosten steigen und die Dividendenausschüttungen wirken im Vergleich zu Anleihen weniger attraktiv.
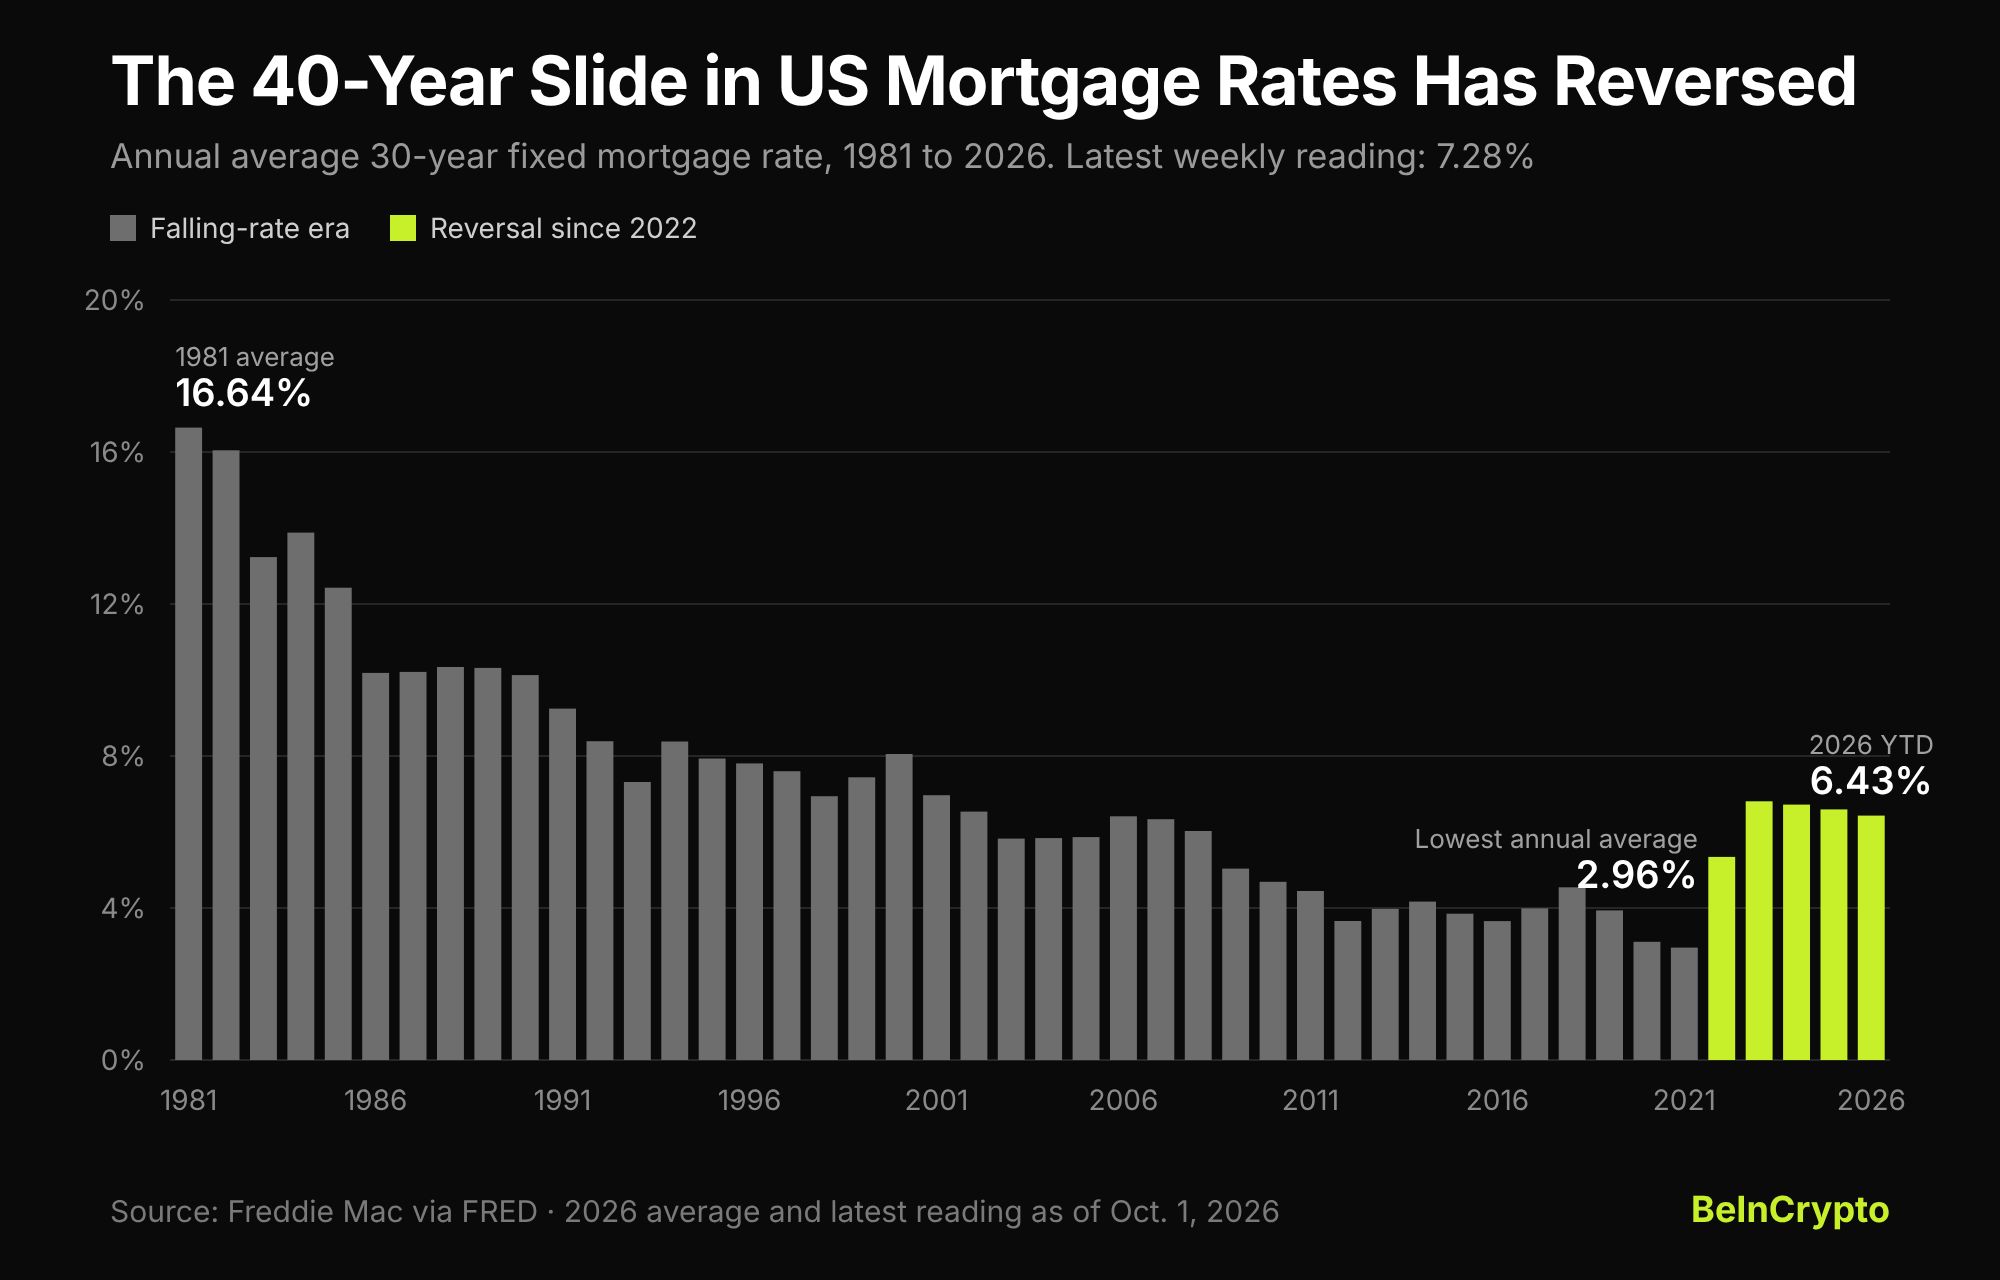 Chart der durchschnittlichen jährlichen US-Hypothekenzinsen über 30 Jahre von 1981 bis 2026. Quelle: BeInCrypto
Weshalb Schiff keinen Boden für Immobilienaktien sieht
Peter Schiff, Chefökonom bei Euro Pacific Asset Management, reagierte darauf mit der Einschätzung, dass der Sektor noch deutlich weiter fallen könne. Er erklärt, der Immobilienmarkt habe von kontinuierlich sinkenden Hypothekenzinsen und staatlicher Unterstützung profitiert.
Beide Rückenwinde kehren sich laut Schiff nun um. Er bezeichnete die Branche als „tot".
Plus they are going a lot lower from here. The industry is dead. It lived by ever falling mortgage rates and government subsidies. It's now dying by reversal of the same dynamics.
— Peter Schiff (@PeterSchiff) October 5, 2026
Allerdings bildet Bilellos Verhältnis nur die relativen Renditen ab. Eine von Technologiewerten angeführte Rallye im S&P 500 kann das Verhältnis ebenfalls drücken, auch wenn Immobilienaktien im Wert steigen.
Auch Privathaushalte verlagern entsprechend ihr Portfolio. Aktien machen inzwischen einen Rekordanteil am Vermögen der US-Haushalte aus, während der Anteil des Eigenheims gesunken ist.
Letztendlich ist das Zinsumfeld bedeutender als jeder Chart. Die 10-jährige US-Treasury-Rendite liegt über 5%, daher können Investoren solide Einkommen erzielen, ohne das Immobilienrisiko einzugehen. Dieses Verhältnis könnte US-Immobilienaktien belasten, solange die Zinsen hoch bleiben.
Lesen Sie die Originalgeschichte Sind US-Immobilienaktien noch attraktiv? Das zeigen die Charts und Zinsen von Phil Haunhorst auf de.beincrypto.com