

Das Weiße Haus hat heute bekannt gegeben, dass die Anmeldung für Trump Accounts 70 Millionen Nutzer erreicht hat. Das bedeutet, im Grunde genommen hat jetzt fast jedes berechtigte amerikanische Kind unter 18 Jahren mit einer Sozialversicherungsnummer einen Trump Account auf seinen Namen.
Einfach erklärt haben jetzt 70 Millionen Kinder eine Einzahlung von 1.000 USD auf ihren Namen, die in den US-Aktienmarkt investiert wird, bis sie erwachsen sind.
Wie könnte dies die US-Wirtschaft und den US-Markt in den nächsten zehn Jahren potenziell beeinflussen?
THE FUTURE IS FUNDED. 🇺🇸
— The White House (@WhiteHouse) October 7, 2026
Trump Accounts are giving America's next generation a real stake in the American dream, & auto enrollment makes it happen.
70M accounts. .5B+ already deposited since July 4th. Claim your Trump Account to unlock the one-time https://twitter.com/WhiteHouse/status/2107885832740991373,000 contribution. 💸 pic.twitter.com/t9tOXdKTh3
Trump Accounts verstehen: Eine besondere wirtschaftliche Chance für Amerikaner
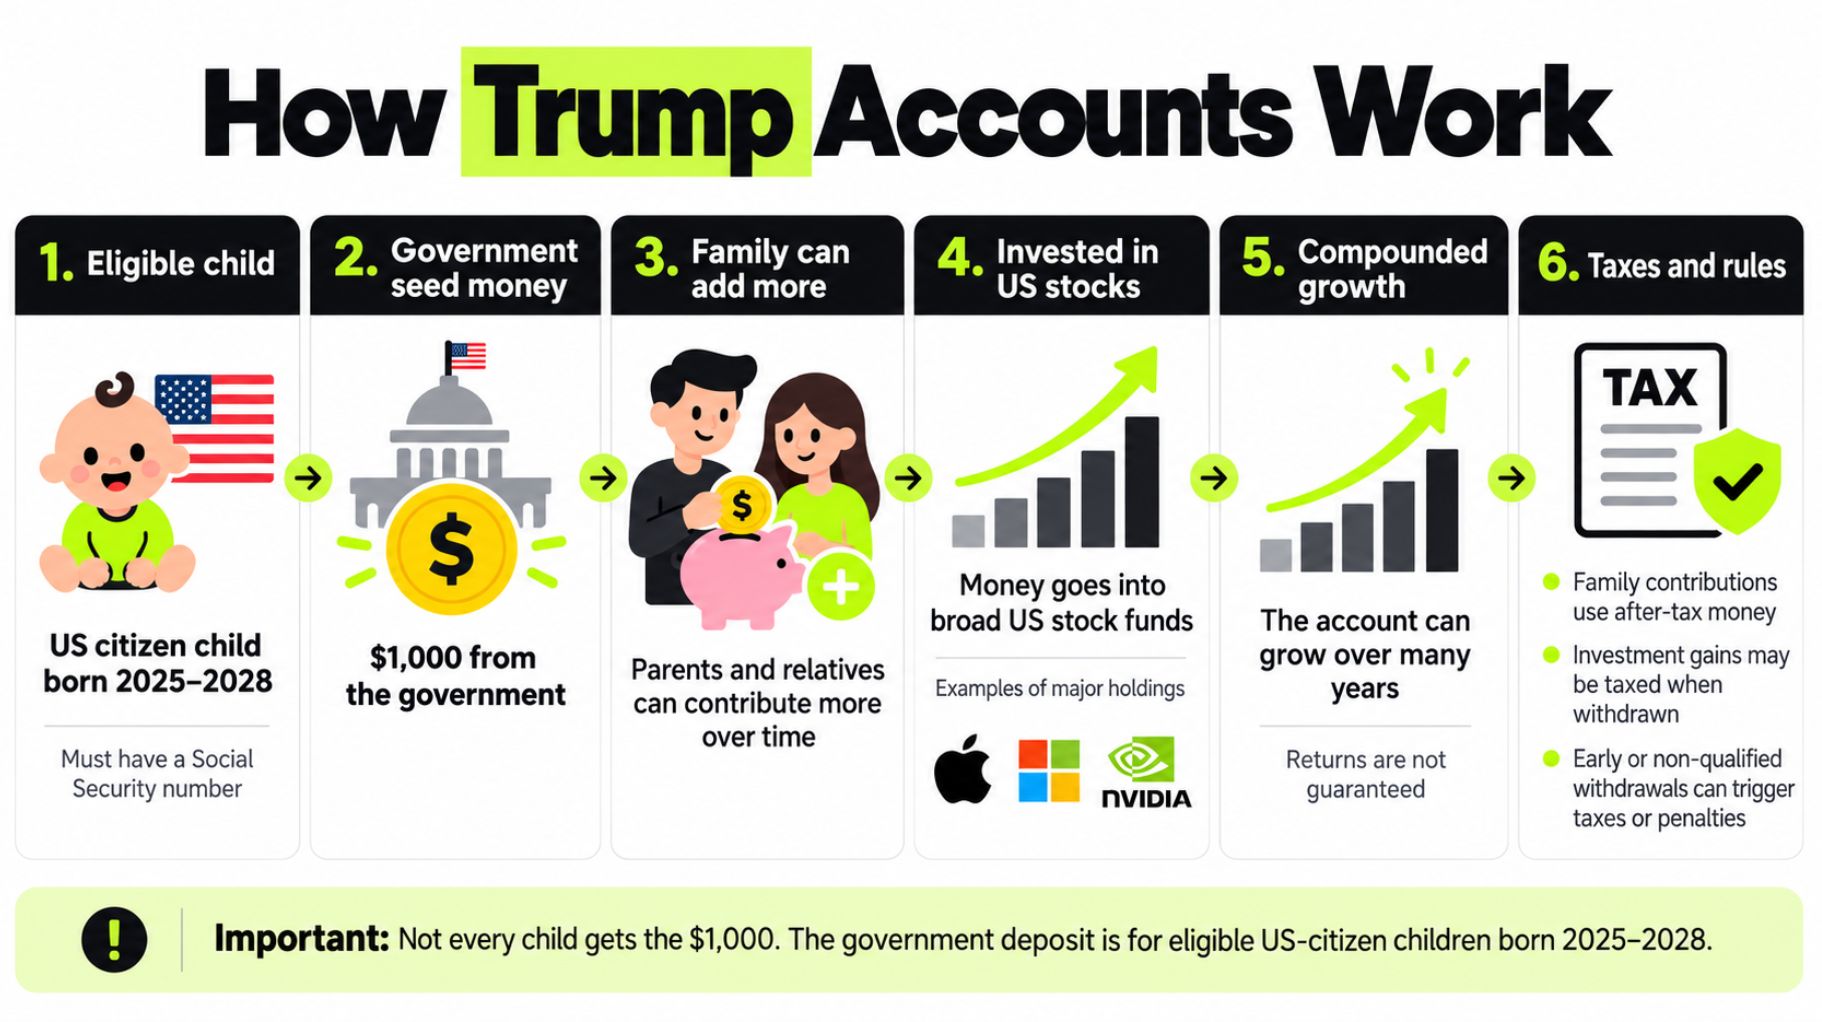
Ein Trump Account ist ein von der Regierung eingerichtetes Investitionskonto für ein Kind. Man kann es sich ähnlich vorstellen wie ein Altersvorsorge- oder Investmentkonto, das schon in jungen Jahren beginnt und Geld in den US-Aktienmarkt investiert.
Eigentlich gibt es zwei getrennte Dinge: das Anlegen eines Accounts und das Erhalten von 1.000 USD von der Regierung.
Seit Oktober 2026 hat jedes berechtigte Kind unter 18 Jahren mit einer gültigen US-Sozialversicherungsnummer automatisch einen Trump Account von der Treasury erhalten.
Die Eltern müssen dieses Konto nicht selbst eröffnen. Sie müssen es aber beantragen, wenn sie es verwalten oder Geld einzahlen möchten.
Aber nicht jedes Kind bekommt automatisch 1.000 USD. Die Einzahlung vom Staat gilt nur für Kinder, die:
US-Staatsbürger sind, eine Sozialversicherungsnummer haben und zwischen dem 1.1.2025 und dem 31.12.2028 geboren wurden.Was ist das Ziel der Trump Accounts und wie wirkt es sich auf den Aktienmarkt aus?
Das Ziel ist einfach: Schon früh in das Investieren zu starten, und zwar mit Unterstützung der Regierung. Das Kapital in jedem einzelnen Trump Account wird automatisch angelegt (beginnend mit den 1.000 USD). Hauptsächlich erfolgt die Investition über breite Aktienindizes wie den S&P 500.
Man kann sagen, es ist fast wie eine langfristige Strategie mit regelmäßigem Investieren zu Durchschnittspreisen. Das Geld kann so mit den Jahren wachsen.
Wie funktioniert das Konto genau? Das darin enthaltene Geld wird vorrangig in kostengünstige Fonds investiert, die breite US-Aktienindizes wie den S&P 500 abbilden. Die Idee ist, dass das Geld viele Jahre lang wachsen kann.
Wenn zum Beispiel ein Neugeborenes 1.000 USD bekommt und niemand zahlt je einen weiteren Dollar ein, und das Geld erwirtschaftet im Durchschnitt 7 % pro Jahr,
dann wäre dieses Guthaben mit 18 Jahren nahezu 29.000 USD wert, wenn der S&P 500 weiter durchschnittliche jährliche Renditen erzielt.
Das ist natürlich nur ein Beispiel. Wie die Aktienmärkte in letzter Zeit gezeigt haben, können Aktienkurse manchmal ähnlich volatil sein wie Krypto.
 Wie Trump Accounts funktionieren
Wo ist der Haken?
Die wichtigste Kritik an Trump Accounts ist, dass sie die Lücke zwischen wohlhabenden und weniger wohlhabenden Kindern vergrößern könnten.
Jedes Kind erhält die gleiche anfängliche Einzahlung vom Staat, aber danach hängt das weitere Wachstum des Kontos stark davon ab, ob Eltern, Arbeitgeber oder Spender weiteres Geld einzahlen. Familien mit viel Geld, die jedes Jahr Tausende einzahlen, können so große Vermögen für ihre Kinder aufbauen.
Es gibt noch weitere berechtigte Bedenken:
Die Aussagen „Ihr Kind könnte reich werden" können irreführend sein. Trump hat behauptet, dass die Konten auf Hunderttausende Dollar wachsen könnten. Dafür sind jedoch meist hohe zusätzliche Einzahlungen über viele Jahre und sehr günstige Marktbedingungen nötig. Allein aus 1.000 USD werden bis zum 18. Lebensjahr keine Hunderttausende.Die steuerliche Förderung ist schwach. Das Cato Institute kritisiert, dass persönliche Einzahlungen steuerlich schlechter behandelt werden könnten als Geld, das über bereits bestehende Sparkonten angelegt wird.
Es gibt in Amerika bereits viele Sparkonten. Kritiker, darunter das Cato Institute und die Tax Foundation, meinen, dass Trump Accounts das System durch zusätzliche Regeln komplizierter machen, statt es wie mit 529-Plänen, IRAs oder 401(k)s zu vereinfachen.
Es besteht Marktrisiko. Das Geld wird in Aktien investiert und ist nicht wie eine Bankeinlage garantiert. Über 15 bis 18 Jahre besteht zwar großes Wachstumspotenzial, aber die Kurse können auch fallen.
Das neue System der automatischen Kontoeröffnung ist ein weiterer Kritikpunkt. Die Treasury richtet jetzt für Dutzende Millionen Kinder automatisch Konten ein und neue Regeln erlauben es, dass gewisse Spender einzelne Aktien einbringen, die die Begünstigten dann fünf Jahre halten müssen. Kritiker hinterfragen, ob Familien wirklich Investments bekommen sollten, die sie sich nicht selbst ausgesucht haben und nicht sofort verkaufen können.
Ted Cruz tells American children to rudely reject gifts from their family members.
— Ed Krassenstein (@EdKrassen) October 7, 2026
"Your next birthday party, you know, your Aunt Susie might get you an ugly sweater. And you might say to Aunt Susie, instead of the ugly sweater, how about put 50 bucks in my Trump account?" pic.twitter.com/sN0HJhcJh9
Trump Accounts könnten den US-Aktienmarkt letztlich stärken
Wenn wir Trump-Konten isoliert betrachten, getrennt von anderen Wirtschaftspolitiken des Präsidenten wie dem Iran-Krieg oder den Zöllen, gibt es gute Argumente für eine positive Wirkung auf den US-Aktienmarkt.
Für die Wirtschaft ist der wahrscheinlichste Effekt ein eher moderat positiver Verlauf über Jahrzehnte.
Automatisches Sparen funktioniert. Studien zu 401(k)-Konten zeigen regelmäßig, dass automatische Anmeldung die Teilnahme stark erhöht, auch wenn der Zuwachs beim tatsächlichen Haushaltsbestand geringer ausfällt, weil manche mehr Kredite aufnehmen oder einfach Geld verschieben, das sie sonst anderweitig gespart hätten.
Trump-Konten haben mehrere wirtschaftlich sinnvolle Merkmale:
Das Geld wird für Jahre gebunden, kostengünstig investiert und in produktive US-Unternehmen angelegt. Derzeit beschränkt das IRS normale Investitionen während der Kindheit auf günstige Fonds, die vor allem US-Aktien abbilden, mit Gebühren, die meist bei 0,1 % gedeckelt sind.Über eine Generation hinweg könnte das dazu führen, dass mehr Amerikaner im Erwachsenenalter Finanzvermögen besitzen, die Haushaltsvermögen steigen und eventuell auch mehr Kapital für Investitionen zur Verfügung steht.
Es gibt außerdem einen Lerneffekt: Millionen Familien, die bisher keine Aktien besaßen, könnten sich an langfristiges Investieren gewöhnen.
Aber woher soll das Geld kommen?
Der begrenzende Faktor ist die Verdrängungswirkung. Ein wohlhabender Elternteil, der 5.000 USD in ein Trump-Konto einzahlt statt auf ein Depot, schafft kein neues nationales Sparen von 5.000 USD. Das Geld wird nur verschoben. Untersuchungen zu Sparanreizen zeigen, dass diese Verschiebung erheblich sein kann.
Auch der staatliche Beitrag muss irgendwoher kommen. Die Bundesregierung fährt bereits sehr hohe Defizite ein. Die CBO prognostiziert für das Haushaltsjahr 2026 ein Defizit von etwa 1,9 Bio. USD.
Wenn der Staat also Geld leiht, um 1.000 USD auf private Investmentkonten zu legen, erhöht das den nationalen Wohlstand nicht automatisch im vollen Umfang des Betrages.
The IRS is weighing employer feedback around Trump Accounts after receiving a wave of public comments on proposed regulations for the child savings vehicles, including on definitions and documentation. https://t.co/k0xDwIxzTI
— Bloomberg Law (@BLaw) October 7, 2026
Fazit: Ist das Trump-Konto wirklich gut für die US-Wirtschaft und US-Aktien?
Unter Berücksichtigung aller oben genannten Szenarien kann man folgende Grundannahmen treffen:
Haushaltsvermögen: Deutlich positive Wirkung für teilnehmende Familien über 15 bis 50 Jahre. Nationales Sparen: Positiv, aber deutlich geringer als die Kontostände vermuten lassen. BIP/Produktivität: Wahrscheinlich ein kleiner positiver Effekt, alleine aber kaum ausreichend, um das langfristige Wachstum der USA spürbar zu verändern.Für Aktien ist der Zusammenhang deutlicher.
Die Treasury legt Beiträge derzeit automatisch in den S&P-500-ETF „SPYM" von State Street an. Weitere zulässige Optionen sind VTI, IVV, SPTM und ITOT — allesamt breite US-Aktienfonds.
Das schafft etwas, das an der Wall Street sehr geschätzt wird: Stetige, relativ preisunempfindliche Käufer mit extrem langen Anlagehorizonten.
Wir erwarten daher nicht, dass Trump-Konten allein den S&P 500 drastisch nach oben treiben.
Es gibt jedoch einen potenziell wichtigen Zinseszinseffekt. Anders als ein Hedgefonds, der heute kauft und nächsten Monat verkauft, können diese Konten jahrelang kontinuierlich investieren.
Jedes Jahr kommen neue Generationen dazu. Auch Arbeitgeber und Wohltäter dürfen Beiträge leisten. Michael und Susan Dell zum Beispiel haben sich allein zu 6,25 Milliarden USD verpflichtet.
Da der Standardfonds nach Marktkapitalisierung gewichtet ist, erhalten die größten Unternehmen das meiste Geld.
An 1. Oktober gehörten Nvidia mit 8,44 %, Apple mit 7,29 % und Microsoft mit 5,76 % zu den größten Positionen von SPYM. Technologie machte fast 40 % des Fonds aus.
Von 10 Milliarden USD, die in den Standardfonds fließen, wird folglich nicht alles gleichmäßig auf amerikanische Unternehmen verteilt. Allein auf Nvidia würde derzeit etwa 844 Millionen USD entfallen, entsprechend dem Indexgewicht.
Michael Dell explains how Dell stock funded his .25 billion donation to Trump accounts. pic.twitter.com/jJ5KmZd7R2
— Yahoo Finance (@YahooFinance) October 7, 2026
Fazit: Wenn man die Politik und andere wirtschaftliche Entscheidungen von Trump ausklammert:
Für die US-Wirtschaft: Wahrscheinlich an den Rändern vorteilhaft, insbesondere für den Vermögensaufbau von Haushalten, allerdings wird der makroökonomische Einfluss voraussichtlich klein bleiben, solange die Beiträge nicht massiv steigen.Für US-Aktien: Strukturell unterstützend. Der unmittelbare Kurseffekt dürfte gering sein, aber beständige Beiträge könnten über 10 bis 30 Jahre zu einer zusätzlichen Nachfrage nach passiven Investments werden.
Ein Risiko sollte beachtet werden: Da diese Konten zum allergrößten Teil US-Markt-Kapitalisierungsindizes kaufen, könnte sich die bestehende Konzentration des Geldes auf die größten US-Unternehmen noch verstärken.
Mit der heutigen Indexzusammensetzung bedeutet dies, dass ein ungewöhnlich hoher Anteil jedes neuen Trump-Konto-Dollars bei den größten Technologiekonzernen landet.
Relevant könnte dies vor allem dann werden, wenn das Programm irgendwann Hunderte Milliarden oder sogar Billionen USD akkumuliert.
Lesen Sie die Originalgeschichte Könnten Trumps Bilanzen einen zehnjährigen US-Aktien-Superzyklus auslösen? von Mohammad Shahid auf de.beincrypto.com