

欧州は2026年7月1日、暗号資産市場規制(MiCA)の最終的な移行期間が終了したことで、暗号資産規制の新たな段階に入った。以前の国内規制で運営していた暗号資産サービスプロバイダーは、この日までにMiCA認可を取得するか、EU域内での活動終了に着手する必要があった。
この期限により、域内で活動可能なプロバイダーの数が減少し、EUライセンスの商業的価値が高まり、プロダクトへのアクセス、パスポーティング、加盟国間の一貫した執行に関する新たな課題も浮上した。
BeInCryptoは、ビットパンダのフィリップ・ボーン団体ガバナンス担当副社長、クリプトファイナンス・グループのマイク・シュウィタラ最高商務責任者、OSLグループのチャグリ・ポイラズ戦略最高責任者に、MiCAが欧州の暗号資産市場をどのように変化させているかを聞いた。
MiCAにより、欧州のユーザーにサービス可能な企業や、プラットフォームに上場する資産、規制されたプロバイダーによるサービス保護内容の説明に変化が生じている。
EXPERT PICK: Best MiCA-Licensed Crypto Platforms in 2026
— BeInCrypto (@beincrypto) July 2, 2026
Is the cryptocurrency market restricted in Europe? Not at all.
In 2026, many leading crypto platforms obtained MiCAR licenses, allowing European users to trade on fully legal and regulated platforms.
We reviewed the top… pic.twitter.com/kKg1kyqX9Q
欧州の暗号資産市場、規制で分断
MiCAは2024年12月に全面適用となったが、既存企業は国内の移行措置により事業継続できた。これらの移行措置は2026年7月1日まで、もしくは企業が認可を取得、または拒否された時点で終了した。
欧州のユーザーは、馴染みのある取引所やブローカー、カストディアンがESMAの登録に掲載されているかを確認する必要がある。プロバイダーの中には、顧客を認可された欧州法人に移管したり、口座機能の制限や域内撤退を選択したところもある。
クリプトファイナンス・グループのマイク・シュウィタラ最高商務責任者は、この期限が規制されたプロバイダーと無認可プロバイダーの違いをユーザーが認識する転換点となったと述べた。
「多くの個人投資家は、これまで長年利用してきたプラットフォームの中に、今後欧州市場での運営が認可されていないものも存在することに、ようやく気付き始めている」とシュウィタラ氏は語った。「その結果、ユーザーはプロバイダーの規制状況や、場合によっては資産を認可機関に移すべきかを判断するようになった。」
プロバイダー数の減少により、要件を満たせる企業に利用が集中し、正規プロバイダーを離れる顧客を取り込む動きが強まる可能性がある。
また、規制された暗号資産企業と、規制サービスを要件とする銀行や運用会社、法人との関係も強まる可能性がある。
ビットパンダのフィリップ・ボーン団体ガバナンス担当副社長は、準備期間を経ても認可が得られなかった場合、利用者が企業の規制的立ち位置を把握する目安になるとした。
「どの企業が欧州で認可・監督・説明責任を負い、どの企業がその枠外で運営しているかが一層明確になりつつある」とボーン氏は述べた。
認可取得によりプロバイダーの説明責任は明確化したが、暗号資産の金融リスクは依然残る。欧州の監督当局は今後も、商品やサービスごとに保護内容が異なる点について消費者への注意を促している。
統一規制下でも業界内で異なる要件
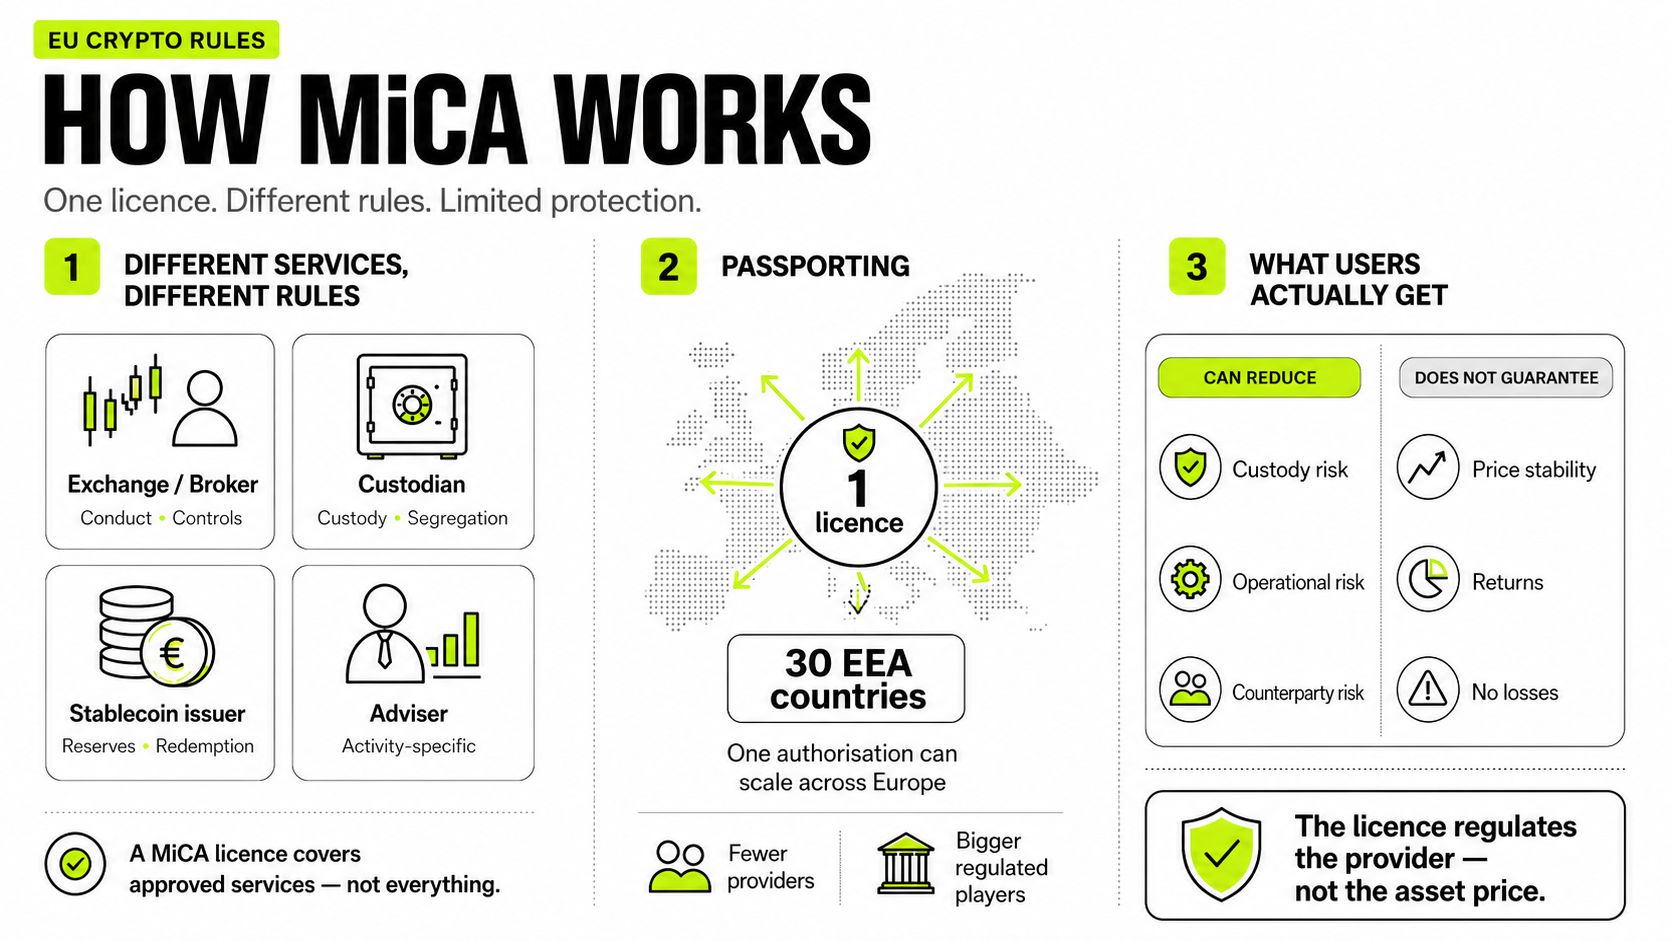
MiCAは複数形態の暗号資産事業を対象とするが、求められる義務はそれぞれのサービス内容によって異なる。
取引プラットフォームやブローカーには、ガバナンス、市場行動、顧客情報、業務管理に関する要件が課される。
カストディアンは、保管方針や顧客との契約の維持が義務付けられ、顧客資産を預かる申請者は資産・資金の分別管理体制を明確にする必要がある。
ステーブルコイン発行者は、準備資産、開示、償還、監督に関する独自の要件が設けられている。欧州銀行監督局も、資産連動型トークンや電子マネートークンが「シグニフィカント(重要)」とみなされるかを審査し、それが追加的な監督につながる場合がある。
アドバイザーや注文執行者、ポートフォリオ・マネジャーには、それぞれの業務内容に関連する義務が課される。そのため、1つのMiCAライセンスは特定サービスの認可を意味し、会社提供の全商品を包括的に承認するものではない。
「ブローカー、取引所、カストディアン、ステーブルコイン発行者、アドバイザリー業者が全て同じ義務を負うわけではない」とボーン氏は述べる。「既にガバナンスやコンプライアンス、保管基準、リスク管理への投資を進めてきた欧州の老舗事業者にとって、MiCAは厳しいが次なる当然のステップといえる。」
この違いは、従来から各国登録や越境アクセスで複数欧州諸国にサービスしてきたグローバル企業にとって特に重要である。MiCAは、EU加盟国内で実体を持つ認可済み欧州法人による運営を義務付ける。
銀行の場合、全ての技術的・規制能力を自社で備える必要はなく、すでに監督審査を受けた認可済みカストディアンやブローカー、取引事業者との連携も可能となる。
シュウィタラ氏は、このことが金融機関によるデジタル資産商品開発の起点を変えると指摘する。
「デジタル資産サービスを提供したい銀行は、すべての能力をゼロから内製する必要はない」と同氏は述べる。「すでに規制され実績のあるプロバイダーと組めば、世界でも最も包括的な暗号資産規制の枠組みの下で要件を満たすことができる。」
パスポーティングで認可企業が優位、製品多様性は縮小
MiCA認可は、1カ国で取得すればEU域内でパスポート(通用)可能となり、各国ごとの新たなライセンス取得なく認可済みサービスの提供を広げられる。
これにより、認可企業は単一プロセスで域内の大量顧客基盤にアクセスできる。また、複数欧州諸国でパートナー探しを目指す銀行や他機関の規制負担も軽減される。
OSLグループのチャグリ・ポイラズ戦略最高責任者は、パスポーティングと認可競合企業の減少が、認可団体に大きな商業的優位性をもたらすと述べた。
「1つの認可でEEAの30カ国すべてにパスポートが適用されるため、認可を受けた企業は本当の意味で国境を越えた欧州市場、より強固な銀行関係、そして完全に規制された事業体とのみ取引する法人顧客を獲得できる」とポイラズ氏は述べた。
利用者にとっては、アクセス縮小のように感じられる場合もある。企業によっては、認可取得を完了せず欧州から撤退する例もあり、規制下にあるプラットフォームでも、追加のコンプライアンス問題を生む資産やサービスを削除する動きが出ている。
ステーブルコイン市場は、欧州の規制がプロダクト提供内容をどう変えるかをすでに示している。一部の取引所では、MiCAの要件を発行者が満たしていないステーブルコインの取引ペアを制限または削除する事例があった。
2026年7月の研究によれば、MiCAに関連する上場廃止措置は、欧州での依存度が高い取引所におけるUSDT取引を押し下げ、その結果USDCのシェアが相対的に拡大した。
一部のレンディング、ステーキング、分散型金融(DeFi)プロダクトは、なおMiCAの範囲外か、異なる規制評価の対象となる。そのため、事業者が保有するライセンスは、規制されたサービス以外のすべてのサービスに対する認可と見なすべきではない。
ESMAは、許可を受けた企業が提供する商品はすべて同等の規制を受けていると顧客が誤解する「ハロー効果」について警告を発している。
MiCAライセンスが保護するのはサービス、資産価格ではない
事業者監督と投資保護の違いは、各社が認可をアピールする中で今後ますます重要になる。
MiCAは、ガバナンス、苦情対応、利益相反、情報開示、カストディに関する基準を導入している。また、当局には、提供者の監督や、投資家保護や市場の健全性に重大な懸念が生じた場合の介入権限も付与される。
これらの要件は、運用やカウンターパーティーリスクの低減にはつながる一方、トークン価格の下落防止やリターンの保証、すべての暗号資産を補償スキームに組み入れることまではできない。
「MiCA認可があっても、価格の安定や利用者の損失防止は保証されない」とボルン氏は語った。「あくまで、事業者が運営面で規制基準を満たしていることを意味する」
企業は、規制対象のサービス、ほかのEU法で規定される商品、現行枠組みの外にある活動を区別して説明する必要がある。特に、1つのアプリケーションでカストディや現物取引、デリバティブやレンディング商品といった法的扱いの異なるサービスが並ぶ場合、その説明が重要となる。
シュヴィタラ氏は、認可を投資損失の保護と見せるのではなく、企業に適用される管理体制を通じてコンプライアンスを説明すべきだと指摘する。
「規制事業者は、運用・カストディ・カウンターパーティーリスクを低減できるが、市場リスクまで除去することはできない」 と同氏は述べた。 「規制承認がリターンの保証や損失回避と誤解されないよう、業界が誤った印象を与えない責任がある」
実効性を決めるのは執行──MiCAが一つの欧州市場を生むかどうか
MiCAの共通ルールは、なお主に提供者の認可や監督を担う各国当局に依存している。
こうした分担はすでに、ライセンス基準の差に対する懸念も生んでいる。フランス金融当局は5月、無認可で営業する企業に対してブラックリスト入りや訴追の可能性を警告したほか、各加盟国で申請の審査に公平性が保たれているか疑問を呈した。
パスポート制度が円滑に機能するのは、域内の他国当局が発した認可を信頼できる場合に限られる。申請審査や継続的な監督に大きな違いがあれば、根本となる法律が共通でも、執行面で再び市場の分断が生じかねない。
「本当に興味深いのは、執行とパスポート制度の実態だ」 とボルン氏は語る。 「導入が分断されれば、欧州は共通ルールブックを作っただけで、本当の共通市場にはならない」
執行によって、申請段階で定めたポリシーと日常の市場環境下で運用される管理体制の違いも明らかとなる。企業がプロダクトを増やし、取扱い量が増大するに伴い、取引監視やガバナンス、リスク管理の仕組みも継続的な見直しが求められる。
「ライセンスは管理体制を名目上定めるだけで、実効性は証明しない」 とポイラズ氏は述べる。 「今後数四半期、執行で2つのグループがどのように分かれていくかを見れば、この市場の今後の方向性が、どんな新ルールよりも明瞭に分かるはずだ」
ESMAは、この段階に必要な仕組み構築に乗り出している。中央レジスターでは、認可取得済みの事業者や暗号資産ホワイトペーパー、非準拠とされた事業者の情報を掲載しつつ、個別企業の監督責任は各国当局が持ち続けている。
今後の改定、いわゆるMiCA 2.0では、分散型金融、レンディング、現行規制の外側に位置する活動などへの対応が議論される可能性がある。目先の焦点は、現行枠組みが国境を越えて機能するかどうかにある。
MiCAはすでに、欧州市場の暗号資産利用者にサービスを提供できる業者の数を減らしている。長期的な影響は、パスポート制度が本当に単一市場を作れるか、監督が一貫して維持されるか、規制認可の限界を利用者が十分理解できるかにかかっている。
欧州はライセンス発給の段階を終えた。今後は、認可企業の業務姿勢とルール外で事業を行う企業への対応が、市場の質を決めることとなる。
jp.beincrypto.com でBradley Peakによるオリジナル記事 MiCAで欧州が暗号資産企業のライセンス試験場に を読む