

La sortie du Japon de décennies de taux d'intérêt ultra-bas commence à révéler les coûts cachés de la hausse du coût de l'emprunt. Les quatre plus grands assureurs-vie du pays affichent désormais environ 96 milliards de dollars de pertes latentes sur les obligations d'État japonaises (JGB).
Pris isolément, ces pertes relèvent principalement de la comptabilité. Toutefois, elles mettent également en lumière un défi plus vaste auquel est confrontée la Banque du Japon (BOJ). Chaque relèvement de taux supplémentaire contribue à stabiliser le yen et à freiner l’inflation, mais il fait aussi baisser le prix des obligations, aggravant les pertes des assureurs, des banques et des fonds de pension.
Le retour du Japon à des taux plus élevés a un prix
Les quatre plus grands assureurs-vie japonais, Nippon Life, Dai-ichi Life, Sumitomo Life et Meiji Yasuda, ont signalé des pertes latentes cumulées de 15,13 trillions de yens (96 milliards de dollars) sur les obligations d’État nationales à la fin juin 2026, soit une hausse d’environ 7 % par rapport au trimestre précédent.
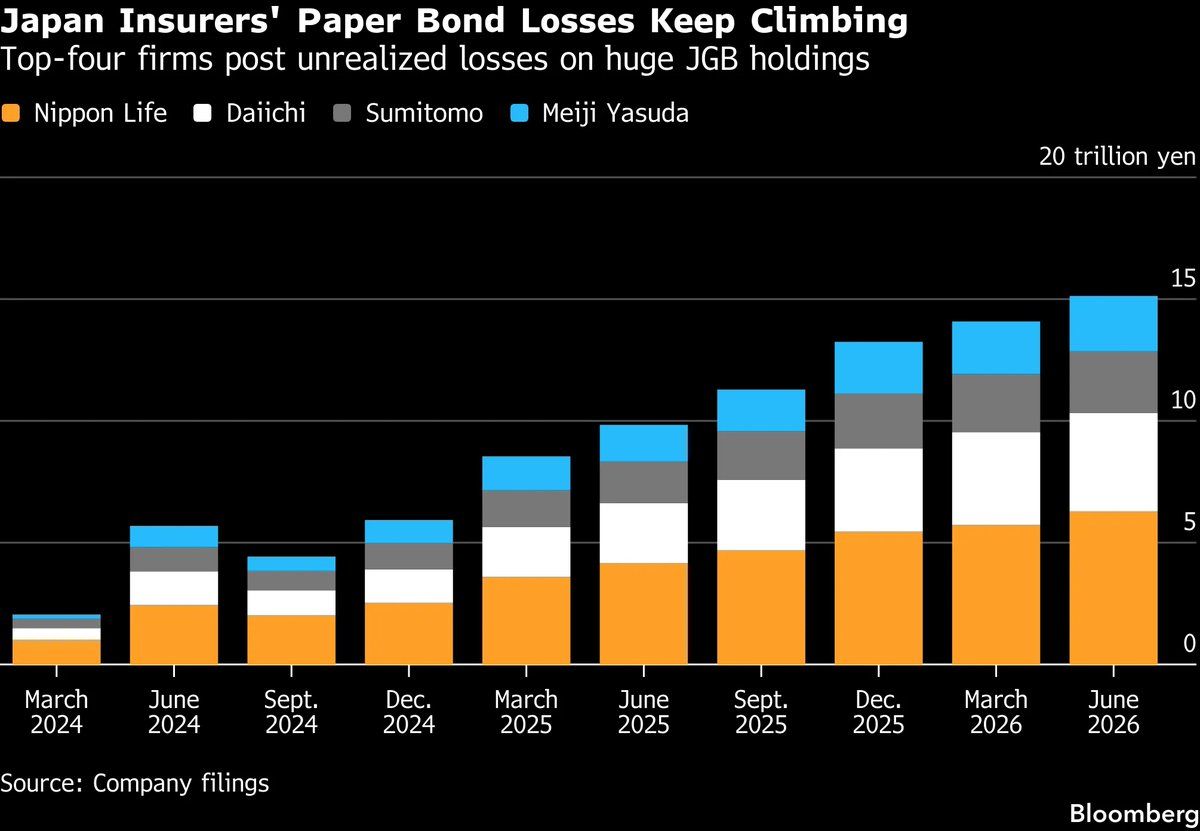 Les quatre plus grands assureurs du Japon accusent des pertes sur obligations d’un montant de 14,5 trillions de yens, soit environ 91 milliards de dollars. Source : Bloomberg
« Quelque chose est en train de se briser au sein du système financier japonais », a commenté l’analyste Bull Theory.
Ces pertes reflètent l’un des changements les plus rapides dans le marché obligataire japonais depuis des décennies. À mesure que la BOJ a abandonné les taux d’intérêt négatifs et normalisé progressivement sa politique monétaire, les rendements ont fortement augmenté depuis les niveaux quasi nuls qui prévalaient depuis des années.
Le prix des obligations évolue de manière inverse aux rendements. Lorsque les taux montent, la valeur de marché des obligations plus anciennes offrant des coupons plus bas diminue. Une grande partie du portefeuille des assureurs a été constituée durant les années d’assouplissement monétaire agressif de la BOJ, ce qui les expose à l’environnement actuel de taux plus élevés.
Malgré ce chiffre impressionnant, les pertes restent largement latentes, car les assureurs ont généralement pour objectif de conserver ces obligations jusqu’à l’échéance afin d’honorer leurs engagements de long terme vis-à-vis des assurés.
Des taux d’intérêt plus élevés réduisent également la valeur actuelle des engagements futurs des assureurs, compensant partiellement la baisse de valeur des obligations d’un point de vue économique.
L’inquiétude porte davantage sur la liquidité que sur la solvabilité. Si un plus grand nombre de titulaires de contrats rachète leur police, les assureurs pourraient être contraints de vendre des obligations avant l’échéance.
BILLION IN LOSSES ARE NOW SITTING INSIDE JAPAN’S BIGGEST INSURERS.
— The Macro Paper (@macropaperr) August 8, 2026
The country’s 4 biggest life insurers are now sitting on ¥15.13 trillion ( billion) in unrealized losses on Japanese bonds.
That number jumped another 7% in just 3 months and the reason is simple.… pic.twitter.com/mMiq3lGUiE
Une telle initiative pourrait transformer les pertes « sur le papier » en pertes réalisées et accentuer la pression sur le marché obligataire japonais.
Pourquoi la BOJ est de plus en plus contrainte
Les pertes des assureurs illustrent la difficile équation à laquelle est confrontée la Banque du Japon.
L’inflation demeure supérieure à l’objectif à long terme de la BOJ, tandis que le yen a connu de longues périodes de faiblesse face au dollar américain. Normalement, ces conditions plaideraient pour de nouveaux relèvements de taux d’intérêt.
Cependant, chaque hausse augmente aussi les tensions dans le système financier japonais.
La hausse des rendements continue de réduire la valeur de marché des obligations d’État détenues par les établissements financiers. Si des taux plus élevés peuvent contribuer à stabiliser la monnaie et à améliorer le fonctionnement du marché à long terme, ils risquent aussi de générer des tensions financières plus globales si les rendements montent trop rapidement.
La voie de la politique monétaire se rétrécit donc pour la BOJ : agir trop lentement risquerait d’engendrer une nouvelle faiblesse du yen et de l’inflation importée, tandis qu’agir trop brutalement risquerait d’aggraver les pertes dans l’ensemble du secteur financier japonais.
Pourquoi le marché obligataire américain surveille la situation
L'importance du Japon dépasse largement le cadre de son propre système financier.
Le pays demeure le plus grand détenteur étranger de bons du Trésor américains, avec des avoirs d’environ 1 140 milliards de dollars. Tout changement majeur dans la gestion des portefeuilles internationaux des institutions japonaises peut avoir des répercussions sur les marchés obligataires du monde entier.
🚨 JAPAN JUST EXPOSED AMERICA’S BIGGEST VULNERABILITY...
— Crypto Rover (@cryptorover) August 9, 2026
Japan is the largest foreign holder of U.S. Treasuries.
If Japan is forced to sell to defend its own market, U.S. yields could surge even higher.
You know why Bessent stepped in with yen intervention, right? pic.twitter.com/tO5YTRHiQM
Rien n’indique que les investisseurs japonais se préparent à des ventes massives de bons du Trésor. En réalité, une telle opération viendrait cristalliser leurs pertes tout en faisant grimper les coûts d’emprunt des États-Unis.
Les autorités disposent d’autres leviers. Lors des interventions sur le marché des changes, le Japon peut avoir recours à la facilité de pension livrée FIMA de la Réserve fédérale américaine, en obtenant temporairement des liquidités en dollars par le biais de prêts garantis par des bons du Trésor, plutôt que de les vendre.
Néanmoins, les investisseurs continuent de surveiller les flux japonais, car même de faibles réallocations de portefeuilles par le premier détenteur étranger de bons du Trésor peuvent influer sur les rendements américains en période de tensions sur les marchés.
Bitcoin observe le carry trade sur le yen
Pour Bitcoin, les pertes des assureurs ne constituent pas l’essentiel du sujet.
Les traders concentrent plutôt leur attention sur ce que la hausse des rendements japonais pourrait impliquer pour le carry trade sur le yen, l’une des sources de liquidités mondiales les plus influentes.
Pendant des années, les investisseurs ont emprunté à bas coût en yens, où les taux d’intérêt étaient proches de zéro, puis placé ces fonds dans des actifs à rendement supérieur aux quatre coins du monde, qu’il s’agisse d’actions, d’obligations et, de plus en plus, d’actifs numériques.
La remontée des taux d’intérêt japonais rend aujourd’hui cette stratégie moins attractive.
Des coûts d’emprunt plus élevés et un yen qui se renforce peuvent contraindre les investisseurs les plus exposés à la dette à déboucler leurs positions, en vendant des actifs risqués pour rembourser leurs prêts en yen. Lors des précédents épisodes de resserrement monétaire de la BOJ et de forte appréciation du yen, on a observé une volatilité accrue tant sur les marchés traditionnels que sur les cryptomonnaies.
Pour l’heure, Bitcoin demeure relativement résilient. À la suite de la publication des résultats des assureurs, la crypto pionnière se négocie toujours au-dessus de 65 000 dollars, soit une progression de plus de 3 % sur les dernières 24 heures.
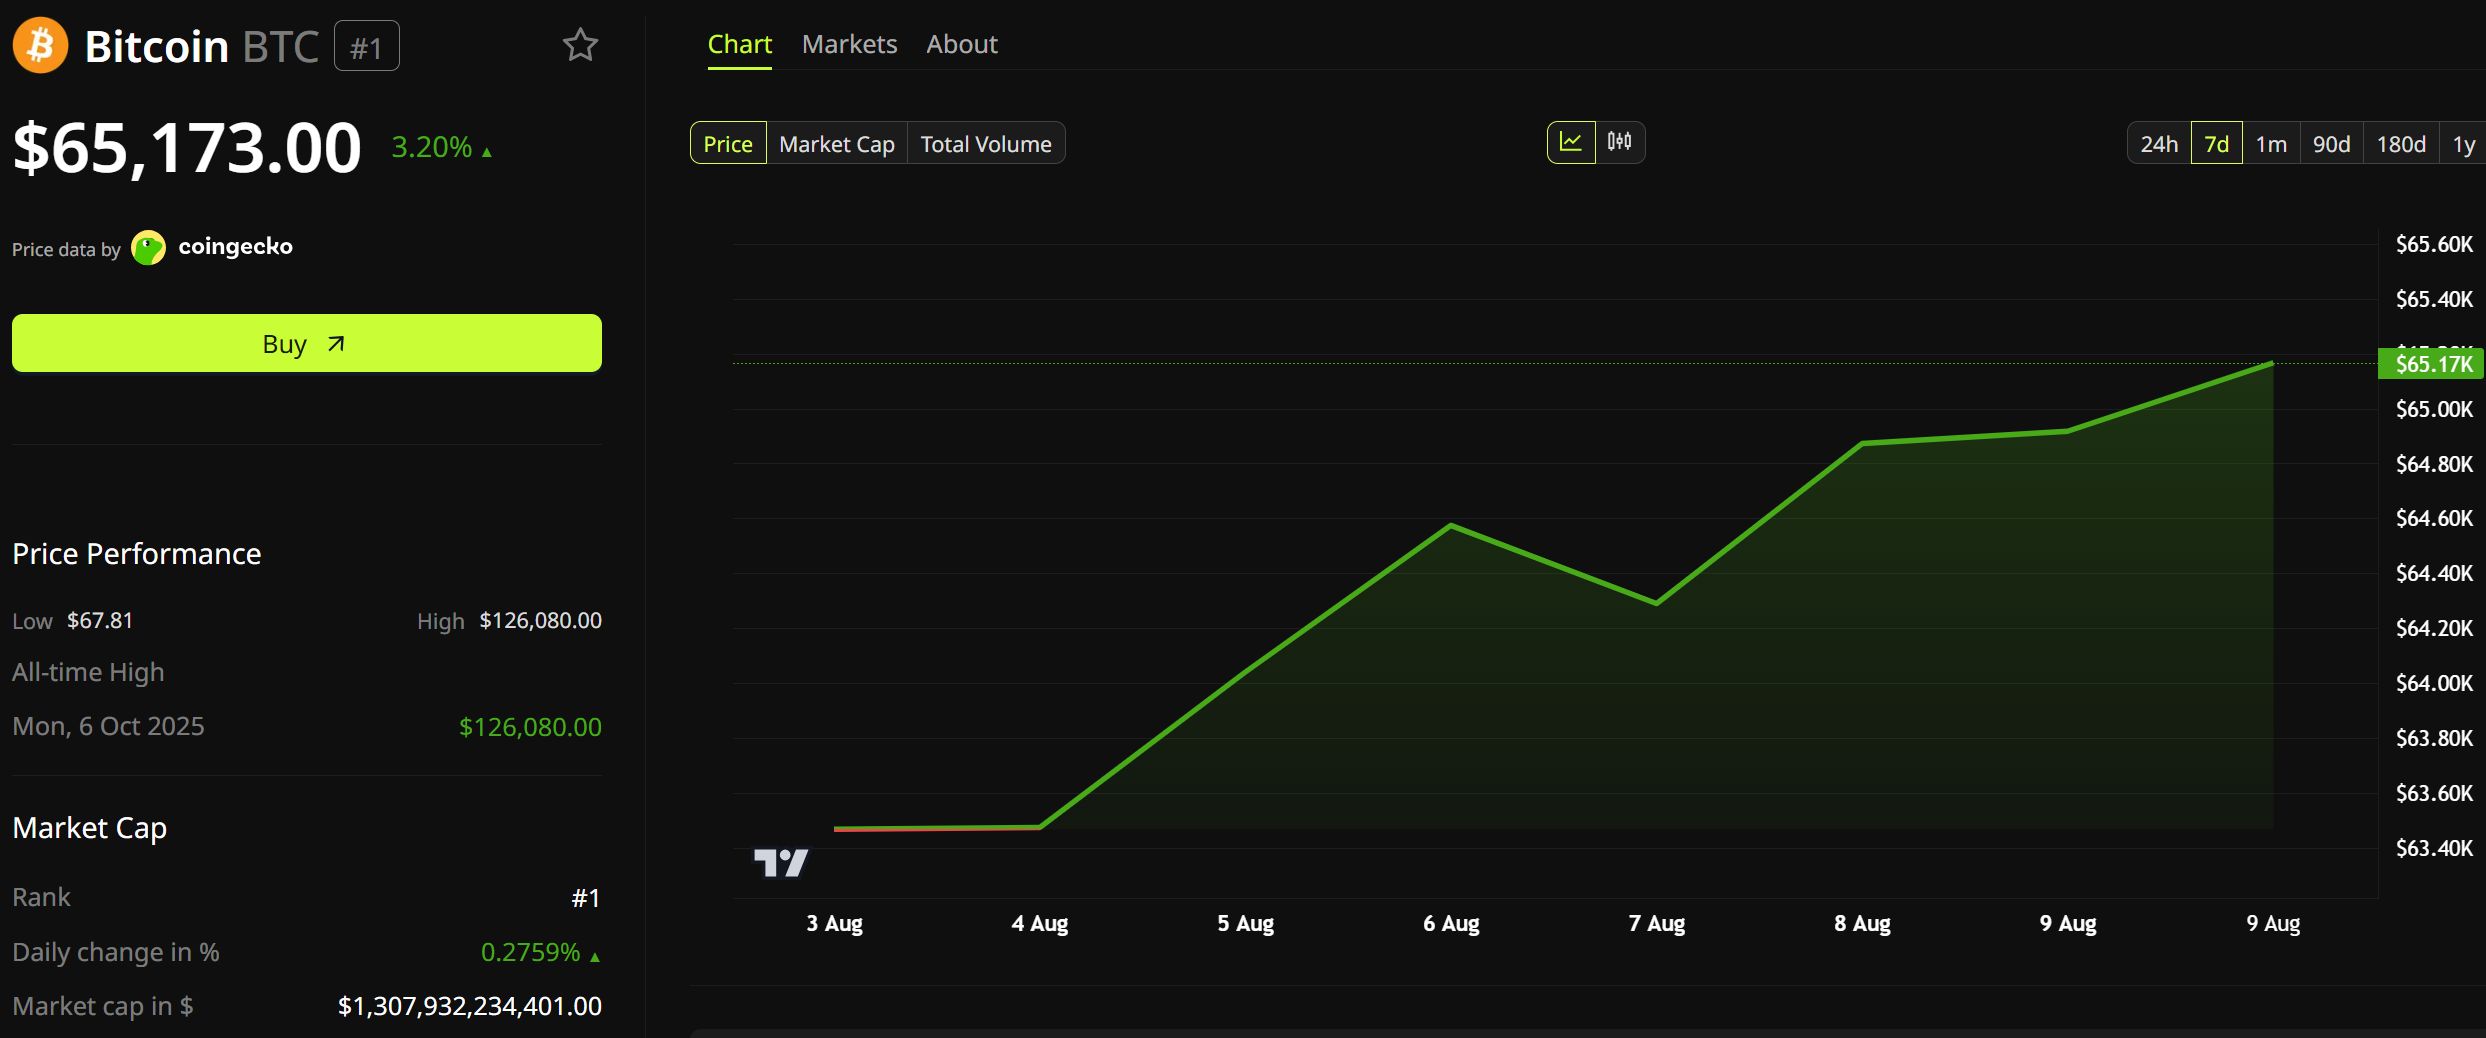 Performance du prix de Bitcoin. Source : BeInCrypto
Cela suggère que les marchés considèrent les pertes obligataires comme un symptôme de la transition de politique monétaire du Japon, plutôt que comme une crise financière immédiate.
Cependant, les traders macro voient de plus en plus les rendements des obligations japonaises et le yen comme des indicateurs précurseurs des évolutions des conditions de liquidité mondiales.
Ce que les investisseurs doivent surveiller ensuite
Les 96 milliards de dollars de pertes latentes ne menacent pas, en soi, le système financier japonais.
Elles mettent plutôt en lumière le coût croissant de la sortie du pays de décennies de mesures de stimulation monétaire exceptionnelles.
La prochaine étape dépendra de plusieurs indicateurs étroitement surveillés :
Si les rendements des obligations japonaises continuent d’augmenter. Si les taux de capitulation des politiques restent contenus, et Dans quelle mesure la Banque du Japon estime pouvoir poursuivre la normalisation des taux d'intérêt sans déstabiliser les marchés financiers.Pour les investisseurs en Bitcoin, le signal clé ne réside peut-être pas dans les bilans des assureurs. Il s'agira plutôt de savoir si une hausse des taux japonais enclenche un dénouement plus large du carry trade sur le yen, une évolution qui, historiquement, a resserré la liquidité mondiale et pesé sur les actifs risqués bien avant que les effets ne deviennent visibles ailleurs.
Lisez l’article original Des pertes de 96 milliards de dollars sur les obligations japonaises alertent sur la dette américaine et Bitcoin par Lockridge Okoth sur fr.beincrypto.com