

サンディスクは2030年度までに売上総利益率80%を目標に掲げた。現在の同利益率は84.6%。それでも株価は13.67%上昇した。
通常、利益率の目標を下方修正すれば株価は下落する。しかし、今回はそうならなかった要因が同社の直近の業績にある。
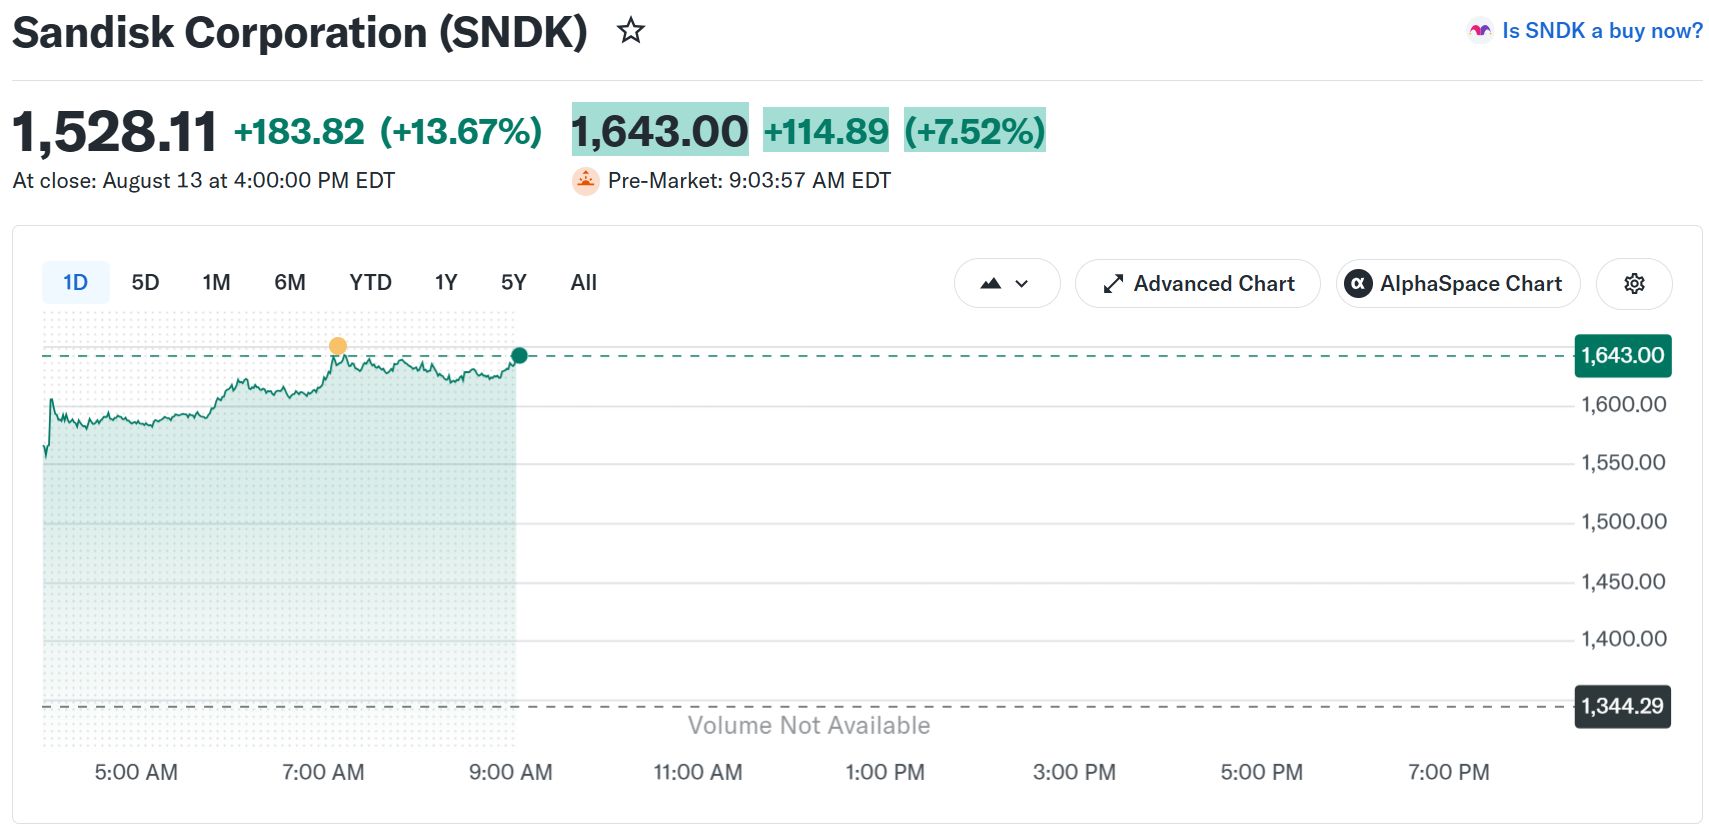 サンディスク株(SNDK)の株式パフォーマンス 出典: Yahoo Finance
サンディスク株が利益率引き下げでも上昇した理由
売上総利益率は、製造原価を差し引いた後に残る利益を指す。サンディスクは7月3日までの四半期で84.6%を記録した。3カ月前は78.4%。新たな目標値である約80%は、いずれの実績値も下回る。
SanDisk $SNDK lays out its FY28–FY30 targets:
— Wall St Engine (@wallstengine) August 13, 2026
Mid-to-high teens revenue growth
~80% non-GAAP gross margin
~50% adjusted FCF margin
The company also expects to return 100% of excess cash to shareholders.
さらに過去を振り返ると、2025年3月期の同利益率は22.5%だった。その後26.2%、29.8%、50.9%、78.4%、84.6%と推移した。5四半期で数値はほぼ4倍となった。
したがって、今回のガイダンスは実質的な下方修正ではない。経営陣は、この急上昇が定常化すると主張している。木曜日の終値は1528.11ドル。投資家は80%を上限でなく下限と受け止めた。
サンディスクの利益率急上昇を支える数字
サンディスクはSSDに内蔵されるNANDフラッシュメモリチップを製造している。AIデータセンターが大量購入している。直近四半期の売上高は89億7000万ドル。3カ月で51%、前年同期比で372%増加。通期では202億ドルとなった。
$SNDK /HBF Analyst Day select takeaways: pic.twitter.com/ODdnfhuJhx
— Sean (@sean_________) August 13, 2026
ただし、同社はSEC(米証券取引委員会)に、その成長要因を明かしている。増加分のうち約3分の2は値上げによるもの。実際のチップ出荷量の伸びは3分の1にとどまった。
価格上昇が高利益率の原動力。それと同様に価格下落が利益率低下を招く可能性もある。
直近でも前例がある。NAND市場は2023年に約40%縮小し、367億ドルに低下。半導体市場でも屈指の大幅下落であった。
その後、サンディスクの利益率は22%付近まで落ち込んだ。AIメモリー株ブームに対する警戒もこうしたサイクルに起因する。
こうした中、経営陣の回答は契約である。8社と複数年契約を結び、2027年度出荷分の約半分をカバー。2028年度には3分の2まで拡大する。
これらの契約が価格の下支えとなる。デビッド・ゲッケラーCEOも第4四半期決算発表時に強調した。
「2026年度を最先端の技術ポートフォリオで締めくくり、データセンターを成長の柱と定め、顧客各社との関係をさらに深化させた」
最新ニュース速報はXで配信中
サンディスク株の500%上昇はもう遅いのか
ウォール街の見方は「遅くない」で一致している。JPモルガンは目標株価を2250ドルとし、木曜日の終値より約47%上と見込む。
JPMorgan Resumes Coverage on $SNDK with Overweight Rating, PT ,250
— Wall St Engine (@wallstengine) August 14, 2026
Analyst comments: “In our view, Sandisk is in many respects uniquely positioned to capture the ongoing structural inflection in NAND demand driven by rapid growth in AI inference, with three key dynamics… pic.twitter.com/Z0RdkEClV6
サスケハナは3250ドルを提示。慎重派のジェフリーズでさえ1750ドルと、現行株価より15%高い目標を掲げる。
大手銀で現行水準を下回る目標を示している例はない。この意見の一致自体が注目される。
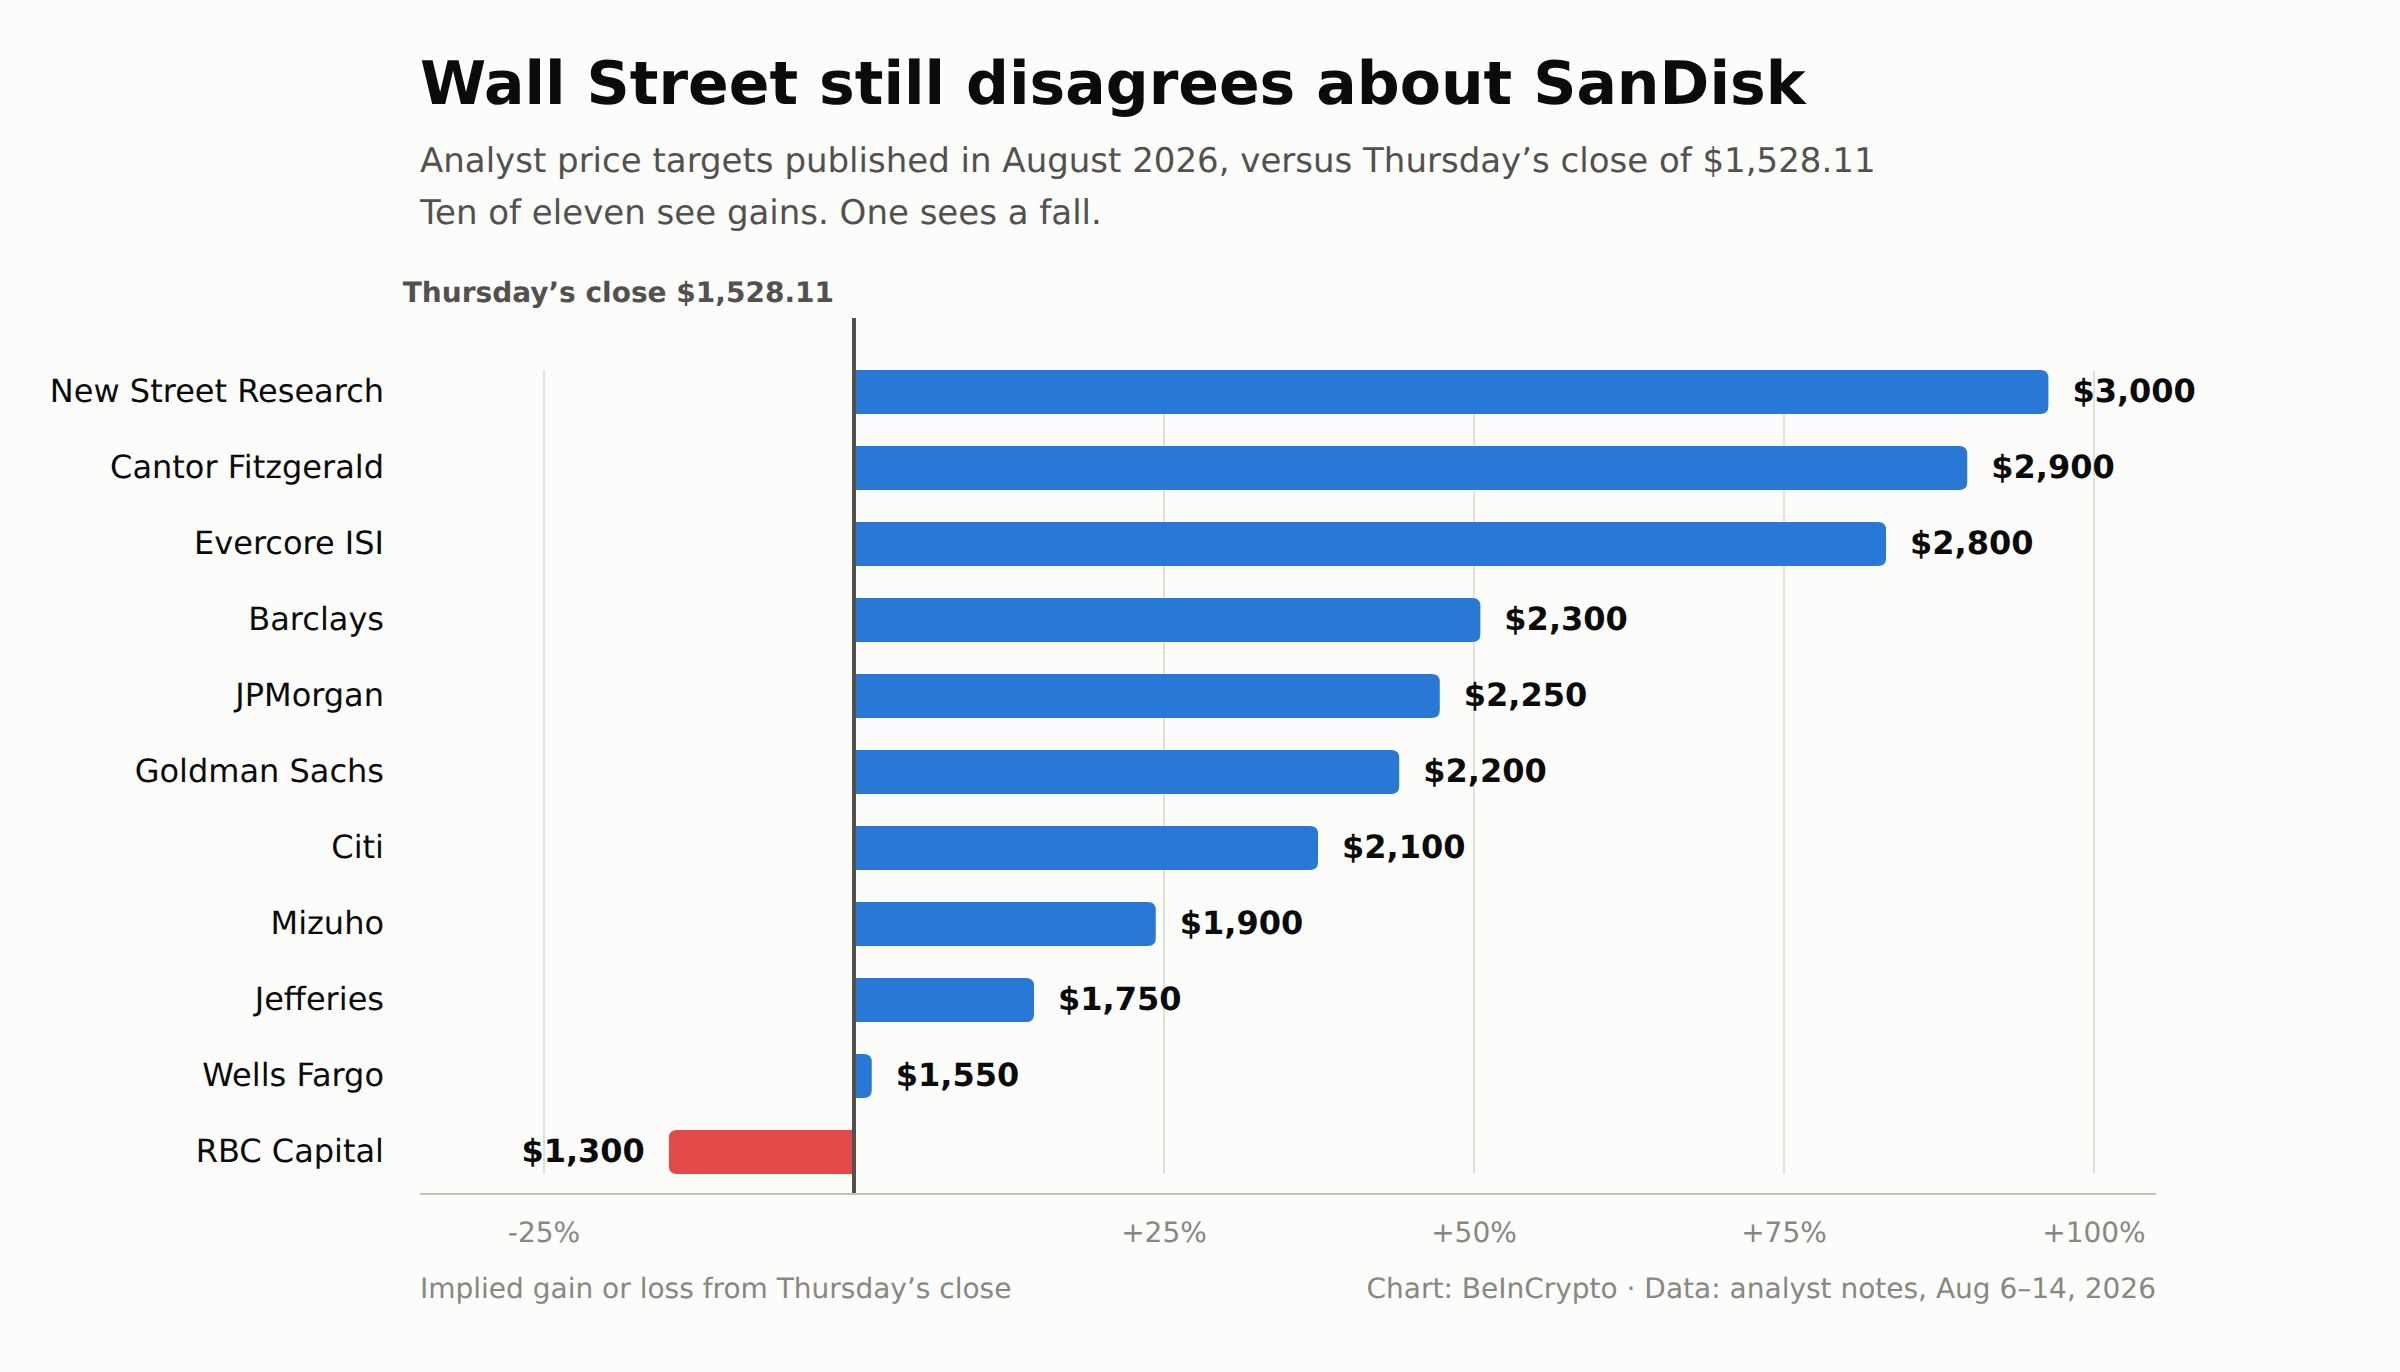 サンディスク株に対するウォール街の目標株価
バリュエーションも同様の前提に立つ。株価収益率は過去実績で20.7倍、予想利益ベースでは7.2倍に低下する。
この差は利益増加が続く場合のみ成立する。2026年のベストAI株の多くは、これほど楽観的な前提で取引されていない。
タイミングを誤ると大きな痛手となる。6月25日に株価は2335ドルで高値をつけ、7月29日には1015.89ドルで引けた。
これは5週間で56%下落後、50%反発した計算。今年は累計541%上昇し、6月高値からは35%下回る水準だが、アナリストからは依然「強い買い」評価が並ぶ。
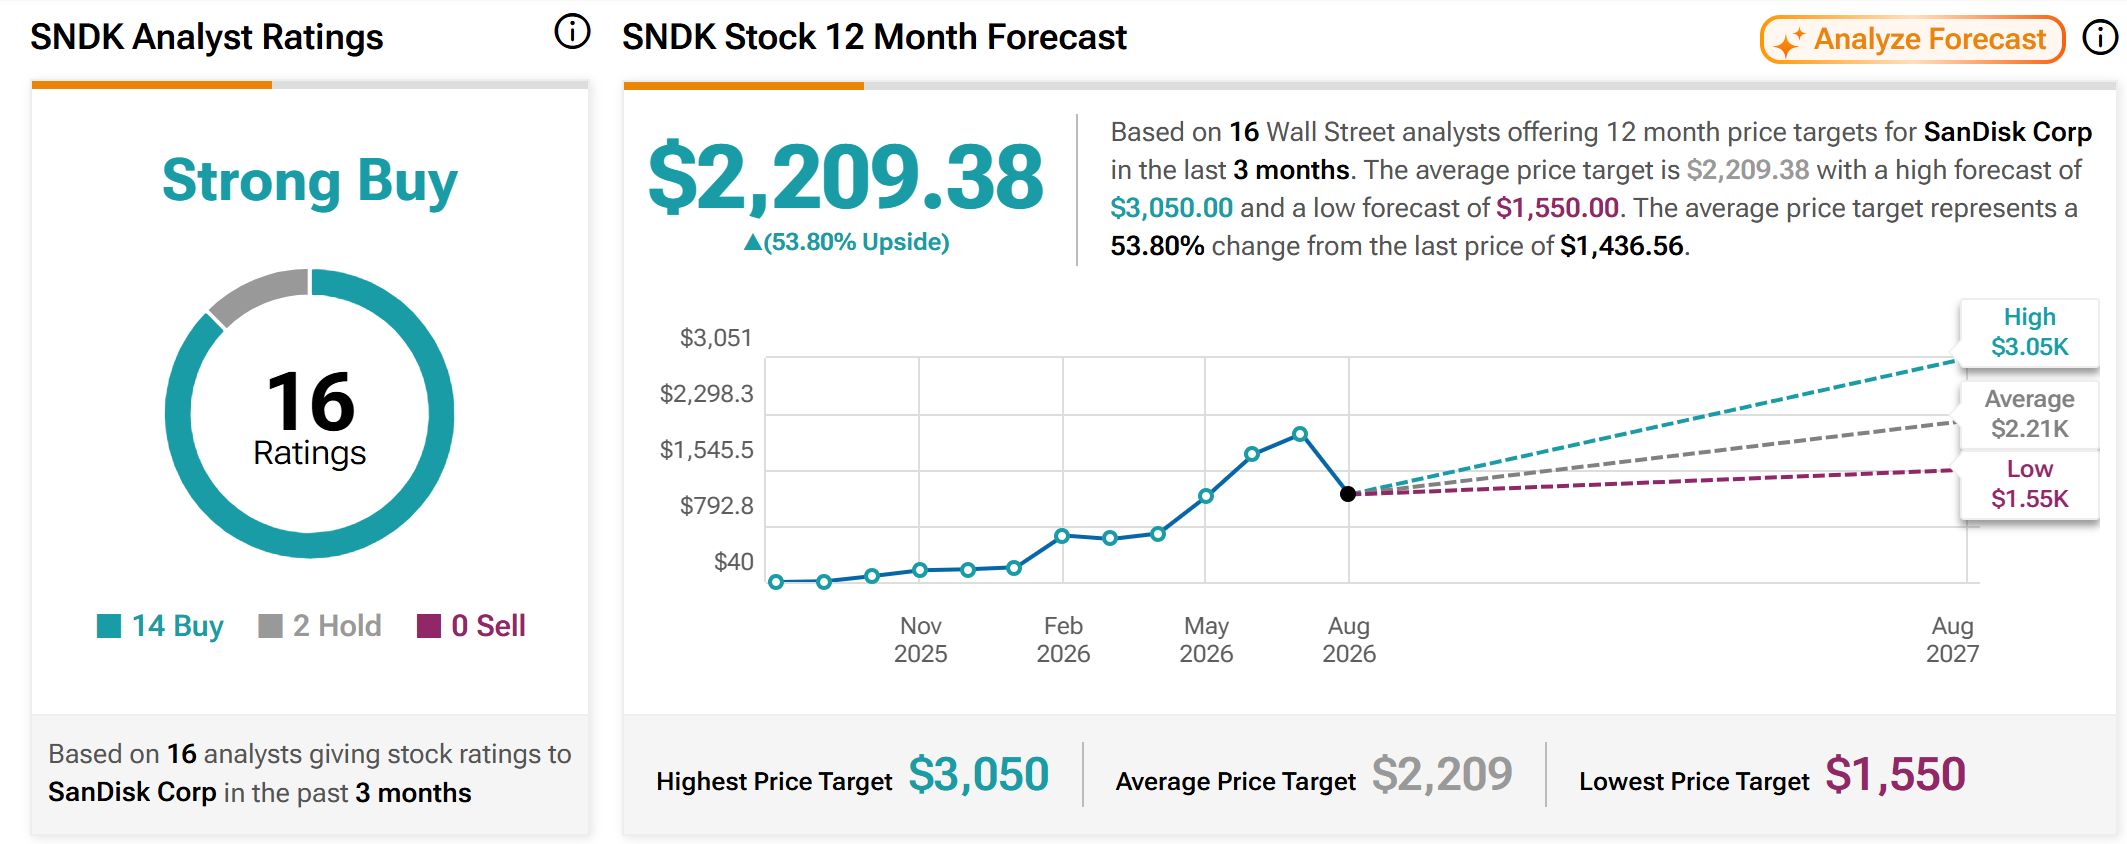 サンディスク株のアナリスト評価 出典: TipRanks
シナリオを崩す要因
中国が最も明白な脅威である。メーカーのYMTCは、早ければ来年にも世界のNAND生産能力の10%を獲得する可能性がある。
同社の武漢第3工場は2027年に量産を開始する。中国製品の安価な供給が、価格形成の2分の1以上に影響を及ぼす。
集中化ももう一つのリスクである。投資家のスティーブ・アイスマン氏は、AI関連取引の弱点は、買い手が一握りしかいない点だと指摘している。
サンディスクは8社と契約を結んでいる。80%という数字が下限となるのか、それとも極めて好調な年の記憶となるのかが、今後の焦点である。
jp.beincrypto.com でLockridge Okothによるオリジナル記事 サンディスク、利益率低下を発表も株価14%上昇 を読む