

Bitcoin fatica intorno ai $80.000 mentre la domanda per gli ETF oscilla e l’aumento dei prezzi del petrolio complica le prospettive sui tassi d’interesse. Tuttavia, il CEO di BloFin, Matt Hu, ritiene che i futuri crolli della criptovaluta potrebbero diventare meno gravi.
Parlando con BeInCrypto durante TOKEN2049 a Singapore all’inizio del mese, Hu ha spiegato come gli investitori tradizionali stiano cambiando Bitcoin, cosa potrebbe alimentare la prossima rally del prezzo e perché le altcoin potrebbero essere lasciate indietro.
Le recenti turbolenze di mercato mettono alla prova queste argomentazioni.
I cicli espansivi e recessivi di Bitcoin stanno diventando meno gravi?
“Il cambiamento più grande riguarda la base dei possessori di Bitcoin.”
Secondo Hu, gli ETF e le società con tesoreria in Bitcoin hanno attratto investitori con orizzonti temporali più lunghi, riducendo potenzialmente il panic selling durante le fasi di ribasso.
“Nonostante i titoli riguardo agli afflussi e deflussi giornalieri degli ETF, la quantità totale di Bitcoin detenuta da questi fondi, calcolata in BTC, è rimasta sostanzialmente stabile durante il bear market,” ha spiegato il CEO di BloFin.
1/2
— BloFin Research (@BloFin_Academy) October 23, 2026
👀 This week in Whale's Insight:
🐋 BTC holds K as whales flip to buyingg: 1K to 10K BTC holders’ 60d net flow swung from −62.6K to +5.23K BTC
📉 Fresh demand still missing: BTC ETFs saw 5M in outflows on Oct 22, the largest since Jun 25
🎯 The two largest short… pic.twitter.com/QaaT2od5Qr
Le ricerche di BloFin stimano che i Bitcoin spot ETF negli Stati Uniti detengano circa 1,3 milioni di BTC, una cifra sostanzialmente invariata da gennaio.
La ricerca ha anche riscontrato che l’ultimo ribasso di mercato di Bitcoin ha raggiunto il 53%, contro i crolli di circa il 77%–85% dei cicli precedenti. Tuttavia, questo confronto parte dal presupposto che giugno rimanga il punto più basso di questa fase di mercato.
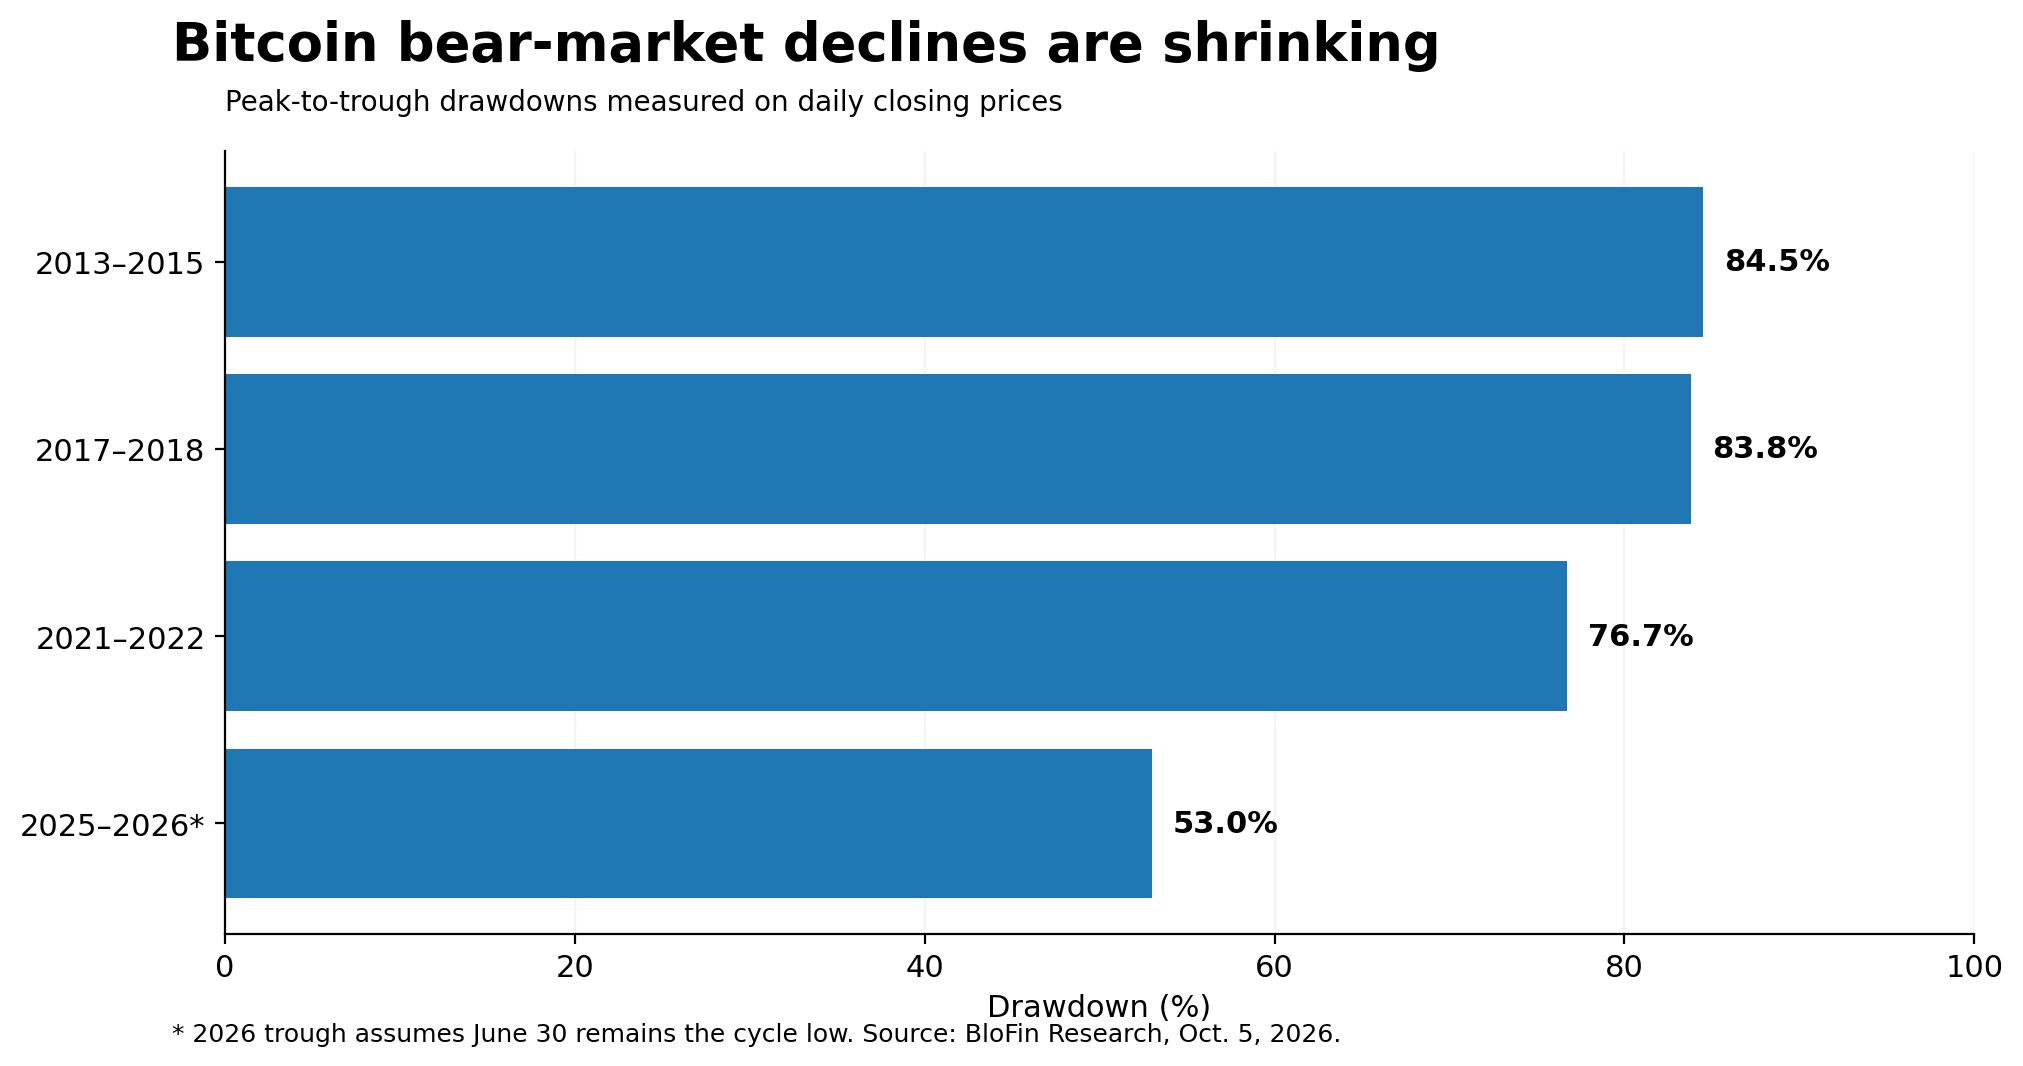 Ribassi storici di Bitcoin durante i bear market
Ora questa teoria è chiamata a una prova difficile.
Nel fine settimana, Bitcoin è sceso sotto i $80.000. Gli ETF Bitcoin spot USA hanno segnato deflussi netti per 635,6 milioni di dollari il 22 ottobre, dopo tre sessioni con afflussi superiori a 1 miliardo di dollari.
Nel frattempo, le stime di Glassnode indicano che gli investitori degli ETF e le aziende con tesoreria in Bitcoin hanno costi medi di acquisto rispettivamente intorno ai $81.500 e $80.200.
Una debolezza prolungata sotto tali livelli porterebbe entrambe le categorie in perdita in media, mettendo potenzialmente alla prova la loro volontà di mantenere la posizione.
Hu ha identificato le condizioni specifiche che minerebbero le previsioni di BloFin.
“Un calo prolungato delle detenzioni di Bitcoin da parte degli ETF, vendite forzate generalizzate da parte delle aziende con tesoreria in Bitcoin e una diminuzione della base di detentori di lungo periodo, come rilevato dagli indicatori on-chain, invaliderebbero la nostra visione attuale.”
Per gli investitori, questa distinzione è importante. I deflussi giornalieri dagli ETF possono influenzare i prezzi, ma una riduzione prolungata delle detenzioni di Bitcoin fornirebbe prove più solide di un disimpegno del capitale di lungo periodo.
Glassnode individua nella fascia 85.000–87.500 un’area di resistenza importante. Gli analisti avvertono che la perdita della zona di supporto tra 80.000–82.000 potrebbe esporre Bitcoin a un calo più profondo verso 73.000–75.000.
The Bitcoin ETF investor base proved resilient through the downturn.
— BloFin Research (@BloFin_Academy) October 21, 2026
Headlines about large daily inflows and outflows can obscure the broader picture: US spot Bitcoin ETFs held around 1.3 million BTC on October 20, broadly unchanged from the end of January.
Even as Bitcoin… pic.twitter.com/2mcrGu8dDI
Cosa potrebbe alimentare la prossima rally sostenuta di Bitcoin?
Secondo Hu, il debito pubblico potrebbe diventare col tempo un potente catalizzatore per Bitcoin. Tuttavia, le condizioni finanziarie attuali vanno contro questa possibilità.
“Attualmente i rendimenti obbligazionari più elevati rendono le obbligazioni appetibili e attirano capitale lontano da Bitcoin.”
Il rendimento dei Treasury USA a 10 anni ha chiuso il 23 ottobre vicino al 5%, mentre il Brent ha superato i $116 al barile.
L’aumento dei costi energetici minaccia di mantenere l’inflazione elevata, limitando il margine di manovra della Federal Reserve nell’allentare la politica monetaria.
Anche i titoli di Stato statunitensi a 10 anni protetti dall’inflazione rendevano circa il 2,6%. Questo rende Bitcoin, che non genera reddito, meno interessante per chi cerca rendimenti prevedibili.
Tuttavia, Hu ritiene che l’aumento del debito pubblico potrebbe cambiare col tempo questa relazione.
“Tuttavia, man mano che i costi di finanziamento governativi continuano a salire, la sostenibilità fiscale potrebbe, col tempo, diventare una priorità nelle decisioni di politica economica, portando a una repressione finanziaria.”
In termini semplici, i governi che si trovano a fronteggiare crescenti oneri debitori potrebbero esercitare pressioni sulle banche centrali per mantenere artificialmente bassi i costi di finanziamento.
Questo potrebbe significare mantenere i tassi d’interesse sotto l’inflazione o acquistare titoli di Stato per contenere i rendimenti.
“Con l’aumentare della repressione finanziaria, gli obbligazionisti possono ricevere ancora rendimenti nominali elevati, ma l’inflazione eroderà il loro rendimento reale,” ha spiegato Hu.
Bitcoin potrebbe beneficiare se sempre più investitori cercassero asset a offerta limitata per preservare il potere d’acquisto.
Tuttavia, resta uno scenario di lungo termine.
Per ora, i trader attendono la decisione della Federal Reserve del 28 ottobre. Un calo dei rendimenti obbligazionari reali e l’aumento degli acquisti da parte degli istituzionali fornirebbero segnali più immediati di un miglioramento delle condizioni.
Le stime di Coinbase calcolano che gli ETF abbiano attirato circa 6,4 miliardi di dollari di investimenti netti in Bitcoin da agosto, a fronte di 1,5 miliardi di dollari acquistati dalle aziende con tesoreria in Bitcoin.
Se questi afflussi continueranno potrebbe determinare quanto sarà sostenibile la prossima fase di ripresa.
1/3 | Crypto & Cross-Market Brief — October 2026
— BloFin Research (@BloFin_Academy) October 16, 2026
The market rally is facing a macro stress test.
Renewed Fed tightening expectations, rising Treasury yields, and geopolitical uncertainty are weighing on risk appetite.
But beneath the correction, market fundamentals tell a more… pic.twitter.com/eLPr0yOAw4
La prossima bull run di Bitcoin farà salire le altcoin?
Hu è meno convinto che la classica altseason tornerà.
“Il mercato delle altcoin sta vivendo un cambiamento strutturale.”
Nei cicli precedenti, la bull run di Bitcoin spesso spingeva gli investitori a puntare su crypto più piccole e rischiose.
Ora, le azioni tokenizzate e altri real world asset offrono alternative che potrebbero competere per gli stessi capitali speculativi.
“Le aziende che registrano utili solidi e forti flussi di cassa possono attrarre capitali che in passato confluivano nelle altcoin di bassa qualità”, ha spiegato in dettaglio Hu.
Il mercato attuale mostra già quanto sia diventato disomogeneo l’investimento nelle crypto.
Il report di CoinGecko relativo al terzo trimestre mostra che i volumi di trading spot sono diminuiti del 14,2%, mentre l’open interest sui future perpetui è aumentato del 40,6%.
I dati suggeriscono che la leva sta crescendo più rapidamente rispetto all’attività di trading sottostante.
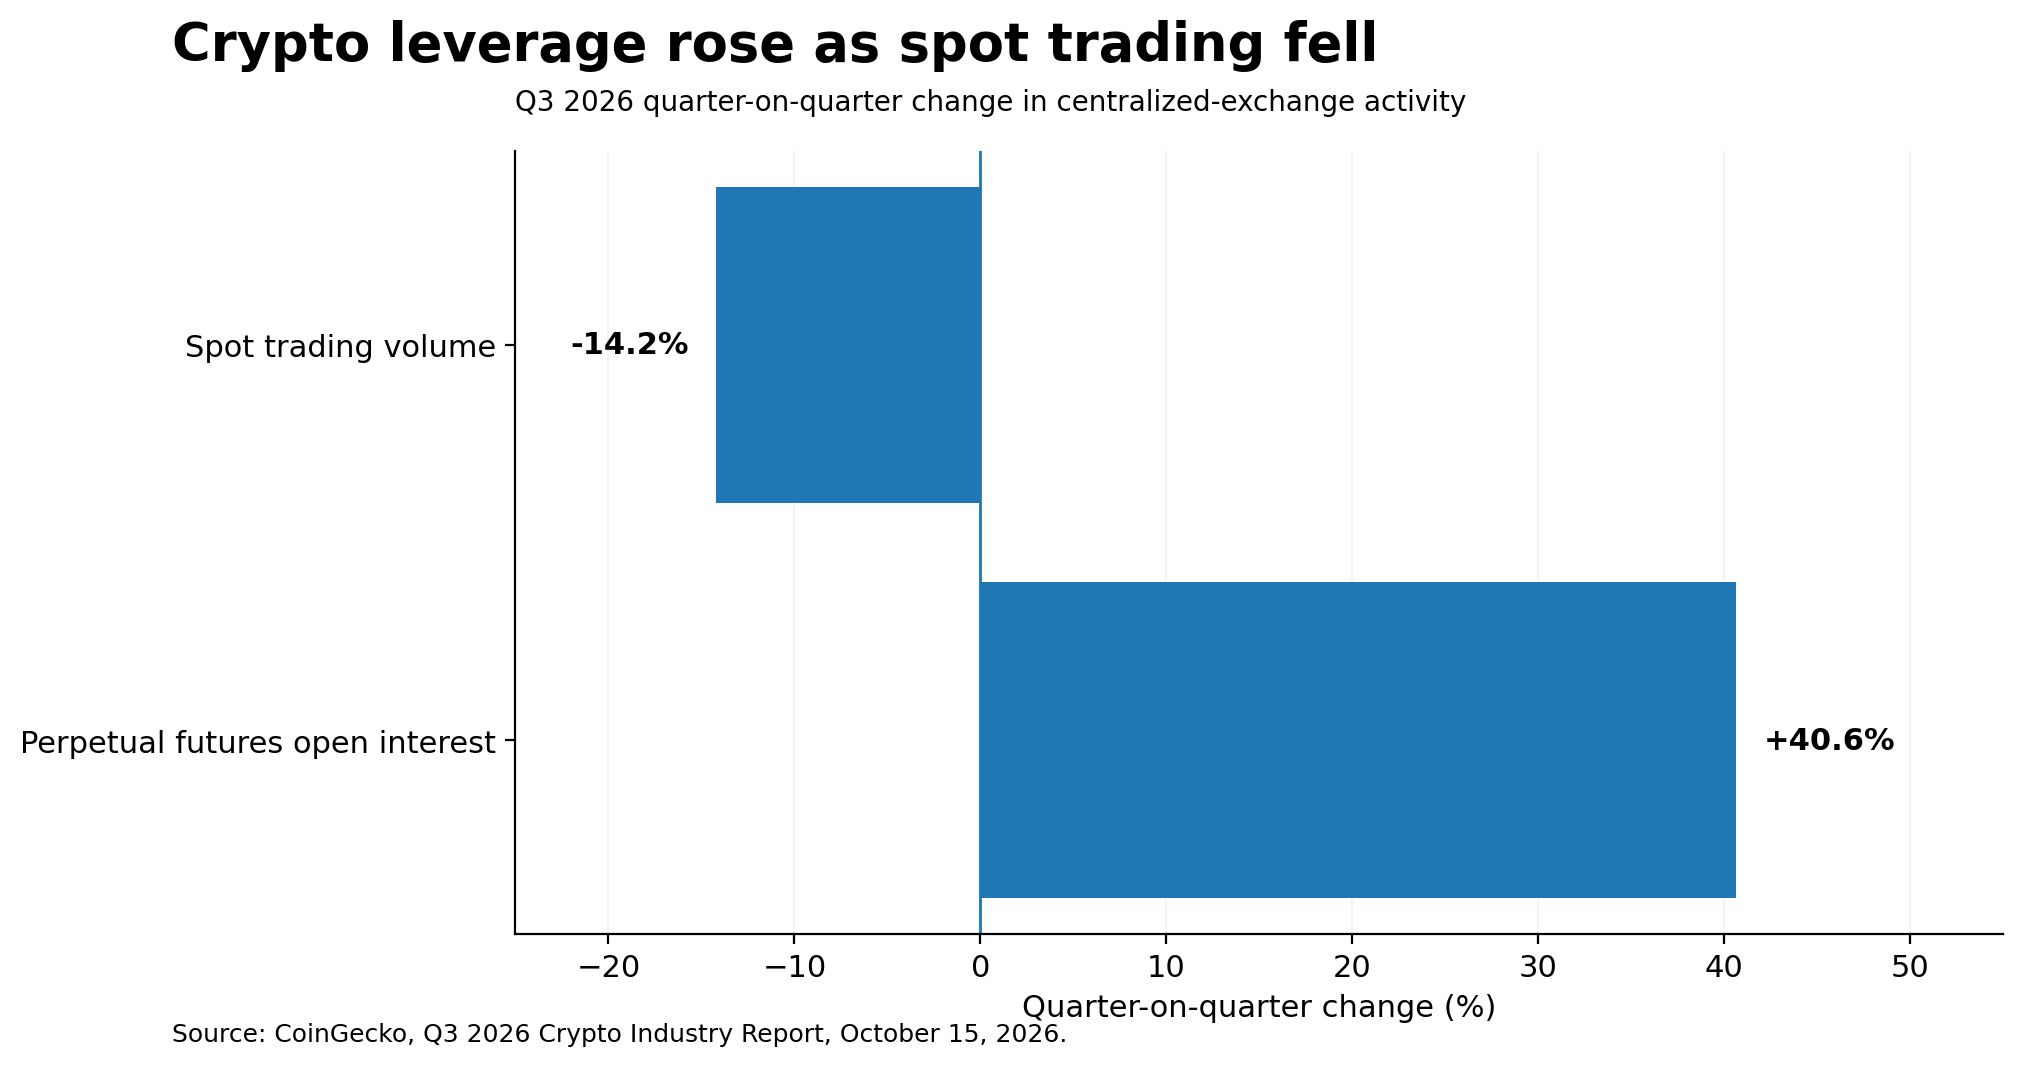 Crypto Spot Trading vs. Crescita della leva
Hu ritiene che, in futuro, le opportunità di investimento premieranno sempre di più i token sostenuti da reale attività economica e da meccanismi che restituiscono valore agli holder.
“Il classico andamento dell’altseason potrebbe non verificarsi se la liquidità resta frammentata e gli asset tokenizzati offrono agli investitori scelte migliori.”
Per Bitcoin, la domanda immediata è se i detentori istituzionali saranno in grado di resistere a un’altra ondata di vendite.
Per il mercato crypto più ampio, anche una ripresa convincente di Bitcoin potrebbe potenzialmente non garantire più i rialzi diffusi che gli investitori ricordano dai cicli passati.
Leggi la storia originale Perché il prossimo ciclo di mercato di Bitcoin potrebbe essere molto diverso, secondo il CEO di BloFin di Mohammad Shahid su it.beincrypto.com