

Anthropicは第3四半期に5億6700万ドルの営業損失を計上し、第2四半期の9億7400万ドルの営業利益から大きく転落した。Claudeの開発元である同社は、この動向を修正済み新規株式公開(IPO)申請書で開示した。
売上高は拡大を続けているが、コスト増加を吸収できるほどのペースではなかった。申請書に記載された5つの数値は、上場前に投資家が重視する指標となる。
1. 売上高169億6000万ドルだが伸び鈍化
第3四半期の売上高は169億6000万ドルとなった。修正申請書によると、四半期ごとの増加率は46.7%に減速し、第2四半期の144.2%から大きく低下した。
10月の投資家向け説明会で成長鈍化が明らかとなり、一部投資家はAnthropicの企業価値を2兆ドルから約1兆5000億ドルまで引き下げる案を協議したとされる。
モデル価格の値下げや契約面の割引により、第3四半期の売上増加分は約6億ドル縮小した。営業費用は69億4000万ドル増加し、売上増加分54億ドルを上回った。
最新ニュースはXでも随時配信
2. Anthropicの計算資源負担額98億6000万ドル
計算資源とインフラ関連費用が69億4000万ドルの費用増加のうち43億1000万ドルを占めた。この項目は第2四半期の55億6000万ドルから77.5%増の98億6000万ドルに拡大した。
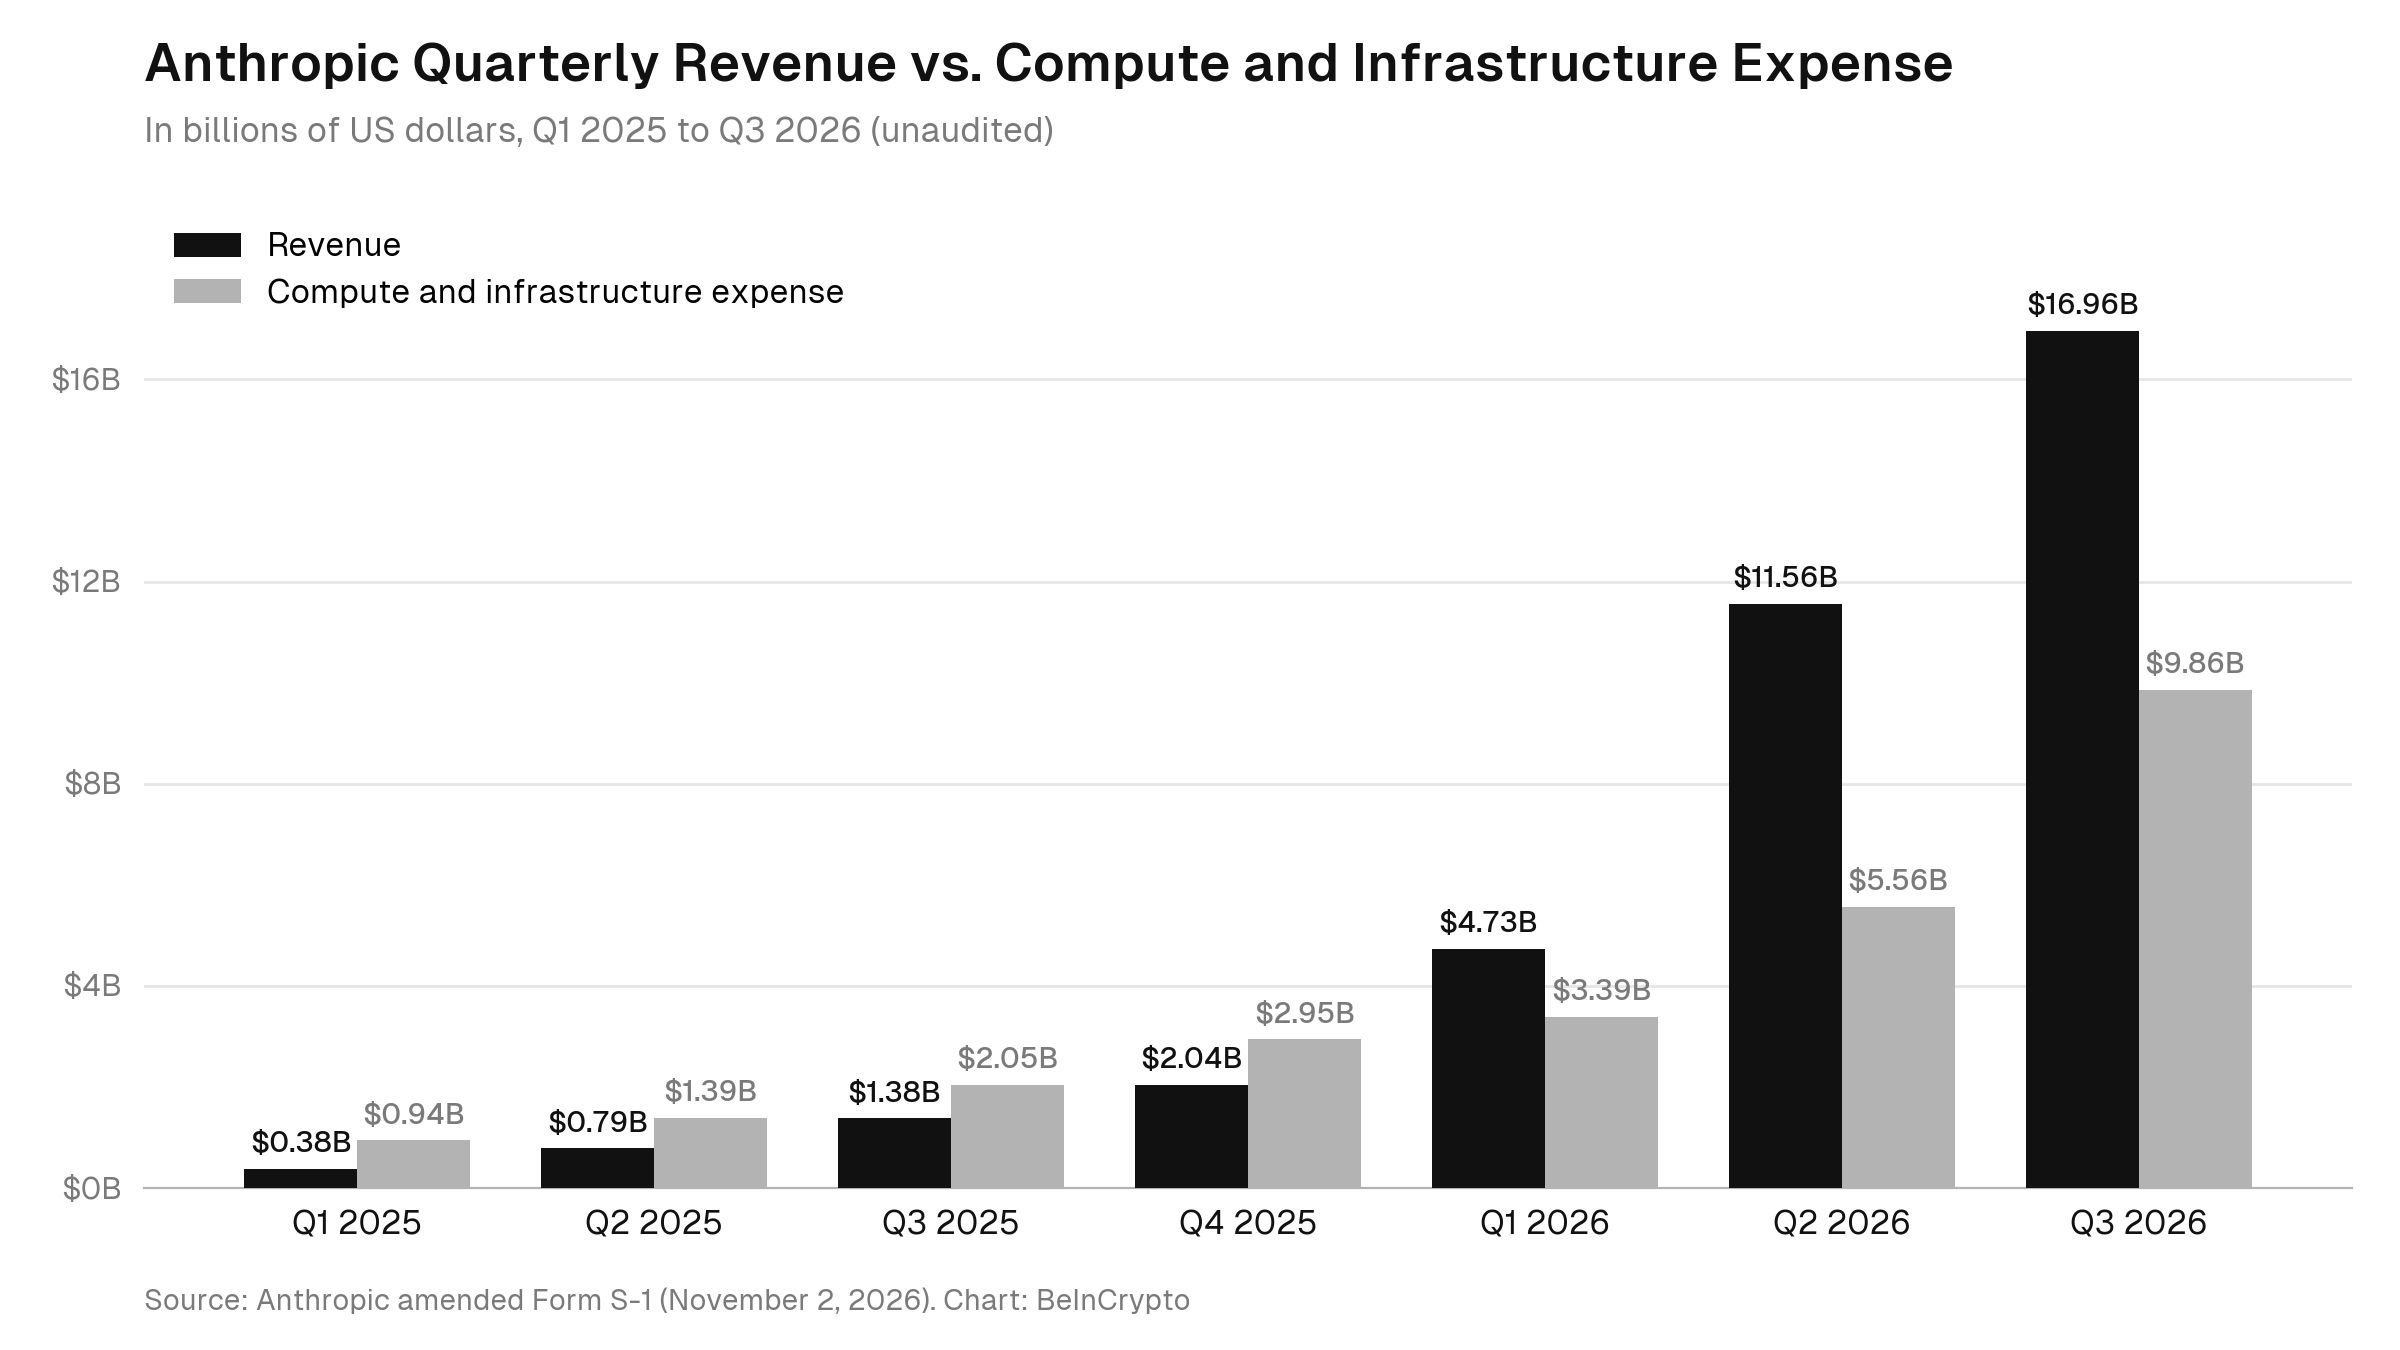 Anthropicの四半期売上高と計算資源・インフラ費用(2025年第1四半期~2026年第3四半期) 出典:Anthropic 修正版S-1/チャート作成:BeInCrypto
計算資源は売上1ドルあたり58セントを消費しており、前四半期の48セントから増加した。申請書では、四半期の損失の多くが計算資源費用の一部に起因すると説明している。
3. 第3四半期に営業損失5億6700万ドルが再発生した背景
申請書によれば、損失の主因は2項目である。1つ目は短期契約で発生した50億ドルの計算資源費用であり、これは同社の複数年契約に比べて著しく高額となっている。2つ目は非現金によるマッチング寄付分20億ドルが計上された。
株式ベース報酬や寄付分を除いた調整後営業利益は24億6000万ドルと、22億4000万ドルから増加した。ただし、調整後利益率は19%から15%へ低下し、短期計算資源契約が響いたと申請書は指摘する。
営業段階より下に、さらに大きな損失がある。
4. 純損失232億9000万ドル―大幅に縮小
第3四半期の純損失は232億9000万ドルとなり、第2四半期の663億1000万ドルから減少した。このうち219億4000万ドル(全体の94.2%)は、転換社債等の公正価値変動の影響だった。
申請書は、こうした費用計上が本年のAnthropicの企業価値上昇に関連していると説明する。これらの費用は過去の評価に基づく一方、計算資源の契約は将来にわたり現金負担を伴う。
5. 計算資源契約総額は8954億ドル
同社の契約(ほぼ全てが計算資源・インフラ用)は総額8954億ドルにのぼる。このうち698億ドルは12か月以内に支払いが期限を迎える。直近4四半期の売上高352億8000万ドルと比べてほぼ2倍に当たる。
報道される15兆ドルの企業価値案は、直近売上高の42.5倍に相当する。先の20兆ドル案は56.7倍となる。
ARKインベストのブレッド・ウィントン氏は、AI需要を満たすための計算資源が世界的に不足していると主張する。
「最終的にはキャッシュフローが全てを物語るが、証拠が示すのは、計算資源さえ確保できれば最先端ラボ企業がこの負担を果たせるということだ」とウィントン氏は記している。
成長率は2026年第1四半期にOpus 4.5リリース後48%から132%へ一度回復した。第3四半期の46.7%がトレンドの転換点となるか一時的な停滞なのかが、AnthropicのIPO時に投資家の評価を左右する見通し。
YouTubeチャンネルでは、リーダーや記者による専門家インサイト動画も公開中
https://youtu.be/IcgIaeIE7LIjp.beincrypto.com でKamina Bashirによるオリジナル記事 Anthropicのナスダック上場前 修正版IPO申請の注目5指標 を読む