

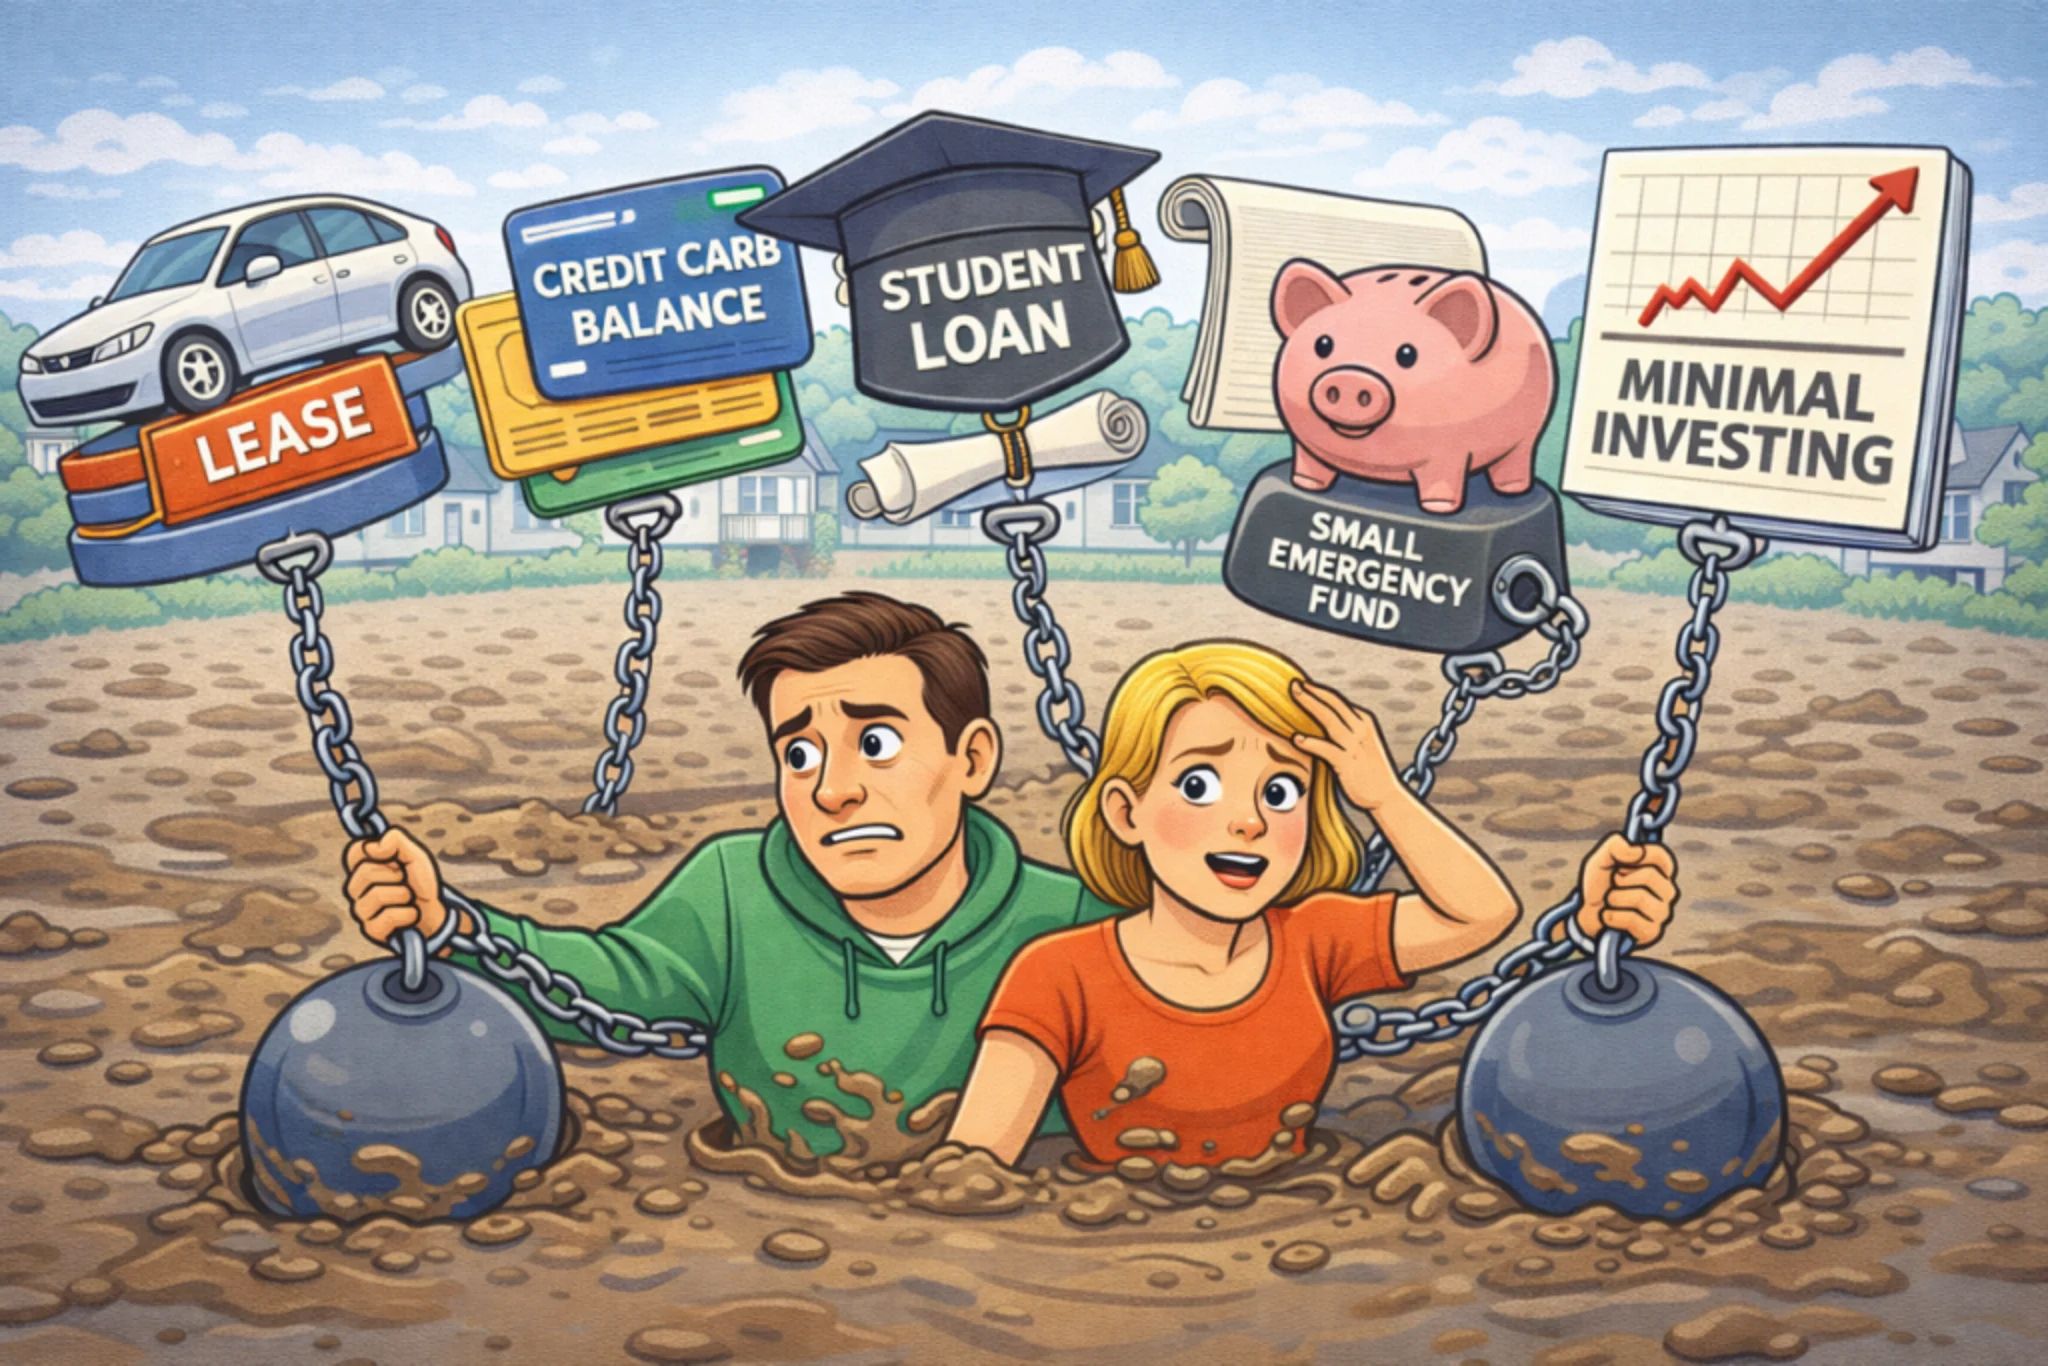
Beaucoup de gens font exactement ce qu’on leur a dit de faire pour assurer leur stabilité financière : ils règlent leurs factures à temps et maîtrisent leur endettement. Ils font des choix disciplinés destinés à assurer le bon fonctionnement de leurs finances. Et pourtant, le progrès peut sembler obstinément lent.
Les économies ne se développent pas comme elles le devraient, les grands objectifs restent hors d’atteinte, et bien qu’ils fassent beaucoup d’efforts pour améliorer leur situation financière, il n’y a pas grand chose à redire.
Selon les planificateurs financiers , le problème n’est souvent pas des mauvaises habitudes. C’est un ensemble de décisions financières bien intentionnées qui avaient du sens autrefois et qui, aujourd’hui, jouent discrètement contre les ménages de la classe moyenne.
En voici six des plus courantes :
1. Jouer trop la sécurité avec les liquidités
Conserver son argent en épargne semble être un choix responsable. Votre argent est accessible, vous vous sentez stable et votre esprit est serein.
Mais lorsque trop d’argent se trouve sur des comptes peu rémunérateurs pendant des années, il perd lentement du terrain et l’inflation réduit progressivement sa valeur. Le solde semble rester le même, mais les possibilités offertes par cet argent diminuent, et vous ne le remarquerez peut-être pas avant qu’il ne soit trop tard.
Il est compréhensible que les gens gardent des liquidités supplémentaires pour des raisons de sécurité, mais leurs objectifs à long terme risquent de stagner si leur argent n’est pas investi dans quelque chose qui favorise la croissance.
Il est important d’être prudent, mais il peut aussi être coûteux d’être constamment immobilisé.
2. Surpayer une dette à faible intérêt et laisser tout le reste de côté
Rembourser une dette donne l’impression d’être productif. Dans de nombreux cas, c’est vrai, mais toutes les dettes n’ont pas le même degré d’urgence.
Certains ménages dépensent chaque dollar disponible dans le remboursement des prêts à faible taux d’intérêt tout en reportant leurs économies, leurs investissements ou même la création d’un fonds d’urgence . Et même si cela donne l’impression de faire des progrès, c’est une stratégie qui peut être remplacée par quelque chose de plus flexible.
Les planificateurs financiers prônent généralement la recherche d’un équilibre, mais il est important de savoir que si une dette à taux d’intérêt élevé mérite de l’attention, une dette à faible coût ne doit pas toujours être remboursée aux dépens des investissements et des décisions plus intelligentes de constitution de patrimoine.
3. Rester fidèle à une banque, un emploi, une stratégie
La loyauté a longtemps été présentée comme une vertu financière. Restez avec la même banque. Restez avec le même employeur. Continuez à faire ce qui a fonctionné auparavant.
Avec le temps, cette fidélité peut discrètement freiner votre croissance.
Les banques modifient leurs conditions, les employeurs ajustent leurs priorités et les produits financiers évoluent. Les personnes qui ne réévaluent jamais leur situation passent souvent à côté de meilleurs taux, avantages ou salaires, tout simplement parce qu’elles ne regardent pas ailleurs.
La stabilité a de la valeur , mais vous devez toujours vérifier si elle fonctionne toujours pour vous.
4. Éviter d’investir parce que le marché semble trop risqué
Beaucoup de gens sont mal à l’aise avec les fluctuations du marché, et ceux qui ont connu de fortes baisses pensent que la meilleure façon de protéger leur argent est de ne rien faire.
Le problème, c’est qu’éviter complètement le risque signifie souvent éviter complètement la croissance.
Les planificateurs ont tendance à rappeler à leurs clients que le risque ne concerne pas seulement la volatilité. Il y a aussi un risque à rester immobile. Avec le temps, cela se traduit par des retraites plus modestes, une liberté financière retardée et moins d’options.
Bien qu’il soit raisonnable d’être prudent, vous devez savoir que la paralysie a aussi un coût.
5. Laisser son train de vie augmenter dès que ses revenus augmentent
Une augmentation de salaire est source de soulagement, mais elle a également tendance à accroître vos habitudes de dépenses presque immédiatement.
Un meilleur appartement. Une voiture plus récente. De plus beaux voyages. Tout cela peut donner l’impression que c’est mérité, et c’est souvent le cas, mais les ennuis commencent lorsque les dépenses augmentent aussi vite que vos revenus, laissant vos économies et vos investissements intacts.
Les planificateurs financiers observent ce schéma tout le temps. Plus d’argent arrive, mais le progrès à long terme reste plat.
Notez que la croissance des revenus crée des opportunités, mais ce que vous faites ensuite décide si elle dure ou non.
6. Traiter la budgétisation comme une solution temporaire
Beaucoup de gens ne font un budget que lorsqu’ils sont aux abois. Une fois que la vie redevient gérable, le budget disparaît.
Cela transforme le budget en une correction à court terme plutôt qu’en un outil qui soutient réellement le progrès.
Il est normal de se sentir parfois entravé par les budgets, mais au lieu de les jeter complètement par la fenêtre, vous devriez les laisser évoluer avec vos revenus et vos dépenses.
En pratique, les budgets fonctionnent mieux lorsqu’ils changent. À mesure que vos dépenses changent et que vos priorités évoluent, un budget rigide est rapidement dépassé, ou pire : il ressemble à une punition.
Les planificateurs financiers vous conseilleront souvent de considérer votre budget comme un système flexible, et non comme des règles à suivre à la lettre. Lorsqu’ils reflètent la vraie vie, ils aident au lieu de restreindre.
Le mot de la fin
La plupart des frustrations financières de la classe moyenne ne proviennent pas de choix imprudents. Elles proviennent d’idées dépassées sur à quoi ressemble une gestion responsable de l’argent.
Apprenez à revoir vos anciennes habitudes et à faire des ajustements là où c’est nécessaire. Le bon côté des choses, c’est que ces ajustements n’ont pas besoin d’être énormes pour faire une différence. De petits changements intentionnels ont tendance à créer plus d’élan que des révisions radicales.
Sachez que faire ce qu’il faut avec son argent devrait vous faire avancer. Si ce n’est pas le cas, il est peut-être temps de repenser la véritable signification du terme « responsable ».
Crédit image en vedette : Auteur
Avertissement Benzinga : Cet article provient d’un contributeur externe non rémunéré. Il ne représente pas un reportage de Benzinga et n’a pas été édité pour son contenu ou son exactitude.