

La valeur de l’IA dans la fintech ne profitera probablement pas aux entreprises qui font les déclarations les plus tapageuses concernant leurs modèles. Au cours des 12 à 18 prochains mois, les gagnants de l’IA devraient plutôt être les entreprises qui contrôlent des actifs que leurs concurrents ne peuvent pas facilement reproduire : données de transaction exclusives, infrastructures de lutte contre la fraude et les risques, ainsi qu’une distribution qui les maintient proches du client.
Cela est important, car le secteur financier ne jugera pas l’IA sur son seul branding. Les investisseurs voudront une preuve qu’elle améliore l’économie d’une manière mesurable et durable. En pratique, cela signifie examiner si l’IA réduit les pertes dues à la fraude, abaisse le coût du service, améliore la souscription et réduit le volume de décisions qui nécessitent encore un examen manuel.
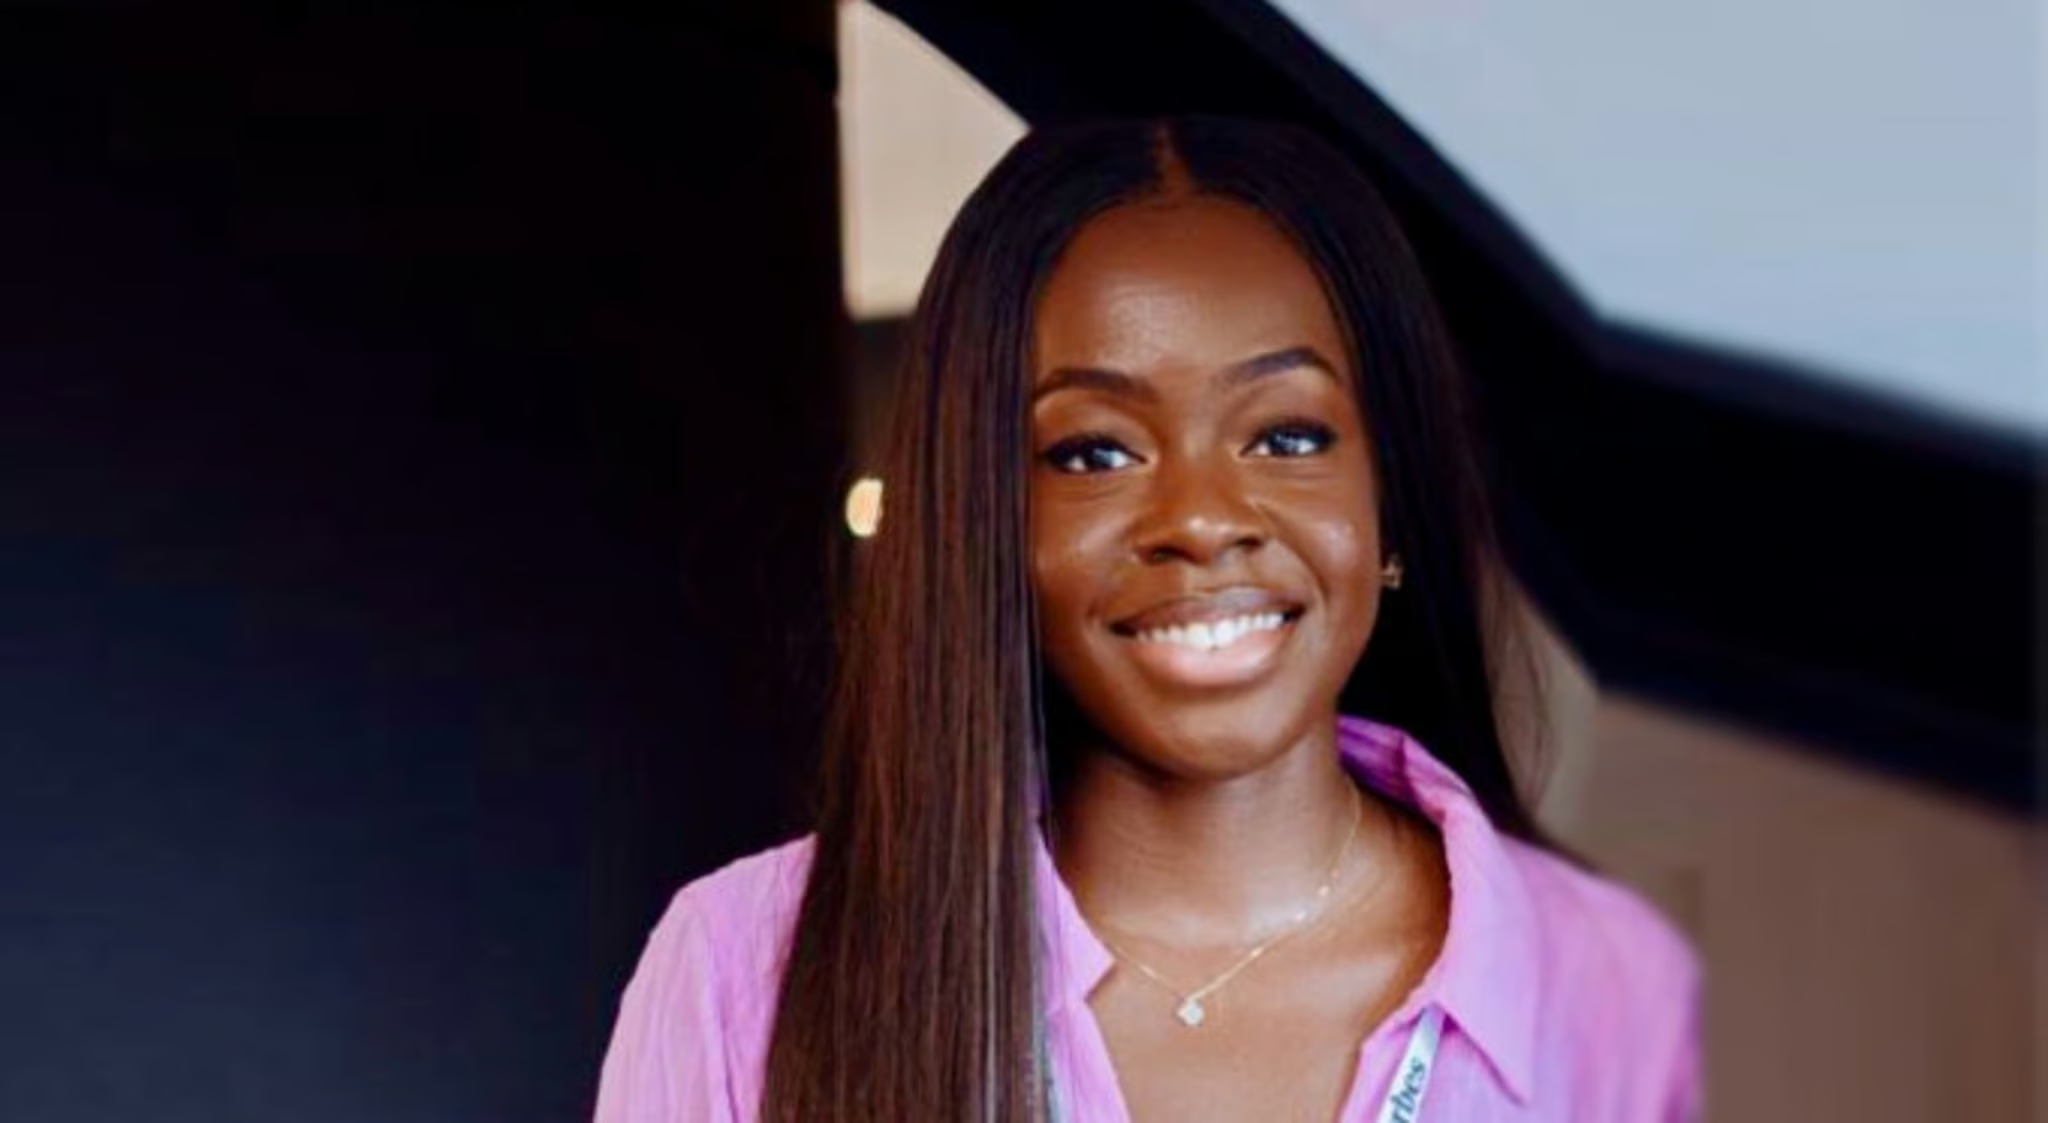
Tomi Popoola est le fondateur et PDG de Slash Finances, une entreprise fintech qui utilise l’IA pour promouvoir l’inclusion financière. Elle est également une ancienne architecte de solutions chez AWS, spécialisée en IA, en infrastructure cloud et en technologie financière.
Dans cette interview accordée à la Champions Speakers Agency , Popoola expose les couches de la pile technologique les mieux placées pour capter de la valeur. Elle explique également pourquoi les infrastructures de lutte contre la fraude et les risques pourraient se monétiser le plus rapidement, et quels indicateurs les investisseurs devraient surveiller afin de faire la distinction entre les véritables progrès opérationnels et les revendications exagérées.
1. Quelles couches de la pile techno de l’IA et de la fintech offriront le plus de levier stratégique au cours des 12 à 18 prochains mois ?
Tomi Popoola : « Le levier stratégique se concentrera là où l’IA rencontre des avantages structurels irremplaçables, et trois couches se démarquent.
La première est celle des données propriétaires. La base durable de l’IA dans le secteur financier ne réside pas dans le modèle : c’est dans les données transactionnelles et comportementales sous-jacentes qui le forment et l’affinent en continu. Les banques, les réseaux de paiement et les grandes plateformes fintech possèdent déjà des ensembles de données qui prennent de la valeur au fur et à mesure que l’IA s’intègre plus profondément dans leurs opérations. L’IA peut standardiser des modèles, mais elle ne peut pas standardiser les données qui les alimentent.
Le second est celui des infrastructures de lutte contre la fraude et les risques. Cette couche se monétisera le plus vite, car le retour sur investissement est immédiat et mesurable. Même de petites améliorations dans la détection de la fraude se traduisent directement par une réduction des pertes, tandis qu’une meilleure notation des risques augmente les approbations sans faire grimper les taux de défaut. Ces outils s’intègrent également aux flux de travail existants avec une friction relativement faible, ce qui accélère leur adoption.
Le troisième, et le plus durable, est celui de la distribution. La plus grande valeur dans les services financiers a toujours profité à ceux qui possèdent la relation client. Les applications de paiement, les néobanques et les plateformes de finance intégrée peuvent déployer l’IA dans le prêt, l’assurance, les paiements et les conseils financiers, ce qui accroît son impact tout au long du cycle de vie du client. »
2. Quels indicateurs les investisseurs devraient-ils suivre pour évaluer si l’IA fait vraiment bouger les choses ?
Tomi Popoola : « Les indicateurs les plus révélateurs sont ceux pour lesquels l’intelligence des machines devrait produire des résultats que les humains ou les systèmes basés sur des règles ne pourraient tout simplement pas égaler à grande échelle.
Le taux de perte par fraude est souvent le signal le plus clair de l’efficacité du modèle. Recherchez des réductions durables sans pic correspondant de faux positifs rejetant des transactions légitimes.
Le coût du service par compte reflète l’impact opérationnel de l’automatisation sur le support, la conformité et la souscription. Si l’IA fonctionne, ce nombre devrait diminuer sans dégradation de la qualité du service.
Les taux d’approbation du crédit et les métriques de défaut sont particulièrement instructifs lorsqu’ils sont considérés ensemble. Une augmentation des approbations associée à des taux de défaut stables ou en baisse suggère une meilleure discrimination des risques, pas seulement des normes plus souples.
Les ratios CAC sur LTV peuvent s’améliorer de manière significative si l’IA permet un ciblage plus précis, une meilleure adéquation produit-marché au niveau du client et une conversion plus élevée des ventes croisées.
Les taux d’examen manuel sont peut-être l’indicateur le moins utilisé. La proportion de transactions nécessitant encore une intervention humaine dans la lutte contre la fraude, la conformité ou la souscription est une mesure directe de l’efficacité de l’automatisation. Une baisse constante ici se traduit presque mécaniquement par une expansion de la marge. »
Cette interview exclusive avec Tomi Popoola a été menée par Tabish Ali de la Motivational Speakers Agency.
Avertissement Benzinga : Cet article provient d’un contributeur externe non rémunéré. Il ne reflète pas le point de vue de Benzinga et n’a pas été édité pour son contenu ou son exactitude.