

O debate sobre stablecoins em Washington gira em torno das características: quem pode emitir, o que precisa garantir o lastro e como essas reservas devem ser auditadas. O Federal Reserve, o banco central dos EUA, e o OCC, órgão que fiscaliza os bancos nacionais do país, não podem simplesmente aceitar que um token vale um US$; precisam controlar quem está autorizado a fazer essa promessa.
Isso porque um token atrelado ao dólar é, de fato, uma representação da própria moeda do país.
A América Latina está regulamentando algo estruturalmente distinto: o acesso a uma moeda que nenhum de seus governos controla. Para um poupador em Buenos Aires, Bogotá ou Cidade do México, se o token que garante suas economias é USDC, USDT ou qualquer outro que prevaleça nessa disputa, isso tem pouca relevância, contanto que mantenha o valor atrelado ao dólar e o custodiante siga solvente.
Essa assimetria explica um erro para o qual reguladores regionais caminham: importar a discussão de Washington sobre especificações dos emissores, quando o verdadeiro desafio por aqui é diferente e mais complexo.
A verdadeira questão não é qual stablecoin vai predominar. É onde os dólares que servem de lastro devem permanecer.
Dólares offshore viram problema de política doméstica
Um dólar mantido em uma conta de reservas em Nova York cumpre, na tela do usuário, a mesma função que um dólar guardado em Buenos Aires ou São Paulo. Mas para o regulador de uma região onde moeda forte tem sido o recurso mais escasso do Estado há décadas, esses dois dólares não são equivalentes: um pode ser acessado pelo sistema financeiro local em momentos de estresse; o outro, não.
A Argentina segue como o mercado cripto mais dolarizado do mundo em participação de volume, porém o padrão se repete na região: no Brasil, o volume institucional de stablecoins saltou de 5% dos fluxos locais de cripto em 2024 para 84% em 2025. O Senado mexicano já discute um projeto para regulamentar stablecoins lastreadas no peso.
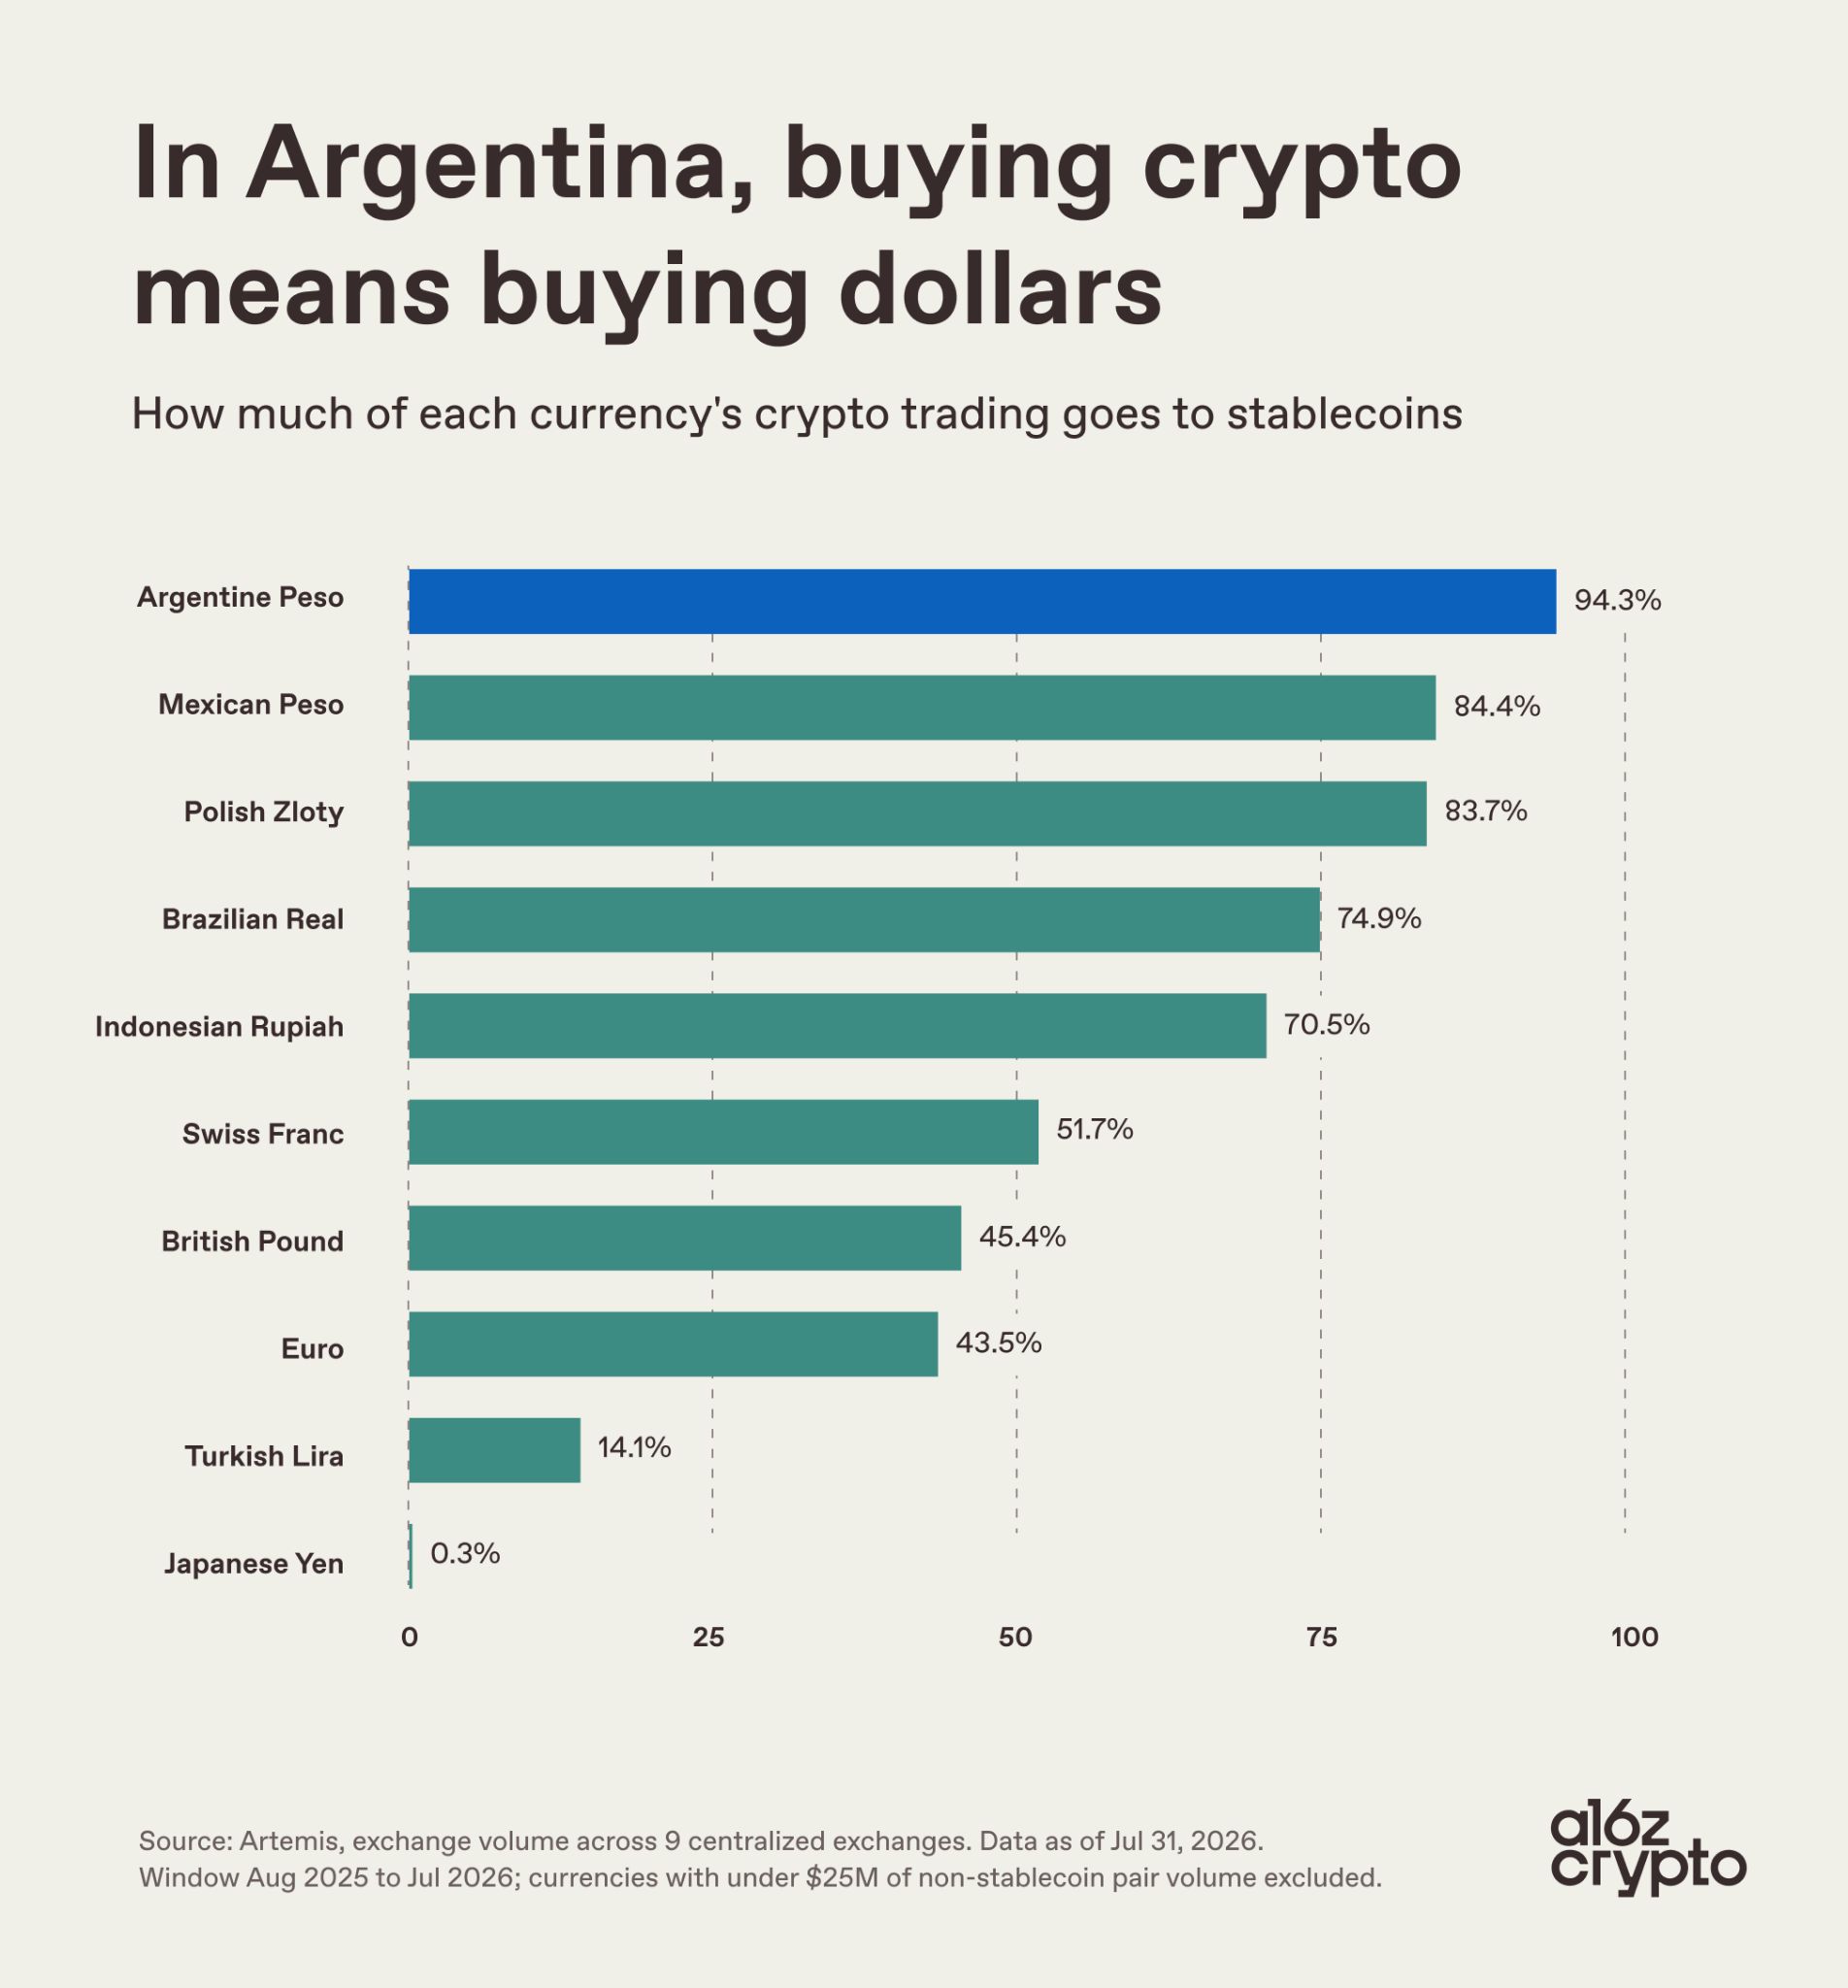 Como a Argentina utiliza stablecoins. Fonte: a16z crypto
O aumento da participação de dólares de famílias e empresas estacionados em instrumentos mantidos integralmente fora do país logo será visto como um problema de política pública a ser enfrentado, e não mais como mero reflexo de mercado.
A América Latina deveria forçar o retorno de parte desses dólares?
Já há cenário parecido lá fora. Em julho, o Tesouro do Quênia propôs obrigar emissores de stablecoins a manter pelo menos 30% dos fundos de clientes em bancos sediados no próprio país. Nenhum regulador latino-americano apresentou proposta equivalente até agora, mas a lógica da regra queniana — a escassez crônica de dólares somada a um sistema financeiro buscando recuperar algum controle sobre os fluxos que já não consegue barrar — é até mais relevante para Argentina ou Venezuela do que para o Quênia. Causaria surpresa se técnicos das finanças da região ainda não estivessem esboçando algo similar.
A decisão não é trivial. Nenhuma norma em vigor ou proposta na região — nem o regime PSAV da Argentina, nem as regras adotadas no Brasil desde fevereiro, tampouco o projeto em análise no Senado mexicano — buscou resolver essa questão até agora. Entre seus méritos pouco reconhecidos está exatamente essa ausência de tentativa.
Minha avaliação: exigir reservas locais fragmentaria a liquidez, hoje quase totalmente concentrada em USDT e USDC, tiraria dos instrumentos nacionais a conversibilidade que os torna úteis para remessas e provavelmente empurraria parte da demanda para canais não regulados, tornando a medida inócua.
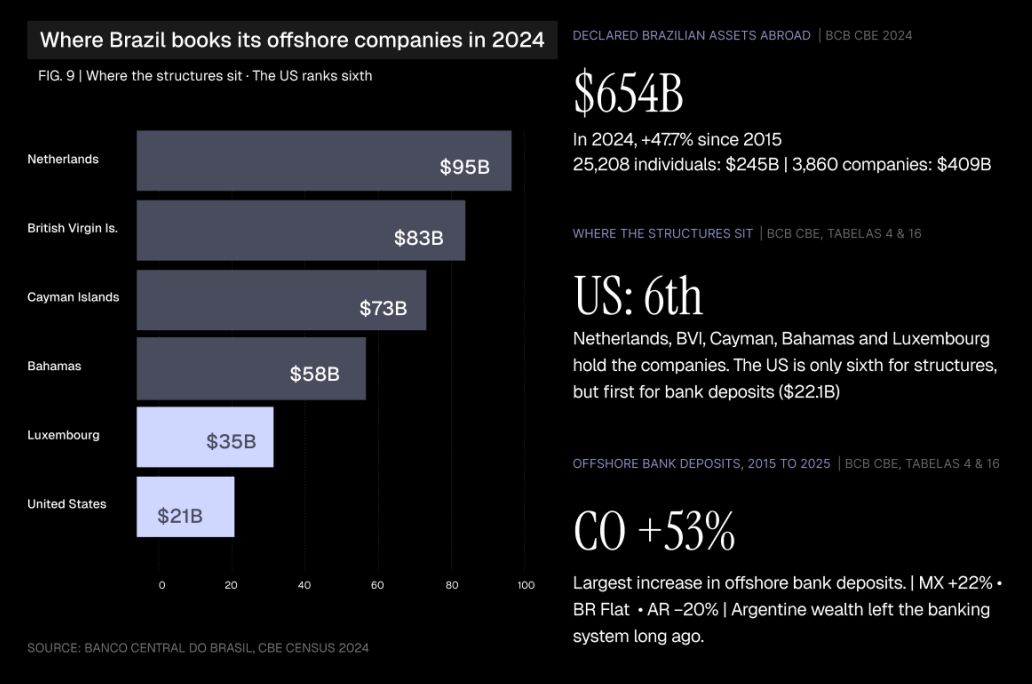 Como os ativos do Brasil deixam o país para empresas offshore. Fonte: BeInCrypto Research
A alternativa que merece ser construída é a convivência: instrumentos de dólar com reservas locais e outros com reservas no exterior, ambos sob supervisão, circulando livremente entre si e permitindo ao usuário escolher onde manter seus dólares.
Se a região avançar nesse modelo ou adotar a solução mais rígida do Quênia quando a dolarização se tornar inegável é o que vai definir qual parte da poupança em dólar permanecerá supervisionada e quanto dos recursos buscará saída do sistema.
Leia a história original Onde os dólares da América Latina realmente estão? por Julián Colombo em br.beincrypto.com